
Chênh lệch tỷ giá trên chứng từ không làm thay đổi trị giá hàng hóa
Cục Hải quan khẳng định chênh lệch số tiền VND do áp dụng tỷ giá khác nhau trên tờ khai và các chứng từ không được coi là chênh lệch trị giá hàng hóa.


 |
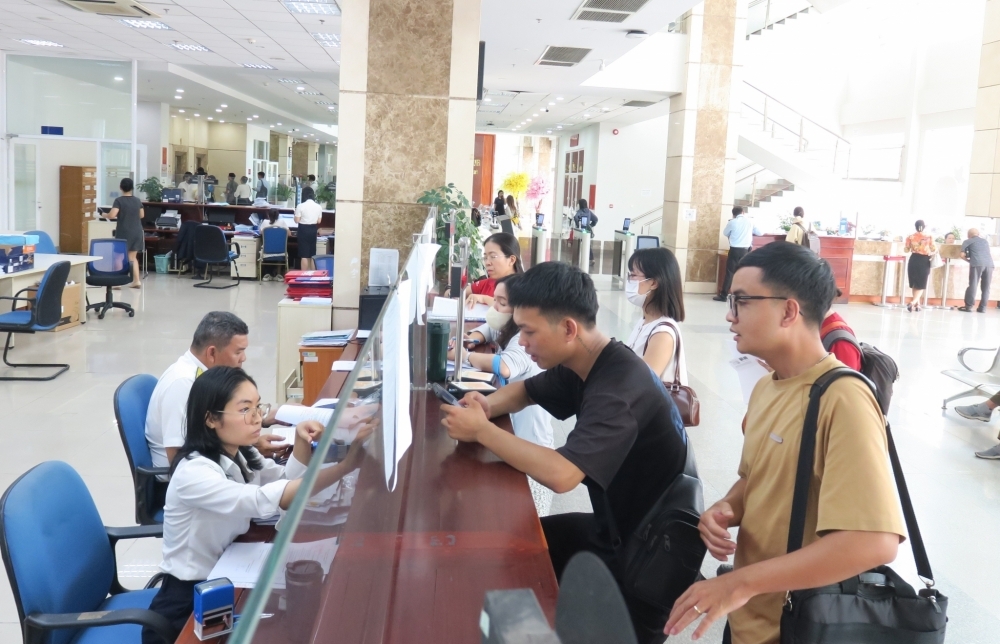
| Tùy trường hợp người sử dụng đất có thể phải thực hiện các nghĩa vụ tài chính khác nhau. Ảnh: Quỳnh Hương. |
Những khoản tiền có thể phát sinh
Cục Thuế vừa có văn bản trả lời phản ánh, kiến nghị của ông Nguyễn Tiến Ngọc Tú liên quan đến việc xác định nghĩa vụ tài chính khi thực hiện thủ tục đăng ký đất đai, cấp Giấy chứng nhận quyền sử dụng đất lần đầu.
Khoản 3 Điều 31 Luật Đất đai năm 2024 quy định nghĩa vụ chung của người sử dụng đất là “thực hiện nghĩa vụ tài chính về đất đai theo quy định của pháp luật”.
Cục Thuế cho biết, nghĩa vụ tài chính về đất đai là các khoản tiền mà người sử dụng đất phải nộp vào ngân sách nhà nước khi được giao đất, thuê đất, chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất hoặc trong quá trình sử dụng, thực hiện các giao dịch về đất đai.
Tùy từng trường hợp cụ thể như cấp Giấy chứng nhận lần đầu, mua bán, chuyển nhượng hoặc sử dụng đất hàng năm, người sử dụng đất có thể phải thực hiện các nghĩa vụ tài chính khác nhau.
Cụ thể, tiền sử dụng đất được nộp khi Nhà nước giao đất có thu tiền sử dụng đất, cho phép chuyển mục đích sử dụng đất sang đất ở hoặc khi cấp Giấy chứng nhận cho đất đang sử dụng ổn định.
Tiền thuê đất được nộp hàng năm hoặc một lần cho cả thời gian thuê khi Nhà nước cho thuê đất.
Bên cạnh đó là thuế sử dụng đất, gồm thuế sử dụng đất nông nghiệp và thuế sử dụng đất phi nông nghiệp, là những khoản thuế được nộp định kỳ hàng năm trong quá trình sử dụng đất.
Thuế thu nhập cá nhân có thể phát sinh khi thực hiện chuyển nhượng quyền sử dụng đất, như mua bán hoặc tặng cho giữa các đối tượng không thuộc trường hợp được miễn thuế.
Trong khi đó, lệ phí trước bạ thường được tính bằng 0,5% giá trị thửa đất, nộp khi đăng ký quyền sử dụng đất lần đầu hoặc khi sang tên đổi chủ. Ngoài các khoản trên, người sử dụng đất còn có thể phát sinh một số khoản phí, lệ phí khác như phí đo đạc địa chính, lệ phí cấp Giấy chứng nhận quyền sử dụng đất và phí thẩm định hồ sơ.
Như vậy, không phải mọi trường hợp thực hiện thủ tục về đất đai đều phát sinh đầy đủ các khoản nêu trên. Khoản phải nộp phụ thuộc vào nguồn gốc, mục đích, quá trình sử dụng đất và thủ tục mà người sử dụng đất thực hiện.
Cục Thuế cũng lưu ý, khi làm thủ tục cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất như chuyển nhượng, tặng cho, thế chấp..., người sử dụng đất phải thực hiện nghĩa vụ tài chính theo quy định, trừ trường hợp cơ quan có thẩm quyền xác định không phải thực hiện nghĩa vụ tài chính hoặc được miễn, được ghi nợ nghĩa vụ tài chính.
Quá hạn thông báo nộp tiền, bị tính 0,03%/ngày
Một nội dung đáng chú ý trong trả lời của Cục Thuế là việc xử lý trường hợp người sử dụng đất chậm thực hiện nghĩa vụ tài chính.
Theo điểm a khoản 2 Điều 16 Luật Quản lý thuế số 108/2025/QH15, mức tính tiền chậm nộp bằng 0,03%/ngày, tính trên số tiền thuế, khoản thu khác chậm nộp do cơ quan quản lý thuế quản lý thu.
Đối với các khoản thu thuộc lĩnh vực quản lý nhà nước của cơ quan, tổ chức khác nhưng được giao cho cơ quan quản lý thuế tổ chức thu, cơ quan quản lý khoản thu có trách nhiệm chuyển thông tin về việc xác định nghĩa vụ tài chính, nghĩa vụ phải nộp ngân sách nhà nước cho cơ quan quản lý thuế.
Đồng thời, cơ quan này chịu trách nhiệm về tính chính xác, đầy đủ và kịp thời của thông tin được chuyển.
Riêng đối với nghĩa vụ tài chính về đất đai thuộc khoản thu giao cơ quan Thuế tổ chức thu, cơ quan quản lý đất đai, cụ thể là văn phòng đăng ký đất đai, có trách nhiệm chuyển thông tin để cơ quan Thuế xác định nghĩa vụ tài chính và tổ chức thu. Việc tính tiền chậm nộp được thực hiện theo Luật Quản lý thuế và các văn bản hướng dẫn.
Cục Thuế giải thích, nghĩa vụ tài chính của người sử dụng đất được xác định dựa trên diện tích đất, mục đích sử dụng, thời hạn sử dụng và giá đất do UBND cấp tỉnh quy định tại thời điểm tính nghĩa vụ tài chính. Khi nhận được thông tin địa chính do cơ quan đăng ký đất đai cung cấp, cơ quan Thuế sẽ tính toán và ra thông báo nộp tiền gửi cho người nộp thuế.
Điều này cũng có nghĩa, nghĩa vụ tài chính về đất đai phát sinh từ quá trình người dân được giao đất, sử dụng đất, thuê đất hoặc nhận chuyển nhượng, thừa kế..., không phụ thuộc đơn thuần vào việc người đó đã được cấp Giấy chứng nhận hay chưa.
Sau khi cơ quan Thuế ra thông báo nộp tiền, người sử dụng đất có trách nhiệm hoàn thành nghĩa vụ tài chính trong thời hạn ghi trên thông báo. Nếu sau thời hạn này mới thực hiện nghĩa vụ thì bị tính tiền chậm nộp theo quy định của Luật Quản lý thuế.
Cục Thuế cho rằng quy định này không mâu thuẫn với Luật Đất đai năm 2024. Theo cơ quan này, Luật Đất đai quy định về trình tự, thủ tục hành chính trong lĩnh vực đất đai, trong khi Luật Quản lý thuế điều chỉnh việc thu, nộp ngân sách nhà nước. Hai luật điều chỉnh những mặt khác nhau của quan hệ quản lý nhà nước và bổ trợ cho nhau.
Do đó, người sử dụng đất phải thực hiện nghĩa vụ tài chính theo thời hạn quy định; chỉ được cấp Giấy chứng nhận quyền sử dụng đất sau khi hoàn thành nghĩa vụ này, trừ các trường hợp được ghi nợ theo quy định.