Đề xuất giảm thuế xuất khẩu urea từ 5% xuống 0% được doanh nghiệp đánh giá sẽ tạo thêm dư địa xử lý sản lượng dư thừa, giảm chi phí, mở rộng thị trường xuất khẩu và nâng sức cạnh tranh. Mặt khác, phần giảm thu từ thuế xuất khẩu có thể được bù đắp một phần khi lợi nhuận và thuế thu nhập doanh nghiệp tăng lên.
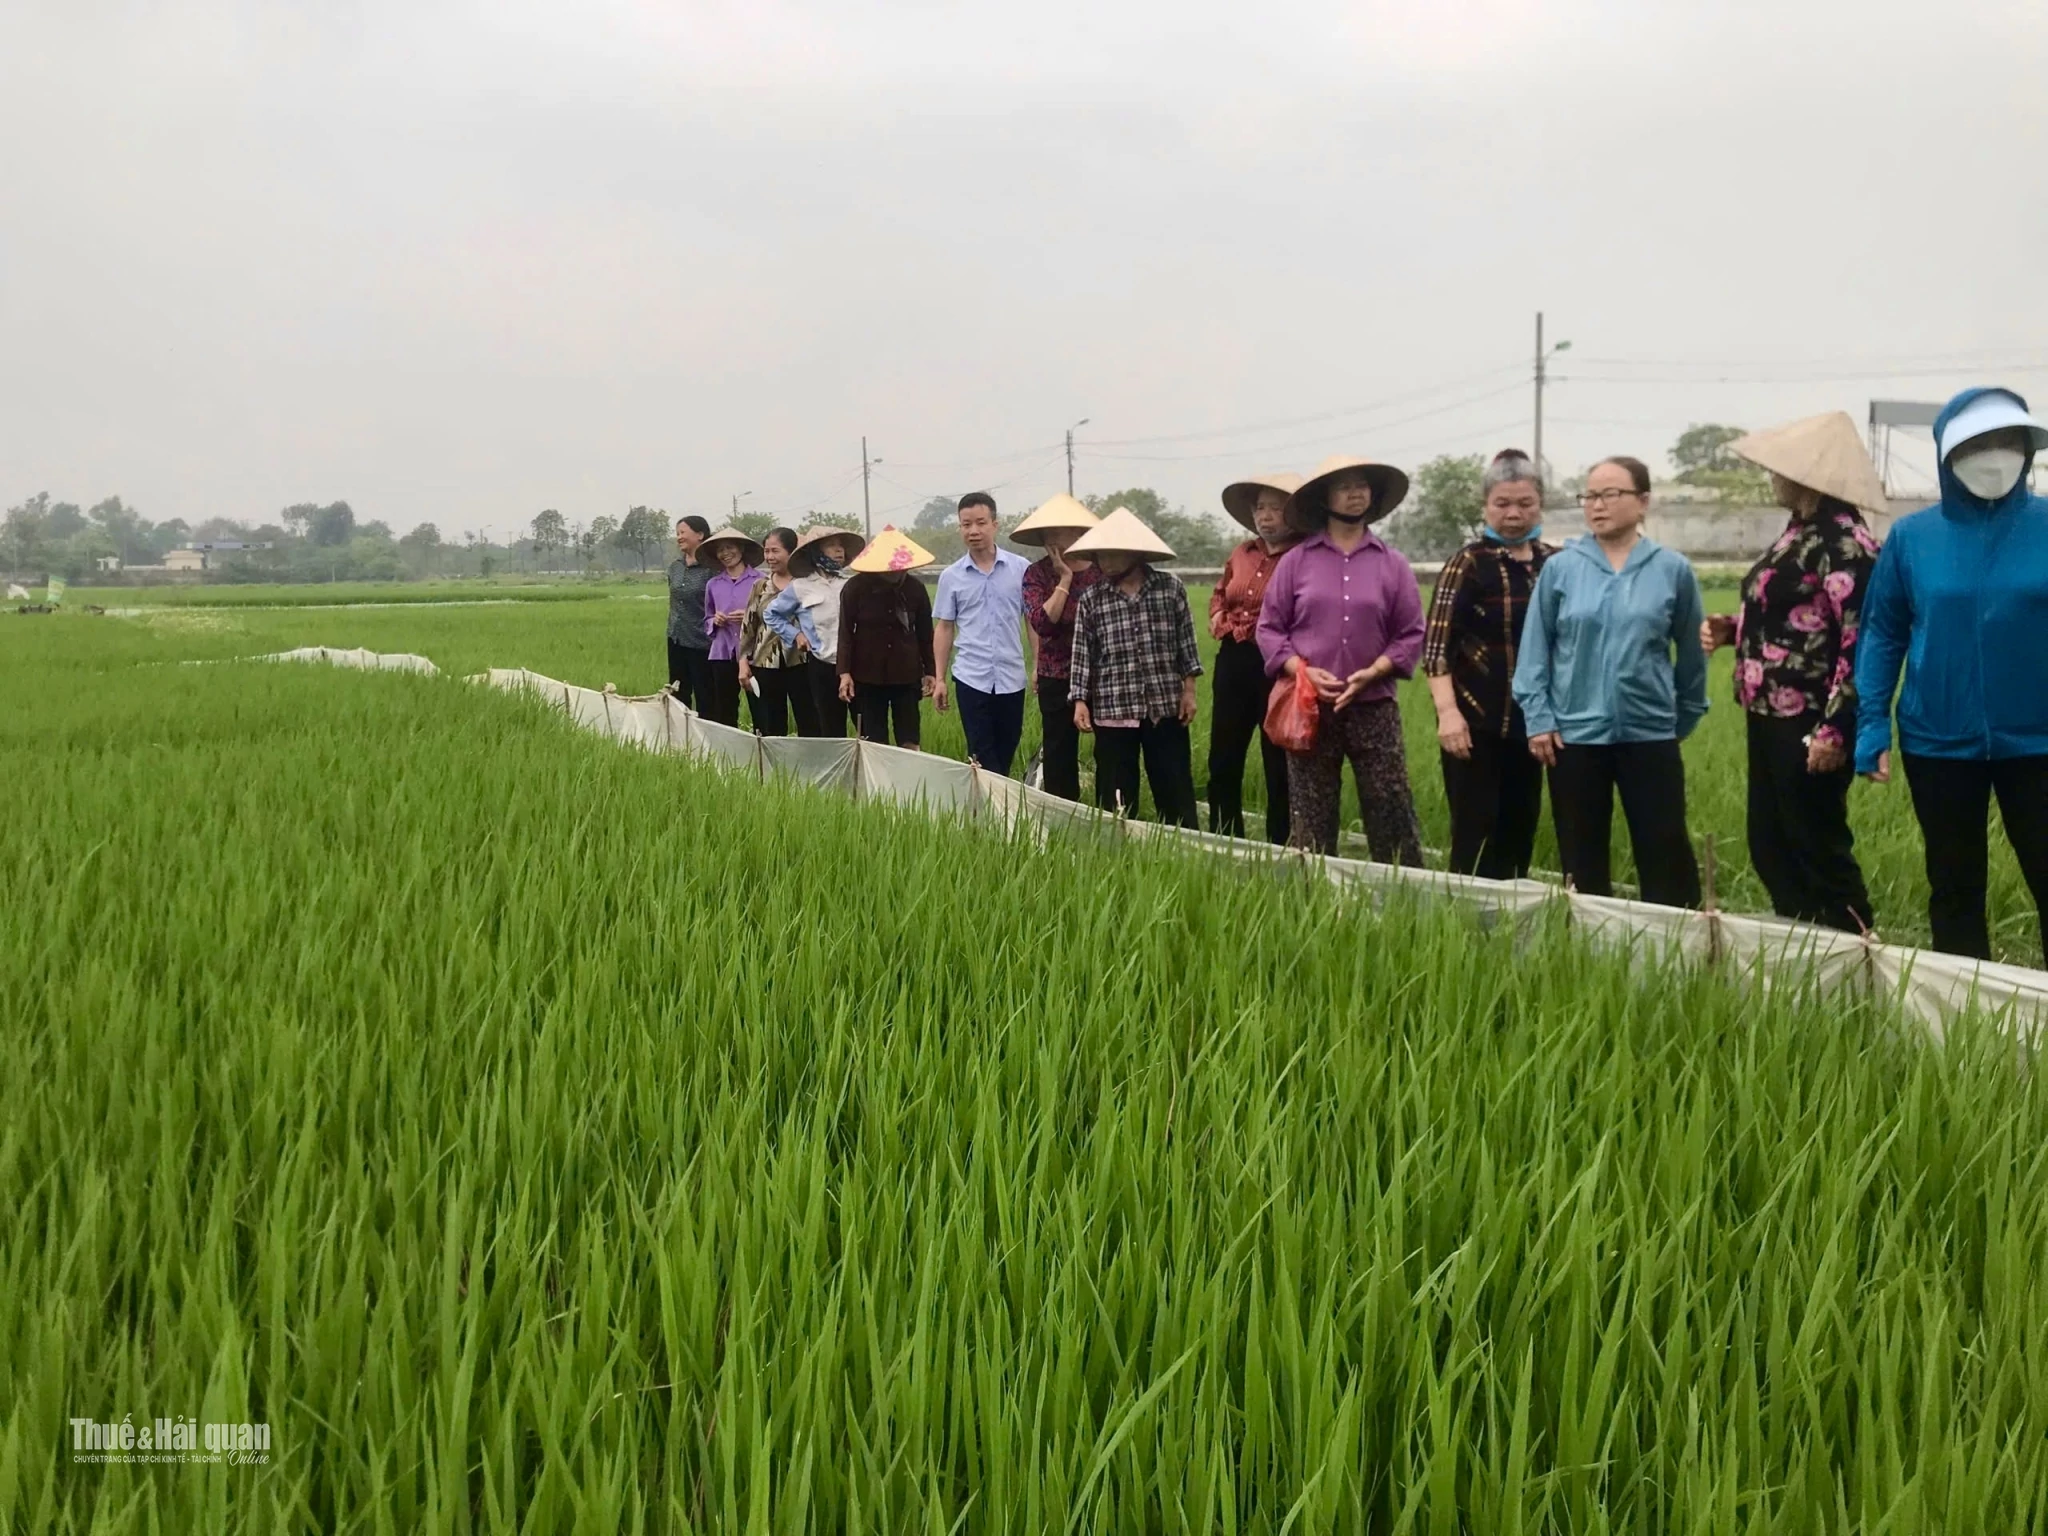 |
| Phân bón là một trong những yếu tố đầu vào thiết yếu đối với sản xuất nông nghiệp. Ảnh: Hương Quỳnh |
Giảm giá thành, nâng cao năng lực cạnh tranh
Phân bón là mặt hàng thiết yếu đối với sản xuất nông nghiệp, đồng thời là một trong những nhóm hàng Việt Nam có năng lực sản xuất và xuất khẩu đáng kể. Khi nguồn cung trong nước cơ bản đáp ứng nhu cầu, mở rộng thị trường xuất khẩu trở thành một trong những bài toán đặt ra với doanh nghiệp.
Theo ông Nguyễn Văn Mậu, thành viên Hội đồng quản trị Tập đoàn Công nghiệp - Năng lượng quốc gia Việt Nam (Petrovietnam), việc điều chỉnh thuế xuất khẩu urea là cần thiết trong bối cảnh năng lực sản xuất trong nước đã đáp ứng nhu cầu, thậm chí có sản lượng dư để xuất khẩu.
Hai nhà máy Đạm Phú Mỹ và Đạm Cà Mau hiện sản xuất khoảng 1,7 triệu tấn urea mỗi năm và còn khả năng tăng thêm nếu nâng công suất. Với sản lượng này, cùng với nguồn cung từ các nhà máy khác, thị trường trong nước cơ bản đã đủ, thậm chí có thể dư.
Trong bối cảnh đó, xuất khẩu trở thành một hướng đi cần thiết đối với doanh nghiệp. Thực tế, Đạm Phú Mỹ và Đạm Cà Mau đang đẩy mạnh xuất khẩu. Theo ông Mậu, nếu thuế xuất khẩu được điều chỉnh từ 5% xuống 0%, hoạt động xuất khẩu sẽ thuận lợi hơn, đồng thời góp phần xử lý sản lượng và hàng tồn kho.
Đây là vấn đề đáng lưu ý bởi phân bón có tính mùa vụ. Khi bước vào mùa vụ, nhu cầu của nông dân tăng và sản phẩm có thể được tiêu thụ tốt. Ngược lại, vào thời điểm nhu cầu trong nước thấp, doanh nghiệp phải tính đến việc đưa sản phẩm ra thị trường nước ngoài.
Đối với các nhà máy sử dụng khí thiên nhiên làm nguyên liệu sản xuất, bài toán đầu ra càng có ý nghĩa. Theo đại diện Petrovietnam, các nhà máy phải duy trì sản xuất liên tục, công suất liên tục, không thể tùy thời điểm mà dừng sản xuất hoặc ngừng tiếp nhận nguồn khí. Vì vậy, khi nhu cầu trong nước giảm, xuất khẩu là một trong những phương án giúp doanh nghiệp duy trì công suất, đồng thời xử lý lượng sản phẩm dư thừa.
Từ góc độ doanh nghiệp, tác động của việc giảm thuế vì thế không chỉ nằm ở chi phí xuất khẩu mà còn liên quan đến khả năng khai thác công suất và mở rộng thị trường trong dài hạn.
Một trong những vấn đề ông Mậu nhấn mạnh là yêu cầu nâng sức cạnh tranh trên thị trường quốc tế. Petrovietnam đang được giao chỉ tiêu tăng trưởng rất lớn, cùng với yêu cầu tăng trưởng chung của cả nước ở mức hai con số. Trong bối cảnh đó, một trong những chiến lược của doanh nghiệp là quốc tế hóa sản phẩm, tức phải nâng khả năng cạnh tranh với các sản phẩm trên thị trường quốc tế.
Việc điều chỉnh thuế xuất khẩu từ 5% xuống 0% sẽ góp phần giảm giá thành xuất khẩu, tạo điều kiện để doanh nghiệp gia tăng thị trường; phát triển quy mô sản xuất trong dài hạn.
Một tác động khác được doanh nghiệp tính toán là lợi nhuận. Khi mở rộng được thị trường và giảm chi phí, lợi nhuận của đơn vị có thể gia tăng. Khi đó, nguồn thu từ thuế thu nhập doanh nghiệp cũng có thể tăng, góp phần bù đắp khoản giảm thu ngân sách từ thuế xuất khẩu…
 |
| Chủ tịch Hiệp hội Phân bón Việt Nam Phùng Hà |
“Đây là chính sách có tác động dài hạn, vừa góp phần tạo nguồn thu bền vững, vừa củng cố sức cạnh tranh của doanh nghiệp”, ông Mậu nhấn mạnh.
Ở góc độ hiệp hội ngành hàng, ông Phùng Hà, Chủ tịch Hiệp hội Phân bón Việt Nam, cho biết nhiều quốc gia sản xuất, xuất khẩu urea trong khu vực như Trung Đông, Trung Quốc, Indonesia, Malaysia, Brunei không áp dụng thuế xuất khẩu đối với urea, qua đó tạo lợi thế cạnh tranh về giá cho sản phẩm của các nước này trên thị trường thế giới.
Việc giảm thuế xuất khẩu có thể góp phần giảm giá thành hàng Việt Nam ở nước ngoài, nâng sức cạnh tranh, tăng kim ngạch xuất khẩu và đa dạng hóa thị trường.
Chính sách này cũng tạo thuận lợi cho cơ quan Hải quan và doanh nghiệp trong quá trình thực hiện, góp phần quản lý chặt chẽ, hạn chế gian lận và khuyến khích đầu tư máy móc, sản xuất những mặt hàng có giá trị xuất khẩu cao hơn.
Giảm thuế xuất khẩu theo đặc điểm từng mặt hàng
Theo quy định hiện hành tại Nghị định số 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, urea, SOP và supe lân hiện cùng có thuế suất thuế xuất khẩu 5%.
Tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP, Bộ Tài chính đề xuất không điều chỉnh theo một mặt bằng chung mà phân loại từng mặt hàng trên cơ sở nguồn nguyên liệu, năng lực sản xuất, nhu cầu trong nước và mức độ sử dụng tài nguyên.
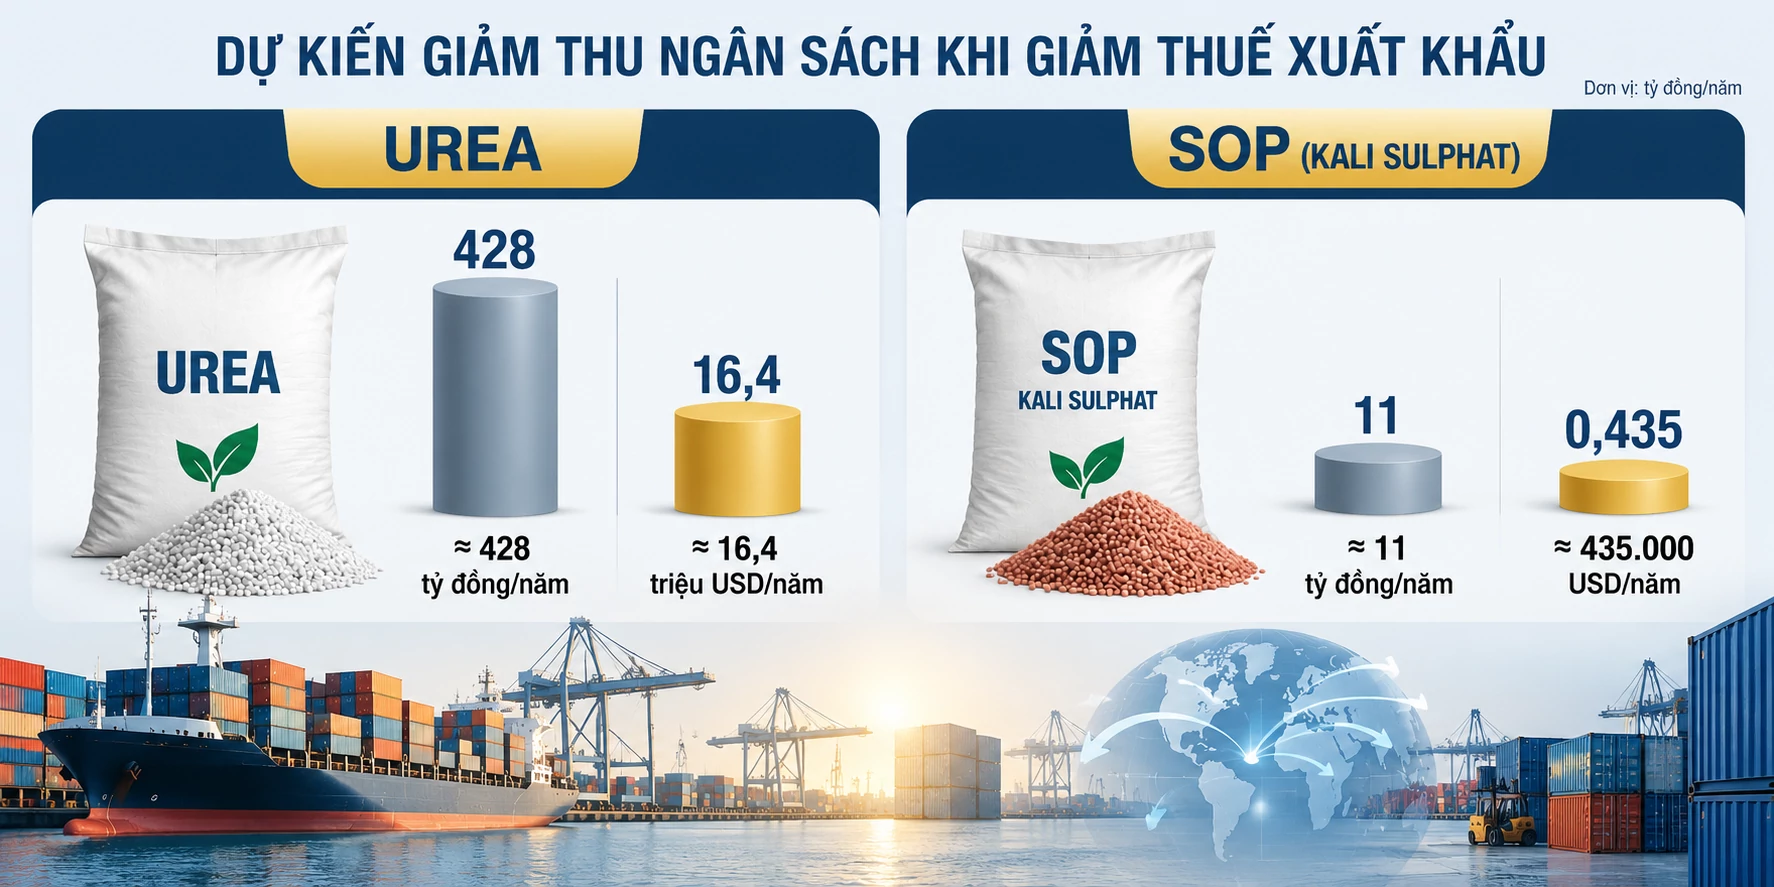
Cụ thể, đối với urea, Bộ Tài chính đề xuất giảm thuế xuất khẩu từ 5% xuống 0%.
Theo lý giải của cơ quan soạn thảo, năng lực sản xuất urea trong nước đã đáp ứng đủ nhu cầu và có sản lượng dư để xuất khẩu. Đồng thời, một số doanh nghiệp đã chủ động đầu tư máy móc, công nghệ để thu hồi và tận dụng nguồn khí tự nhiên, khí đồng hành phát sinh từ các giếng khoan trong quá trình khai thác dầu khí, góp phần sử dụng tiết kiệm, hiệu quả tài nguyên thiên nhiên.
 |
| Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Bộ Tài chính đánh giá việc giảm thuế xuất khẩu urea sẽ góp phần nâng cao năng lực cạnh tranh về giá của sản phẩm Việt Nam trên thị trường nước ngoài, tăng lợi nhuận của doanh nghiệp xuất khẩu, từ đó tăng thu ngân sách từ thuế thu nhập doanh nghiệp và bù đắp phần giảm thu từ thuế xuất khẩu.
Phương án này cũng hướng tới khuyến khích xuất khẩu, giảm nhập siêu, cải thiện cán cân thanh toán, góp phần ổn định kinh tế vĩ mô và đóng góp vào mục tiêu tăng trưởng, đồng thời vẫn bảo đảm nhu cầu trong nước.
Đối với phân kali sulphat (SOP), Bộ Tài chính đề xuất giảm thuế xuất khẩu từ 5% xuống 0% trên cơ sở tiếp thu ý kiến của Bộ Nông nghiệp và Môi trường.
SOP được sản xuất từ nguyên liệu nhập khẩu, không sử dụng tài nguyên khoáng sản trong nước; quy mô sản xuất không lớn và trong nước không ưa chuộng sử dụng loại phân bón này. Do đó, theo Bộ Tài chính, việc giảm thuế không tác động đáng kể đến nguồn cung và thị trường nội địa.
Trong khi đó, đối với supe lân, Bộ Tài chính đề xuất giữ nguyên thuế suất xuất khẩu 5%.
Khác với urea và SOP, phân supe lân trong nước được sản xuất hoàn toàn từ quặng phosphat khai thác trong tự nhiên, gồm quặng apatit hoặc phosphorit. Đây là nguồn tài nguyên khoáng sản không tái tạo và được sử dụng trong một số ngành công nghiệp công nghệ cao.
Trên cơ sở định hướng quản lý, sử dụng tiết kiệm tài nguyên thiên nhiên, ưu tiên nguồn tài nguyên trong nước cho chế biến sâu thành những sản phẩm có hàm lượng công nghệ và giá trị gia tăng cao, Bộ Tài chính trình Chính phủ không điều chỉnh thuế suất thuế xuất khẩu supe lân, tức giữ nguyên mức 5%.
Tuy nhiên, đối với mặt hàng này, Hiệp hội Phân bón Việt Nam kiến nghị, xem xét giảm thuế xuất khẩu từ 5% xuống 0% do lượng xuất khẩu vẫn còn khá thấp so với năng lực sản xuất.
Theo cơ quan soạn thảo, khác với urea và SOP, supe lân được sản xuất hoàn toàn từ quặng phosphat khai thác trong nước, chủ yếu là quặng apatit. Đây là nguồn tài nguyên khoáng sản không tái tạo, đồng thời là nguyên liệu có ý nghĩa đối với một số ngành công nghệ cao như sản xuất pin xe điện, chip bán dẫn.
Do đó, việc duy trì mức thuế hiện hành nhằm góp phần tiết kiệm tài nguyên, ưu tiên sử dụng quặng trong nước cho chế biến sâu và các sản phẩm có giá trị gia tăng cao.