Thứ tư 04/11/2026 13:32
Thời tiết: Hà Nội 32°C
Đà Nẵng 30°C
Cà Mau 32°C
Hải Phòng 31°C
TP Hồ Chí Minh 35°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Hỏi đáp
aa

Giấy đăng ký kiểm tra chất lượng không đồng nghĩa giấy phép nhập khẩu

Lê Bùi
Theo Cục Hải quan, giấy đăng ký kiểm tra xác nhận chất lượng và giấy phép nhập khẩu là hai loại chứng từ khác nhau trong hồ sơ hải quan. Vì vậy, không có cơ sở áp dụng quy định về thời điểm phải có giấy phép đối với chứng từ kiểm tra chất lượng.
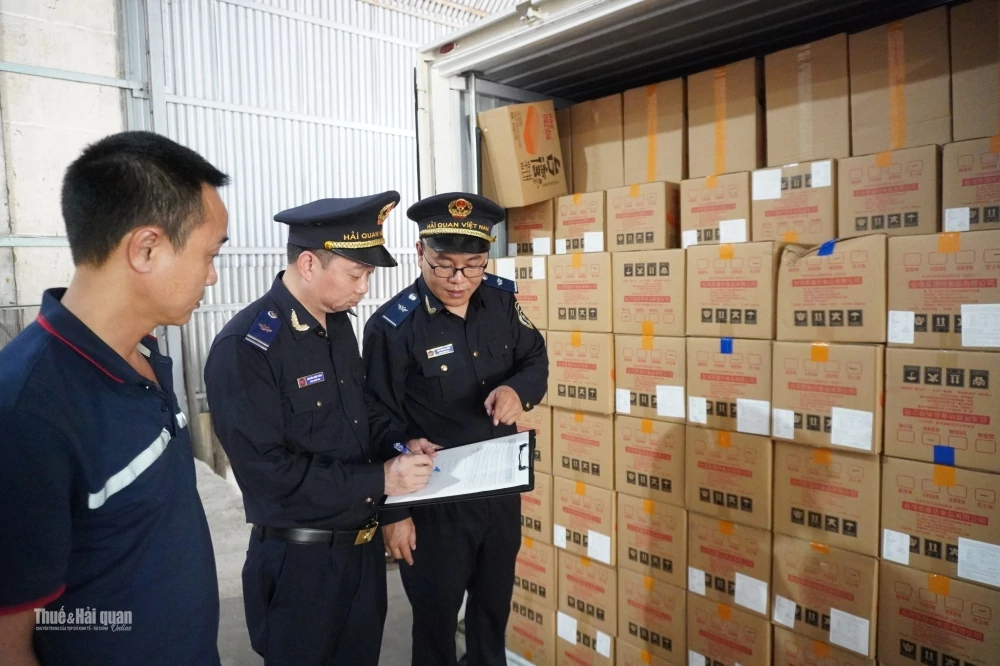
Công chức Hải quan kiểm tra hồ sơ thủ tục hàng nhập khẩu. Ảnh: H.Nụ

Cục Hải quan vừa có văn bản gửi Cục Chất lượng, Chế biến và Phát triển thị trường (Bộ Nông nghiệp và Môi trường) để làm rõ một số nội dung liên quan đến việc thực hiện pháp luật về chất lượng sản phẩm, hàng hóa.

Đối với việc xác định giấy đăng ký kiểm tra xác nhận chất lượng là giấy phép của cơ quan quản lý chuyên ngành, tại Công văn số 1948/CCPT-CL, Cục Chất lượng, Chế biến và Phát triển thị trường viện dẫn khoản 3 Điều 25 Nghị định số 08/2015/NĐ-CP, được sửa đổi, bổ sung tại Nghị định số 167/2025/NĐ-CP, và cho rằng trước ngày 1/7/2026, việc đăng ký tờ khai hải quan đối với các lô hàng thức ăn chăn nuôi nhập khẩu chỉ được thực hiện khi có giấy đăng ký kiểm tra xác nhận chất lượng được Cục Chăn nuôi và Thú y xác nhận.

Về nội dung này, Cục Hải quan cho biết, theo khoản 1 Điều 29 Luật Quản lý ngoại thương, quản lý theo giấy phép xuất nhập khẩu là biện pháp cấp giấy phép hoặc hình thức có giá trị pháp lý tương đương cho thương nhân để thực hiện hoạt động xuất nhập khẩu hàng hóa. Trong khi đó, giấy đăng ký kiểm tra xác nhận chất lượng là chứng từ được xác nhận trong quá trình thực hiện thủ tục kiểm tra nhà nước về chất lượng đối với hàng hóa nhập khẩu, không phải giấy phép nhập khẩu hoặc văn bản cho phép nhập khẩu.

Ngoài ra, khoản 1 Điều 24 Luật Hải quan năm 2014 thể hiện rõ “giấy phép xuất nhập khẩu” và “văn bản thông báo kết quả kiểm tra hoặc miễn kiểm tra chuyên ngành” trong hồ sơ hải quan là các chứng từ khác nhau. Do đó, việc một chứng từ do cơ quan quản lý chuyên ngành tiếp nhận, xác nhận không đồng nghĩa chứng từ đó là “giấy phép” theo khoản 3 Điều 25 Nghị định số 08/2015/NĐ-CP.

Vì vậy, Cục Hải quan cho rằng không có cơ sở áp dụng quy định về thời điểm phải có giấy phép tại khoản 3 Điều 25 Nghị định số 08/2015/NĐ-CP đối với giấy đăng ký kiểm tra xác nhận chất lượng phải có trước thời điểm đăng ký tờ khai hải quan.

Đối với vướng mắc đã nêu tại Công văn số 19637/CHQ-GSQL ngày 30/7/2026, Cục Hải quan đề nghị Cục Chất lượng, Chế biến và Phát triển thị trường phối hợp với Cục Chăn nuôi và Thú y hướng dẫn cụ thể việc xử lý các lô hàng đã đăng ký tờ khai hải quan, đăng ký kiểm tra chất lượng trước ngày 1/7/2026 nhưng chưa hoàn thành thủ tục kiểm tra nhà nước về chất lượng, làm cơ sở để cơ quan Hải quan giải quyết thủ tục thông quan theo quy định; đồng thời rà soát các trường hợp tương tự đối với hàng hóa thuộc phạm vi quản lý của Bộ Nông nghiệp và Môi trường để hướng dẫn thống nhất.

Trước đó, tại Công văn số 19637/CHQ-GSQL, Cục Hải quan nêu rõ vướng mắc đối với các lô hàng đã đăng ký tờ khai trước ngày 1/7/2026 nhưng từ thời điểm này không còn thuộc diện phải kiểm tra chất lượng. Theo khoản 3 Điều 29 Luật Hải quan, chính sách quản lý hàng hóa được áp dụng tại thời điểm đăng ký tờ khai. Khoản 3 Điều 97 Nghị định số 37/2026/NĐ-CP cũng quy định đến hết ngày 30/6/2026, việc phân loại và áp dụng biện pháp quản lý đối với hàng hóa nhóm 1, nhóm 2 tiếp tục thực hiện theo quy định trước đó.

Theo đó, các tờ khai hải quan và lô hàng đã đăng ký kiểm tra nhà nước về chất lượng trước ngày 1/7/2026 vẫn thực hiện theo các quy định tại Nghị định số 132/2008/NĐ-CP và các văn bản sửa đổi, bổ sung.

Cục Hải quan dẫn trường hợp nguyên liệu thức ăn chăn nuôi đăng ký nhập khẩu ngày 30/6/2026. Theo quy định tại thời điểm đăng ký, hàng hóa phải thực hiện kiểm tra nhà nước về chất lượng. Tuy nhiên, từ ngày 1/7/2026, theo Thông tư số 27/2026/TT-BNNMT, hàng hóa này được phân loại mức độ rủi ro trung bình và không phải thực hiện thủ tục kiểm tra nhà nước về chất lượng khi nhập khẩu.

Trường hợp doanh nghiệp đã đăng ký kiểm tra chất lượng ngày 29/6/2026 nhưng từ ngày 1/7/2026 Cục Chăn nuôi và Thú y không thực hiện thủ tục kiểm tra xác nhận chất lượng thức ăn chăn nuôi nhập khẩu, doanh nghiệp không đáp ứng đủ chứng từ kiểm tra chuyên ngành theo quy định tại thời điểm khai báo hải quan để làm cơ sở thông quan hàng hóa.

Để bảo đảm việc nhập khẩu hàng hóa được thông suốt, Cục Hải quan đề nghị Bộ Nông nghiệp và Môi trường hướng dẫn cụ thể việc kiểm tra chất lượng đối với nguyên liệu thức ăn chăn nuôi nêu trên và các lô hàng đã đăng ký tờ khai hải quan, đăng ký kiểm tra nhà nước về chất lượng trước ngày 1/7/2026 nhưng sau thời điểm này không thuộc danh mục hàng hóa có mức độ rủi ro cao.


Tin bài có thể bạn quan tâm

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Triển khai nộp lệ phí trước bạ tự động trên cơ sở dữ liệu hóa đơn

Triển khai nộp lệ phí trước bạ tự động trên cơ sở dữ liệu hóa đơn

Người mua ô tô, xe máy thuộc phạm vi áp dụng có thể không phải nộp hồ sơ khai lệ phí trước bạ khi cơ quan Thuế đã kết nối, khai thác đầy đủ thông tin, dữ liệu cần thiết. Thông báo nộp tiền lệ phí trước bạ sẽ được hệ thống tự động tạo lập và gửi đến người nộp thuế xác nhận, thực hiện nghĩa vụ tài chính.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Đối với nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán.
Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Khoản tiền lương trả thêm khi làm việc ban đêm bằng 35% tiền lương ngày làm việc bình thường thuộc diện miễn thuế thu nhập cá nhân nếu đáp ứng quy định. Đồng thời, việc khấu trừ thuế đối với tiền lương chi trả sau khi người lao động nghỉ việc cũng được cơ quan Thuế làm rõ.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Khi thông tin xác định nghĩa vụ tài chính về đất đai thay đổi và có hồ sơ điều chỉnh do cơ quan có thẩm quyền chuyển đến, cơ quan Thuế thực hiện tính lại, thông báo số tiền sử dụng đất phải nộp theo quy định.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.
Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Trước vướng mắc của Công ty China Tianchen Engineering Corporation (Trung Quốc) về khai báo địa điểm xếp hàng và điều kiện hưởng ưu đãi thuế theo Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), Cục Hải quan đã có văn bản hướng dẫn cụ thể.