Việc hoàn trả đất thuê khi doanh nghiệp chấm dứt dự án có thể phát sinh yêu cầu xử lý hóa đơn điện tử, kê khai thuế đối với thu nhập từ chuyển nhượng bất động sản và thuế sử dụng đất phi nông nghiệp. Nghĩa vụ cụ thể phải được xác định trên cơ sở bản chất giao dịch, hợp đồng và hồ sơ thực tế.
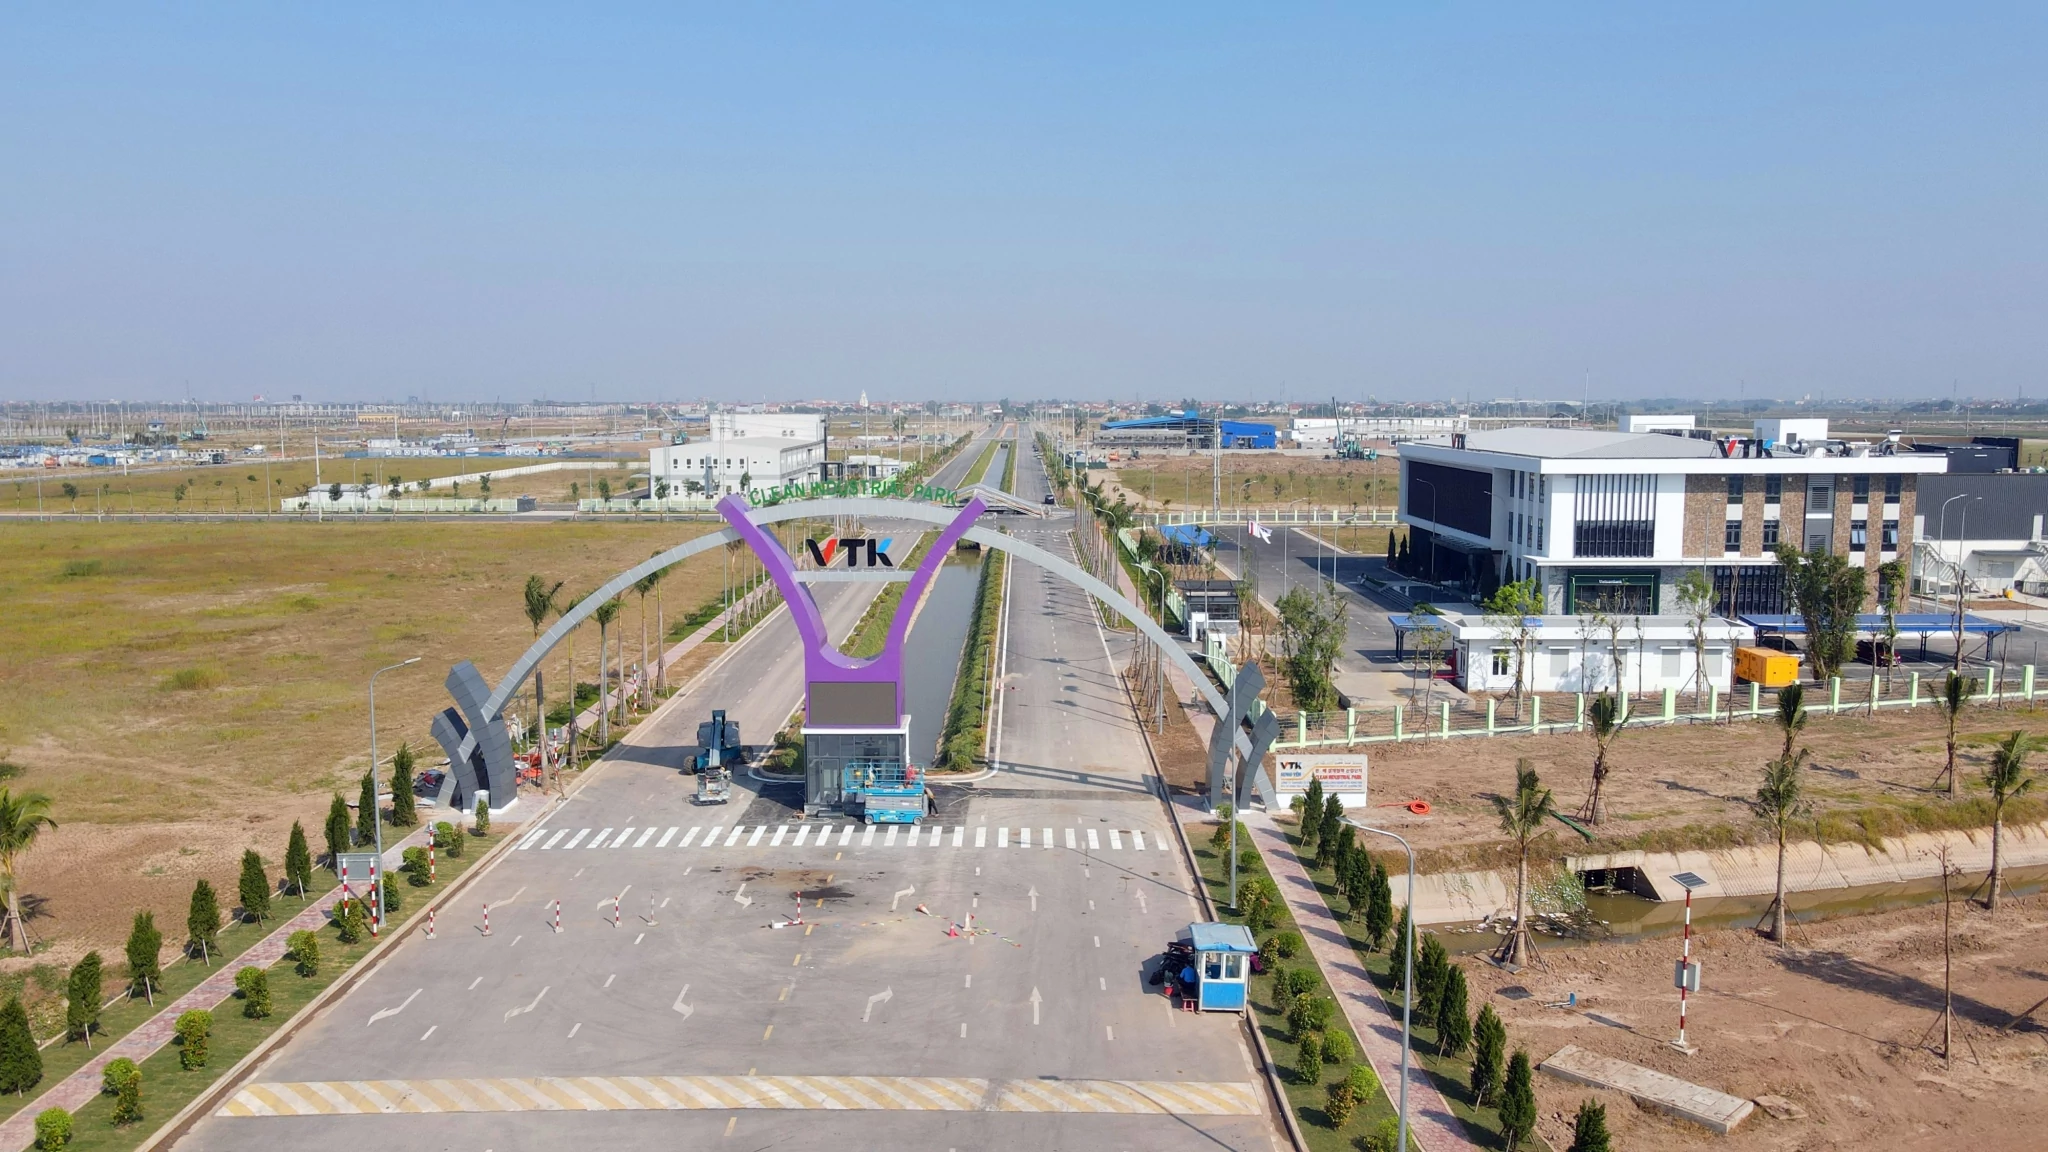 |
| Doanh nghiệp có trách nhiệm kê khai nghĩa vụ thuế theo quy định khi hoàn trả đất thuê khu công nghiệp. Ảnh: investvietnam.vn. |
Thuế tỉnh Hưng Yên vừa có văn bản số 14425/HYE-QLDN1 hướng dẫn Công ty TNHH Đầu tư và Phát triển khu công nghiệp VTK Hưng Yên (Công ty VTK) xử lý hóa đơn và thực hiện nghĩa vụ thuế khi bên thuê lại đất chấm dứt dự án.
Theo Thuế tỉnh Hưng Yên, Công ty TNHH SCC Vina thuê hạ tầng khu công nghiệp của Công ty VTK, đã nhận bàn giao đất, thanh toán đầy đủ tiền thuê hạ tầng và được cơ quan có thẩm quyền cấp giấy chứng nhận quyền sử dụng đất. Khi SCC Vina trả lại đất thuê, việc lập hóa đơn giá trị gia tăng không chỉ được xác định dựa trên tên gọi “hoàn trả”, mà phải căn cứ tình hình thực tế và thỏa thuận trong hợp đồng giữa hai bên.
Quy định về hóa đơn điện tử yêu cầu hóa đơn phải phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Đối với trường hợp trả lại hàng hóa, dịch vụ, người bán và người mua phải có đầy đủ hồ sơ, chứng từ liên quan, đồng thời xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Trường hợp việc hoàn trả quyền sử dụng đất hình thành hoạt động chuyển nhượng bất động sản, Công ty TNHH SCC Vina phải kê khai thuế đối với thu nhập từ chuyển nhượng bất động sản theo quy định tại Nghị định số 320/2025/NĐ-CP của Chính phủ.
Đối với thuế sử dụng đất phi nông nghiệp, khi nhận hoàn trả quyền sử dụng đất từ SCC Vina, Công ty VTK có trách nhiệm kê khai nghĩa vụ thuế theo quy định; đồng thời nộp hồ sơ khai thuế chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ hoặc từ khi thay đổi căn cứ tính thuế làm tăng, giảm số thuế phải nộp.
Hướng dẫn của Thuế tỉnh Hưng Yên cho thấy, doanh nghiệp cần rà soát đồng thời hợp đồng, giấy chứng nhận quyền sử dụng đất, chứng từ thanh toán và bản chất giao dịch trước khi xử lý hóa đơn. Việc xác định đúng trách nhiệm của từng bên ngay khi hoàn trả đất sẽ giúp hạn chế sai sót trong kê khai và rủi ro phát sinh nghĩa vụ thuế về sau.





