Ngày 3/11, tại Hội nghị đối thoại với hơn 200 doanh nghiệp làm thủ tục xuất nhập khẩu trên địa bàn Đồng Tháp và An Giang, Chi cục Hải quan khu vực XX đã giải đáp nhiều vướng mắc về số hóa chứng từ, làm sạch dữ liệu, lưu trữ hồ sơ điện tử... nhằm chuẩn bị cho việc triển khai thông quan tập trung.
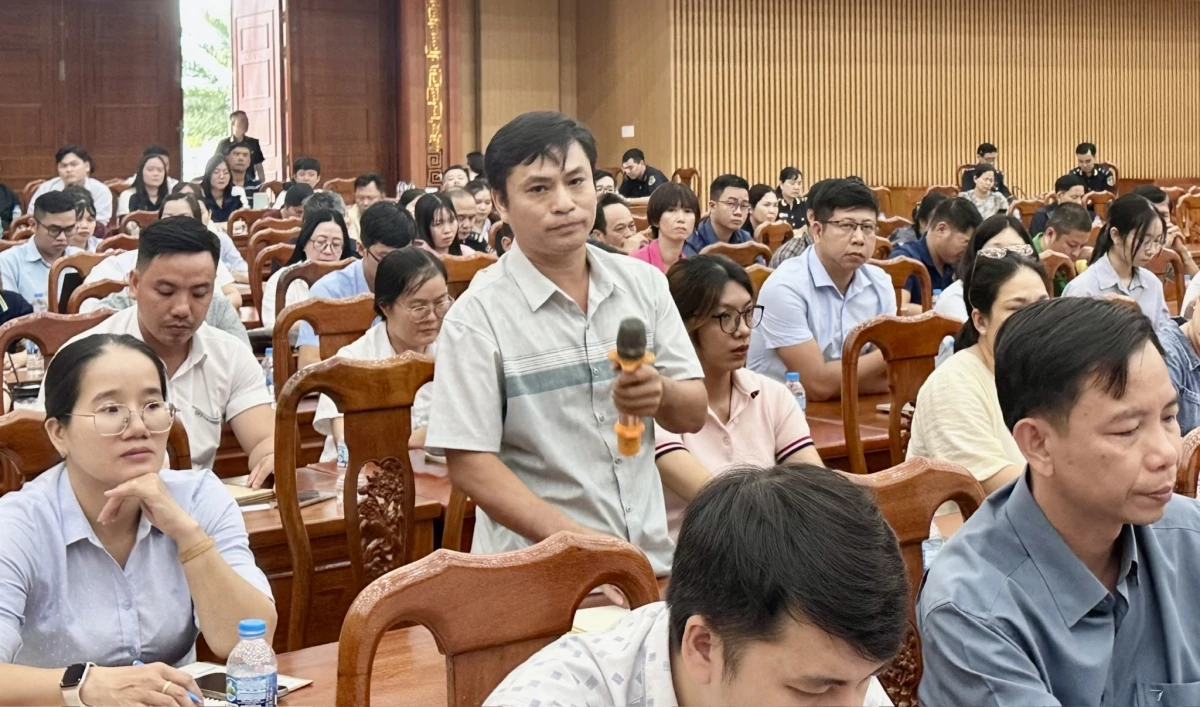 |
| Doanh nghiệp nêu vướng mắc tại hội nghị đã được cơ quan Hải quan hướng dẫn cụ thể. Ảnh: T.Hòa |
Số hóa chứng từ, làm sạch dữ liệu trước năm 2027
Giải đáp thắc mắc của một số doanh nghiệp khi thực hiện thông quan tâm trung có ảnh hưởng đến việc thông quan hàng hóa hay không, ông Nguyễn Thanh Sang, Chi cục trưởng Chi cục Hải quan khu vực XX cho biết, thực hiện Nghị quyết số 57-NQ/TW, ngành Hải quan đang thí điểm thông quan tập trung, tiến tới hải quan số. Vì vậy, số hóa chứng từ là khâu nghiệp vụ quan trọng, bảo đảm việc khai báo, thông quan hàng hóa được thực hiện hoàn toàn trên môi trường số.
Hiện phần lớn tờ khai xuất nhập khẩu tại các cửa khẩu thuộc địa bàn quản lý của Chi cục Hải quan khu vực XX thuộc diện miễn kiểm tra thực tế hàng hóa, sẽ tạo thuận lợi cho việc triển khai thông quan tập trung.
Một nội dung được nhiều doanh nghiệp quan tâm là yêu cầu làm sạch dữ liệu hải quan. Lãnh đạo Chi cục Hải quan khu vực XX thông tin, theo Công văn số 23474/CHQ-CNTT ngày 26/10/2026 của Cục Hải quan, từ ngày 1/1/2027, cơ quan Hải quan sẽ khóa tài khoản khai báo đối với doanh nghiệp chưa thực hiện hoặc chưa hoàn thành việc rà soát, làm sạch dữ liệu. Tài khoản chỉ được mở lại sau khi doanh nghiệp hoàn thành yêu cầu này. Trong thời gian rà soát đến hết ngày 31/12/2026, doanh nghiệp vẫn thực hiện khai báo hải quan bình thường.
Đối với số hóa chứng từ, từ ngày 15/10 đến 15/11/2026, cơ quan Hải quan triển khai thử nghiệm khai chứng từ điện tử theo định dạng dữ liệu tại Quyết định số 1434/QĐ-CHQ. Doanh nghiệp có nhu cầu tham gia gửi văn bản đến Ban Công nghệ thông tin và Thống kê hải quan để được hướng dẫn, kết nối hệ thống. Hiện các nội dung về thời gian triển khai chính thức, cách thức khai báo, đăng ký tài khoản và chữ ký số vẫn chưa có hướng dẫn chính thức.
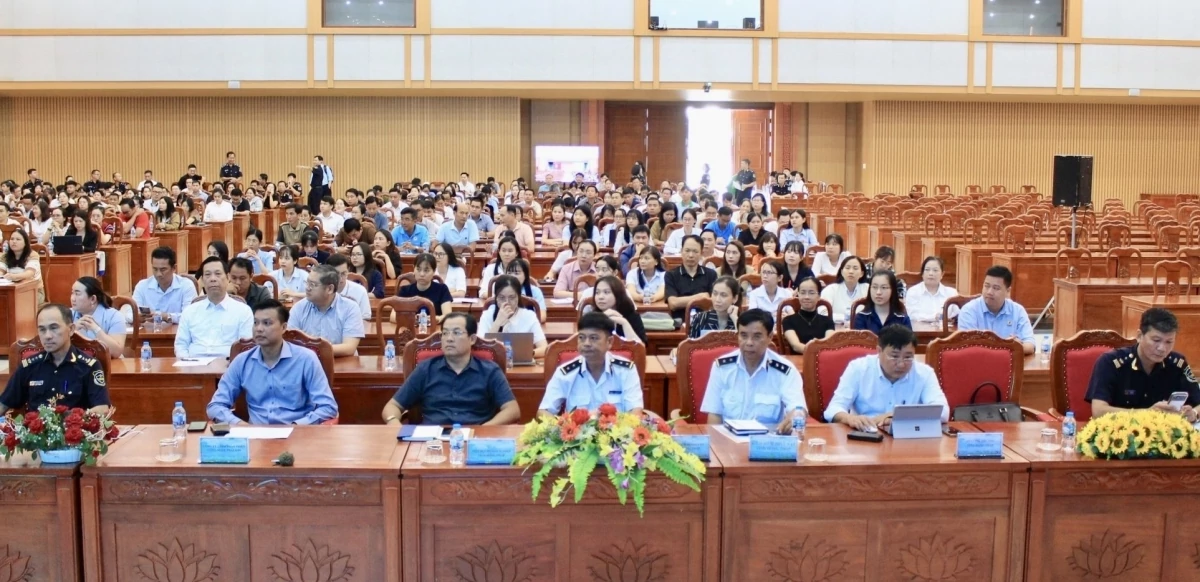 |
| Hơn 200 doanh nghiệp tham dự hội nghị đối thoại của Hải quan khu vực XX. Ảnh: D.Út |
Để chuẩn bị cho việc triển khai thông quan tập trung và hải quan số được thuận lợi, Chi cục Hải quan khu vực XX đã phối hợp với Công ty Thái Sơn - doanh nghiệp cung cấp phần mềm tổ chức tập huấn, hướng dẫn doanh nghiệp số hóa chứng từ, thống nhất cách thức thực hiện thủ tục hải quan.
Trách nhiệm lưu trữ chứng từ sau số hóa
Về trách nhiệm lưu trữ chứng từ sau số hóa, trước câu hỏi của đại diện Tổng công ty Điện lực miền Nam về việc có phải lưu giữ, xuất trình bản giấy khi kiểm tra sau thông quan hay không, Chi cục Hải quan khu vực XX dẫn khoản 2 Điều 18 Luật Hải quan hướng dẫn cho doanh nghiệp.
Theo đó, người khai hải quan phải lưu giữ hồ sơ hải quan đối với hàng hóa đã thông quan trong thời hạn 5 năm kể từ ngày đăng ký tờ khai, cùng sổ sách, chứng từ kế toán và các chứng từ liên quan theo quy định.
Theo Điều 16a, doanh nghiệp có trách nhiệm lưu giữ bản chính chứng từ thuộc hồ sơ hải quan và xuất trình khi cơ quan Hải quan kiểm tra sau thông quan. Bản chính có thể là chứng từ điện tử hoặc chứng từ giấy. Đối với chứng từ giấy đã nộp cho cơ quan Hải quan, doanh nghiệp phải lưu bản chụp; chứng từ điện tử phải được lưu dưới dạng điện tử theo Luật Giao dịch điện tử.
Đối với vướng mắc của Công ty TNHH Miễn thuế Dinh Bà về báo cáo quyết toán và hệ thống sổ sách điện tử, Chi cục hướng dẫn thực hiện theo khoản 3 Điều 19 Nghị định số 273. Theo đó, doanh nghiệp kinh doanh hàng miễn thuế lập báo cáo quyết toán theo nguyên tắc nhập - xuất - tồn kho, sử dụng Mẫu số 05 Phụ lục II ban hành kèm theo Nghị định và gửi qua hệ thống xử lý dữ liệu điện tử hải quan. Trường hợp hệ thống gặp sự cố, doanh nghiệp xuất trình báo cáo theo Mẫu số 05/BCQT Phụ lục III.
Doanh nghiệp cũng phải cung cấp hồ sơ hải quan, chứng từ kế toán, sổ kế toán, chứng từ bán hàng và giấy tờ liên quan khi cơ quan Hải quan yêu cầu kiểm tra báo cáo quyết toán.
Liên quan đến việc lưu trữ, trích xuất hồ sơ điện tử, Chi nhánh Công ty TNHH Hàng miễn thuế JALUX TASECO tại Phú Quốc phản ánh khó khăn trong việc lưu trữ và chứng minh tình trạng phê duyệt chứng từ.
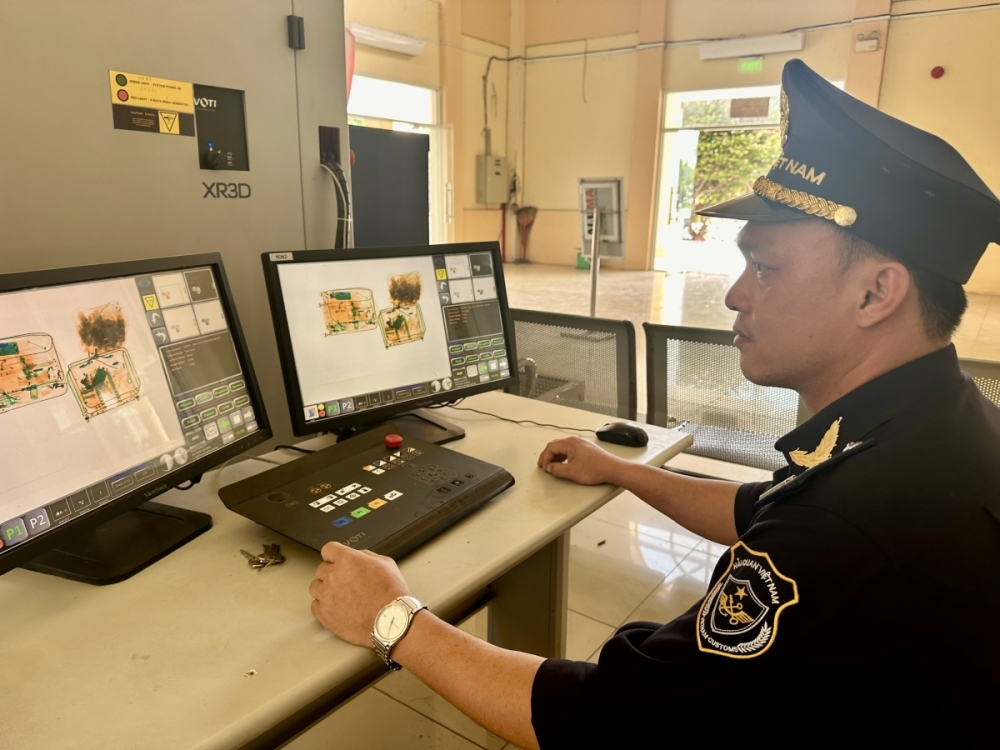 |
| Hải quan khu vực XX ứng dụng máy soi trong kiểm tra hàng hóa, hành lý . Ảnh: T. Hòa |
Giải đáp vấn đề này, Chi cục cho biết hệ thống quản lý cửa hàng miễn thuế của cơ quan Hải quan ghi nhận hoạt động của kho, cửa hàng sau khi doanh nghiệp truyền dữ liệu. Phần mềm Bravo do doanh nghiệp sử dụng được phát triển bởi đơn vị thứ ba, phải đáp ứng các tiêu chí kết nối, truyền nhận dữ liệu với hệ thống hải quan.
Trạng thái chứng từ được thể hiện trên hệ thống gồm đã duyệt, chưa duyệt hoặc bị từ chối để doanh nghiệp điều chỉnh, truyền lại. Đối với việc in ấn, trích xuất dữ liệu và hiển thị trạng thái phê duyệt trên phần mềm Bravo, doanh nghiệp cần liên hệ nhà cung cấp để được hỗ trợ. Hiện cơ quan Hải quan chỉ hỗ trợ tìm kiếm, xem lại chứng từ đã duyệt, chưa có chức năng trích xuất dữ liệu dạng tệp hoặc in chứng từ doanh nghiệp đã truyền.
Về nộp thuế điện tử, cơ quan Hải quan cho biết Cục Hải quan đã ký thỏa thuận phối hợp thu ngân sách nhà nước 24/7 với các ngân hàng, tạo điều kiện để doanh nghiệp nộp thuế bất cứ lúc nào qua hệ thống điện tử. Trường hợp doanh nghiệp đã nộp thuế nhưng hệ thống chưa cập nhật thông tin chỉ xảy ra cá biệt và sẽ được xem xét, xử lý ngay... các doanh nghiệp yên tâm thực hiện.


















