Bộ Tài chính vừa ban hành Thông tư số 135/2026/TT-BTC sửa đổi, bổ sung một số quy định về thuế tài nguyên, trong đó làm rõ cách xác định sản lượng tài nguyên tính thuế, trách nhiệm cập nhật cơ sở dữ liệu và công khai bảng giá tính thuế. Thông tư có hiệu lực từ ngày 9/9/2026 và áp dụng từ kỳ tính thuế tài nguyên năm 2026.
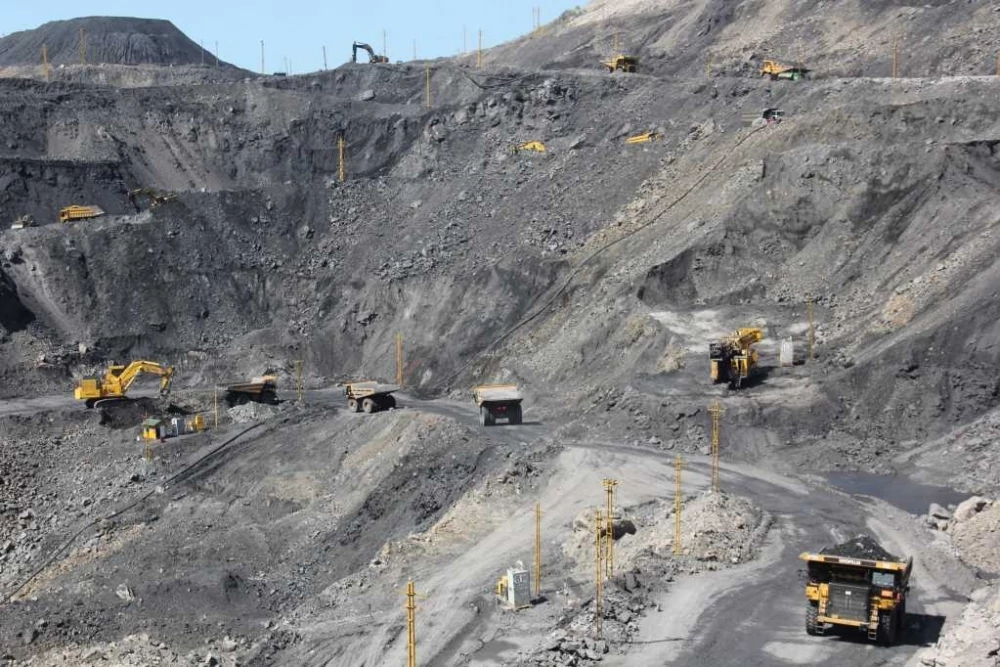 |
| Chính sách mới điều chỉnh cơ chế quản lý Bảng giá tính thuế tài nguyên. Ảnh: quangninh.gpv.vn. |
Ngày 9/9/2026, Bộ Tài chính ban hành Thông tư số 135/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 152/2015/TT-BTC ngày 2/10/2015 hướng dẫn về thuế tài nguyên, được sửa đổi, bổ sung bởi Thông tư số 41/2024/TT-BTC.
Một trong những nội dung đáng chú ý của Thông tư số 135/2026/TT-BTC là quy định lại việc xác định sản lượng tài nguyên tính thuế, đồng thời điều chỉnh cơ chế xây dựng, cập nhật và công khai bảng giá tính thuế tài nguyên.
Theo Thông tư số 135/2026/TT-BTC, sản lượng tài nguyên tính thuế được xác định là tổng sản lượng tài nguyên khai thác trong năm, không phân biệt tài nguyên đang tồn kho hay đang trong quá trình chế biến, vận chuyển.
Quy định này cũng xử lý trường hợp sản lượng bán ra bao gồm cả sản lượng sản phẩm tài nguyên và sản lượng sản phẩm công nghiệp.
Sản lượng tài nguyên tính thuế là tổng sản lượng tài nguyên khai thác trong năm, không phân biệt tồn kho hay đang trong quá trình chế biến hoặc vận chuyển.
Trường hợp trong sản lượng ra vừa có sản lượng sản phẩm tài nguyên vừa có sản lượng sản phẩm công nghiệp thì phải quy đổi từ tài nguyên có trong sản lượng sản phẩm tài nguyên và sản phẩm công nghiệp ra sản lượng tài nguyên khai thác theo định mức sử dụng tài nguyên do người nộp thuế tự xác định.
Đáng chú ý, trường hợp áp dụng định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm do người nộp thuế tự xác định mà số thuế tài nguyên phải nộp thấp hơn số thuế tính theo định mức sử dụng tài nguyên do UBND cấp tỉnh ban hành đối với cùng một loại tài nguyên, thì áp dụng định mức sử dụng tài nguyên do UBND cấp tỉnh ban hành.
Một nội dung khác được điều chỉnh là cơ chế quản lý Bảng giá tính thuế tài nguyên.
Theo đó, UBND tỉnh có trách nhiệm chỉ đạo sở tài chính chủ trì, phối hợp với các cơ quan liên quan xây dựng bản giá tính thuế tài nguyên áp dụng tại địa phương; rà soát biến động của thị trường để điều chỉnh bảng giá tính thuế tài nguyên phù hợp với quy định. Đồng thời chỉ đạo cơ quan Thuế, tài chính, nông nghiệp và môi trường và các cơ quan liên quan thực hiện quản lý theo hướng dẫn.
Sau khi bảng giá tính thuế tài nguyên được ban hành, Bộ Tài chính (Cục Thuế) cập nhật cơ sở dữ liệu giá tính thuế tài nguyên. Cơ quan Thuế địa phương có trách nhiệm công khai Bảng giá tính thuế tài nguyên trên cổng thông tin điện tử của cơ quan mình.
Bên cạnh các nội dung trên, Thông tư số 135/2026/TT-BTC bãi bỏ một số quy định tại Thông tư số 152/2015/TT-BTC, trong đó có nhiều ví dụ tại Điều 5 và Điều 6; bãi bỏ nội dung liên quan đến chi phí chế biến trong một số trường hợp xác định giá tính thuế; đồng thời bỏ một số cụm từ được quy định trước đây để phù hợp với cơ chế quản lý mới.
Đồng thời bãi bỏ khoản 2 và khoản 3 Điều 2 Thông tư số 41/2024/TT-BTC liên quan đến một số nội dung sửa đổi, bổ sung Thông tư số 44/2017/TT-BTC về khung giá tính thuế tài nguyên đối với nhóm, loại tài nguyên có tính chất lý, hóa giống nhau và Thông tư số 152/2015/TT-BTC.