Thay vì để người nộp thuế tự kê khai, tổng hợp nhiều thửa đất, Thuế TP. Đà Nẵng đề xuất từng bước chuyển sang cơ chế cơ quan Thuế chủ động tổng hợp, xác định nghĩa vụ tài chính trên cơ sở dữ liệu đất đai, dữ liệu dân cư và dữ liệu người nộp thuế.
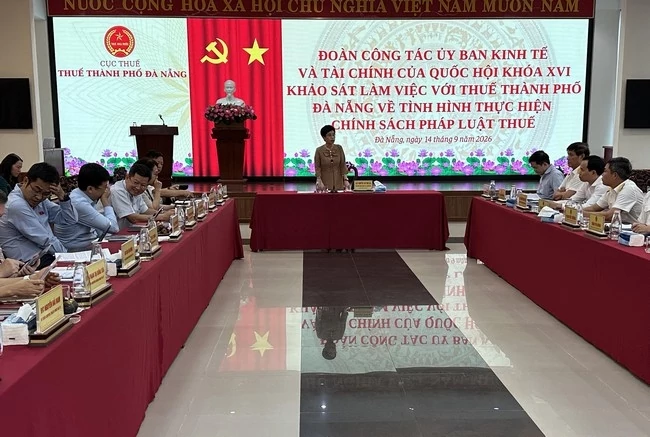 |
| Tại buổi làm việc, Thuế TP Đà Nẵng đã kiến nghị một số nội dung liên quan đến xác định nghĩa vụ tài chính, dữ liệu đất đai và căn cứ tính thuế tài nguyên. Ảnh: Thuế TP. Đà Nẵng. |
Người dân tự tổng hợp nhiều thửa đất, dữ liệu chưa đồng bộ
Đoàn công tác Ủy ban Kinh tế và Tài chính của Quốc hội khóa XVI đã có buổi làm việc với Thuế TP. Đà Nẵng về các dự án luật sửa đổi, bổ sung một số điều của Luật thuế Thu nhập doanh nghiệp (TNDN), Luật thuế Sử dụng đất phi nông nghiệp, Luật thuế Tài nguyên và việc thực hiện Nghị quyết 107/2023/QH15 về thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Tại buổi làm việc, Thuế Tp. Đà Nẵng đã kiến nghị một số nội dung trong đó bao gồm những vấn đề liên quan đến xác định nghĩa vụ thuế, dữ liệu đất đai và căn cứ tính thuế tài nguyên.
Cụ thể, với thuế sử dụng đất phi nông nghiệp, một trong những khó khăn được Thuế TP. Đà Nẵng nêu ra là việc xác định hạn mức đất ở trong bối cảnh thông tin đất đai liên tục biến động.
Việc tách thửa, hợp thửa, chuyển quyền sử dụng đất hoặc thay đổi người sử dụng đất khiến thông tin trên hồ sơ thường xuyên thay đổi. Trong khi đó, dữ liệu lịch sử biến động đất đai chưa đồng bộ, đầy đủ và thuận tiện cho cơ quan Thuế tra cứu.
Do vậy, trong nhiều trường hợp, cơ quan Thuế phải phối hợp với cơ quan quản lý đất đai và chính quyền địa phương để xác định nguồn gốc, quá trình biến động và người sử dụng đất, từ đó áp dụng đúng hạn mức đất ở.
Vướng mắc rõ hơn khi một người có nhiều thửa đất trong cùng tỉnh, thành phố. Theo quy định, người nộp thuế phải kê khai từng thửa và kê khai tổng hợp tại cơ quan Thuế. Nhưng nếu các thửa nằm tại nhiều xã, phường, có biến động về người sử dụng hoặc dữ liệu giữa cơ quan Thuế và cơ quan đất đai chưa được cập nhật đầy đủ, việc xác định diện tích vượt hạn mức trở nên phức tạp.
Đáng chú ý, với người có nhiều thửa đất ở các tỉnh, thành phố khác nhau, việc đăng ký, khai, tính và nộp thuế được thực hiện tại cơ quan Thuế cơ sở nơi có quyền sử dụng đất. Theo Thuế TP. Đà Nẵng, cách thức này có thể dẫn tới sự khác biệt trong xác định hạn mức giữa người có nhiều thửa đất trong cùng một địa phương và người có đất ở nhiều địa phương.
Từ thực tế trên, Thuế TP. Đà Nẵng đề xuất thay đổi cách tiếp cận. Cụ thể, thay vì để người nộp thuế tự kê khai, tổng hợp nhiều thửa đất, có thể từng bước chuyển sang cơ chế cơ quan Thuế chủ động tổng hợp, xác định nghĩa vụ tài chính dựa trên dữ liệu đất đai, dữ liệu người nộp thuế và dữ liệu dân cư được kết nối, chia sẻ theo quy định.
Trong thời gian chưa đủ điều kiện tự động hoàn toàn, địa phương đề xuất xây dựng ứng dụng điện tử hỗ trợ người nộp thuế kê khai các thửa đất, tự động tổng hợp diện tích, xác định hạn mức và số thuế phải nộp, qua đó giảm sai sót và chi phí tuân thủ.
Một vấn đề khác được đặt ra là thuế đối với phần diện tích đất vượt hạn mức. Theo số liệu năm 2025 do Thuế TP. Đà Nẵng cung cấp, số thu đối với phần diện tích vượt hạn mức so với trong hạn mức tại toàn thành phố đạt khoảng 78%. Qua thực tiễn quản lý, cơ quan Thuế cho rằng biểu thuế suất lũy tiến từng phần đối với đất ở có tác dụng phân định nghĩa vụ giữa diện tích trong và vượt hạn mức.
Thuế TP. Đà Nẵng kiến nghị tiếp tục nghiên cứu điều chỉnh theo hướng mức thuế suất tăng tương ứng với mức độ vượt hạn mức, nhất là trường hợp diện tích đất vượt quá nhiều lần hạn mức.
Cơ quan Thuế cũng đề cập việc miễn thuế đối với đất sử dụng cho giáo dục, đào tạo. Thực tế có những trường hợp phải phối hợp với cơ quan quản lý đất đai và cơ quan chuyên ngành để xác định mục đích sử dụng đất, tính chất hoạt động của cơ sở và điều kiện hưởng ưu đãi.
Vì vậy, đề nghị quy định rõ hơn tiêu chí xác định cơ sở giáo dục, đào tạo thuộc diện được miễn thuế, căn cứ xác định diện tích đất được miễn cũng như trách nhiệm của cơ quan có thẩm quyền trong việc xác nhận điều kiện miễn thuế.
Cần rõ căn cứ tính thuế tài nguyên
Không chỉ thuế đất, thực tiễn quản lý thuế tài nguyên cũng đang đặt ra những vấn đề cần làm rõ.
Theo Thuế TP. Đà Nẵng, trên địa bàn đang khai thác nhiều loại tài nguyên như đất, đá, cát, sỏi, vàng, đá vôi, nước thiên nhiên, than và yến sào thiên nhiên. Trong đó, chủ yếu là tài nguyên nước phục vụ sản xuất thủy điện và khoáng sản làm vật liệu xây dựng; khoáng sản kim loại chủ yếu là vàng.
Vướng mắc lớn nằm ở việc xác định sản lượng tài nguyên tính thuế.
Hiện cơ quan Thuế chủ yếu quản lý sản lượng khai thác thông qua hồ sơ khai thuế, hóa đơn, sổ sách kế toán và thông tin do người nộp thuế cung cấp. Tuy nhiên, sản lượng thực tế tại mỏ còn liên quan đến nhiều yếu tố kỹ thuật như tỷ lệ đất đá, hàm lượng, tỷ lệ thu hồi và hao hụt.
Với khoáng sản phải qua sàng, tuyển, phân loại hoặc chế biến trước khi trở thành sản phẩm bán ra, sản lượng sản phẩm sau chế biến có thể khác đáng kể so với lượng tài nguyên khai thác. Việc quy đổi sản phẩm bán ra về sản lượng tài nguyên khai thác vì vậy cần những căn cứ kỹ thuật và phương pháp kiểm chứng rõ ràng.
Đối với vàng, vấn đề càng phức tạp khi quá trình từ khai thác quặng đến vàng thành phẩm trải qua nhiều công đoạn. Việc xác định sản lượng thực tế, tỷ lệ thu hồi và giá trị sản phẩm tài nguyên có thể gặp khó khăn.
Đặc biệt, trường hợp sản phẩm sau chế biến chưa đạt tiêu chuẩn vàng kim loại hoặc còn chứa tạp chất, kim loại khác, nếu thiếu tiêu chí kỹ thuật thống nhất có thể dẫn tới cách hiểu khác nhau giữa doanh nghiệp, cơ quan Thuế và cơ quan chuyên ngành.
Cơ quan Thuế nêu vấn đề xác định chi phí chế biến khi sản phẩm tài nguyên được chế biến thành sản phẩm công nghiệp. Theo báo cáo, tại trường hợp Công ty TNHH Vàng Phước Sơn, chi phí chế biến theo quy định hiện hành chưa được xác định cụ thể do thiếu hướng dẫn chuyên ngành và còn phụ thuộc nhiều vào số liệu do doanh nghiệp tự xác định.
Từ đó, cơ quan Thuế đề nghị quy định cụ thể phương pháp xác định sản lượng tính thuế trong trường hợp doanh nghiệp vừa tự khai thác vừa mua khoáng sản bên ngoài để chế biến; xác định tỷ lệ khoáng sản tự khai thác cấu thành trong sản phẩm đầu ra và phương pháp phân bổ khi khoáng sản tự khai thác, mua ngoài có hàm lượng, chất lượng khác nhau.
Đồng thời, cần làm rõ các khái niệm “quặng tinh”, “sản phẩm thu được trong quá trình chế biến trước khi thành kim loại” và “kim loại” bằng các tiêu chí kỹ thuật cụ thể. Theo đề xuất của Đà Nẵng, cơ quan chuyên ngành xác định hoặc hướng dẫn các chỉ tiêu kỹ thuật về hàm lượng, tỷ lệ thu hồi, định mức chế biến; cơ quan Thuế sử dụng các thông số này làm căn cứ tính thuế.
Thuế TP. Đà Nẵng đề xuất xây dựng cơ chế chia sẻ dữ liệu giữa cơ quan Thuế với cơ quan quản lý địa chất, khoáng sản và môi trường, từng bước chuyển từ phương thức quản lý chủ yếu dựa trên kê khai và hậu kiểm sang quản lý dựa trên dữ liệu và cảnh báo rủi ro.
Với thuế TNDN, Thuế TP. Đà Nẵng cũng đề nghị có quy định chuyển tiếp đối với các cơ sở giáo dục công lập thuộc đối tượng kê khai thuế nhưng chưa thực hiện kê khai trong giai đoạn 2021-2023.
Theo báo cáo, các cơ sở giáo dục công lập có khoản thu từ dịch vụ dạy học, dạy nghề trong lĩnh vực giáo dục và đào tạo về nguyên tắc là doanh thu tính thuế TNDN. Tuy nhiên, theo số liệu kê khai, trong giai đoạn 2021-2023, đa số đơn vị chưa thực hiện kê khai thuế TNDN phải nộp từ khoản thu học phí, trong khi các đơn vị này đã thực hiện quyết toán với NSNN cuối năm.
Cơ quan Thuế kiến nghị có quy định chuyển tiếp đối với các cơ sở giáo dục công lập thuộc đối tượng kê khai thuế TNDN nhưng chưa thực hiện kê khai thuế trong các năm 2021-2023; đồng thời hướng dẫn cụ thể phương án xử lý số liệu đã quyết toán.
Đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, Đà Nẵng đề nghị hướng dẫn phương pháp xác định phần thu nhập được miễn thuế; đồng thời quy định cụ thể tiêu chí, điều kiện, hồ sơ và cơ quan có thẩm quyền xác nhận cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Từ các vấn đề ghi nhận trong thực tiễn, Thuế TP. Đà Nẵng kiến nghị tiếp tục hoàn thiện chính sách theo hướng minh bạch, thống nhất, khả thi; đẩy mạnh quản lý dựa trên dữ liệu, tạo thuận lợi cho người nộp thuế và bảo đảm nguồn thu bền vững
| Không phát sinh doanh nghiệp thuộc diện áp dụng thuế tối thiểu toàn cầu Theo Thuế TP. Đà Nẵng, tính đến ngày 10/9/2026, trên địa bàn không phát sinh doanh nghiệp thuộc diện áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu theo Nghị quyết số 107/2023/QH15 và Nghị định số 236/2025/NĐ-CP. Cơ quan Thuế cũng chưa ghi nhận bất cập thực tiễn đáng kể trong quá trình tổ chức thực hiện Nghị quyết số 107/2023/QH15 và Nghị định số 236/2025/NĐ-CP. |