Trường hợp sản phẩm lọc hóa dầu, phối trộn từ condensate hoặc các nguyên liệu, sản phẩm có nguồn gốc từ dầu thô được xác định là dầu thô, condensate hoặc sản phẩm được chế biến từ dầu thô theo quy định thì thời điểm lập hóa đơn là khi bên mua và bên bán xác định được giá bán chính thức.
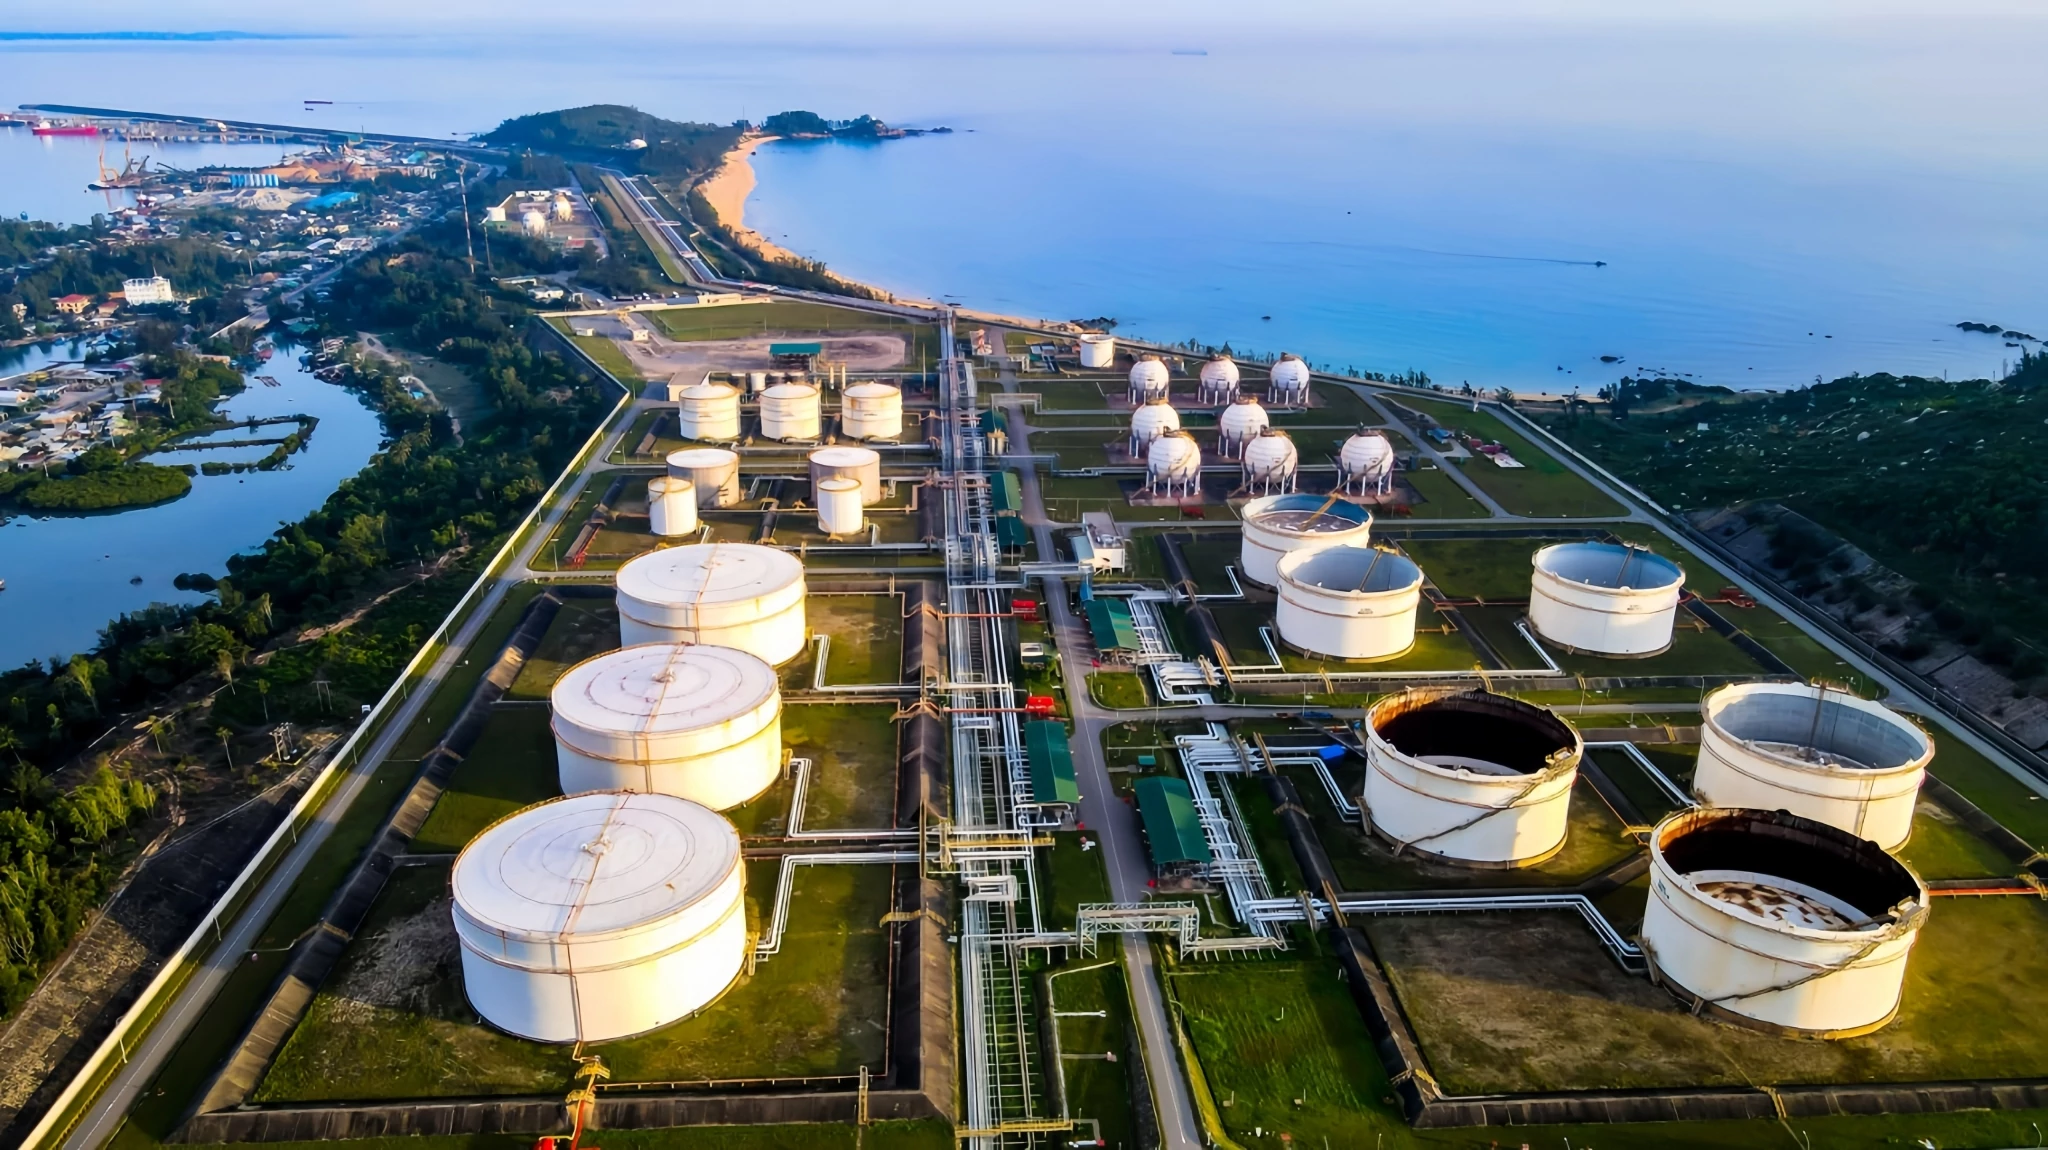 |
| Ảnh: Minh họa (BSR). |
Cục Thuế vừa có văn bản trả lời Tổng công ty Lọc hóa dầu Việt Nam về thời điểm lập hóa đơn đối với sản phẩm lọc hóa dầu, phối trộn từ condensate và các nguyên liệu, sản phẩm có nguồn gốc từ dầu thô.
Theo đó, điểm e khoản 4 Điều 9 Nghị định số 254/2026/NĐ-CP quy định, đối với hoạt động tìm kiếm, thăm dò, khai thác và chế biến dầu thô, thời điểm lập hóa đơn bán dầu thô, condensate và các sản phẩm được chế biến từ dầu thô, bao gồm cả hoạt động bao tiêu sản phẩm theo cam kết của Chính phủ, là thời điểm bên mua và bên bán xác định được giá bán chính thức, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với trường hợp bán khí thiên nhiên, khí đồng hành, khí than được chuyển bằng đường ống dẫn khí đến người mua, thời điểm lập hóa đơn là thời điểm bên mua và bên bán xác định khối lượng khí giao của tháng, nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế.
Trường hợp thỏa thuận bảo lãnh và cam kết của Chính phủ có quy định khác về thời điểm lập hóa đơn thì thực hiện theo quy định tại thỏa thuận bảo lãnh và cam kết của Chính phủ.
Sản phẩm từ condensate phải được xác định theo quy định về dầu thô
Để làm rõ phạm vi áp dụng, Cục Thuế dẫn khoản 10 Điều 3 Luật Dầu khí số 12/2022/QH15 ngày 14/11/2022.
Theo quy định này, dầu thô là hydrocarbon ở thể lỏng trong trạng thái tự nhiên, asphalt, ozokerite và condensate. Trong đó, condensate là hydrocarbon lỏng thu được từ khí thiên nhiên bằng phương pháp ngưng tụ hoặc chiết xuất.
Đối với hoạt động tìm kiếm, thăm dò, khai thác và chế biến dầu thô, cơ quan Thuế cho biết, trường hợp sản phẩm lọc hóa dầu, phối trộn từ condensate hoặc các nguyên liệu, sản phẩm có nguồn gốc từ dầu thô được xác định là sản phẩm dầu thô, condensate hoặc các sản phẩm được chế biến từ dầu thô theo quy định, thì thời điểm lập hóa đơn là thời điểm bên mua và bên bán xác định được giá bán chính thức, không phân biệt đã thu được tiền hay chưa thu được tiền.
Theo hướng dẫn của Cục Thuế, đối với sản phẩm thuộc phạm vi quy định, thời điểm lập hóa đơn được xác định theo thời điểm bên mua và bên bán xác định được giá bán chính thức, không phân biệt đã thu được tiền hay chưa thu được tiền.