Cục Thuế cho biết đang nghiên cứu vướng mắc về việc xuất hóa đơn của hộ, cá nhân kinh doanh trên sàn thương mại điện tử để trình cấp có thẩm quyền xem xét giải pháp phù hợp.
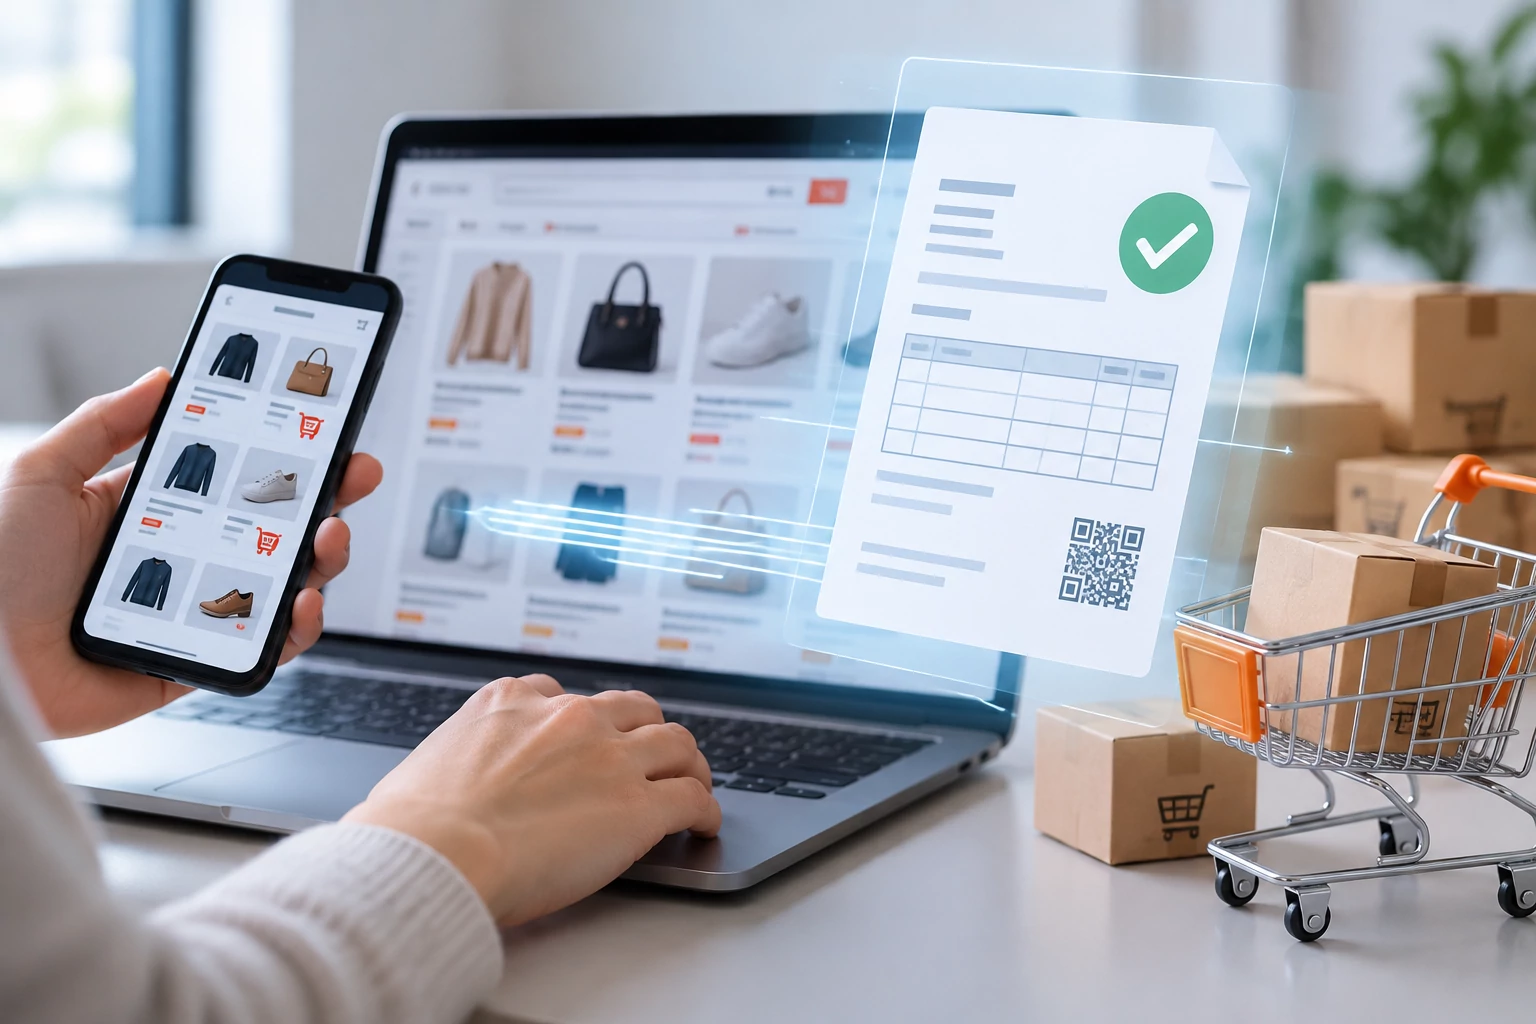 |
| Ảnh: Minh họa, hỗ trợ bởi AI. |
Gửi kiến nghị qua Cổng Dịch vụ công Quốc gia, người dân đề nghị miễn yêu cầu xuất hóa đơn đối với nhóm bán thương mại điện tử có chức năng thanh toán, trong trường hợp doanh thu đã được quản lý. Trước mắt giãn thời gian phải xuất hóa đơn đến hết năm 2026 để cùng xem xét và đánh giá hiệu quả.
Về nội dung này, Cục Thuế dẫn Điều 26 Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025 quy định về hóa đơn điện tử; khoản 1 Điều 4; điểm c và điểm d khoản 1 Điều 6; Điều 7; điểm c khoản 1 Điều 17 và khoản 2 Điều 19 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ; đối tượng sử dụng hóa đơn điện tử; trường hợp không phải sử dụng hóa đơn điện tử; quyền của tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ và trách nhiệm của tổ chức được ủy nhiệm lập hóa đơn điện tử.
Cục Thuế cũng dẫn khoản 2 Điều 1 Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ quy định về việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh.
Căn cứ các quy định trên, pháp luật quản lý thuế hiện hành quy định hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc đối tượng áp dụng hóa đơn điện tử có mã của cơ quan Thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế.
Đối với vướng mắc về việc xuất hóa đơn của hộ, cá nhân kinh doanh trên sàn thương mại điện tử, Cục Thuế cho biết đang nghiên cứu để trình cấp có thẩm quyền xem xét giải pháp phù hợp.
Tuy nhiên, trong khi pháp luật chưa được sửa đổi, người nộp thuế vẫn phải thực hiện theo đúng quy định của các văn bản hiện hành.
Một kiến nghị khác là cho phép hộ, cá nhân kinh doanh nhóm 3, nhóm 4 (có doanh thu trên 3 tỷ đồng) được phép lựa chọn phương pháp tính thuế và nộp thuế theo doanh thu nhân thuế suất. Vệc này giúp giảm công tác quyết toán cho cả cơ quan Thuế.
Theo phản ánh, việc phải tính thuế trên lợi nhuận là phức tạp với đa số hộ, cá nhân kinh doanh và gây khó khăn cho cơ quan Thuế khi duyệt hồ sơ quyết toán nếu không đầy đủ chứng từ.
Theo quy định của pháp luật thuế TNCN hiện hành, hộ, cá nhân kinh doanh có doanh thu năm trên 3 tỷ đồng phải áp dụng phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (x) thuế suất.
Hiện nay, Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét, sửa đổi quy định này. Trong khi pháp luật chưa được sửa đổi, Cục Thuế đề nghị h, cá nhân kinh doanh thuộc trường hợp trên thực hiện theo đúng quy định của pháp luật thuế TNCN.