Thứ tư 16/09/2026 15:43
Thời tiết: Hà Nội 26°C
Đà Nẵng 31°C
Cà Mau 32°C
Hải Phòng 28°C
TP Hồ Chí Minh 33°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Hoàn thiện thủ tục đối với phương tiện xuất cảnh, nhập cảnh, quá cảnh

Nụ Bùi
Tàu bay, tàu biển, phương tiện đường bộ, tàu hỏa liên vận quốc tế và phương tiện đường thủy nội địa được quy định thủ tục theo đặc thù từng loại hình, đồng thời xác định trách nhiệm của các cơ quan tham gia xử lý thông tin tại cửa khẩu.
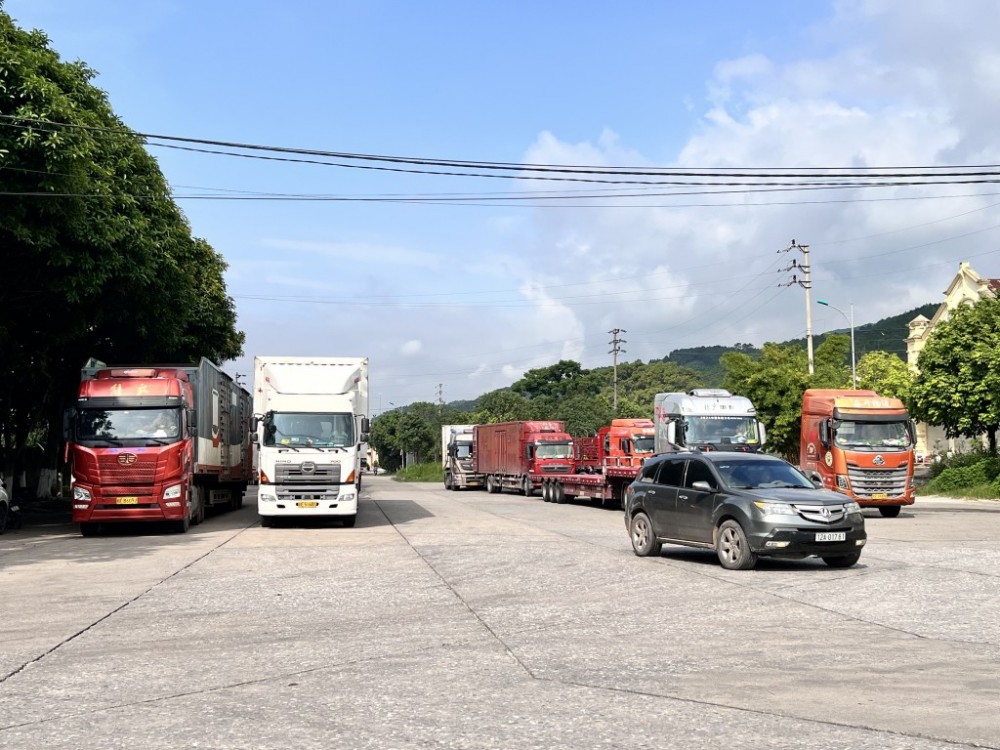
Hoạt động thông quan tại cửa khẩu Chi Ma. Ảnh: H.Nụ
Phương tiện xuất nhập cảnh thông quan tại cửa khẩu Chi Ma (Lạng Sơn). Ảnh: H.Nụ

Quy định theo từng phương thức vận tải

Nghị định số 336/2026/NĐ-CP dành một chương riêng quy định thủ tục hành chính đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh. Các nhóm phương tiện được quy định gồm tàu bay, tàu thuyền, phương tiện vận tải đường bộ, tàu hỏa liên vận quốc tế và phương tiện vận tải đường thủy nội địa.

Điểm thống nhất giữa các nhóm là việc trao đổi thông tin và thực hiện thủ tục được tổ chức trên Cổng thông tin một cửa quốc gia. Trong khi đó, nội dung hồ sơ, thời hạn khai báo và trách nhiệm xử lý được quy định phù hợp với từng phương thức vận tải và pháp luật chuyên ngành.

Đối với tàu bay, Nghị định số 336/2026/NĐ-CP quy định việc trao đổi thông tin và thực hiện thủ tục đối với tàu bay nhập cảnh, xuất cảnh, quá cảnh tại cảng hàng không quốc tế thông qua Cổng thông tin. Các cơ quan quản lý liên quan có trách nhiệm xây dựng, kết nối hệ thống xử lý chuyên ngành với Cổng thông tin để tiếp nhận, xử lý dữ liệu theo chức năng.

Đối với tàu thuyền, phạm vi thủ tục bao gồm tàu nhập cảnh, xuất cảnh, quá cảnh, đến, rời cảng biển, cảng thủy nội địa, cảng dầu khí ngoài khơi và hoạt động trong vùng biển Việt Nam.

Đối với phương tiện đường bộ, Nghị định số 336/2026/NĐ-CP quy định việc trao đổi thông tin và thực hiện thủ tục đối với phương tiện xuất cảnh, nhập cảnh qua cửa khẩu đường bộ trên Cổng thông tin. Trong những trường hợp thuộc phạm vi điều chỉnh, người khai phải hoàn thành khai báo chậm nhất 30 phút trước khi phương tiện đến khu vực cửa khẩu.

Đồng thời, Điều 35 Nghị định quy định thủ tục hành chính đối với phương tiện vận tải đặc thù tại cửa khẩu đường bộ, bao gồm hàng hóa vận chuyển qua cửa khẩu biên giới đường bộ bằng phương tiện vận tải chở hàng hóa vận hành tự động, không có người điều khiển qua lại cửa khẩu biên giới trong phạm vi xác định; hàng hóa vận chuyển qua cửa khẩu biên giới đường bộ bằng phương thức vận tải khác gồm: băng tải, ống dẫn, đường truyền và các trường hợp khác theo quy định của pháp luật.

Tàu hỏa liên vận quốc tế và phương tiện vận tải đường thủy nội địa cũng được quy định tại các mục riêng, với thời hạn khai báo và trình tự xử lý phù hợp với đặc điểm của từng loại phương tiện.

Theo Cục Hải quan, các phương thức vận tải có đặc điểm khai thác và yêu cầu quản lý khác nhau. Vì vậy, Nghị định thống nhất đầu mối trao đổi dữ liệu nhưng vẫn quy định trình tự, thời hạn và nội dung xử lý theo từng loại phương tiện.

Rõ trách nhiệm từng lực lượng

Một hồ sơ phương tiện có thể liên quan đồng thời đến nhiều cơ quan quản lý. Nghị định số 336/2026/NĐ-CP xử lý vấn đề này bằng cách phân định trách nhiệm theo nhóm thông tin và lĩnh vực quản lý.

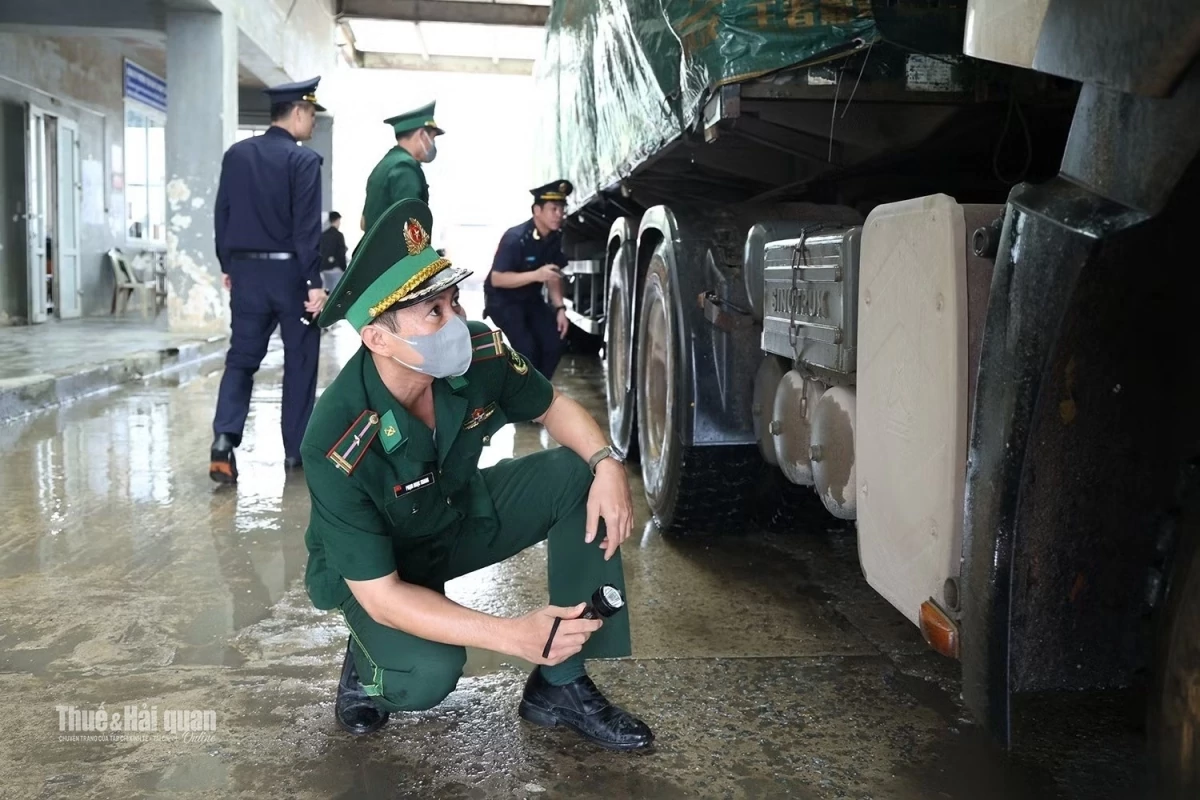
Nghị định quy định thủ tục hành chính đối với phương tiện vận tải đặc thù tại cửa khẩu đường bộ. Trong ảnh là hoạt động kiểm soát phương tiện vận tải tại cửa khẩu quốc tế Cầu Treo. Ảnh: Phan Trâm
Nghị định quy định thủ tục hành chính đối với phương tiện vận tải đặc thù tại cửa khẩu đường bộ. (Trong ảnh là hoạt động kiểm soát phương tiện vận tải tại cửa khẩu quốc tế Cầu Treo). Ảnh: Phan Trâm

Đối với tàu thuyền, Điều 29 quy định trường hợp nhiều cơ quan quản lý nhà nước cùng tham gia xử lý và có ý kiến khác nhau đối với cùng một chứng từ thì cơ quan chịu trách nhiệm chính và có thẩm quyền quyết định được xác định theo từng nhóm chứng từ.

Cảng vụ hàng hải hoặc Cảng vụ đường thủy nội địa chịu trách nhiệm chính và có thẩm quyền quyết định đối với Bản khai chung; cơ quan Hải quan chịu trách nhiệm chính đối với chứng từ thuộc lĩnh vực hải quan; cơ quan Biên phòng cửa khẩu chịu trách nhiệm đối với chứng từ liên quan đến người điều khiển, người đi trên phương tiện và danh sách hành khách; tổ chức kiểm dịch y tế chịu trách nhiệm đối với chứng từ thuộc lĩnh vực kiểm dịch y tế.

Đối với phương tiện đường bộ, trách nhiệm cũng được phân chia giữa tổ chức kiểm dịch y tế, Hải quan, Biên phòng và cơ quan quản lý vận tải tại cửa khẩu theo chức năng được giao.

Đại diện Cục Hải quan cho rằng, cơ chế một cửa thống nhất đầu mối trao đổi thông tin nhưng không làm thay đổi thẩm quyền của từng cơ quan. Cơ quan nào được giao quản lý lĩnh vực nào thì tiếp tục chịu trách nhiệm xử lý nội dung thuộc lĩnh vực đó.

Nghị định số 336/2026/NĐ-CP cũng quy định trách nhiệm phản hồi. Khi hồ sơ có thông tin chưa đầy đủ, không chính xác hoặc không hợp lệ, cơ quan xử lý phải thông báo để người khai sửa đổi, bổ sung. Trường hợp cơ quan từ chối hồ sơ điện tử nhưng tiếp tục xử lý trên cơ sở hồ sơ giấy, cơ quan đó phải thông báo lý do hoặc thực hiện xử lý theo phương thức giấy theo quy định.

Quy định này tạo sự rõ ràng về trách nhiệm khi hồ sơ không thể tiếp tục theo luồng điện tử thông thường. Việc chuyển từ điện tử sang giấy không làm mất dấu vết xử lý hoặc tạo khoảng trống về trách nhiệm của cơ quan có thẩm quyền.

Đối với người khai, yêu cầu đặt ra là chuẩn bị hồ sơ theo đúng loại phương tiện, thời hạn và nhóm thông tin tương ứng. Đối với cơ quan quản lý, việc phân nhóm giúp từng lực lượng xử lý đúng lĩnh vực, trong khi Cổng thông tin vẫn giữ vai trò đầu mối trao đổi dữ liệu.

Nghị định số 336/2026/NĐ-CP kết hợp giữa một nền tảng trao đổi dữ liệu chung và các quy trình nghiệp vụ đặc thù. Việc điện tử hóa thủ tục không làm mất đi tính đặc thù của từng phương thức vận tải, đồng thời tạo một đầu mối thống nhất trong trao đổi thông tin.

Tin bài có thể bạn quan tâm

Người sử dụng đất phải nộp những khoản tiền nào?

Người sử dụng đất phải nộp những khoản tiền nào?

Khi thực hiện các thủ tục về đất đai, người sử dụng đất có thể phát sinh nhiều khoản nghĩa vụ tài chính khác nhau, tùy thuộc từng trường hợp.
Chênh lệch tỷ giá trên chứng từ không làm thay đổi trị giá hàng hóa

Chênh lệch tỷ giá trên chứng từ không làm thay đổi trị giá hàng hóa

Cục Hải quan khẳng định chênh lệch số tiền VND do áp dụng tỷ giá khác nhau trên tờ khai và các chứng từ không được coi là chênh lệch trị giá hàng hóa.
Giảm thuế xuất khẩu urea: Thêm dư địa cho doanh nghiệp mở rộng thị trường

Giảm thuế xuất khẩu urea: Thêm dư địa cho doanh nghiệp mở rộng thị trường

Đề xuất giảm thuế xuất khẩu urea từ 5% xuống 0% được doanh nghiệp đánh giá sẽ tạo thêm dư địa xử lý sản lượng dư thừa, giảm chi phí, mở rộng thị trường xuất khẩu và nâng sức cạnh tranh. Mặt khác, phần giảm thu từ thuế xuất khẩu có thể được bù đắp một phần khi lợi nhuận và thuế thu nhập doanh nghiệp tăng lên.
Xác định mức giảm thuế giá trị gia tăng đối với hoạt động dịch vụ, quảng cáo, tuyên truyền

Xác định mức giảm thuế giá trị gia tăng đối với hoạt động dịch vụ, quảng cáo, tuyên truyền

Trường hợp cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu, cung cấp dịch vụ quảng cáo, tuyên truyền, truyền thông đang áp dụng thuế suất 10% và không thuộc các nhóm loại trừ theo quy định, mức tỷ lệ % để tính thuế GTGT khi xuất hóa đơn được giảm 20%.
Lưu ý thời điểm, thể thức chứng từ xuất xứ EVFTA

Lưu ý thời điểm, thể thức chứng từ xuất xứ EVFTA

Bosch Rexroth Việt Nam đề nghị cơ quan Hải quan hướng dẫn việc bổ sung chữ ký trên chứng từ xuất xứ EVFTA đối với các lô hàng dưới 6.000 Euro.
Thuế tỉnh Hưng Yên: Giải đáp vướng mắc về hóa đơn điện tử đối với hoạt động ăn uống

Thuế tỉnh Hưng Yên: Giải đáp vướng mắc về hóa đơn điện tử đối với hoạt động ăn uống

Đối với hoạt động bán mặt hàng ăn, uống có nhiều chủng loại khác nhau, tên hàng hóa trên hóa đơn phải được thể hiện chi tiết đến từng chủng loại; đơn vị tính được xác định căn cứ vào tính chất, đặc điểm của hàng hóa. Đây là nguyên tắc được Thuế tỉnh Hưng Yên hướng dẫn khi giải đáp vướng mắc về hóa đơn điện tử đối với hoạt động ăn uống.
Từ 15/9/2026, áp dụng quy định mới về hồ sơ hàng hóa xuất khẩu thuộc diện thuế tiêu thụ đặc biệt

Từ 15/9/2026, áp dụng quy định mới về hồ sơ hàng hóa xuất khẩu thuộc diện thuế tiêu thụ đặc biệt

Theo quy định tại Thông tư số 136/2026/TT-BTC, từ ngày 15/9/2026, hồ sơ đối với hàng hóa sản xuất, gia công, thuê gia công bán hoặc ủy thác xuất khẩu thuộc diện thuế tiêu thụ đặc biệt được thực hiện theo quy định mới.
Hướng dẫn khấu trừ thuế thu nhập cá nhân sau khi hợp đồng lao động đã kết thúc

Hướng dẫn khấu trừ thuế thu nhập cá nhân sau khi hợp đồng lao động đã kết thúc

Cá nhân có khoản thu nhập thuộc diện khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% nhưng ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế có thể lập cam kết gửi tổ chức trả thu nhập làm căn cứ để đơn vị chi trả tạm thời chưa khấu trừ thuế; đồng thời cá nhân phải chịu trách nhiệm về nội dung cam kết đó.
Hải quan triển khai cơ chế phối hợp quản lý người nước ngoài

Hải quan triển khai cơ chế phối hợp quản lý người nước ngoài

Cục Hải quan yêu cầu các đơn vị khẩn trương triển khai Nghị định số 286/2026/NĐ-CP, trong đó phân công cụ thể đầu mối thực hiện, tăng cường phối hợp quản lý nhập cảnh, xuất cảnh, quá cảnh, cư trú của người nước ngoài.
Thời điểm lập hóa đơn đối với dịch vụ giặt là công nghiệp

Thời điểm lập hóa đơn đối với dịch vụ giặt là công nghiệp

Thuế tỉnh Phú Thọ vừa có hướng dẫn doanh nghiệp về thời điểm lập hóa đơn đối với hoạt động cung cấp dịch vụ giặt là công nghiệp.
Doanh nghiệp cần chuẩn hóa dữ liệu hàng hóa trước “giờ G” phân tích, phân loại

Doanh nghiệp cần chuẩn hóa dữ liệu hàng hóa trước “giờ G” phân tích, phân loại

Từ ngày 15/9/2026, Thông tư số 85/2026/TT-BTC chính thức có hiệu lực, thay thế Thông tư số 14/2015/TT-BTC và Thông tư số 17/2021/TT-BTC. Những thay đổi trong quy định về phân tích, phân loại hàng hóa đòi hỏi doanh nghiệp xuất nhập khẩu phải chủ động hơn trong chuẩn bị hồ sơ kỹ thuật, xác định mã số và quản lý dữ liệu hàng hóa ngay từ trước khi mở tờ khai.
Kiểm soát chặt xuất nhập khẩu kim cương thô

Kiểm soát chặt xuất nhập khẩu kim cương thô

Thông tư số 48/2026/TT-BCT của Bộ Công Thương mới ban hành thiết lập chuỗi kiểm soát đối với kim cương thô từ lựa chọn đối tác, chứng nhận lô hàng đến xác nhận nhập khẩu và lưu hồ sơ. Quy định này vừa mở đường cho thương mại hợp pháp vừa ngăn kim cương được sử dụng để tài trợ cho xung đột và thâm nhập chuỗi cung ứng.
Giấy đăng ký kiểm tra chất lượng không đồng nghĩa giấy phép nhập khẩu

Giấy đăng ký kiểm tra chất lượng không đồng nghĩa giấy phép nhập khẩu

Theo Cục Hải quan, giấy đăng ký kiểm tra xác nhận chất lượng và giấy phép nhập khẩu là hai loại chứng từ khác nhau trong hồ sơ hải quan. Vì vậy, không có cơ sở áp dụng quy định về thời điểm phải có giấy phép đối với chứng từ kiểm tra chất lượng.
Nghĩa vụ thuế cần lưu ý khi hoàn trả đất thuê khu công nghiệp

Nghĩa vụ thuế cần lưu ý khi hoàn trả đất thuê khu công nghiệp

Việc hoàn trả đất thuê khi doanh nghiệp chấm dứt dự án có thể phát sinh yêu cầu xử lý hóa đơn điện tử, kê khai thuế đối với thu nhập từ chuyển nhượng bất động sản và thuế sử dụng đất phi nông nghiệp. Nghĩa vụ cụ thể phải được xác định trên cơ sở bản chất giao dịch, hợp đồng và hồ sơ thực tế.
Giá tính thuế GTGT khi chuyển nhượng dự án bất động sản được xác định thế nào?

Giá tính thuế GTGT khi chuyển nhượng dự án bất động sản được xác định thế nào?

Cục Thuế vừa làm rõ giá tính thuế đối với hoạt động chuyển nhượng dự án bất động sản theo quy định tại Luật thuế Giá trị gia tăng (GTGT) số 48/2024/QH15 và Nghị định số 181/2025/NĐ-CP.