Đây là một trong những ý kiến đóng góp của Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) tại hội nghị lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán, Luật Kế toán và Luật Kiểm toán độc lập, do Đoàn Đại biểu Quốc hội TP. Hồ Chí Minh tổ chức vào chiều 16/9.
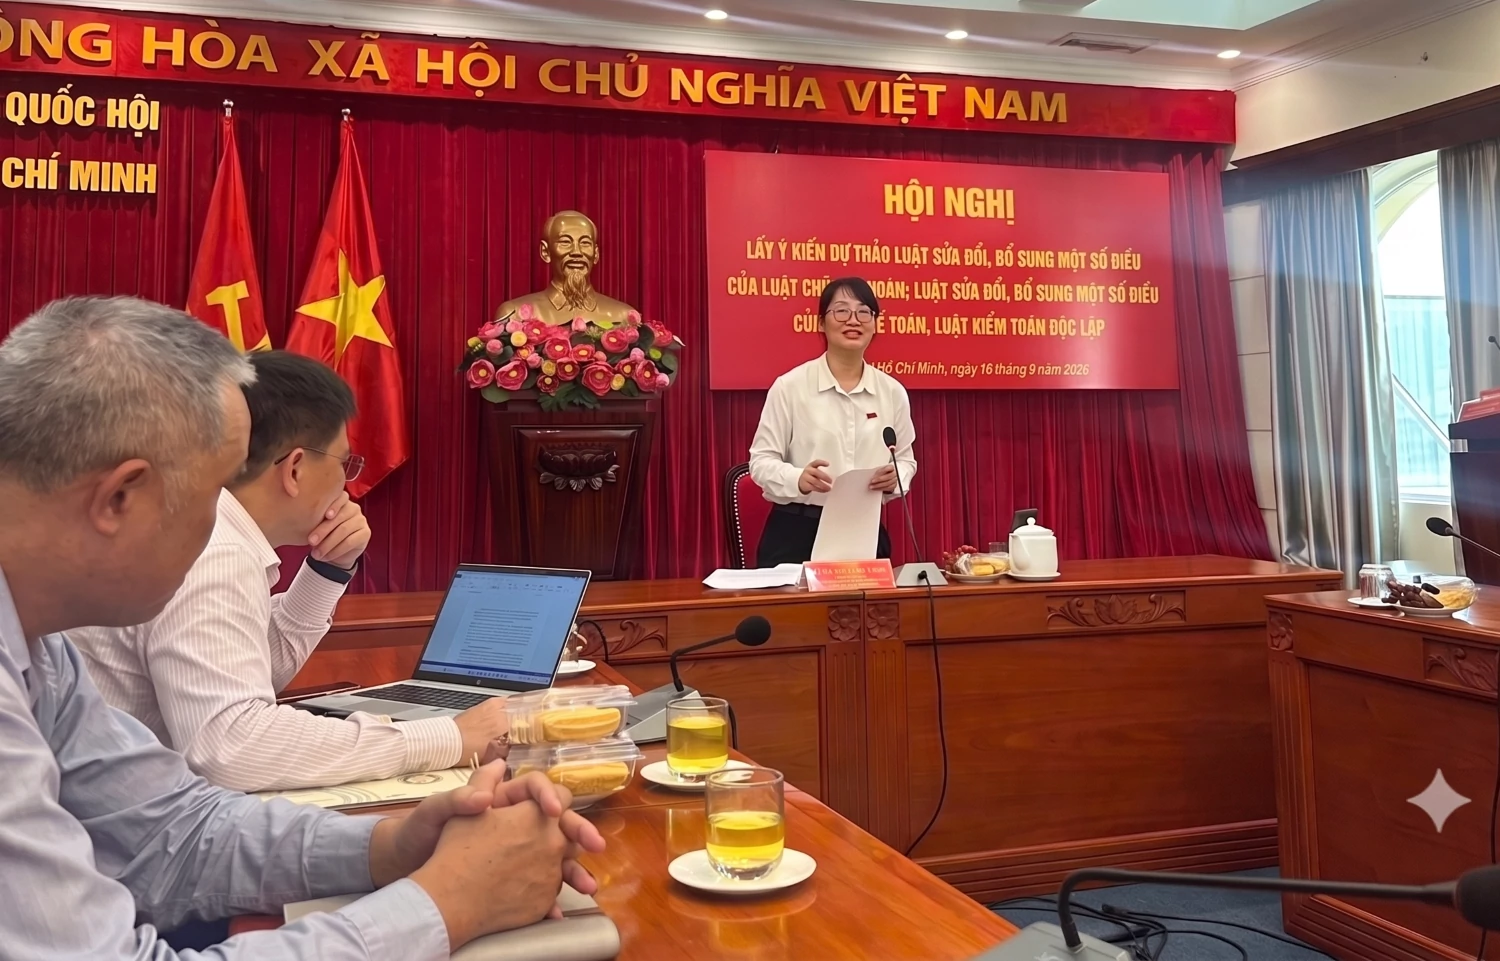 |
| Bà Trần Thị Diệu Thúy, Thành ủy viên, Phó Trưởng Đoàn đại biểu Quốc hội TP. Hồ Chí Minh. Ảnh: HTCAA |
Hội nghị diễn ra với sự chủ trì của bà Trần Thị Diệu Thúy, Thành ủy viên, Phó Trưởng Đoàn đại biểu Quốc hội TP. Hồ Chí Minh nhằm thu thập, ghi nhận các ý kiến đóng góp từ các chuyên gia, hiệp hội nghề nghiệp để chuẩn bị nội dung phục vụ cho Kỳ họp thứ 2, Quốc hội khóa XVI.
Mở rộng phát triển nhưng cần thiết lập rào cản kỹ thuật nghiêm minh
Phát biểu tại Hội nghị, bà Lê Thị Thu Hương, Chủ tịch Hội tư vấn và đại lý thuế TP. Hồ Chí Minh (HTCAA) đã đưa ra những ý kiến đóng góp thiết thực liên quan đến các quy định hành nghề dịch vụ kế toán.
Theo bà Lê Thị Thu Hương, việc nới lỏng hay mở rộng điều kiện tham gia thị trường tại Dự thảo Luật sửa đổi, bổ sung một số điều của Luật Kế toán mang lại nhiều thuận lợi, giúp gia tăng nhanh chóng số lượng các tổ chức, cá nhân tham gia cung ứng dịch vụ hành nghề kế toán.
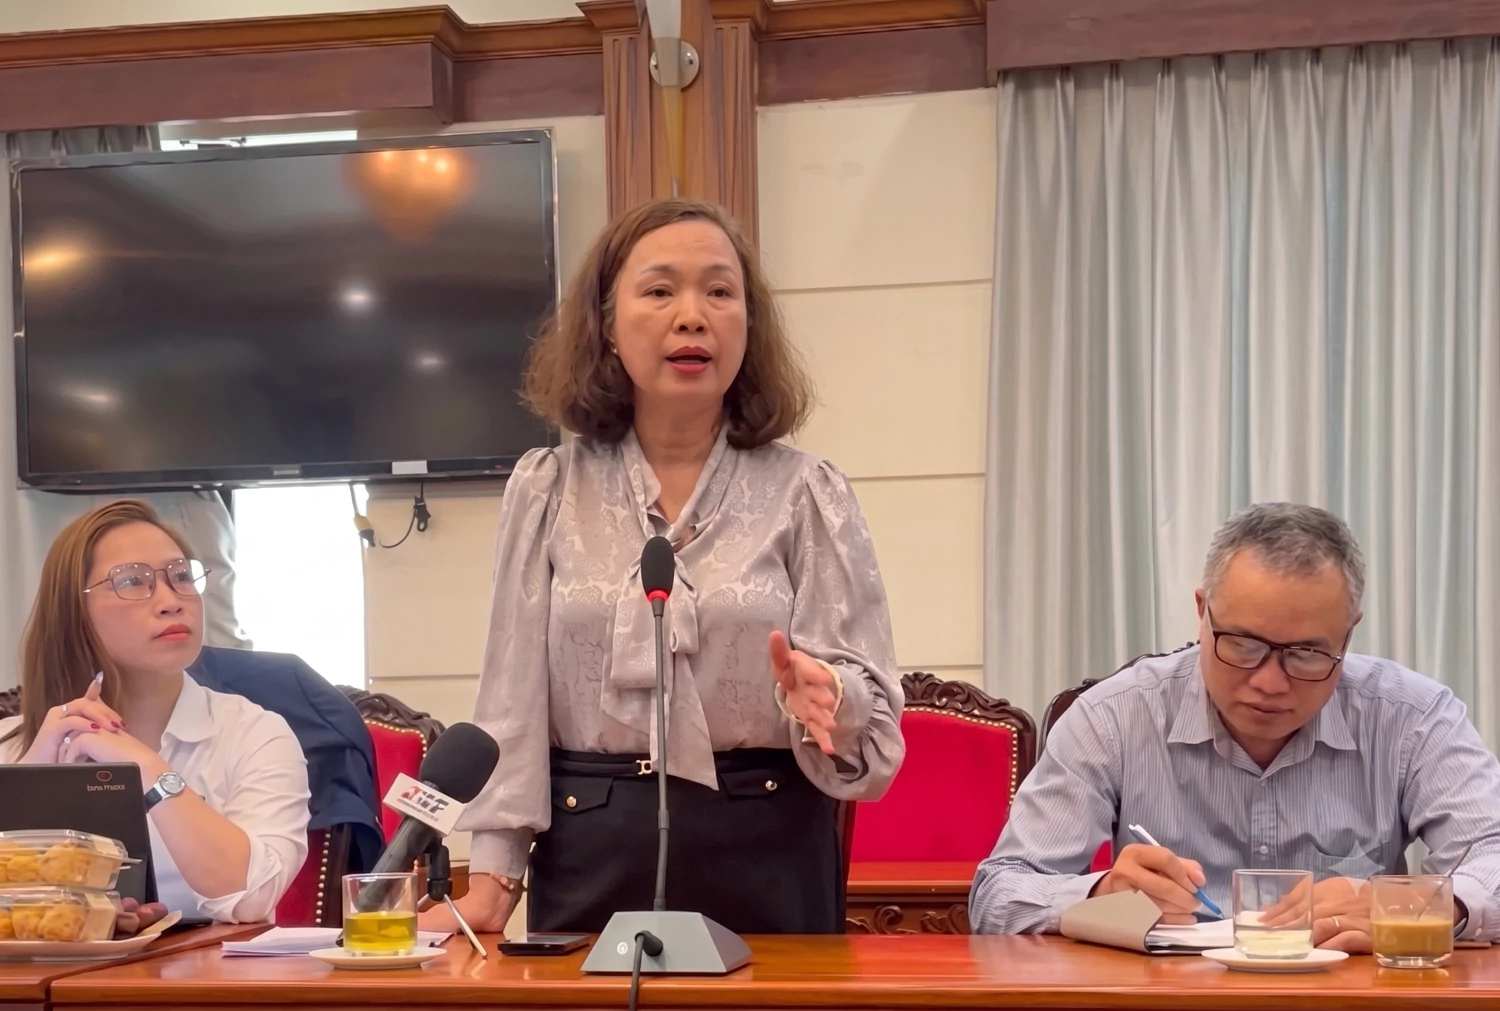 |
| Bà Lê Thị Thu Hương, Chủ tịch Hội tư vấn và đại lý thuế TP. Hồ Chí Minh (HTCAA) đóng góp những ý kiến thiết thực đối với quy định hành nghề dịch vụ kế toán. Ảnh: HTCAA |
Tuy nhiên, ở góc độ đơn vị Hội nghề nghiệp, HTCAA lo ngại quy định mở rộng thị trường nhưng thiếu các cơ chế kiểm soát và chuẩn mực hành nghề. Việc thiếu kiểm soát chất lượng đầu vào của các đơn vị cung cấp dịch vụ có thể tạo rủi ro tiềm ẩn cho các doanh nghiệp, người nộp thuế khi sử dụng dịch vụ. Đồng thời, có thể tác động tiêu cực đến nguồn thu ngân sách nhà nước và làm ảnh hưởng tính nghiêm minh trong việc chấp hành pháp luật kế toán.
Từ thực tế đó, Chủ tịch HTCAA kiến nghị, cơ quan soạn thảo cần cân nhắc việc tạo điều kiện phát triển thị trường nhưng cũng cần phải thiết lập các rào cản kỹ thuật và chế tài kiểm soát chất lượng phù hợp nhằm bảo đảm tính chuyên nghiệp, minh bạch và an toàn tài chính nói chung.
Liên quan đến nội dung này, ông Đồng Minh Hồng, Ủy viên Ban chấp hành HTCAA đã trình bày tham luận và đề xuất 3 vấn đề cốt lõi nhằm đảm bảo chất lượng dịch vụ khi nới lỏng tiền kiểm:
Thứ nhất, cần phân biệt rõ giữa việc cắt giảm điều kiện gia nhập và nghĩa vụ bảo đảm chất lượng dịch vụ. Dự thảo hiện tại bãi bỏ các điều kiện hành nghề và kinh doanh dịch vụ kế toán tại Điều 67 của Luật Kế toán hiện hành.
Tuy nhiên, HTCAA lưu ý rằng, điều khoản này không chỉ chứa điều kiện “đầu vào” mà còn quy định các nghĩa vụ quan trọng trong quá trình hoạt động như: Cập nhật kiến thức liên tục, kiểm soát chất lượng và bảo hiểm trách nhiệm nghề nghiệp. Từ đó, HTCAA kiến nghị nếu bãi bỏ các nghĩa vụ này, cần phải xác định bộ công cụ quản lý thay thế phù hợp.
Thứ hai, đối với nội dung đổi mới cơ chế “hậu kiểm” dựa trên dữ liệu và rủi ro thay vì tạo giấy phép mới. HTCAA cho rằng, khi bỏ giấy phép kinh doanh, cơ chế thu hồi giấy phép tại Điều 69 của Luật Kế toán hiện hành sẽ không còn phù hợp.
Để cơ quan chức năng kiểm soát được tổ chức, cá nhân nào đang cung cấp dịch vụ nhằm mục đích hậu kiểm, HTCAA đề xuất áp dụng cơ chế “thông báo” điện tử giống như cách đang quản lý đại lý thuế hiện hành.
Cụ thể, khi người nộp thuế ký hợp đồng dịch vụ, thông tin sẽ được ghi nhận vào hệ thống dữ liệu sẵn có, đây chỉ là bước thông báo chứ không phải xin phép hay chờ phê duyệt. Từ cơ sở dữ liệu này, cơ quan quản lý có thể ứng dụng công nghệ để hậu kiểm theo rủi ro.
Thứ ba, duy trì “tín hiệu năng lực” và đề cao trách nhiệm con người trong kỷ nguyên AI. Việc bỏ chứng chỉ bắt buộc có thể làm doanh nghiệp nhỏ gặp khó khăn trong việc nhận diện năng lực của nhà cung cấp.
Do đó, HTCAA đề xuất nghiên cứu cơ chế chứng nhận năng lực tự nguyện và công khai thông tin. Đặc biệt, trước sự phát triển của công nghệ tự động hóa và trí tuệ nhân tạo (AI), HTCAA nhấn mạnh nguyên tắc: Công nghệ không thể thay thế trách nhiệm nghề nghiệp. Người làm nghề vẫn phải chịu trách nhiệm kiểm tra đầu ra, bảo mật dữ liệu và luôn duy trì sự giám sát của con người.
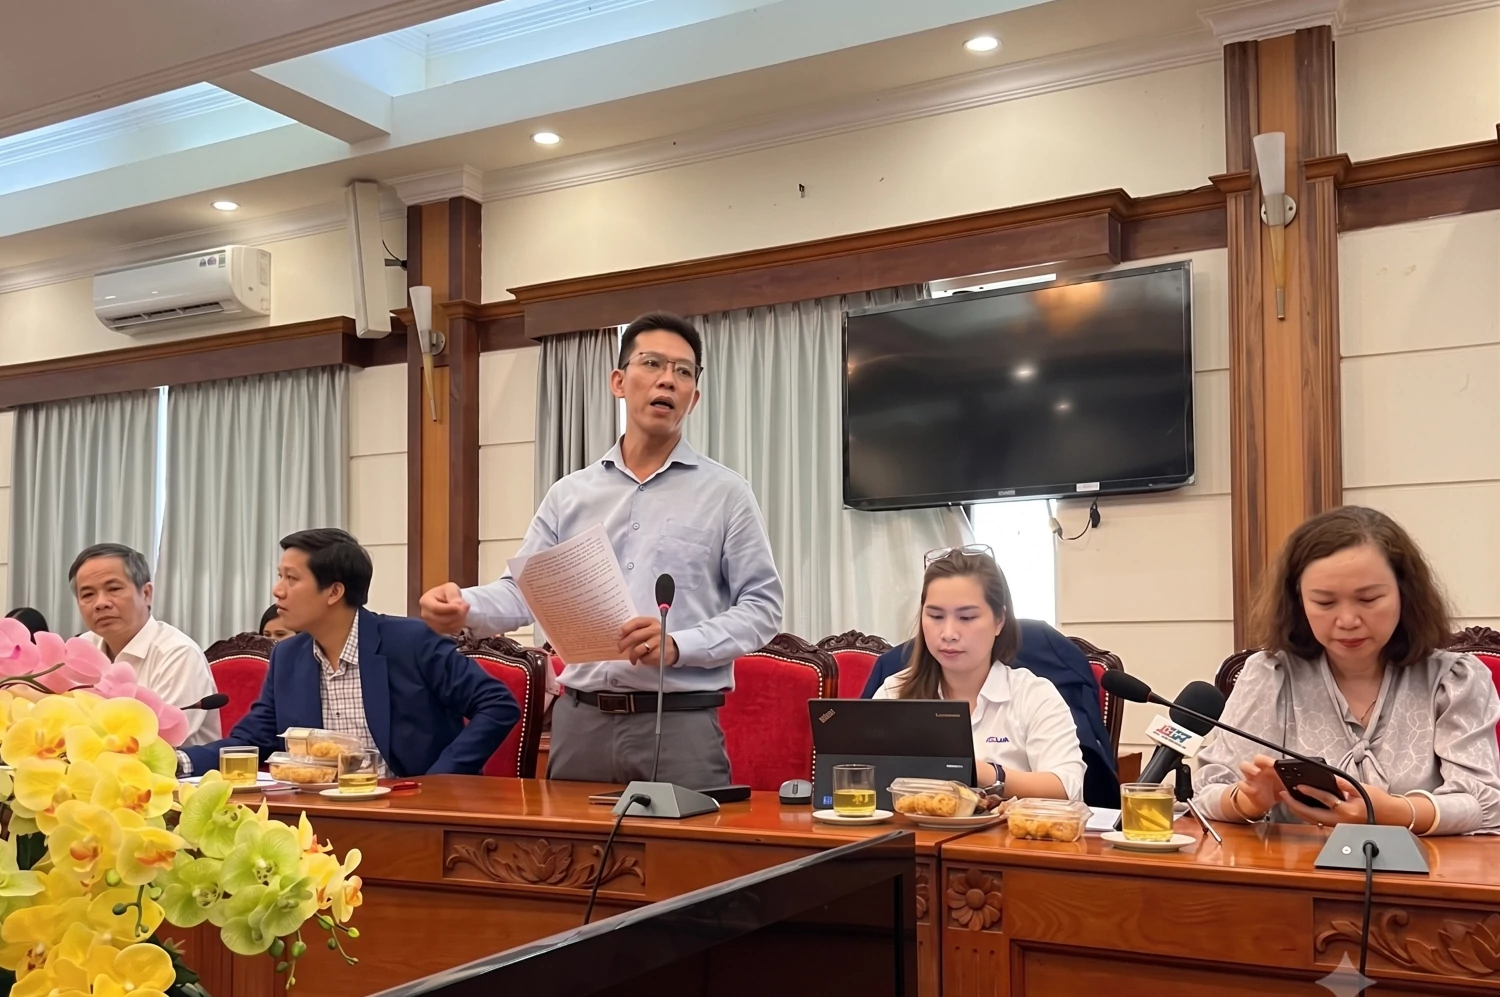 |
| Ông Đồng Minh Hồng, Ủy viên Ban chấp hành HTCAA đề xuất 3 vấn đề cốt lõi nhằm đảm bảo chất lượng dịch vụ khi nới lỏng tiền kiểm. Ảnh: HTCAA |
Cập nhật kiến thức theo chuẩn mực kế toán
Tham gia góp ý về nội dung bồi dưỡng, cập nhật kiến thức về kế toán, ông Lê Văn Sơn, Ủy viên Ban chấp hành HTCAA cho biết, Dự thảo sửa đổi khoản 2 Điều 70 Luật Kế toán hiện hành theo hướng mở rộng vai trò của tổ chức nghề nghiệp về kế toán trong bồi dưỡng, cập nhật kiến thức và thực hiện các nhiệm vụ liên quan đến hoạt động kế toán.
Tuy nhiên, trong bối cảnh bãi bỏ điều kiện hành nghề và điều kiện kinh doanh dịch vụ kế toán, ông Lê Văn Sơn đề nghị cần quy định rõ hơn vai trò của tổ chức nghề nghiệp trong cơ chế quản lý mới và bổ sung khoản 2 Điều 70 của Luật Kế toán theo hướng:
Tổ chức nghề nghiệp về kế toán được tham gia bồi dưỡng, cập nhật kiến thức; phổ biến, hướng dẫn thực hiện chuẩn mực kế toán và chuẩn mực đạo đức nghề nghiệp; hỗ trợ duy trì, nâng cao năng lực chuyên môn và chất lượng nghề nghiệp của thành viên; xây dựng, công khai thông tin nghề nghiệp và thực hiện chương trình đánh giá, công nhận năng lực nghề nghiệp của thành viên trên cơ sở tự nguyện; tham gia hoạt động kiểm tra, giám sát chất lượng dịch vụ kế toán theo phân công của cơ quan nhà nước có thẩm quyền và thực hiện các nhiệm vụ khác liên quan đến hoạt động kế toán theo quy định của Chính phủ.
Đồng thời, việc công khai, đánh giá hoặc công nhận năng lực nghề nghiệp của tổ chức nghề nghiệp không phải là điều kiện hành nghề, điều kiện kinh doanh và không thay thế chức năng quản lý nhà nước.
Tiếp nối ý kiến, bà Đinh Thị Huyền, Ủy viên ban chấp hành HTCAA cũng đặt ra vấn đề khi nội dung tại Điều 51 của Dự thảo Luật Kế toán (sửa đổi, bổ sung) bãi bỏ chứng chỉ kế toán viên, chỉ yêu cầu “có trình độ chuyên môn, nghiệp vụ về kế toán”. Bà Huyền cho rằng, điều này không quy định cụ thể về yếu tố “đầu vào”, đơn vị cung cấp dịch vụ và người thuê dịch vụ khó có thể xác định rõ về điều kiện đáp ứng và chất lượng dịch vụ.
Bà Đinh Thị Huyền kiến nghị, Luật Kế toán (sửa đổi, bổ sung) cần xác định điều kiện tối thiểu, đồng bộ với mức “từ trình độ trung cấp trở lên” đang áp dụng cho kế toán trưởng, hoặc giao Chính phủ quy định chi tiết theo từng loại dịch vụ. Đề xuất này không tạo thêm điều kiện kinh doanh hay thủ tục hành chính vì bằng cấp chuyên môn là tài liệu sẵn có của người lao động.
HTCAA nhấn mạnh, bài toán đặt ra không chỉ nằm ở việc giữ hay bỏ giấy phép. Điều quan trọng là sau khi giảm tiền kiểm, bộ công cụ hậu kiểm mới phải bảo đảm đồng thời các mục tiêu: Giữ thị trường thông thoáng, không làm suy giảm chất lượng thông tin kế toán và giúp doanh nghiệp sử dụng dịch vụ nhận biết được năng lực, xác định được trách nhiệm khi có sai sót xảy ra.
Qua đó, góp phần hoàn thiện Luật Kế toán (sửa đổi, bổ sung) khi đi vào thực tiễn vừa tạo thuận lợi cho hoạt động cung cấp dịch vụ, duy trì chất lượng, tính chuyên nghiệp, minh bạch và đảm bảo nguồn thu cho ngân sách nhà nước.