Tại Hội nghị lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật thuế Thu nhập doanh nghiệp (TNDN), Luật thuế Sử dụng đất phi nông nghiệp, Luật thuế Thu nhập cá nhân (TNCN) do Đoàn Đại biểu Quốc hội TP. Hồ Chí Minh tổ chức ngày 24/9, các đại biểu đánh giá cao chính sách mở rộng diện ưu đãi thuế trong lĩnh vực giáo dục và đề nghị cần có cơ chế quản lý chặt chẽ lĩnh vực này.
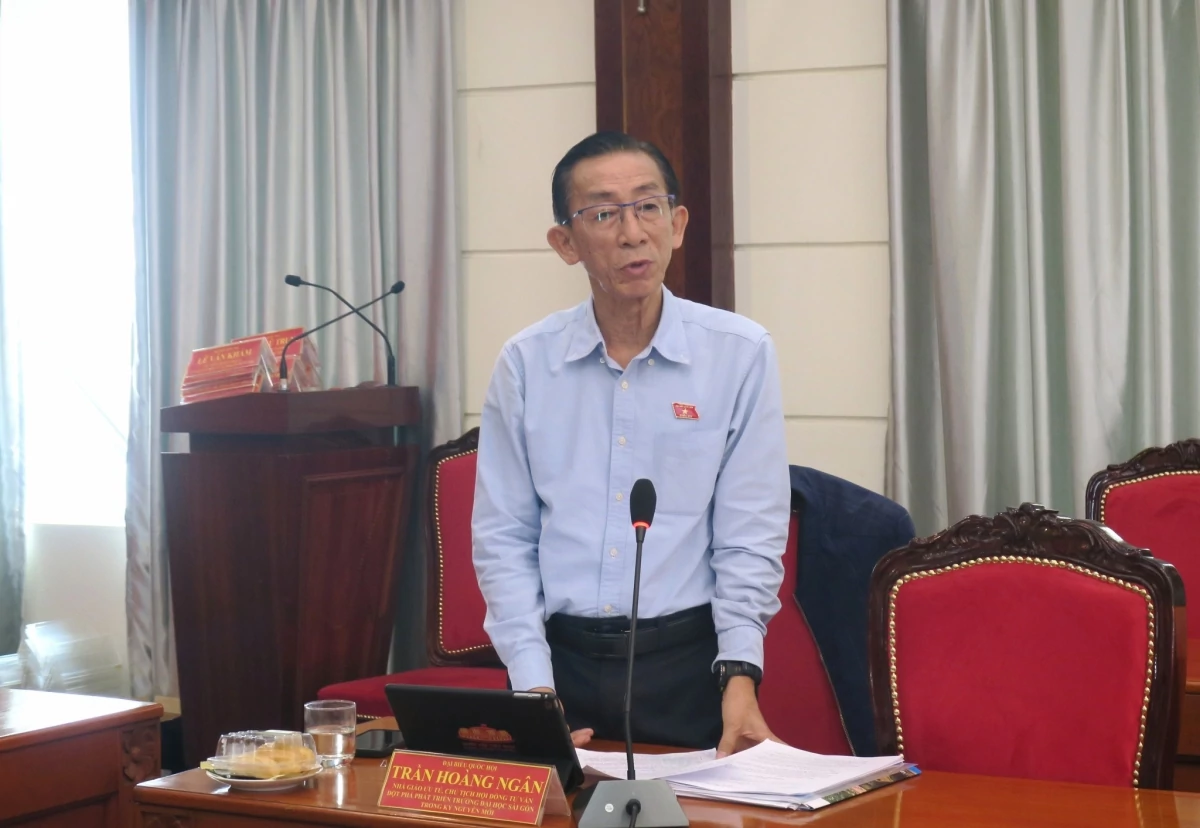 |
| PGS.TS Trần Hoàng Ngân, chuyên gia kinh tế, Đại biểu Quốc hội (Đoàn Đại biểu Quốc hội TP. Hồ Chí Minh). Ảnh: Đức Mỹ |
Mở rộng ưu đãi cho hoạt động giáo dục, khoa học công nghệ và y tế
Phát biểu tại hội nghị, PGS.TS Trần Hoàng Ngân, chuyên gia kinh tế, Đại biểu Quốc hội (Đoàn Đại biểu Quốc hội TP. Hồ Chí Minh) nhận định, trong kỷ nguyên mới, đất nước đang chuyển đổi mô hình tăng trưởng dựa vào chiều sâu, lấy khoa học công nghệ, đổi mới sáng tạo và giáo dục đào tạo làm nền tảng cốt lõi.
PGS.TS Trần Hoàng Ngân bày tỏ sự phấn khởi khi đợt sửa đổi, bổ sung 3 luật thuế lần này thể hiện tư duy kiến tạo, tập trung vào việc hỗ trợ cho các tổ chức khoa học công nghệ, cơ sở giáo dục đào tạo và y tế.
Cụ thể, dự thảo sửa đổi sửa đổi khoản 5 Điều 15 Luật thuế TNDN hiện hành đã mở rộng diện ưu đãi cho cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, đồng thời xóa bỏ giới hạn trước đây chỉ áp dụng cho bậc đại học để mở rộng cánh cửa cho toàn bộ hệ thống giáo dục từ mầm non, tiểu học đến trung học.
Theo PGS.TS Trần Hoàng Ngân, việc bổ sung cụm từ “không vì mục tiêu lợi nhuận” cần được hiểu đúng theo bản chất kinh tế là cơ sở vẫn có lợi nhuận nhưng định hướng hoạt động ưu tiên phục vụ cộng đồng, xã hội, hoàn toàn khác với khái niệm tổ chức phi lợi nhuận.
PGS.TS Trần Hoàng Ngân kiến nghị, Chính phủ cần sớm soạn sẵn dự thảo Nghị định để bảo đảm tính cụ thể, thuận lợi ngay khi triển khai thi hành. Đồng thời, Quốc hội xem xét mở rộng nghiên cứu chính sách miễn thuế TNCN cho đội ngũ y bác sĩ và thầy cô giáo nhằm tạo động lực cống hiến lớn hơn cho xã hội.
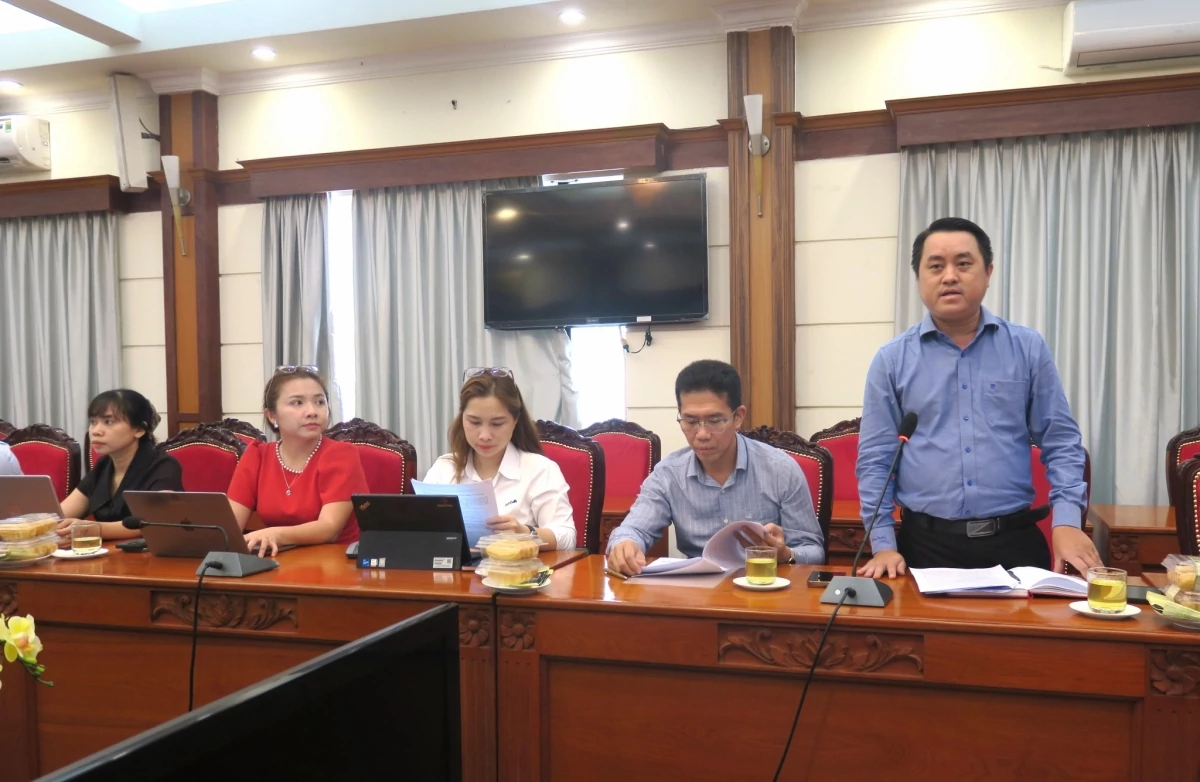 |
| Ông Nguyễn Ngọc Tịnh, Phó Chủ tịch Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) phát biểu tại hội nghị. Ảnh: Đức Mỹ |
Đồng tình với chủ trương lớn của Nhà nước, ông Nguyễn Ngọc Tịnh, Phó Chủ tịch Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) đánh giá cao các dự thảo sửa đổi lần này.
Tuy nhiên, từ góc độ thực tiễn tuân thủ của doanh nghiệp và quy định tại Điều 2, Điều 4 và Điều 11 Luật thuế TNDN hiện hành, ông Tịnh cho rằng, để triển khai hiệu quả cần bảo đảm tính pháp lý chặt chẽ trong việc công nhận tổ chức không vì lợi nhuận, quy định rõ quyền quản trị, điều hành và quyền biểu quyết của các thành viên góp vốn để tránh phát sinh tranh chấp.
Bên cạnh đó, các tiêu chuẩn, tiêu chí khi chia tách, sáp nhập, hợp nhất hay thành lập mới cơ sở giáo dục tư thục không vì lợi nhuận cũng cần được luật hóa và hướng dẫn minh bạch. Đồng thời, cơ sở giáo dục vẫn phải có trách nhiệm duy trì chế độ sổ sách, kế toán, hóa đơn chứng từ đầy đủ và tuân thủ nghĩa vụ tự kê khai theo quy định pháp luật quản lý thuế.
Liên quan đến chính sách miễn thuế TNDN, thuế TNCN cho hoạt động cung cấp suất ăn trường học, bệnh viện, ông Nguyễn Ngọc Tịnh lưu ý, cần bảo đảm sự bình đẳng giữa doanh nghiệp với hộ, cá nhân kinh doanh và gắn chính sách ưu đãi với tiêu chuẩn an toàn vệ sinh thực phẩm nhằm bảo vệ sức khỏe cho người học và người bệnh
Đối với nội dung sửa đổi Điều 9 Luật thuế Sử dụng đất phi nông nghiệp hiện hành, ông Tịnh kiến nghị cần có cơ chế phân định rõ phần diện tích đất phục vụ trực tiếp cho mục đích giáo dục với diện tích sử dụng hỗn hợp hoặc kinh doanh thương mại phụ trợ trong khuôn viên trường học để bảo đảm xác định tiền thuế được miễn công bằng, minh bạch, tránh tình trạng lợi dụng tên trường học để trục lợi toàn bộ tiền thuế đất.
Tăng cường cơ chế quản lý các cơ sở giáo dục “không vì lợi nhuận”
Tại Hội nghị, ông Đồng Minh Hồng, Ủy viên BCH HTCAA cho rằng, quy định miễn thuế TNDN tại khoản 5 Điều 15 của dự thảo sửa đổi, bổ sung Luật thuế TNDN đối với tổ chức khoa học công nghệ công lập, cơ sở giáo dục công lập và cơ sở tư thục hoạt động không vì lợi nhuận nếu chỉ ghi chung chung rất dễ phát sinh yêu cầu bổ sung các loại giấy phép con hoặc giấy xác nhận riêng khi các đoàn kiểm tra thuế đến làm việc.
Do đó, ông Hồng đề xuất bổ sung cụm từ “theo quy định của pháp luật về giáo dục” vào ngay trong điều khoản của Luật (sửa đổi, bổ sung), bởi vì, điểm c khoản 1 Điều 47 Luật Giáo dục đã xác định rõ loại hình trường tư thục không vì lợi nhuận phải gắn với quyết định thành lập, điều lệ và cam kết không rút vốn, không chia lợi tức, lợi nhuận tích lũy thuộc sở hữu chung hợp nhất không phân chia.
Việc dẫn chiếu trực tiếp Luật Giáo dục sẽ giúp cơ quan Thuế khai thác hồ sơ pháp lý chuyên ngành sẵn có mà không làm phát sinh thêm thủ tục hành chính rườm rà.
Tiếp nối nội dung góp ý, bà Đinh Thị Huyền, Ủy viên BCH HTCAA nêu lên 2 vướng mắc.
Thứ nhất là sự xung đột giữa khoản 5b Điều 15 dự thảo sửa đổi, bổ sung Luật thuế TNDN khi cho phép áp dụng miễn thuế đối với đối tượng nộp thuế theo tỷ lệ % trên doanh thu với quy định tại khoản 5a Điều 15 của dự thảo này vốn xác định việc miễn thuế tính trên phần thu nhập.
Bà Huyền lý giải, đối tượng nộp thuế theo tỷ lệ % trên doanh thu là nhóm xác định được doanh thu nhưng không xác định được chi phí, thu nhập, nên không thể tính miễn thuế trên phần thu nhập.
Vì vậy, bà Huyền kiến nghị Luật thuế TNDN (sửa đổi, bổ sung) phải nêu rõ đối với nhóm này thì số thuế miễn được tính trực tiếp trên phần doanh thu từ hoạt động suất ăn đủ điều kiện và yêu cầu người nộp thuế phải hạch toán riêng doanh thu theo khoản 2 Điều 18 Luật thuế TNDN (hiện hành), nếu không hạch toán riêng được thì không được miễn thuế.
Thứ hai, bà Huyền cảnh báo nguy cơ các cơ sở giáo dục hoặc y tế liên kết với doanh nghiệp cung cấp suất ăn của chính mình rồi điều chỉnh giá nhằm chuyển lợi nhuận từ hoạt động chịu thuế sang hoạt động được miễn thuế. Để ngăn ngừa tình trạng này, bà Huyền kiến nghị Luật thuế TNDN (sửa đổi, bổ sung) cần bổ sung nguyên tắc xác định doanh thu, thu nhập miễn thuế theo nguyên tắc giá giao dịch độc lập và áp dụng nghiêm đối với giao dịch liên kết.
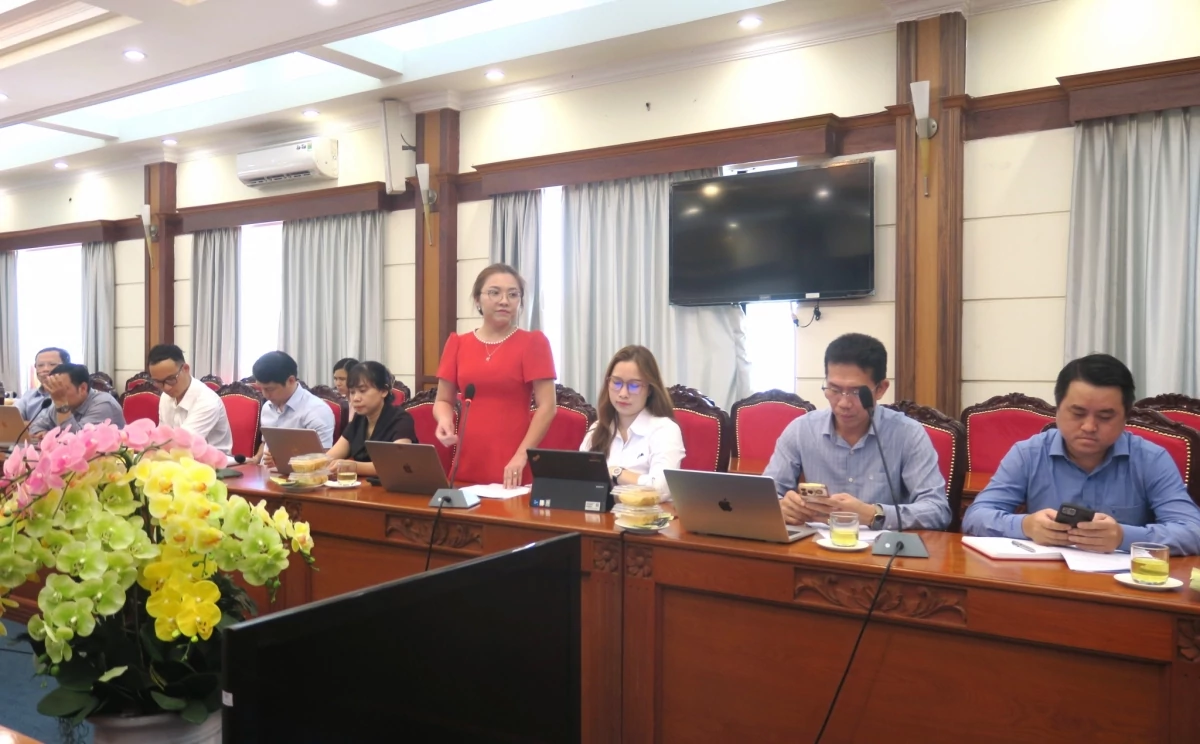 |
| Bà Đặng Thị Huyền Trang, kiến nghị làm rõ điều kiện “không vì lợi nhuận” áp dụng cho các chủ thể hay chỉ áp dụng cho cơ sở giáo dục tư thục. Ảnh: Đức Mỹ |
Đồng qua điểm, bà Đặng Thị Huyền Trang, hội viên HTCAA nhấn mạnh sự cần thiết phải phân tách rõ ràng câu chữ trong quy định miễn thuế tại khoản 5 Điều 15 tại dự thảo sửa đổi, bổ sung Luật thuế TNDN để tránh việc cơ quan Thuế và người nộp thuế hiểu khác nhau về điều kiện “không vì lợi nhuận” áp dụng cho toàn bộ các chủ thể hay chỉ áp dụng cho cơ sở tư thục.
Bà Trang đề nghị cần tách khoản 5 Điều 15 tại dự thảo sửa đổi, bổ sung thành các điểm riêng biệt như: Điểm 5a cho tổ chức khoa học công nghệ và cơ sở giáo dục công lập; điểm 5b cho cơ sở tư thục hoạt động không vì lợi nhuận theo quy định của pháp luật về giáo dục.
Đồng thời, Luật thuế TNDN (sửa đổi, bổ sung) cần bổ sung cơ chế truy thu thuế nếu cơ sở giáo dục tư thục sau khi được miễn thuế không còn duy trì điều kiện hoạt động không vì lợi nhuận, buộc phải nộp số thuế đã được miễn kể từ kỳ tính thuế không đáp ứng điều kiện.
Bên cạnh đó, bà Đặng Thị Huyền Trang cũng chỉ ra bất cập lớn của dự thảo tại khoản 5a Điều 15 Luật thuế TNDN (sửa đổi, bổ sung) mới chỉ nhắm vào đơn vị cung ứng suất ăn bên ngoài, vô tình khiến các cơ sở giáo dục và cơ sở y tế tự tổ chức bếp ăn phục vụ học sinh, người bệnh bị loại khỏi diện ưu đãi.
Quy định này vô tình tạo ra sự phân biệt đối xử và thúc đẩy xu hướng thuê ngoài thay vì khuyến khích các trường học, bệnh viện tự tổ chức bữa ăn dinh dưỡng. Để thể chế hóa mục tiêu của Tờ trình số 663/TTr-CP của Chính phủ là bảo đảm an toàn thực phẩm và nâng cao chất lượng bữa ăn, bà Trang đề nghị, Luật cần bổ sung trường hợp cơ sở giáo dục, khám chữa bệnh tự tổ chức bữa ăn vào diện miễn thuế.
Đồng thời, chính sách ưu đãi phải gắn chặt chẽ với điều kiện có Giấy chứng nhận cơ sở đủ điều kiện an toàn thực phẩm còn hiệu lực, thực hiện truy xuất nguồn gốc nguyên liệu và loại trừ quyền miễn thuế đối với kỳ tính thuế mà đơn vị bị xử phạt vi phạm hành chính về an toàn thực phẩm.
Ở góc độ cơ quan trực tiếp quản lý thuế, bà Phạm Thị Hoài Thu, đại diện Thuế TP. Hồ Chí Minh đã nhất trí và đánh giá cao các ý kiến, góp ý của các đại biểu HTCAA về việc cần cụ thể hóa phạm vi thu nhập được miễn của cơ sở giáo dục, bởi nếu không làm rõ giữa hoạt động giáo dục cốt lõi với hoạt động dịch vụ phụ trợ thì công tác quản lý thuế và đối soát chi phí sẽ phát sinh vướng mắc rất lớn.
| Bà Phạm Thị Hoài Thu nhấn mạnh, khi Luật quy định miễn thuế thì các Bộ ngành liên quan cần ban hành bộ tiêu chí định lượng minh bạch, xác định thế nào là cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, tạo cơ sở đồng bộ để cơ quan Thuế kiểm tra, giám sát chặt chẽ và áp dụng chế tài xử lý vi phạm thống nhất. |
Đồng thời, cơ quan quản lý cũng cần bổ sung cơ chế kiểm soát và quy định điều khoản chuyển tiếp cho các cơ sở tư thục thành lập trước thời điểm ngày 31/12/2026 đang thực hiện chuyển đổi sang cơ chế hoạt động không vì lợi nhuận từ ngày 1/1/2027.
Đối với Luật thuế Sử dụng đất phi nông nghiệp (sửa đổi, bổ sung), Thuế TP. Hồ Chí Minh kiến nghị bổ sung điều khoản chuyển tiếp đặc thù trong bối cảnh các đô thị lớn như TP. Hồ Chí Minh, Bình Dương, Bà Rịa - Vũng Tàu (cũ) đang áp dụng bảng giá đất cũ trong chu kỳ ổn định 5 năm.
Trong khi địa phương thực hiện sắp xếp, điều chỉnh địa giới hành chính từ quận, huyện sang các cấp hành chính mới theo Luật Tổ chức chính quyền địa phương nhưng chưa kịp ban hành bảng giá đất mới tương ứng, do đó, Luật bắt buộc phải có điều khoản chuyển tiếp cho phép tiếp tục áp dụng bảng giá đất hiện hành để tính thuế nhằm bảo đảm tính liên tục của pháp luật và tránh ách tắc trong công tác quản lý của cơ quan Thuế lẫn người nộp thuế.