Từ nguyên liệu mua trong nước, hàng hóa nhập khẩu tại chỗ đến sản phẩm thực tế xuất khẩu, các ý kiến góp ý dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đang tập trung làm rõ yêu cầu: Chính sách thuế phải phản ánh đúng nguồn gốc, quá trình sử dụng và kết quả thực tế của hàng hóa.
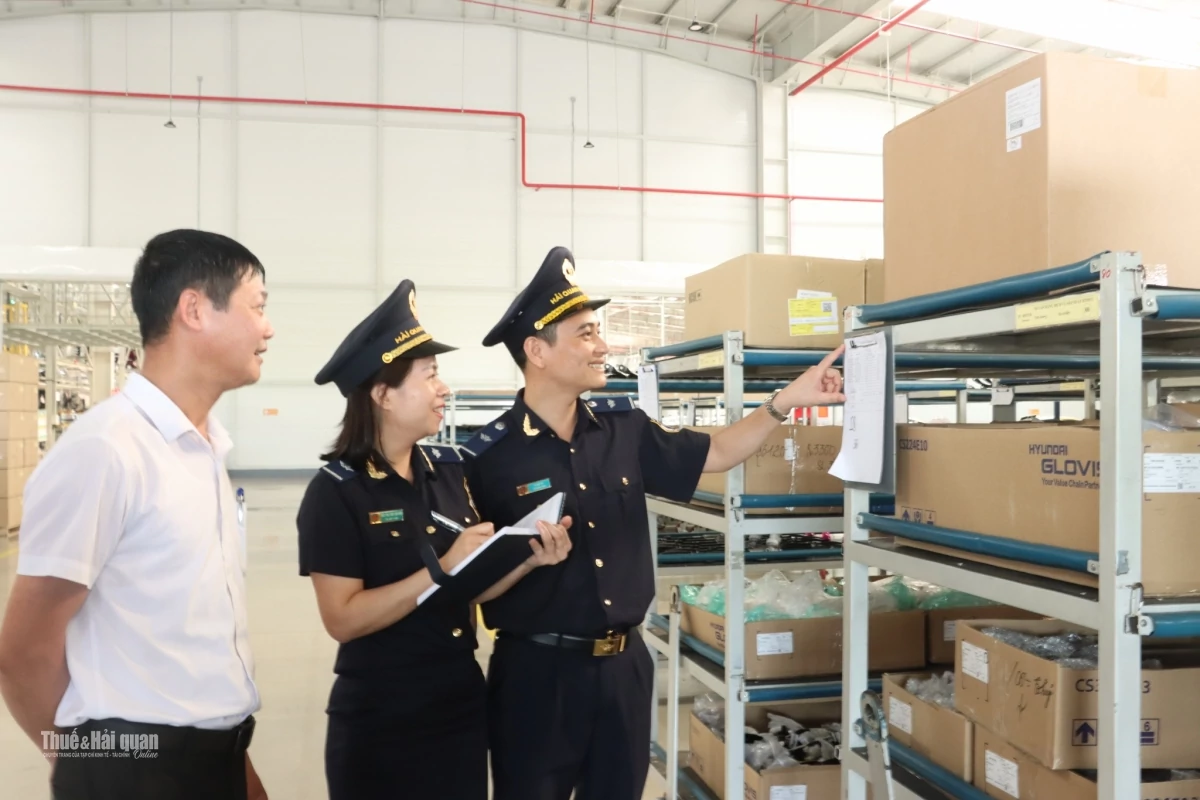 |
| Chính sách thuế xuất nhập khẩu phải phản ánh đúng nguồn gốc, quá trình sử dụng và kết quả thực tế của hàng hóa. Ảnh: H.Nụ |
Làm rõ nguồn gốc nguyên liệu, linh kiện
Một trong những nội dung đáng chú ý được Công ty CP Sữa Việt Nam (Vinamilk) đề xuất liên quan đến chính sách thuế đối với hàng hóa sản xuất, gia công, tái chế, lắp ráp tại khu phi thuế quan.
Theo Vinamilk, dự thảo cần làm rõ tiêu chí xác định nguyên liệu, linh kiện nhập khẩu từ nước ngoài. Cụ thể, nguyên liệu, linh kiện do doanh nghiệp nội địa hoặc doanh nghiệp trong khu phi thuế quan mua từ thị trường nội địa Việt Nam, có chứng từ mua bán hàng hóa hợp pháp; bán thành phẩm được sản xuất từ các nguyên liệu, linh kiện này không nên được xem là nguyên liệu, linh kiện nhập khẩu từ nước ngoài.
Đề xuất này xuất phát từ yêu cầu bảo đảm thống nhất trong cách hiểu và áp dụng chính sách. Nếu không xác định rõ nguồn gốc của nguyên liệu, linh kiện, có thể phát sinh cách diễn giải khác nhau trong quá trình thực hiện, đồng thời dẫn đến nguy cơ tính thuế xuất khẩu đối với phần nguyên liệu, linh kiện trong nước.
Ở góc độ chính sách, đây là vấn đề gắn trực tiếp với nguyên tắc xác định giá trị hàng hóa chịu thuế. Một sản phẩm được tạo ra tại khu phi thuế quan có thể sử dụng đồng thời nguyên liệu nhập khẩu và nguyên liệu có nguồn gốc trong nước. Vì vậy, việc phân định nguồn gốc từng nhóm nguyên liệu có ý nghĩa quyết định đối với nghĩa vụ thuế khi hàng hóa được đưa vào thị trường nội địa.
Vinamilk cũng đề nghị rà soát quy định về thuế đối với hàng hóa nhập khẩu tại chỗ. Doanh nghiệp kiến nghị gộp điểm b.1 và b.2 khoản 3 Điều 3 dự thảo, với lập luận rằng việc áp dụng thuế suất MFN đối với hàng hóa nhập khẩu tại chỗ trong khi hàng hóa từ khu phi thuế quan có thể được hưởng thuế suất ưu đãi đặc biệt theo các hiệp định thương mại có thể ảnh hưởng đến tính công bằng, thống nhất của chính sách thuế.
Hoàn thuế gắn với sản phẩm thực tế xuất khẩu
Một nội dung khác Vinamilk đặc biệt lưu ý là điểm g khoản 2 Điều 12 về miễn thuế đối với hàng hóa nhập khẩu để sản xuất hàng hóa xuất khẩu.
Vinamilk đề nghị quy định rõ đối tượng “sản phẩm nhập khẩu” tại điểm này là sản phẩm nhập khẩu tại chỗ. Trường hợp người nhập khẩu tại chỗ đã nộp thuế nhập khẩu đối với hàng hóa để sản xuất, kinh doanh, sau đó đưa hàng hóa vào sản xuất hàng hóa xuất khẩu và thực tế đã xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan thì được hoàn thuế nhập khẩu đã nộp theo Điều 35 dự thảo.
Đề xuất này đặt chính sách hoàn thuế vào đúng mối quan hệ giữa ba yếu tố: Hàng hóa nhập khẩu - quá trình sản xuất - sản phẩm thực tế xuất khẩu.
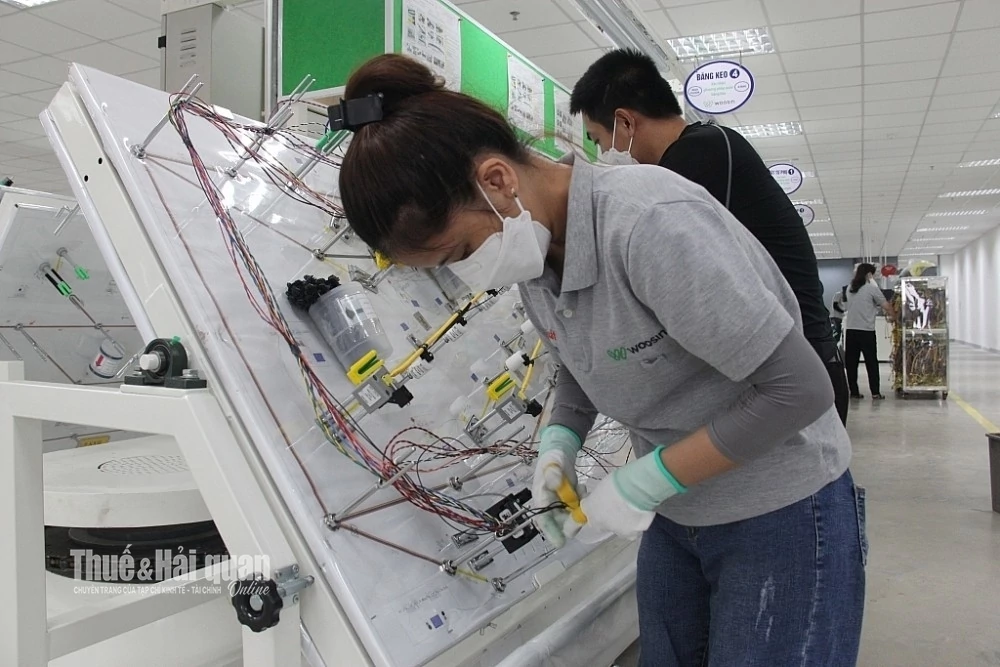 |
| Chính sách thuế đối với hoạt động gia công, sản xuất xuất khẩu cũng tiếp tục nhấn mạnh tại dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP. Ảnh: H.Nụ |
Bản chất của chính sách hoàn thuế trong trường hợp này không nằm ở hình thức nhập khẩu ban đầu mà ở việc hàng hóa nhập khẩu đã thực sự được đưa vào quá trình tạo ra sản phẩm xuất khẩu hay chưa. Khi sản phẩm đã thực tế xuất khẩu, việc xác định quyền hoàn thuế cần có căn cứ rõ ràng để doanh nghiệp và cơ quan Hải quan áp dụng thống nhất.
Trong dự thảo, chính sách đối với hoạt động gia công, sản xuất xuất khẩu cũng tiếp tục nhấn mạnh nguyên tắc xác định hàng hóa được miễn thuế trên cơ sở hàng hóa nhập khẩu thực tế sử dụng để tạo ra sản phẩm xuất khẩu. Đây là một trong những nhóm chính sách được rà soát do thực tế sản xuất và phương thức thương mại đã thay đổi so với thời điểm Nghị định số 134/2016/NĐ-CP được ban hành.
Từ thực tiễn quản lý, một số ý kiến của các đơn vị hải quan khu vực đề nghị tiếp tục làm rõ việc thông báo cơ sở sản xuất, cơ sở gia công lại và cơ chế xử lý khi doanh nghiệp thông báo không đúng thời hạn. Hướng được đặt ra là phân biệt giữa vi phạm thủ tục với trường hợp qua kiểm tra xác định cơ sở gia công lại không đáp ứng điều kiện.
Cách phân biệt này có ý nghĩa bởi cùng là một sai sót về thủ tục nhưng hậu quả đối với chính sách thuế không nhất thiết giống nhau nếu bản chất hoạt động sản xuất, gia công và việc sử dụng nguyên liệu vẫn đáp ứng đầy đủ điều kiện.
Dự thảo cũng xử lý trường hợp sản phẩm gia công được xuất khẩu vào khu phi thuế quan hoặc xuất khẩu tại chỗ theo chỉ định của bên đặt gia công. Nếu sản phẩm được tạo thành hoàn toàn từ hàng hóa nhập khẩu để gia công thì được áp dụng chính sách miễn thuế xuất khẩu; nếu sử dụng nguyên liệu, vật tư trong nước thuộc đối tượng chịu thuế xuất khẩu thì phải xác định và nộp thuế đối với phần nguyên liệu, vật tư trong nước cấu thành sản phẩm.
Điều này cho thấy dự thảo đang chuyển mạnh sang cách tiếp cận dựa trên thành phần thực tế của sản phẩm và quá trình sử dụng nguyên liệu, thay vì chỉ căn cứ vào tên loại hình.
Ở một khía cạnh khác, việc hoàn thiện chính sách cũng cần tính đến khả năng doanh nghiệp tổ chức sản xuất theo chuỗi. Một phần hoặc toàn bộ hàng hóa có thể được đưa đi gia công lại, sau đó nhận lại sản phẩm để tiếp tục sản xuất, xuất khẩu. Vì vậy, việc xác định rõ quyền và trách nhiệm của doanh nghiệp trong chuỗi này là cần thiết để tránh vướng mắc khi áp dụng chính sách miễn, hoàn thuế.
Từ những đề xuất có thể thấy, yêu cầu lớn nhất đối với chính sách thuế mới là bám vào dòng chảy thực của hàng hóa.
Hàng hóa nào có nguồn gốc trong nước phải được phân biệt với hàng hóa nhập khẩu từ nước ngoài. Hàng hóa nhập khẩu để sản xuất hàng xuất khẩu phải được xác định theo lượng thực tế sử dụng. Sản phẩm đã thực tế xuất khẩu phải có cơ chế hoàn thuế phù hợp. Những sai sót về thủ tục cần được phân biệt với trường hợp doanh nghiệp không đáp ứng điều kiện thực chất.
Đây cũng là cơ sở để chính sách thuế vừa bảo đảm đúng đối tượng ưu đãi, vừa hạn chế tình trạng doanh nghiệp phát sinh nghĩa vụ thuế chỉ vì cách diễn giải chưa thống nhất hoặc vì một sai sót thủ tục không làm thay đổi bản chất của giao dịch.
Trong bối cảnh hoạt động sản xuất, gia công và xuất khẩu ngày càng tổ chức theo chuỗi, việc hoàn thiện Nghị định thay thế Nghị định số 134/2016/NĐ-CP vì thế không đơn thuần là sửa một số điều khoản về thuế. Quan trọng hơn là hình thành được một cơ chế mà ở đó nguồn gốc hàng hóa, quá trình sử dụng và kết quả xuất khẩu có thể được chứng minh, đối chiếu và xử lý thống nhất.






