Thứ ba 22/09/2026 10:23
Thời tiết: Hà Nội 30°C
Đà Nẵng 25°C
Cà Mau 25°C
Hải Phòng 33°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Dự thảo chính sách
aa

Cục Thuế đề nghị làm rõ việc khai thác dữ liệu lý lịch tư pháp khi đăng ký hành nghề kiểm toán

Giang Giang
Cục Thuế đề nghị cơ quan soạn thảo làm rõ cá nhân đăng ký hành nghề kiểm toán có phải nộp phiếu lý lịch tư pháp được cấp trong 6 tháng hay cơ quan giải quyết thủ tục hành chính sẽ khai thác thông tin từ cơ sở dữ liệu lý lịch tư pháp.
Cục Thuế đề nghị làm rõ việc khai thác dữ liệu lý lịch tư pháp khi đăng ký hành nghề kiểm toán
Ảnh: Minh họa, hỗ trợ bởi AI.

Cục Thuế vừa có ý kiến đối với dự thảo Thông tư sửa đổi, bổ sung, bãi bỏ một số Thông tư của Bộ trưởng Bộ Tài chính nhằm cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh, ngành nghề kinh doanh có điều kiện trong lĩnh vực kế toán, kiểm toán.

Một trong những nội dung được Cục Thuế lưu ý là quy định về phiếu lý lịch tư pháp trong hồ sơ đăng ký hành nghề kiểm toán.

Tại Điều 1 dự thảo Thông tư, phiếu lý lịch tư pháp do cơ quan có thẩm quyền cấp trong thời hạn không quá 6 tháng tính đến ngày nộp hồ sơ đăng ký hành nghề kiểm toán. Cơ quan giải quyết thủ tục hành chính sẽ khai thác, sử dụng thông tin đã có trong cơ sở dữ liệu lý lịch tư pháp để thay thế thành phần hồ sơ này.

Trường hợp không khai thác được thông tin hoặc thông tin khai thác không đầy đủ, không chính xác thì cá nhân được yêu cầu bổ sung thành phần hồ sơ để giải quyết thủ tục hành chính; đồng thời thực hiện cập nhật, điều chỉnh thông tin trong cơ sở dữ liệu theo quy định.

Cục Thuế cho rằng, Điều 4 Thông tư số 202/2012/TT-BTC đang quy định về hồ sơ đăng ký hành nghề kiểm toán để cá nhân được hành nghề kiểm toán. Tuy nhiên, nội dung dự thảo chưa thể hiện rõ cá nhân đăng ký hành nghề kiểm toán có còn phải nộp phiếu lý lịch tư pháp được cấp trong vòng 6 tháng tính đến ngày nộp hồ sơ hay cơ quan giải quyết thủ tục hành chính sẽ khai thác thông tin từ cơ sở dữ liệu lý lịch tư pháp.

Theo đó, Cục Thuế đề nghị Cục Quản lý, giám sát kế toán, kiểm toán làm rõ nội dung này, bởi cách quy định hiện tại chưa thể hiện rõ mục tiêu là cơ quan giải quyết thủ tục hành chính sẽ sử dụng dữ liệu trong cơ sở dữ liệu để thay thế Phiếu lý lịch tư pháp.

Tương tự đối với quy định tại Điều 2 dự thảo Thông tư, cơ quan Thuế đề nghị rà soát một số thuật ngữ trong dự thảo để bảo đảm cách thể hiện chính xác, thống nhất. Dự thảo còn một số cách sử dụng thuật ngữ như “và chứng chỉ kế toán viên”, “hoặc chứng chỉ kế toán viên”, “,kế toán”... chưa thống nhất, chính xác và đề nghị cơ quan soạn thảo rà soát lại.

Dự thảo cũng đề xuất bãi bỏ một số cụm từ liên quan đến “kế toán” và “dịch vụ kế toán”. Qua nghiên cứu Thông tư số 271/2016/TT-BTC và dự thảo Thông tư, Cục Thuế cho rằng, nội dung dự thảo đang bãi bỏ các nội dung liên quan đến lĩnh vực kế toán được hướng dẫn tại Thông tư số 271/2016/TT-BTC.

Vì vậy, Cục Thuế đề nghị thiết kế lại Điều 7 theo hướng bãi bỏ cụm từ “kế toán” tại khoản 1 Điều 1, khoản 1 Điều 2, khoản 1 và khoản 2 Điều 3.


Tin bài có thể bạn quan tâm

Hoàn thiện chính sách thuế xuất nhập khẩu từ yêu cầu thực tiễn

Hoàn thiện chính sách thuế xuất nhập khẩu từ yêu cầu thực tiễn

Sau gần 10 năm thực hiện, Nghị định số 134/2016/NĐ-CP đã tạo hành lang pháp lý quan trọng cho chính sách thuế xuất nhập khẩu. Tuy nhiên, sự thay đổi của pháp luật, phương thức thương mại và mô hình kinh tế đang đặt ra yêu cầu xây dựng một nghị định mới có tính đồng bộ và khả năng thích ứng cao hơn.

Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Đề xuất tiếp tục hoàn thiện các chính sách ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với doanh nghiệp công nghệ cao, công nghệ chiến lược và hoạt động nghiên cứu, phát triển đang được kỳ vọng tạo thêm động lực đầu tư cho doanh nghiệp.
Giảm thuế xuất khẩu urea: Thêm dư địa cho doanh nghiệp mở rộng thị trường

Giảm thuế xuất khẩu urea: Thêm dư địa cho doanh nghiệp mở rộng thị trường

Đề xuất giảm thuế xuất khẩu urea từ 5% xuống 0% được doanh nghiệp đánh giá sẽ tạo thêm dư địa xử lý sản lượng dư thừa, giảm chi phí, mở rộng thị trường xuất khẩu và nâng sức cạnh tranh. Mặt khác, phần giảm thu từ thuế xuất khẩu có thể được bù đắp một phần khi lợi nhuận và thuế thu nhập doanh nghiệp tăng lên.
Vì sao urea, SOP được đề xuất giảm thuế, supe lân vẫn giữ 5%?

Vì sao urea, SOP được đề xuất giảm thuế, supe lân vẫn giữ 5%?

Bộ Tài chính đề xuất giảm thuế xuất khẩu urea và SOP từ 5% xuống 0%, trong khi giữ nguyên mức 5% với supe lân do khác biệt về nguồn nguyên liệu và mức độ sử dụng tài nguyên trong nước.
Đề xuất giảm mạnh ngưỡng miễn thuế hàng hóa giá trị nhỏ

Đề xuất giảm mạnh ngưỡng miễn thuế hàng hóa giá trị nhỏ

Bộ Tài chính đề xuất điều chỉnh ngưỡng miễn thuế đối với hàng hóa có trị giá nhỏ theo hướng thống nhất mức 100 nghìn đồng về trị giá hải quan hoặc 10 nghìn đồng về số tiền thuế phải nộp cho một lần xuất nhập khẩu.
Khẩn trương hoàn thiện hai dự thảo nghị định về thuế xuất, nhập khẩu

Khẩn trương hoàn thiện hai dự thảo nghị định về thuế xuất, nhập khẩu

Thứ trưởng Bộ Tài chính Cao Anh Tuấn đề nghị cơ quan soạn thảo tổng hợp đầy đủ các ý kiến góp ý, đồng thời làm rõ nội dung đã đồng thuận, những vấn đề còn ý kiến khác nhau và có phương án xử lý cụ thể đối với từng đề xuất chính sách trước khi hoàn thiện hai dự thảo nghị định trình Chính phủ.
Giảm 30% thuế: Hộ kinh doanh vượt 10 tỷ đồng được đề xuất nộp lại số thuế đã giảm, không phạt chậm nộp

Giảm 30% thuế: Hộ kinh doanh vượt 10 tỷ đồng được đề xuất nộp lại số thuế đã giảm, không phạt chậm nộp

Nếu tổng doanh thu thực tế trong năm vượt 10 tỷ đồng, người nộp thuế không còn thuộc diện được giảm 30% thuế thu nhập và phải kê khai, nộp bổ sung số thuế đã được giảm trước đó. Đây là một trong những đề xuất quan trọng tại dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
Doanh nghiệp công nghệ chiến lược có thể hưởng thuế suất 10% trong 25 năm

Doanh nghiệp công nghệ chiến lược có thể hưởng thuế suất 10% trong 25 năm

Bộ Tài chính đề xuất doanh nghiệp công nghệ chiến lược, trung tâm nghiên cứu và phát triển công nghệ cao, doanh nghiệp công nghệ cao nhóm I và doanh nghiệp sản xuất sản phẩm công nghệ cao được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN). Trong đó, một số nhóm có thể được áp dụng thuế suất 10% trong 25 năm, miễn thuế 4 năm và giảm 50% số thuế phải nộp trong 9 năm tiếp theo.
Đề xuất 3 trường hợp không áp dụng quy định thanh toán không dùng tiền mặt

Đề xuất 3 trường hợp không áp dụng quy định thanh toán không dùng tiền mặt

Nhằm tháo gỡ vướng mắc cho người dân, doanh nghiệp tại các địa bàn khó khăn, Bộ Tài chính đề xuất sửa đổi quy định về điều kiện thanh toán không dùng tiền mặt tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP, theo hướng không áp dụng đối với 3 trường hợp.
Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
Hải quan Việt Nam khép kín quy trình quản lý hàng hóa thương mại điện tử

Hải quan Việt Nam khép kín quy trình quản lý hàng hóa thương mại điện tử

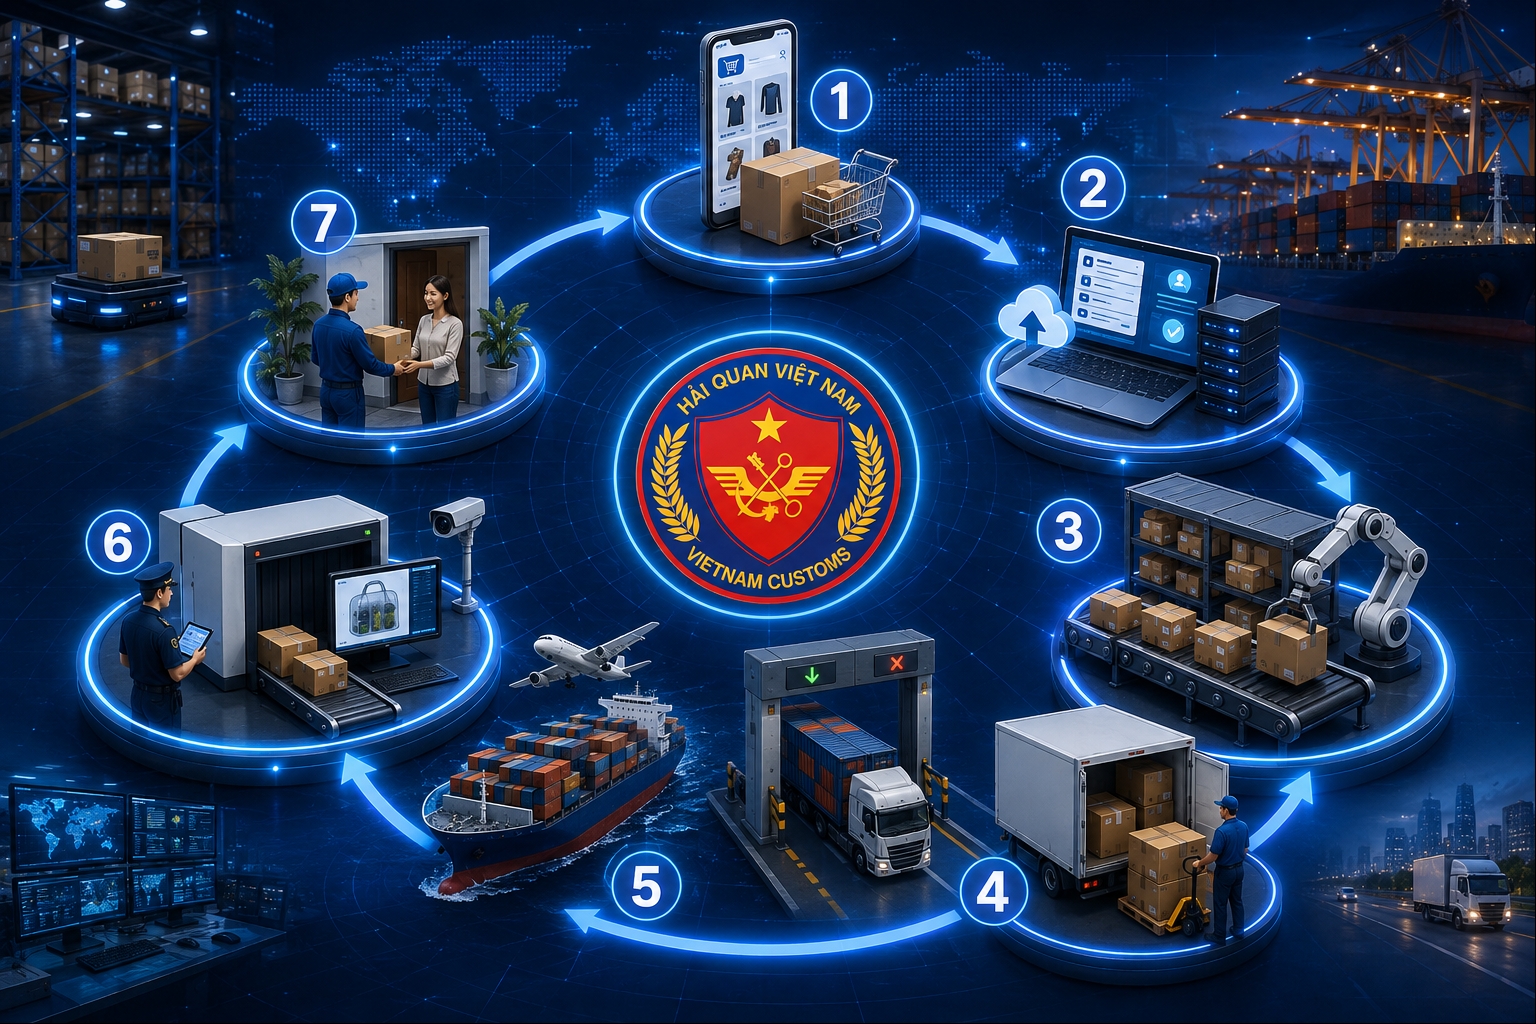
Từ khi người mua đặt hàng đến khi hàng được giao tới tay người tiêu dùng được Hải quan Việt Nam tổ chức quy trình quản lý thành 7 bước, trong đó dữ liệu được truyền trước, cập nhật theo dòng hàng và sử dụng xuyên suốt quá trình kiểm soát.
Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

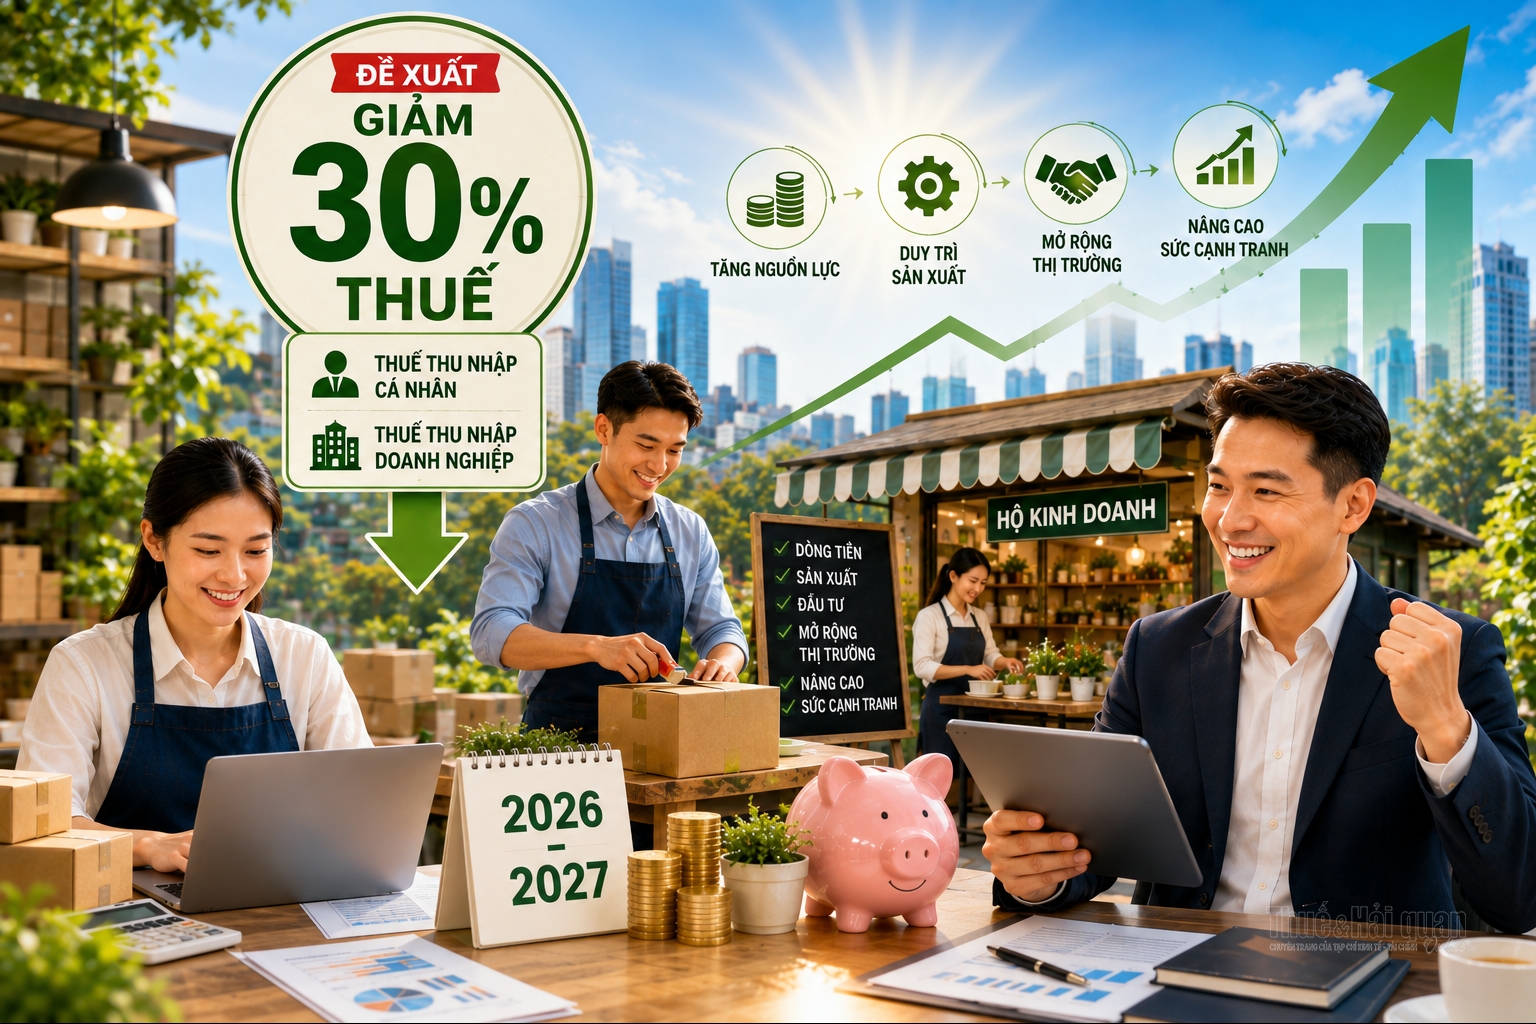
Trong bối cảnh doanh nghiệp nhỏ và vừa, hộ và cá nhân kinh doanh chịu nhiều sức ép từ chi phí, vốn và thị trường, đề xuất giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong hai năm 2026-2027 của Chính phủ được kỳ vọng tạo thêm nguồn lực cho khu vực kinh doanh quy mô nhỏ. Theo bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, giá trị của chính sách này không chỉ nằm ở số thuế được giảm, mà còn ở khả năng giải phóng dòng tiền để doanh nghiệp, đặc biệt doanh nghiệp nhỏ và hộ kinh doanh duy trì sản xuất, đầu tư, mở rộng thị trường và nâng cao sức cạnh tranh.
Đề xuất giảm 30% thuế: Tiếp sức để hộ kinh doanh, doanh nghiệp nhỏ lớn lên

Đề xuất giảm 30% thuế: Tiếp sức để hộ kinh doanh, doanh nghiệp nhỏ lớn lên

Trao đổi với Tạp chí Kinh tế - Tài chính, Chủ tịch Hội Tư vấn Thuế Việt Nam Nguyễn Thị Cúc cho rằng, trong bối cảnh hiện nay, việc Bộ Tài chính đề xuất giảm thuế sẽ có ý nghĩa quan trọng trong việc tạo thêm nguồn lực để khu vực kinh doanh quy mô nhỏ duy trì hoạt động, đầu tư và mở rộng sản xuất. Tuy nhiên, cùng với giảm nghĩa vụ thuế, việc tiếp tục đơn giản hóa thủ tục và giảm chi phí tuân thủ sẽ quyết định mức độ lan tỏa của chính sách trong thực tế.
Giảm thuế cho hộ kinh doanh, doanh nghiệp: Giải phóng nguồn lực, tạo dư địa tăng trưởng

Giảm thuế cho hộ kinh doanh, doanh nghiệp: Giải phóng nguồn lực, tạo dư địa tăng trưởng

Trước chi phí đầu vào, sức mua và áp lực vốn, việc đề xuất giảm 30% số thuế thu nhập phải nộp cho hộ, cá nhân kinh doanh và doanh nghiệp, tổ chức không chỉ có ý nghĩa giảm một khoản chi phí, mà còn tạo thêm dư địa dòng tiền để duy trì sản xuất, đầu tư và phát triển. Đây cũng là cơ sở để Bộ Tài chính đề xuất Chính phủ trình cấp có thẩm quyền ban hành chính sách giảm thuế cho đối với hộ, cá nhân kinh doanh và doanh nghiệp trong hai năm 2026-2027.
Đề xuất đổi mới thủ tục hải quan đối với xăng dầu

Đề xuất đổi mới thủ tục hải quan đối với xăng dầu

Thông tư số 69/2016/TT-BTC sau 10 năm thực hiện đang được Cục Hải quan xây dựng phương án thay thế theo hướng thu gọn phạm vi điều chỉnh, đơn giản hóa thủ tục, tăng ứng dụng thiết bị và dữ liệu, đồng thời áp dụng quản lý rủi ro trong kiểm tra, giám sát xăng dầu, nguyên liệu pha chế xăng dầu và dầu thô.