Dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP đang đặt yêu cầu rõ hơn đối với điều kiện kiểm tra, giám sát hải quan tại khu phi thuế quan, đồng thời các ý kiến góp ý đề nghị việc xử lý thuế phải căn cứ vào khả năng quản lý thực tế và dòng vận động của hàng hóa.
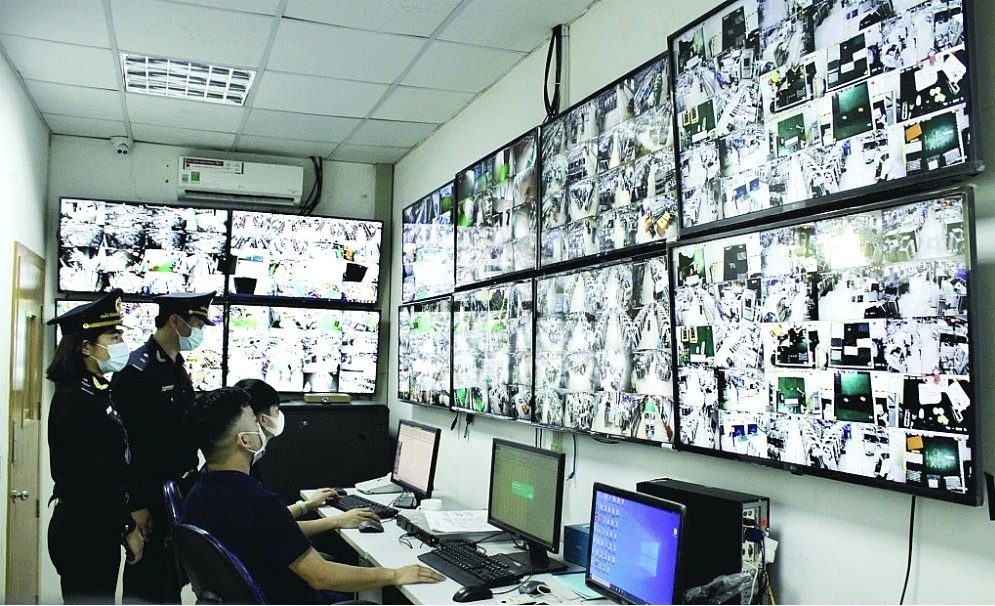 |
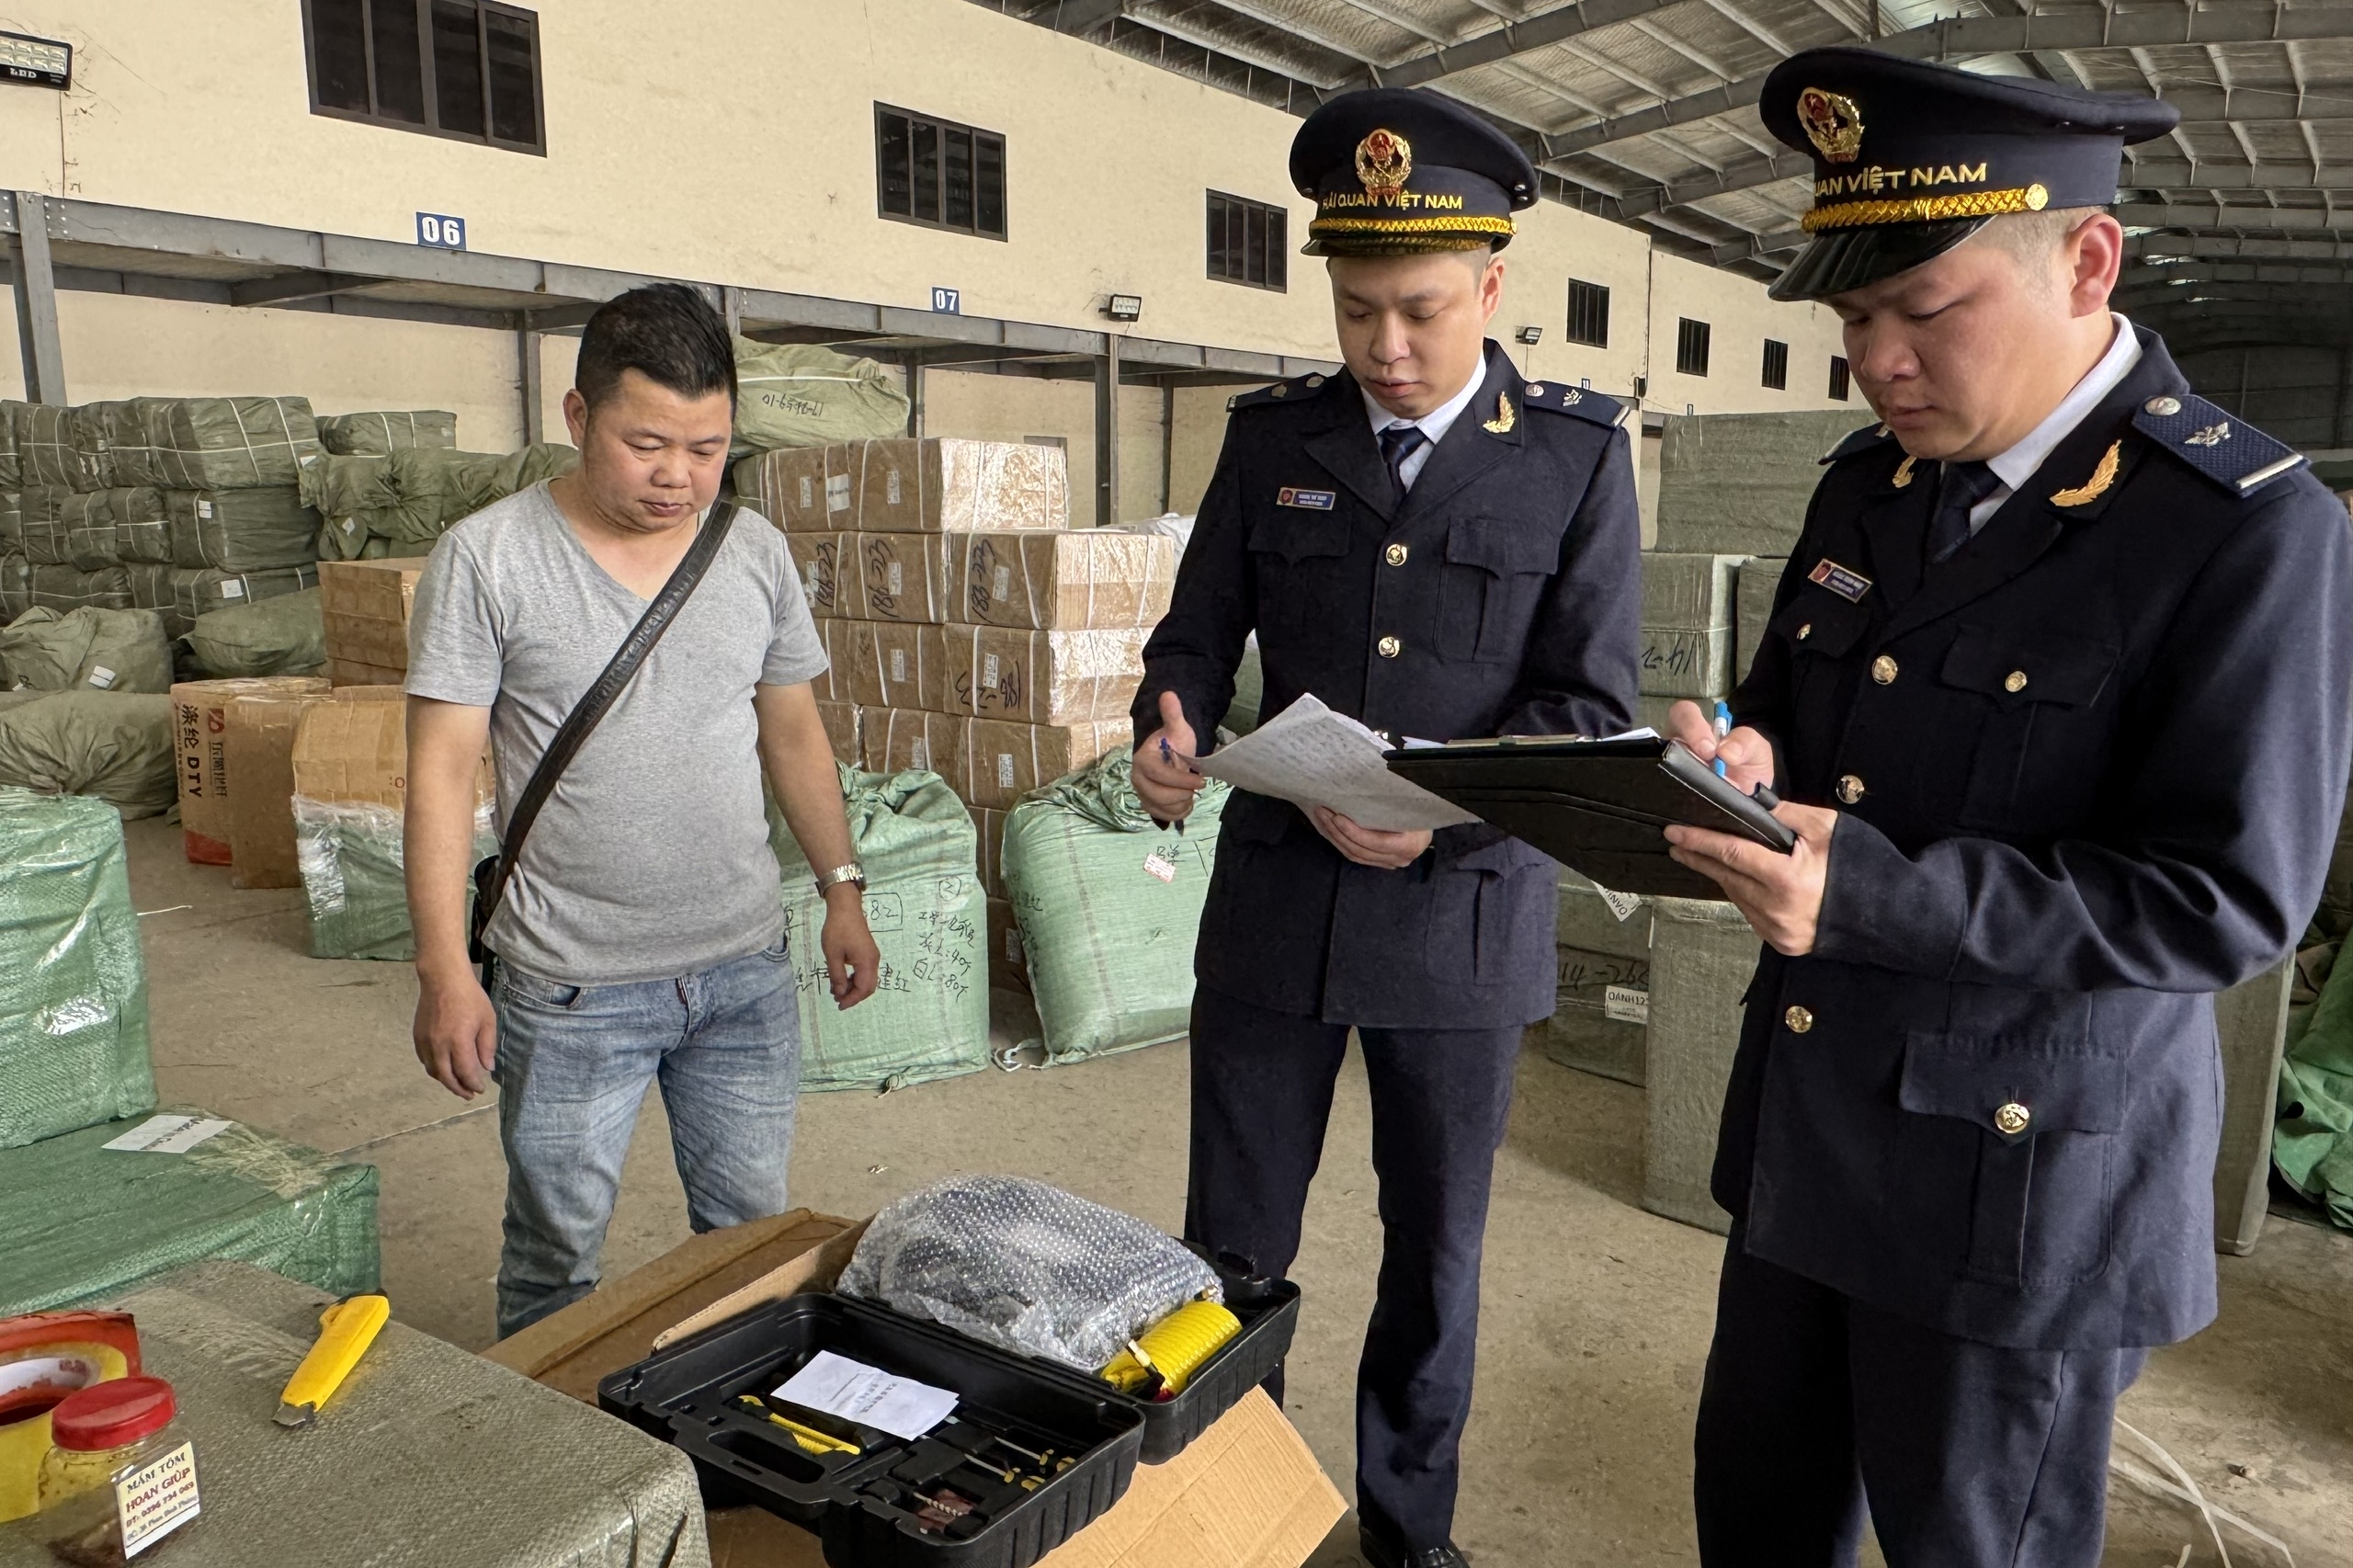
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực IV) giám sát hàng hóa ra vào khu phi thuế quan. Ảnh: H.Nụ |
Quản lý từ dữ liệu giám sát
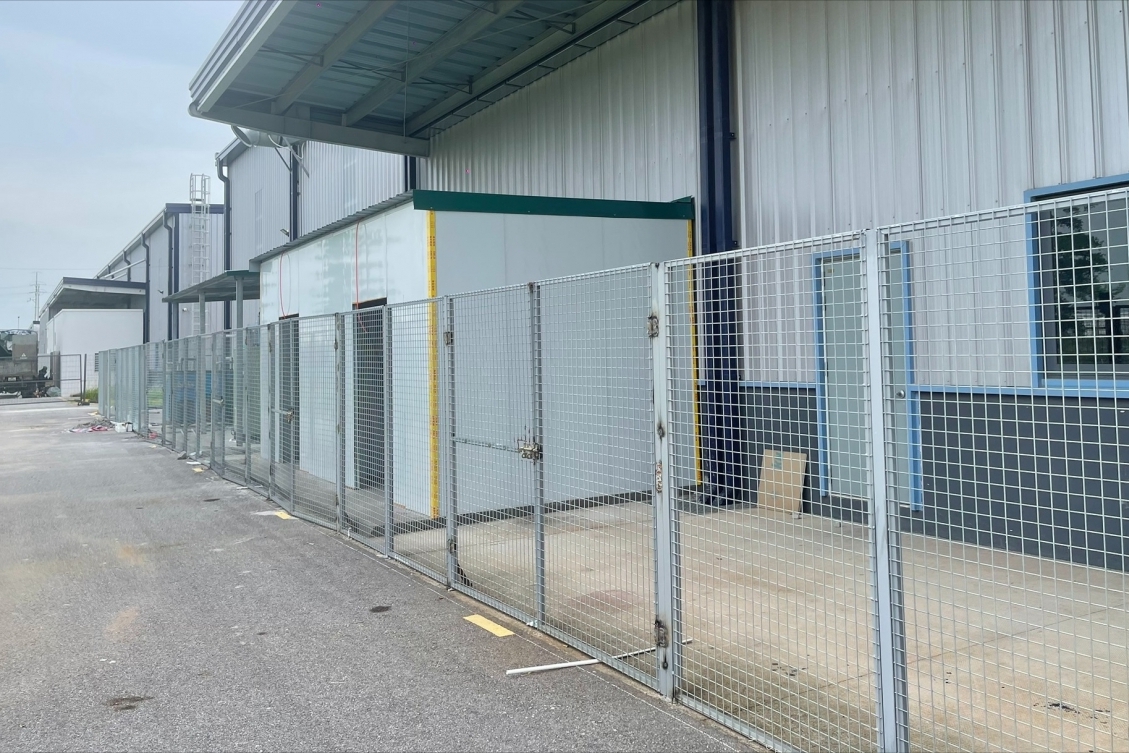
Khu phi thuế quan, doanh nghiệp chế xuất được hưởng chính sách thuế đặc thù gắn với điều kiện kiểm tra, giám sát hải quan. Vì vậy, việc hoàn thiện quy định tại Điều 28 dự thảo Nghị định không chỉ liên quan đến yêu cầu về hàng rào, cổng, cửa ra vào mà còn đặt ra bài toán kiểm soát hàng hóa bằng dữ liệu.
Trong dự thảo, điều kiện kiểm tra, giám sát hải quan được gắn với hệ thống camera và phần mềm quản lý hàng hóa. Đây là cơ sở để cơ quan Hải quan kiểm soát việc đưa hàng hóa vào, sử dụng trong quá trình sản xuất và đưa sản phẩm ra khỏi khu phi thuế quan.
Từ thực tiễn kiểm tra sau thông quan, Chi cục Kiểm tra sau thông quan đề nghị quy định cụ thể hơn về hệ thống camera. Theo đó, camera phải giám sát liên tục 24/24 giờ, kể cả ngày nghỉ, ngày lễ, tại các vị trí cổng, cửa ra vào và nơi lưu giữ hàng hóa. Dữ liệu hình ảnh phải được kết nối trực tuyến với cơ quan Hải quan quản lý khu phi thuế quan và được lưu giữ tối thiểu 12 tháng. Chi cục cũng đề nghị Bộ trưởng Bộ Tài chính quy định định dạng thông điệp dữ liệu trao đổi giữa cơ quan Hải quan và doanh nghiệp về hệ thống camera giám sát.
Điểm đáng chú ý là yêu cầu quản lý không dừng ở việc “có camera”, mà hướng đến khả năng cơ quan Hải quan có thể khai thác dữ liệu camera để phục vụ quản lý. Khi dữ liệu được kết nối trực tuyến và lưu giữ đủ thời gian, việc kiểm tra không chỉ dựa vào thời điểm kiểm tra thực tế mà có thể truy xuất quá trình vận động của hàng hóa khi cần thiết.
Đối với phần mềm quản lý hàng hóa, Chi cục Kiểm tra sau thông quan đề nghị quy định theo hướng theo dõi hàng hóa xuất nhập khẩu thuộc đối tượng không chịu thuế để phục vụ báo cáo quyết toán nhập - xuất - tồn. Đối với doanh nghiệp gia công, sản xuất xuất khẩu, phần mềm phải theo dõi được toàn bộ chuỗi quản lý hàng hóa từ khi nhập khẩu, qua quá trình sản xuất đến khi sản phẩm được xuất khẩu hoặc thay đổi mục đích sử dụng.
Dữ liệu được nhìn nhận như một công cụ quản lý xuyên suốt, giúp cơ quan Hải quan trả lời được câu hỏi quan trọng nhất đối với hàng hóa thuộc diện ưu đãi thuế: Hàng hóa nhập khẩu đã thực sự đi vào đâu, được sử dụng như thế nào và kết quả cuối cùng ra sao?
Cách tiếp cận này cũng tạo cơ sở để phân định rõ trách nhiệm của doanh nghiệp. Doanh nghiệp được hưởng chính sách thuế phải có khả năng chứng minh quá trình quản lý hàng hóa bằng hệ thống dữ liệu, hồ sơ, chứng từ và báo cáo nhập - xuất - tồn.
Phân định nghĩa vụ thuế theo thực tế hàng hóa
Một vấn đề phức tạp hơn được các đơn vị hải quan đặt ra là trường hợp doanh nghiệp chế xuất đã được xác nhận đủ điều kiện kiểm tra, giám sát nhưng trong quá trình hoạt động phát sinh thời điểm không còn đáp ứng một hoặc một số điều kiện.
Chi cục Hải quan khu vực IV đề nghị bổ sung cơ chế xử lý theo hướng phân biệt rõ từng trường hợp. Theo ý kiến của đơn vị, đối với lượng hàng hóa nhập khẩu kể từ sau thời điểm cơ quan Hải quan kết luận doanh nghiệp không đáp ứng điều kiện thì không được áp dụng chính sách thuế đối với khu phi thuế quan. Nếu doanh nghiệp sau đó đáp ứng trở lại các điều kiện thì được áp dụng chính sách từ ngày có văn bản xác nhận đáp ứng điều kiện.
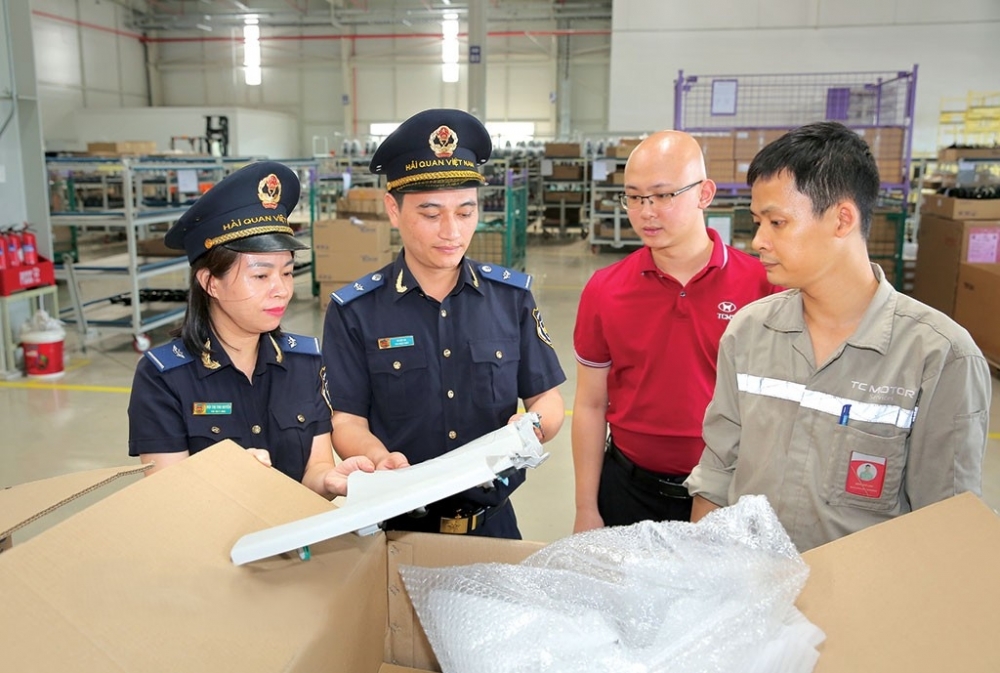 |
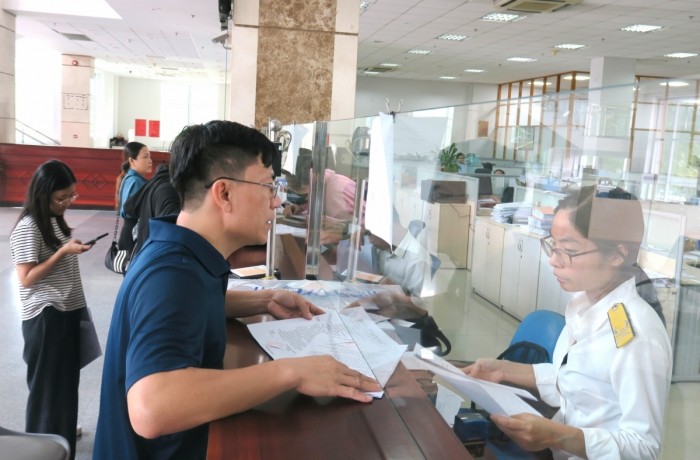
| Công chức Hải quan Ninh Bình (Chi cục Hải quan khu vực IV) hướng dẫn thủ tục cho doanh nghiệp. Ảnh: H.Nụ |
Tuy nhiên, với lượng hàng hóa đã được áp dụng chính sách thuế đối với khu phi thuế quan trong giai đoạn doanh nghiệp không đáp ứng điều kiện, Chi cục Hải quan khu vực IV đề nghị phải xem xét hồ sơ, chứng từ và dữ liệu thực tế.
Nếu doanh nghiệp giải trình, có hồ sơ, tài liệu, chứng từ, dữ liệu chứng minh hàng hóa nhập khẩu đã được đưa vào sản xuất và thực tế đã xuất khẩu, cơ quan Hải quan kiểm tra, đánh giá thấy nội dung giải trình có cơ sở thì chấp nhận giải trình, không xử lý ấn định thuế mà xử phạt theo quy định đối với hành vi vi phạm.
Ngược lại, nếu doanh nghiệp không giải trình hoặc giải trình nhưng không có hồ sơ, tài liệu, chứng từ, dữ liệu chứng minh, cơ quan Hải quan không có cơ sở kiểm tra, đánh giá thì xử lý theo hướng không được áp dụng chính sách thuế đối với khu phi thuế quan kể từ thời điểm không đáp ứng điều kiện và thực hiện ấn định thuế, xử phạt theo quy định.
Đề xuất này xuất phát từ một thực tế: Việc không duy trì điều kiện giám sát không phải lúc nào cũng đồng nghĩa với việc doanh nghiệp không quản lý được hàng hóa.
Chi cục Hải quan khu vực IV dẫn những trường hợp có thể phát sinh do nguyên nhân bất khả kháng như bão tố, mất điện, camera bị hỏng và cần thời gian khắc phục. Đơn vị cho rằng nếu quy định cứng việc xử lý thuế đối với toàn bộ hàng hóa trong giai đoạn này sẽ có thể gây khó khăn lớn cho doanh nghiệp. Mặt khác, có trường hợp doanh nghiệp chỉ vi phạm thủ tục hành chính như chậm thông báo về thay đổi liên quan đến điều kiện kiểm tra, giám sát nhưng không có hành vi buôn lậu, gian lận thương mại.
Điểm cốt lõi trong đề xuất của Chi cục Hải quan khu vực IV là xác định nghĩa vụ thuế phải gắn với bản chất của hàng hóa và hoạt động của doanh nghiệp. Nếu hàng hóa nhập khẩu vẫn được quản lý, được đưa vào sản xuất và sản phẩm thực tế đã xuất khẩu thì cần có cơ chế để chứng minh điều đó thay vì mặc nhiên xử lý toàn bộ số hàng hóa theo cùng một cách.
Cùng hướng tiếp cận này, Chi cục Kiểm tra sau thông quan đề nghị tại trường hợp doanh nghiệp chế xuất không duy trì điều kiện kiểm tra, giám sát phải xem xét hồ sơ, tài liệu, chứng từ và dữ liệu chứng minh hàng hóa nhập khẩu đã được đưa vào sản xuất và thực tế đã xuất khẩu. Trường hợp chứng minh được thì không xử lý ấn định thuế, chỉ xử phạt theo quy định; nếu không có cơ sở chứng minh thì mới xử lý ấn định thuế tương ứng.
Đây là điểm có thể tạo ra sự thay đổi đáng kể trong cách thiết kế chính sách. Điều kiện giám sát vẫn phải được duy trì nghiêm; nhưng hậu quả thuế cần được xác định trên cơ sở mức độ vi phạm và khả năng kiểm soát thực tế đối với hàng hóa.
Cùng với đó, Chi cục Kiểm tra sau thông quan đề nghị giao Bộ trưởng Bộ Tài chính quy định chi tiết về việc kiểm tra, xác nhận điều kiện kiểm tra, giám sát hải quan; điều kiện, thủ tục, hồ sơ áp dụng chính sách thuế đối với khu phi thuế quan không chịu thuế.
Nhìn từ tổng thể, các đề xuất đang hình thành một logic quản lý khá rõ: Điều kiện giám sát là nền tảng, dữ liệu là công cụ chứng minh và bản chất hàng hóa là căn cứ quan trọng để xác định nghĩa vụ thuế.
Theo đánh giá của cơ quan soạn thảo, nếu được thiết kế đồng bộ, quy định mới không chỉ giúp cơ quan Hải quan tăng khả năng kiểm soát doanh nghiệp chế xuất, mà còn tạo cơ chế xử lý sát thực tế hơn đối với những trường hợp doanh nghiệp có sai sót về điều kiện giám sát nhưng vẫn chứng minh được toàn bộ hàng hóa nhập khẩu được quản lý, sử dụng đúng mục đích và sản phẩm đã thực tế xuất khẩu.