Sau gần 10 năm thực hiện, Nghị định số 134/2016/NĐ-CP đã tạo hành lang pháp lý quan trọng cho chính sách thuế xuất nhập khẩu. Tuy nhiên, sự thay đổi của pháp luật, phương thức thương mại và mô hình kinh tế đang đặt ra yêu cầu xây dựng một nghị định mới có tính đồng bộ và khả năng thích ứng cao hơn.
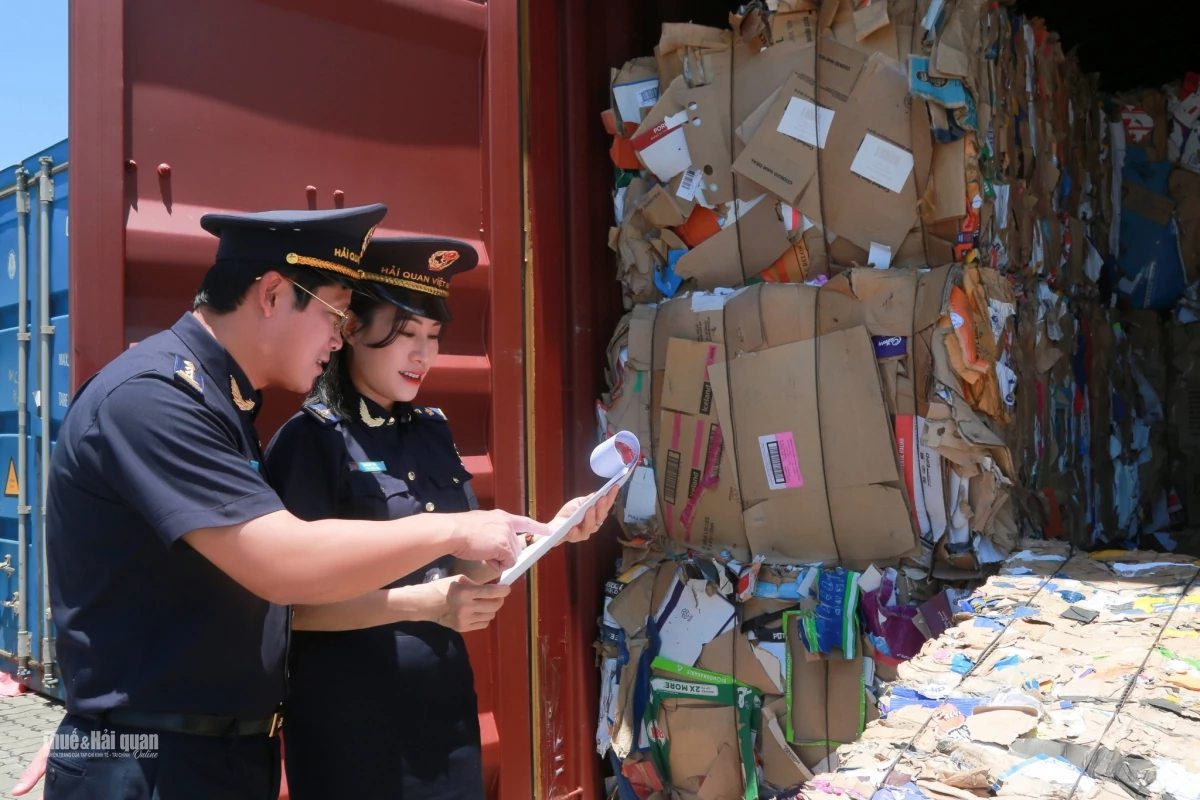 |
| Từng bước hoàn thiện chính sách thuế xuất nhập khẩu để đáp ứng yêu cầu quản lý trong từng giai đoạn. Ảnh: Cục Hải quan |
Phát huy vai trò trong cuộc sống
Nghị định số 134/2016/NĐ-CP được ban hành ngày 1/9/2016, quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu. Trong quá trình thực hiện, Nghị định tiếp tục được sửa đổi, bổ sung tại Nghị định 18/2021/NĐ-CP và Nghị định 182/2025/NĐ-CP, từng bước hoàn thiện chính sách thuế để đáp ứng yêu cầu quản lý trong từng giai đoạn.
Theo báo cáo tổng kết của Bộ Tài chính, hệ thống quy định này cơ bản đã đi vào cuộc sống và mang lại nhiều kết quả tích cực. Chính sách thuế xuất nhập khẩu được hoàn thiện theo hướng công khai, minh bạch; thủ tục hành chính được đơn giản hóa, góp phần rút ngắn thời gian thông quan và giảm chi phí tuân thủ cho doanh nghiệp. Cùng với đó, chính sách miễn thuế đúng đối tượng đã góp phần khuyến khích doanh nghiệp đổi mới công nghệ, thu hút dòng vốn đầu tư nước ngoài vào các ngành công nghiệp mũi nhọn và những địa bàn kinh tế khó khăn.
Ở góc độ quản lý nhà nước, Nghị định số 134/2016/NĐ-CP cũng tạo cơ sở để thực hiện các cam kết quốc tế, bảo hộ hợp lý và có chọn lọc đối với sản xuất trong nước, đồng thời hỗ trợ công tác chống gian lận thương mại và bảo đảm nguồn thu ngân sách nhà nước. Việc kết nối giữa pháp luật thuế với pháp luật hải quan và pháp luật chuyên ngành từng bước hình thành một hành lang pháp lý tương đối đồng bộ cho hoạt động xuất nhập khẩu.
Đáng chú ý, các chính sách thuế trong thời gian qua đã tạo cơ sở để ngành Hải quan đẩy mạnh ứng dụng công nghệ thông tin trong quản lý thuế. Việc thực hiện thủ tục hải quan điện tử, miễn, giảm, hoàn và không thu thuế điện tử đã góp phần nâng cao hiệu quả quản lý, đồng thời tăng cường phối hợp giữa cơ quan Hải quan với các cơ quan, tổ chức liên quan.
Công tác tổ chức thực hiện cũng được đánh giá là nghiêm túc, đồng bộ. Sau khi Nghị định và các văn bản sửa đổi được ban hành, Bộ Tài chính đã tổ chức triển khai trong toàn ngành Hải quan; cơ quan Hải quan các cấp cập nhật quy định mới vào hệ thống nghiệp vụ nhằm bảo đảm chính sách thuế được áp dụng thống nhất, hạn chế rủi ro trong quản lý thu ngân sách.
Theo đánh giá của Bộ Tài chính, những kết quả trên cho thấy các chính sách nền tảng của Nghị định số 134/2016/NĐ-CP vẫn có giá trị và cần được kế thừa trong quá trình xây dựng văn bản mới. Vấn đề đặt ra không phải thay đổi toàn bộ chính sách đang vận hành ổn định, mà là rà soát những quy định đã không còn phù hợp, bổ sung khoảng trống pháp lý và thiết kế cơ chế quản lý đáp ứng những phương thức giao dịch mới.
Các ý kiến từ đơn vị thực thi cũng cho thấy những vướng mắc hiện nay không chỉ nằm ở một quy định riêng lẻ mà liên quan đến sự tương thích giữa các chính sách thuế đối với các loại hình có cùng bản chất sản xuất.
Chi cục Hải quan khu vực XVIII cho rằng chính sách thuế đối với gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất hiện chưa tương đồng, trong khi cả ba loại hình đều có hoạt động nhập nguyên liệu để tạo thành sản phẩm xuất khẩu; sự khác biệt về chính sách làm tăng yêu cầu phân tích, quản lý của cơ quan Hải quan.
Cần khung pháp lý mới
Yêu cầu thay thế Nghị định số 134/2016/NĐ-CP xuất phát trước hết từ sự thay đổi nhanh chóng của hệ thống pháp luật. Báo cáo tổng kết chỉ rõ, Nghị định số 134/2016/NĐ-CP được xây dựng trên cơ sở các luật tại thời điểm năm 2016, trong khi đến nay nhiều luật liên quan đã được sửa đổi hoặc ban hành mới, trong đó có Luật Quản lý thuế năm 2025, Luật số 90/2025/QH15, Luật Đầu tư số 143/2025/QH15 và Luật Khoa học, Công nghệ và Đổi mới sáng tạo số 93/2025/QH15.
Những thay đổi về đối tượng áp dụng chính sách ưu đãi, thẩm quyền hướng dẫn thủ tục và chính sách đầu tư, khoa học công nghệ khiến một số quy định của Nghị định số 134/2016/NĐ-CP không còn tương thích.
Trong khi đó, hoạt động thương mại quốc tế đã thay đổi cả về quy mô lẫn phương thức. Chuỗi sản xuất, chuỗi cung ứng toàn cầu tiếp tục dịch chuyển; các tập đoàn đa quốc gia có xu hướng đa dạng hóa địa điểm sản xuất, giảm phụ thuộc vào một thị trường và lựa chọn những quốc gia có môi trường đầu tư thuận lợi, thể chế minh bạch.
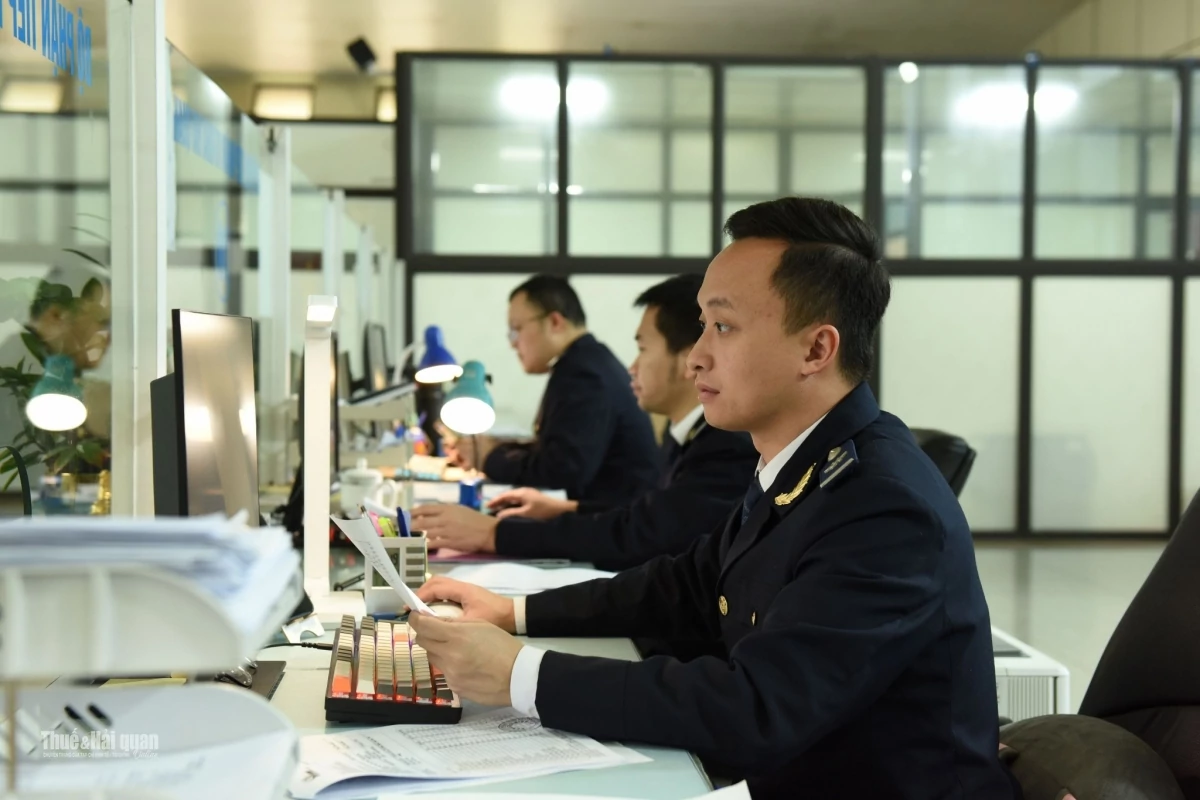 |
| Hoạt động thương mại quốc tế đã thay đổi cả về quy mô lẫn phương thức. Ảnh: Cục Hải quan |
Báo cáo tổng kết cho rằng đây vừa là cơ hội thu hút các dự án có công nghệ cao, giá trị gia tăng lớn, vừa tạo sức ép để Việt Nam hoàn thiện chính sách thuế đối với gia công, sản xuất xuất khẩu và các mô hình kinh tế mới.
Một thay đổi khác có tác động trực tiếp đến quản lý thuế là sự phát triển của thương mại điện tử xuyên biên giới. Hàng hóa hiện được giao dịch trực tiếp trên các nền tảng số, vận chuyển từ nước ngoài đến người tiêu dùng Việt Nam với số lượng và tần suất lớn, nhưng trị giá từng lô hàng nhỏ. Báo cáo nhận định phương thức này tạo áp lực mới đối với kiểm soát hàng hóa, xác định nghĩa vụ thuế và bảo đảm công bằng giữa thương mại điện tử với phương thức kinh doanh truyền thống.
Khoảng trống pháp lý cũng xuất hiện cùng với sự hình thành các không gian phát triển mới. Việc nghiên cứu, thí điểm khu thương mại tự do, khu kinh tế tự do, khu kinh tế đặc thù tại một số địa phương làm phát sinh các quan hệ hàng hóa mới giữa khu vực này với nội địa và thị trường quốc tế, trong khi Nghị định số 134/2016/NĐ-CP chưa có cơ chế thuế và kiểm tra, giám sát hải quan tương ứng.
Đáng chú ý, sự phát triển của năng lực sản xuất trong nước cũng đặt ra yêu cầu phải thay đổi cơ chế xác định hàng hóa trong nước đã sản xuất được. Năng lực sản xuất trong các lĩnh vực công nghệ cao, công nghiệp hỗ trợ, máy móc, thiết bị, linh kiện và nguyên vật liệu đã có bước tiến đáng kể; nhiều mặt hàng trước đây phải nhập khẩu nay đã được doanh nghiệp trong nước sản xuất. Tuy nhiên, việc rà soát, tổng hợp và cập nhật danh mục có lúc chưa theo kịp thực tiễn, dẫn tới nguy cơ tiếp tục miễn thuế cho hàng hóa mà trong nước đã sản xuất được hoặc chậm áp dụng ưu đãi đối với công nghệ mới.
Từ góc độ quản lý, nếu dữ liệu không được cập nhật kịp thời, chính sách thuế có thể không đạt đồng thời hai mục tiêu: Bảo vệ hợp lý năng lực sản xuất trong nước và tạo điều kiện nhập khẩu công nghệ, thiết bị mà Việt Nam chưa sản xuất được.
Vì vậy, Bộ Tài chính đề xuất tăng trách nhiệm của các bộ quản lý chuyên ngành trong việc cung cấp, rà soát và cập nhật dữ liệu, đồng thời đẩy mạnh số hóa, công khai danh mục trên hệ thống thông tin quốc gia để dữ liệu có thể được cập nhật thường xuyên hơn.
Bên cạnh đó, thực tiễn còn phát sinh vướng mắc trong chính sách đối với gia công, sản xuất xuất khẩu, khu phi thuế quan và hàng hóa xuất nhập khẩu tại chỗ. Báo cáo xác định đây là những nhóm quy định đã được sửa đổi tại các văn bản pháp luật liên quan hoặc phát sinh vướng mắc trong quá trình thực hiện, nếu không tiếp tục rà soát sẽ gây khó khăn cho cả doanh nghiệp và cơ quan Hải quan.
Từ thực tiễn quản lý, Chi cục Hải quan khu vực XVIII (Cục Hải quan) kiến nghị nghiên cứu theo hướng bảo đảm tính thống nhất hơn về chính sách thuế đối với ba loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất, trên cơ sở xem xét bản chất hoạt động nhập khẩu nguyên liệu, vật tư để tạo thành sản phẩm xuất khẩu.
Ý kiến này cho thấy yêu cầu rà soát trong dự thảo không chỉ nhằm xử lý từng vướng mắc cụ thể mà còn hướng tới hạn chế khác biệt chính sách giữa những hoạt động có tính chất tương đồng.
Theo Cục Hải quan, yêu cầu hiện nay là xây dựng một khung chính sách vừa bảo đảm tính ổn định của những quy định đã phát huy hiệu quả, vừa có khả năng thích ứng với những thay đổi nhanh của thương mại và sản xuất.
Định hướng này cũng phù hợp với đánh giá của Bộ Tài chính rằng việc ban hành nghị định thay thế là yêu cầu khách quan, cấp bách nhằm bảo đảm tính đồng bộ pháp luật, tháo gỡ vướng mắc cho doanh nghiệp, nâng cao hiệu lực quản lý và chủ động phòng, chống gian lận.