Trong bối cảnh nền kinh tế đang nỗ lực duy trì đà tăng trưởng, việc tiếp tục triển khai các chính sách tài khóa hỗ trợ người dân và doanh nghiệp có ý nghĩa quan trọng nhằm kích thích tiêu dùng, khơi thông nguồn lực và thúc đẩy hoạt động sản xuất, kinh doanh. Với việc ban hành Nghị quyết số 43/2026/QH16 ngày 24/8/2026 và Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, Quốc hội và Chính phủ đã cụ thể hóa thêm các giải pháp giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN), góp phần giảm nghĩa vụ tài chính, tạo thêm dư địa cho phục hồi và phát triển kinh tế.
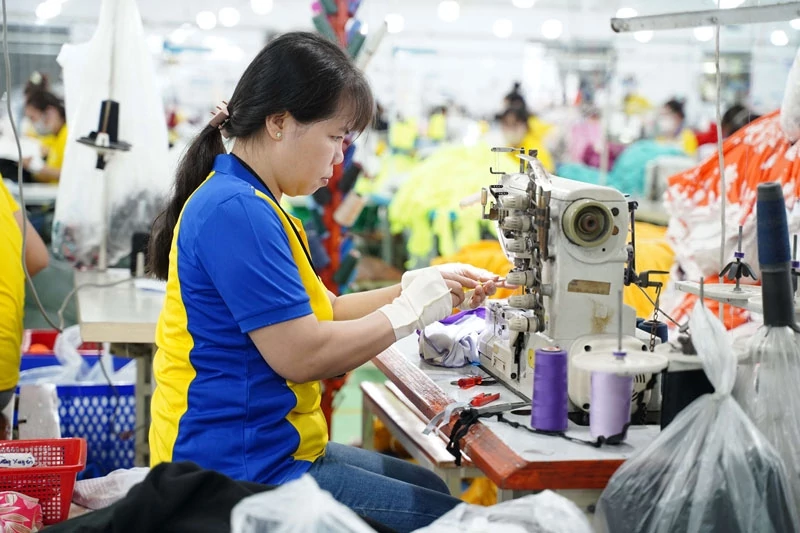 |
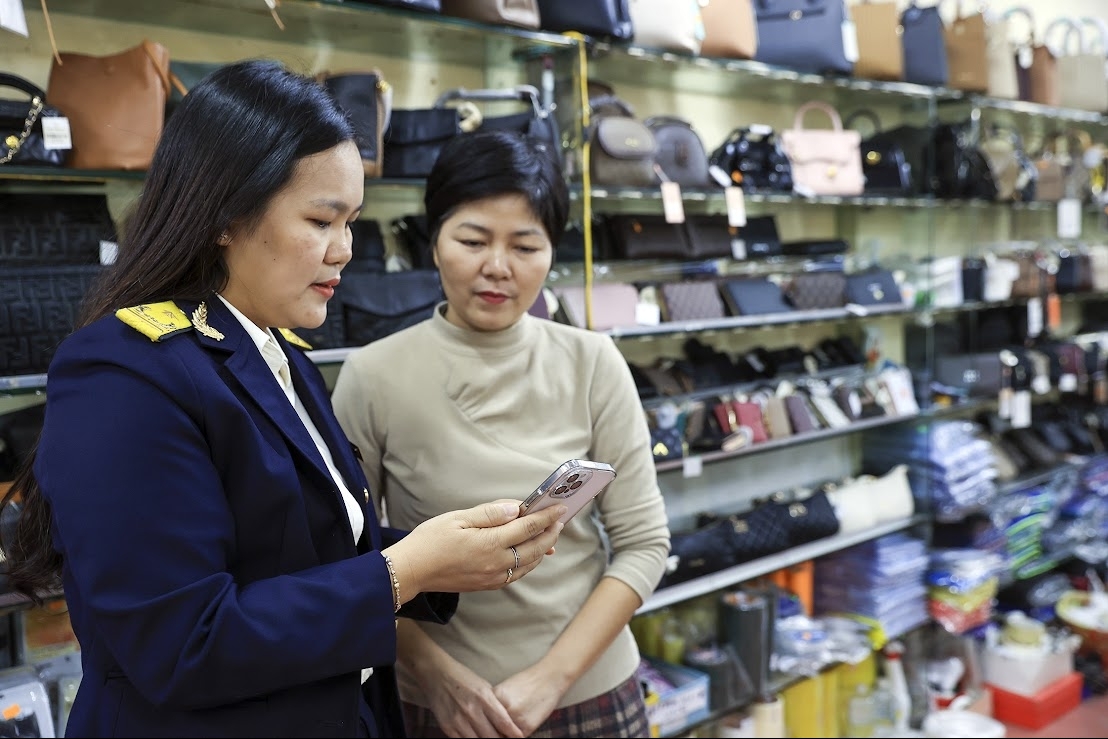
| Chính sách hướng tới nhóm doanh nghiệp có quy mô doanh thu nhỏ. Ảnh PV |
Giảm nghĩa vụ thuế, hỗ trợ trực tiếp người dân và doanh nghiệp
Theo Nghị quyết số 43/2026/QH16 của Quốc hội, chính sách giảm thuế được thiết kế theo hướng hỗ trợ đồng thời hai nhóm đối tượng là người nộp thuế TNCN và doanh nghiệp, tổ chức có quy mô doanh thu nhỏ. Đây là giải pháp có ý nghĩa thiết thực, bởi thu nhập của người dân và nguồn lực tài chính của doanh nghiệp đều là những yếu tố quan trọng quyết định sức mua, khả năng đầu tư và động lực tăng trưởng của nền kinh tế.
Cụ thể, chính sách giảm 30% số thuế TNCN phải nộp đối với thu nhập từ kinh doanh và tiền lương, tiền công của cá nhân cư trú thuộc diện được áp dụng theo quy định. Chính sách hướng tới giảm trực tiếp nghĩa vụ thuế đối với người có thu nhập từ lao động và hoạt động kinh doanh, qua đó góp phần cải thiện thu nhập thực tế, tăng khả năng tích lũy và chi tiêu của người dân.
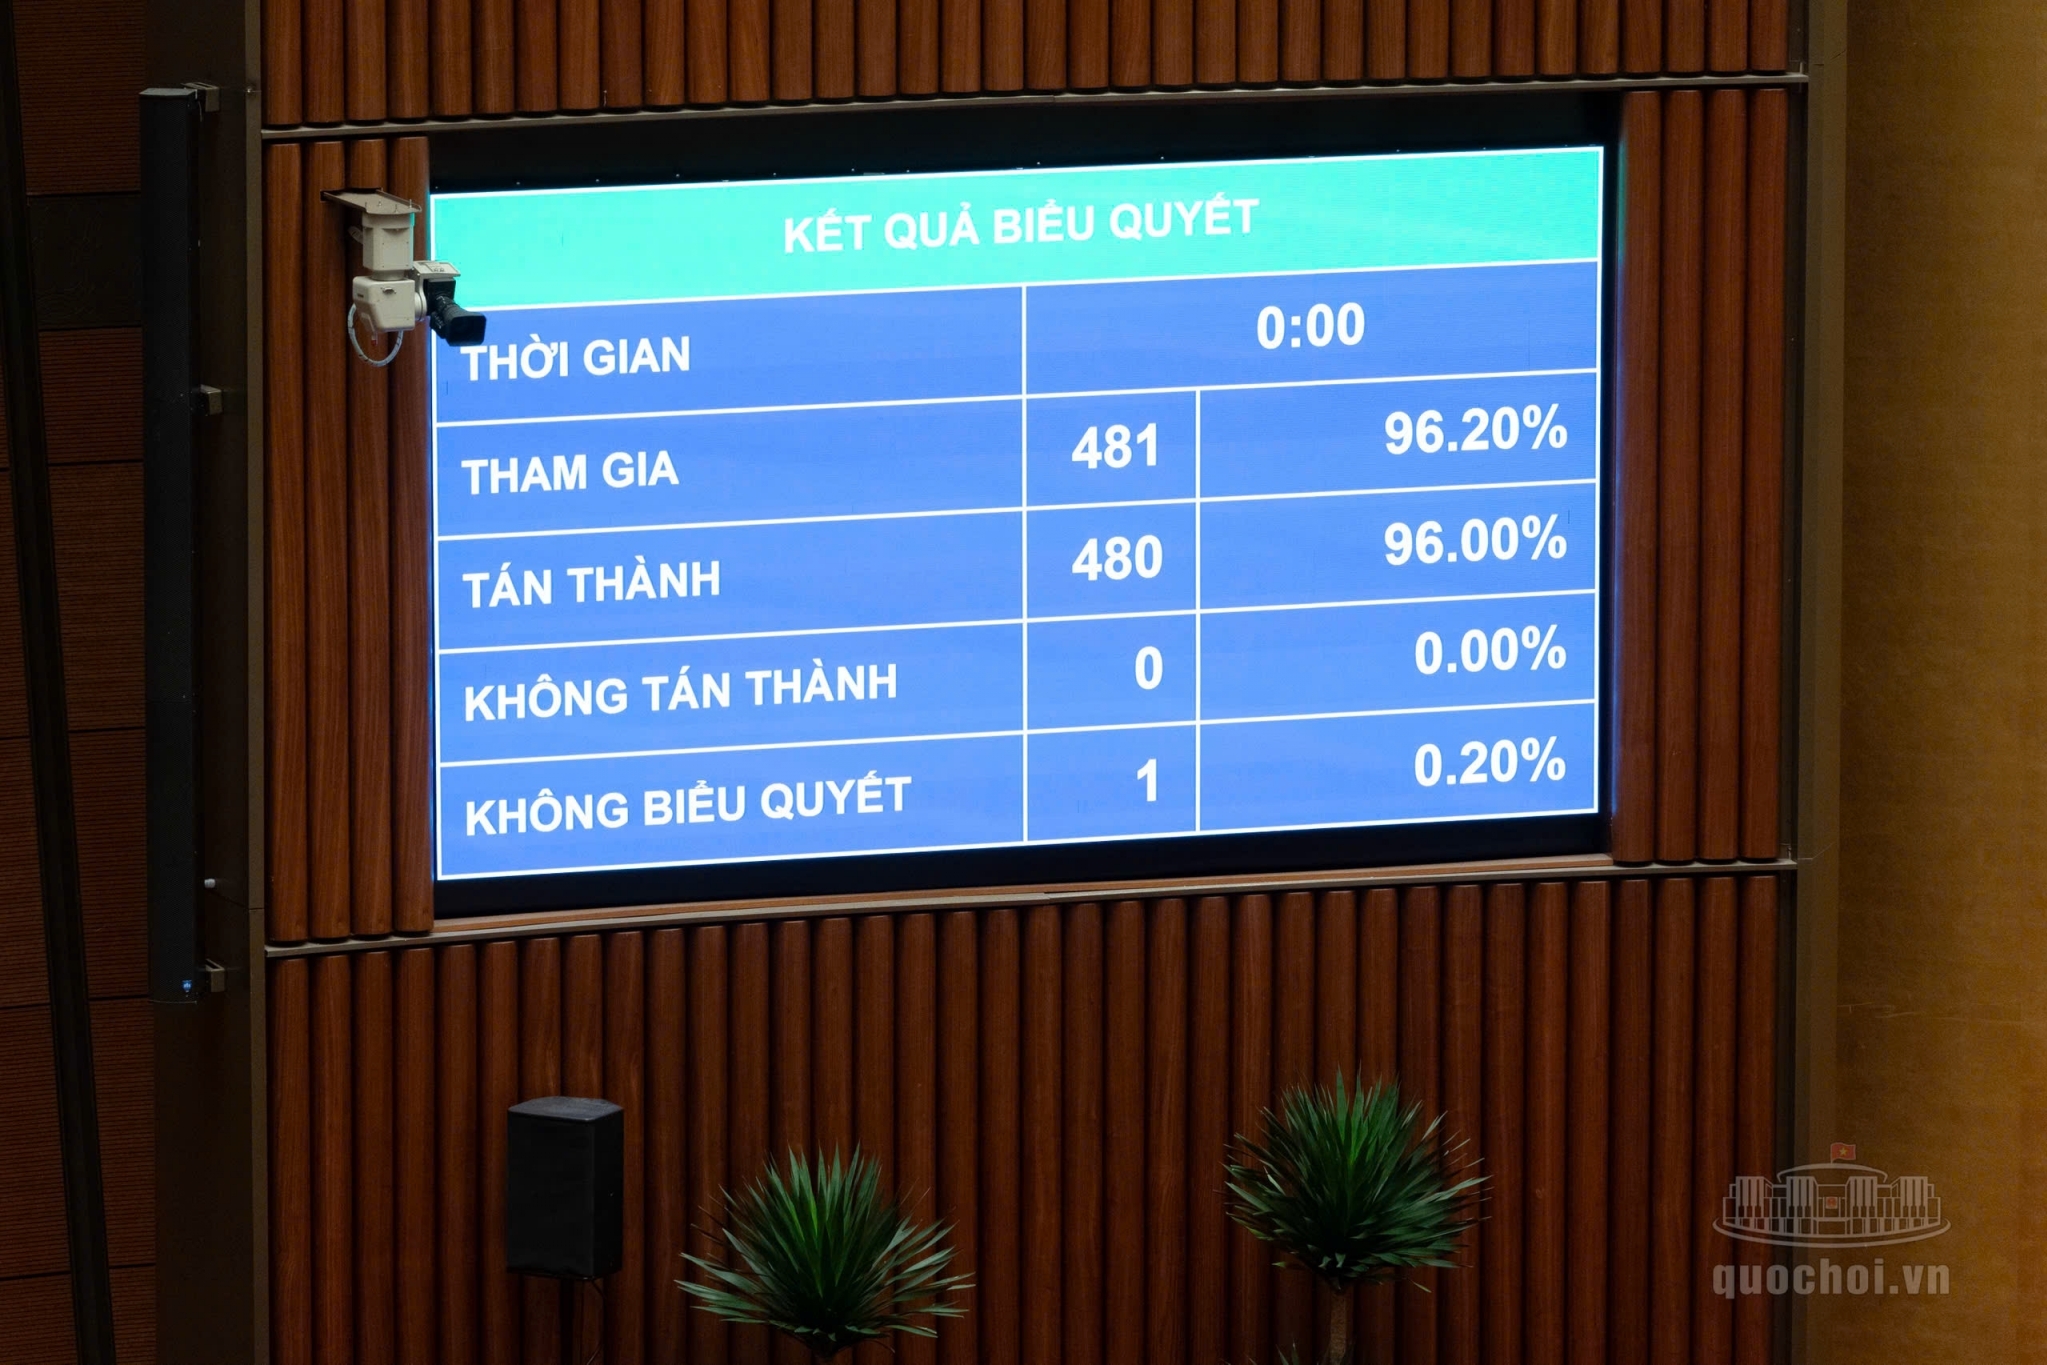
| Ngày 24/8/2026 Quốc hội ban hành Nghị quyết số 43 về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp. Để thực thi chính sách này ngày 29/10/2026 Chính phủ đã ban hành Nghị định số 398/2026/NĐ-CP. Theo quy định doanh nghiệp và tổ chức có mức doanh thu hằng năm của năm 2026 và năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế thu nhập doanh nghiệp phải nộp của từng kỳ tính thuế tương ứng. Theo tính toán khoản hỗ trợ giảm thuế dự kiến làm giảm thu ngân sách khoảng 6.700 tỷ đồng trong giai đoạn từ năm 2026 đến năm 2027. Dù vậy trong điều kiện kinh tế hiện tại việc thực hiện chính sách giảm nghĩa vụ thuế sẽ giúp doanh nghiệp có thêm nguồn tài chính chi trả tiền lương đầu tư cơ sở vật chất và chủ động triển khai các kế hoạch sản xuất kinh doanh. |
Bên cạnh đó, doanh nghiệp, tổ chức có tổng doanh thu năm 2026 và năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế thu TNDN phải nộp của từng kỳ tính thuế tương ứng. Đây là chính sách hướng tới nhóm doanh nghiệp có quy mô doanh thu nhỏ, thường có nguồn vốn tích lũy hạn chế và khả năng chống chịu trước biến động thị trường chưa cao.
Điểm đáng chú ý là chính sách được áp dụng cho cả hai năm 2026 và 2027, tạo điều kiện để doanh nghiệp có thêm thời gian và cơ sở xây dựng kế hoạch tài chính, sản xuất, kinh doanh. Việc hỗ trợ trong hai năm liên tiếp cũng thể hiện định hướng đồng hành dài hạn hơn của Nhà nước, thay vì chỉ tập trung tháo gỡ khó khăn trong một giai đoạn ngắn.
Theo TS Trần Trung Kiên (Đại học Kinh tế TP. HCM), việc Quốc hội ban hành nghị giảm 30% số thuế TNDN và TNCN phải nộp trong năm 2026–2027 là một bước hỗ trợ thiết thực đối với doanh nghiệp và cá nhân kinh doanh đủ điều kiện có doanh thu hằng năm không quá 10 tỷ đồng. Điểm tích cực trước hết là giúp người kinh doanh giữ lại thêm nguồn tiền để trang trải chi phí, bổ sung vốn và duy trì việc làm. Với cơ sở quy mô nhỏ, khoản tiết kiệm này có thể giúp giảm bớt áp lực tài chính.
Bên cạnh đó, việc áp dụng chính sách trong hai năm cũng tạo thêm sự chủ động khi lập kế hoạch kinh doanh, đồng thời thể hiện sự chia sẻ của Nhà nước với doanh nghiệp, người dân.
Đánh giá thêm về tác động của chính sách, TS Trần Trung Kiên cũng cho rằng, hai chính sách giảm thuế có phạm vi tác động khác nhau, nhưng cùng hướng đến mục tiêu tăng cường nguồn lực cho nền kinh tế. Đối với người dân, khi nghĩa vụ thuế giảm, thu nhập thực tế được cải thiện, khả năng chi tiêu cho hàng hóa, dịch vụ cũng có điều kiện tăng lên.
Đối với doanh nghiệp, khoản thuế được giảm không chỉ mang ý nghĩa tiết kiệm chi phí mà còn là nguồn lực bổ sung trực tiếp cho hoạt động kinh doanh. Trong bối cảnh nhiều doanh nghiệp phải đối mặt với áp lực về giá nguyên vật liệu, chi phí nhân công, vận chuyển và lãi vay, việc giảm nghĩa vụ thuế góp phần cải thiện dòng tiền, nâng cao khả năng thanh toán và hạn chế nguy cơ gián đoạn sản xuất.
Ở tầm vĩ mô, sự kết hợp giữa giảm thuế TNCN và thuế TNDN tạo ra tác động hỗ trợ cả phía cung và phía cầu của nền kinh tế. Người dân có thêm thu nhập để chi tiêu, doanh nghiệp có thêm nguồn lực để sản xuất, kinh doanh. Khi hai yếu tố này được cải thiện đồng thời, sức mua thị trường có điều kiện phục hồi, hoạt động đầu tư được thúc đẩy và các chuỗi cung ứng được duy trì ổn định hơn.
Triển khai kịp thời, bảo đảm chính sách đến đúng đối tượng
Một điểm đáng ghi nhận là chính sách giảm thuế được cụ thể hóa bằng Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, tạo cơ sở pháp lý để các cơ quan chức năng và người nộp thuế tổ chức thực hiện. Việc nhanh chóng ban hành văn bản hướng dẫn sau khi Quốc hội thông qua Nghị quyết số 43/2026/QH16 thể hiện quyết tâm đưa các giải pháp hỗ trợ tài khóa vào thực tiễn, đáp ứng yêu cầu tháo gỡ khó khăn cho người dân và doanh nghiệp.
Để chính sách phát huy hiệu quả, TS Trần Trung Kiên cũng đề xuất chú trọng hai nội dung:
Thứ nhất, thụ hưởng chính sách giảm thuế phải thật thuận tiện: Theo đó cần tích hợp cách tính trên hệ thống kê khai điện tử, hướng dẫn và hỗ trợ kịp thời khi có vướng mắc, nhất là với hộ kinh doanh ít có điều kiện thuê kế toán.
Thứ hai, theo dõi kết quả thực hiện để hỗ trợ đúng nhu cầu: Các đơn vị liên quan cần xem người nộp thuế có tiếp cận được chính sách hay không, đồng thời kết hợp hỗ trợ vốn và giảm chi phí thủ tục cho những cơ sở còn khó khăn, kể cả nhóm chưa phát sinh thuế phải nộp.
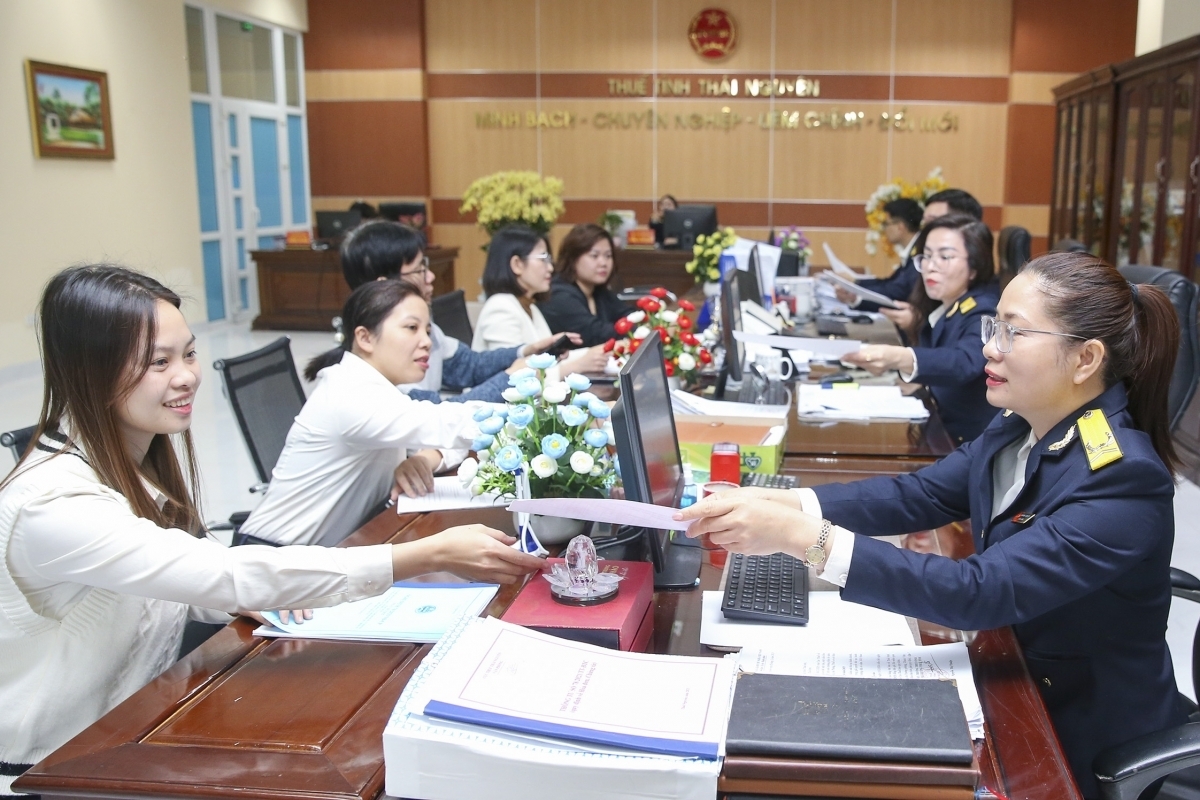
Ngoài ra, cơ quan Thuế cần tăng cường tuyên truyền, phổ biến đầy đủ các quy định về đối tượng, điều kiện, mức giảm và thời gian áp dụng; chủ động hướng dẫn người nộp thuế xác định chính xác nghĩa vụ thuế được giảm, hạn chế sai sót trong quá trình kê khai, quyết toán. Việc đẩy mạnh ứng dụng công nghệ thông tin, cải cách thủ tục hành chính và hỗ trợ trực tuyến cũng sẽ góp phần giảm chi phí tuân thủ, giúp người dân, doanh nghiệp tiếp cận chính sách thuận lợi hơn.
Về phía người nộp thuế, cần chủ động tìm hiểu quy định, rà soát điều kiện được hưởng chính sách và thực hiện đầy đủ các thủ tục theo hướng dẫn. Đối với doanh nghiệp, việc sử dụng hiệu quả nguồn lực tài chính được giữ lại từ giảm thuế, ưu tiên cho hoạt động sản xuất, kinh doanh và nâng cao năng lực cạnh tranh sẽ góp phần phát huy tốt hơn ý nghĩa của chính sách.