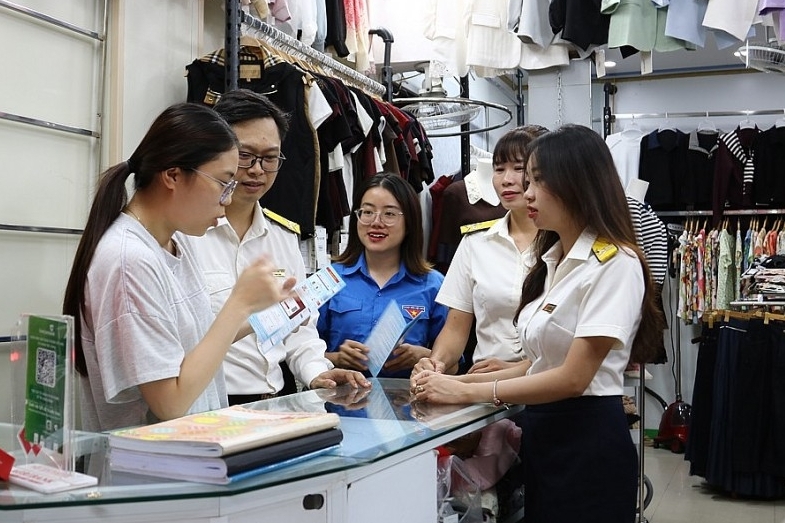
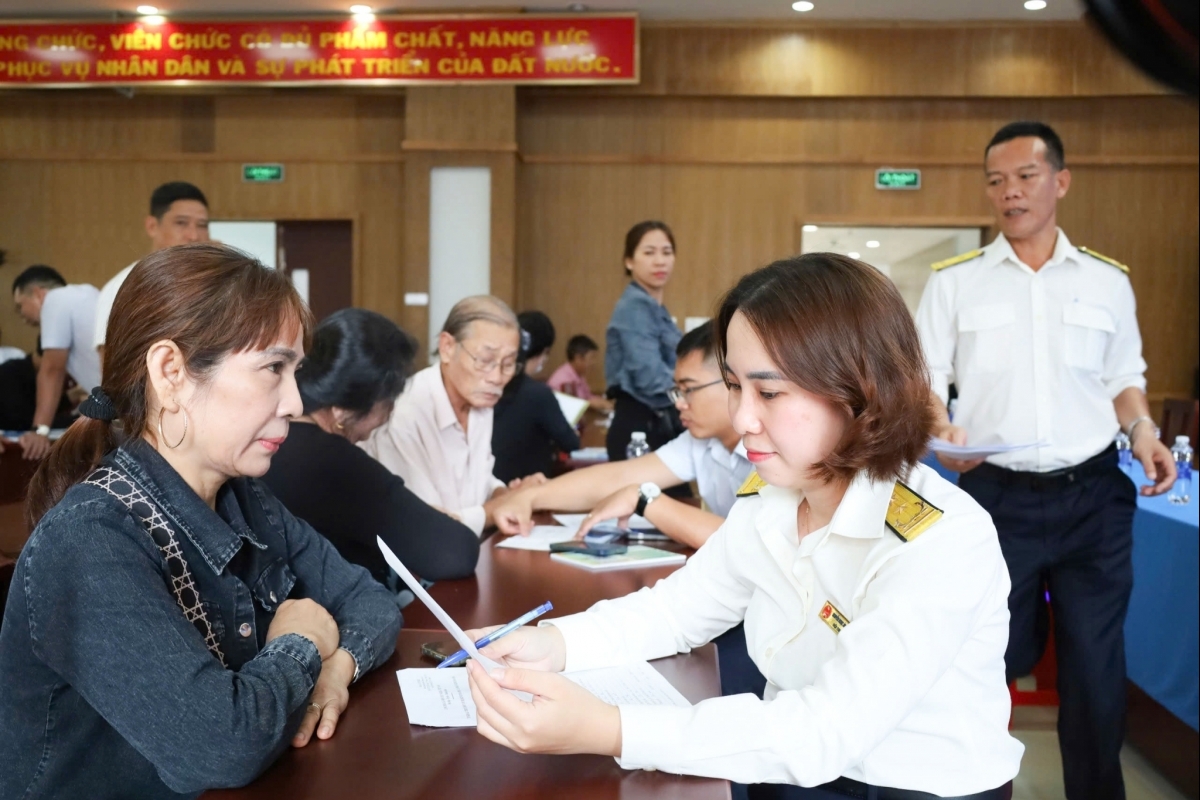
Thực hiện Nghị định số 398/2026/NĐ-CP của Chính phủ, Thuế tỉnh Điện Biên đang khẩn trương triển khai các giải pháp tuyên truyền, hướng dẫn và hỗ trợ người nộp thuế tiếp cận chính sách giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong hai năm 2026 và 2027, bảo đảm chính sách được thực hiện thống nhất, đúng đối tượng và kịp thời.
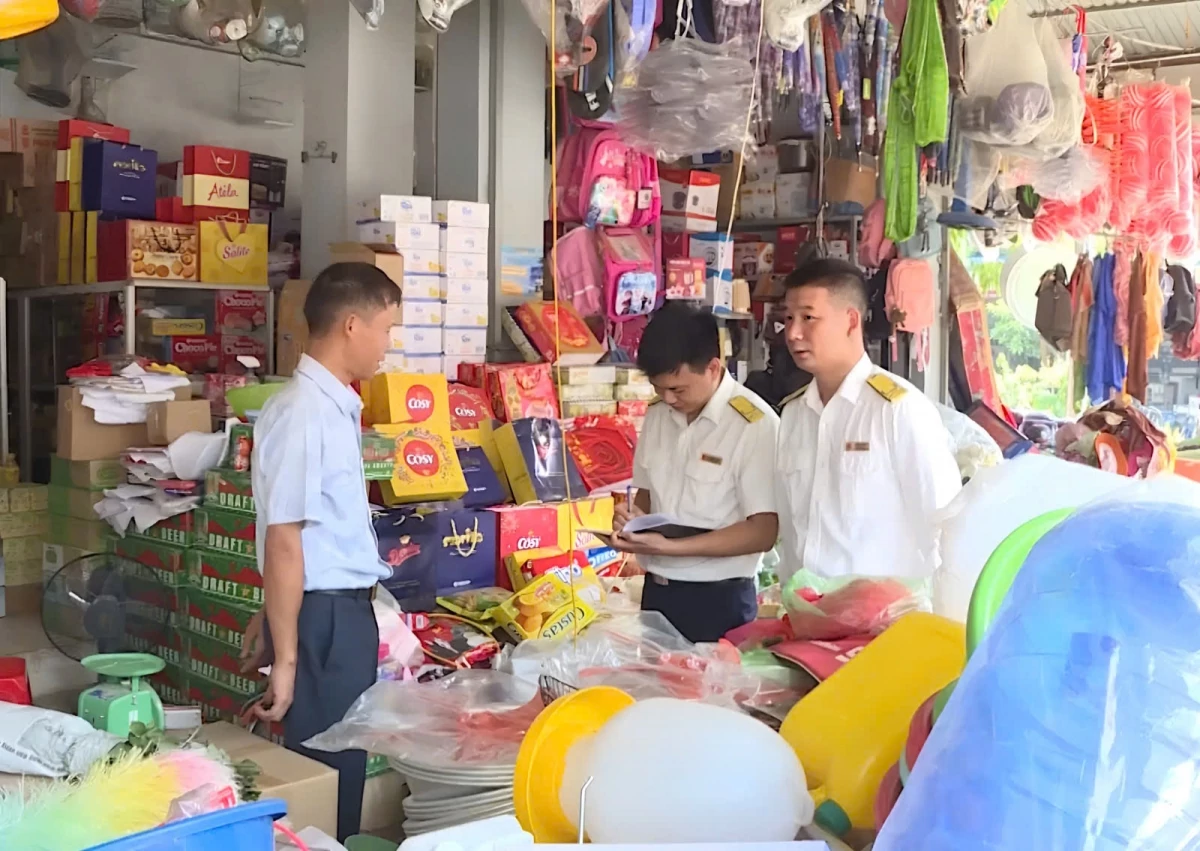 |
| Công chức thuế Cơ sở 2 tỉnh Điện Biên hướng dẫn người nộp thuế thực hiện quy định của chính sách thuế mới. Ảnh BĐB |
Theo chỉ đạo của UBND tỉnh Điện Biên tại Công văn số 9956/UBND-KT ngày 4/11/2026 có Công văn số 9956/UBND-KT về triển khai thực hiện Nghị định số 398/2026/NĐ-CP, Thuế tỉnh Điện Biên đã yêu cầu các phòng chuyên môn, Văn phòng và các Thuế cơ sở tổ chức nghiên cứu, quán triệt đầy đủ nội dung Nghị định đến công chức; đồng thời đẩy mạnh tuyên truyền, phổ biến và hướng dẫn người nộp thuế nắm bắt, thực hiện chính sách.
Trọng tâm tuyên truyền là các quy định về đối tượng thụ hưởng, điều kiện, mức giảm thuế, cách xác định doanh thu, trình tự, thủ tục kê khai và xử lý các tình huống phát sinh. Qua đó, giúp cá nhân, doanh nghiệp chủ động rà soát điều kiện, thực hiện đúng quyền lợi và nghĩa vụ thuế theo quy định.
| Ngày 29/10/2026, Chính phủ đã ban hành Nghị định 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Nghị định 398/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027. Theo Nghị định 398/2026/NĐ-CP, cá nhân cư trú có hoạt động sản xuất, kinh doanh có mức doanh thu hàng năm của năm 2026, năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp đối với thu nhập từ hoạt động sản xuất, kinh doanh của kỳ tính thuế năm 2026, năm 2027. Nghị định số 398/2026/NĐ-CP cũng quy định giảm 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng. Trên cơ sở đó, 4/11/2026 Ủy ban nhân dân tỉnh Điện Biên có Công văn số 9956/UBND-KT về triển khai thực hiện Nghị định số 398/2026/NĐ-CP. |
Theo Phó trưởng Thuế tỉnh Điện Biên Dương Duy Bẩy, để chính sách sớm đi vào thực tiễn, Thuế tỉnh yêu cầu các đơn vị chủ động rà soát, xác định đúng đối tượng được hưởng ưu đãi. Đồng thời, hướng dẫn người nộp thuế kê khai, xác định số thuế được giảm và thực hiện các thủ tục theo mẫu biểu ban hành kèm theo Nghị định. Trong quá trình triển khai thực hiện, các đơn vị chủ động giải quyết những khó khăn vướng mắc thuộc thẩm quyền.
Đặc biệt, cần lưu ý việc xác định doanh thu làm căn cứ áp dụng chính sách, các trường hợp không thuộc diện giảm thuế, xử lý khi doanh thu thực tế vượt ngưỡng quy định, khai bổ sung và xử lý số thuế nộp thừa theo pháp luật về quản lý thuế.
Cùng với công tác hướng dẫn, ngành Thuế tỉnh tăng cường kiểm tra, giám sát việc áp dụng chính sách, bảo đảm đúng đối tượng, điều kiện và trình tự, thủ tục; không để xảy ra tình trạng áp dụng sai quy định hoặc gây khó khăn, phiền hà cho người nộp thuế.
Để triển khai thực hiện theo hướng rõ người rõ việc, Thuế tỉnh Điện Biên giao Phòng Nghiệp vụ, Dự toán, Pháp chế chủ trì tham mưu, hướng dẫn nghiệp vụ. Bên cạnh đó, tổ chức tuyên truyền, phổ biến chính sách giảm thuế theo Nghị định số 398/2026/NĐ-CP; phối hợp với Văn phòng, các phòng chuyên môn và các Thuế cơ sở triển khai các hình thức tuyên truyền, hỗ trợ người nộp thuế phù hợp, bảo đảm thống nhất, kịp thời và hiệu quả.
Cùng với đó, theo dõi, đôn đốc, kiểm tra và tổng hợp tình hình triển khai thực hiện Nghị định; chủ trì phối hợp với các đơn vị liên quan hướng dẫn, giải quyết các khó khăn, vướng mắc thuộc thẩm quyền; tổng hợp, tham mưu xử lý các nội dung vượt thẩm quyền theo quy định.
Phòng Nghiệp vụ, Dự toán, Pháp chế cũng đươc giao chủ trì phối hợp với các đơn vị liên quan đánh giá tác động của chính sách giảm thuế đến số thu ngân sách nhà nước năm 2026 và năm 2027; tham mưu, đề xuất các giải pháp quản lý thu, chống thất thu, phấn đấu hoàn thành dự toán thu ngân sách nhà nước những tháng cuối năm 2026 và năm 2027; tổng hợp, tham mưu Thuế tỉnh báo cáo, đề xuất UBND tỉnh xem xét, chỉ đạo đối với những nội dung thuộc thẩm quyền.
Nhằm tạo sự đồng bộ trong triển khai chính sách, Thuế tỉnh Điện Biên giao các phòng nghiệp vụ khác như Kiểm tra; Thuế cá nhân, hộ kinh doanh và thu khác; Quản lý, hỗ trợ doanh nghiệp.. cùng các Thuế cơ sở có trách nhiệm rà soát đối tượng thụ hưởng, hướng dẫn kê khai, xử lý hồ sơ và tăng cường giám sát việc thực hiện.
Riêng Văn phòng Thuế tỉnh được giao phối hợp đẩy mạnh truyền thông trên Cổng thông tin điện tử, các nền tảng số và phương tiện thông tin đại chúng, bảo đảm thông tin chính sách chính xác, kịp thời, dễ tiếp cận.
Phó trưởng Thuế tỉnh Điện Biên Dương Duy Bẩy nhận định việc chủ động triển khai chính sách giảm thuế đối với kỳ tính thuế năm 2026 và năm 2027 không chỉ góp phần bảo đảm các quy định mới được thực thi đồng bộ, mà còn giúp cá nhân kinh doanh và doanh nghiệp giảm bớt nghĩa vụ tài chính, cải thiện nguồn lực hoạt động. Qua đó, tạo thêm động lực để các doanh nghiệp, hộ kinh doanh duy trì và phát triển sản xuất, tạo nguồn lực thúc đẩy tăng trưởng hai con số và đóng góp cho ngân sách nhà nước.