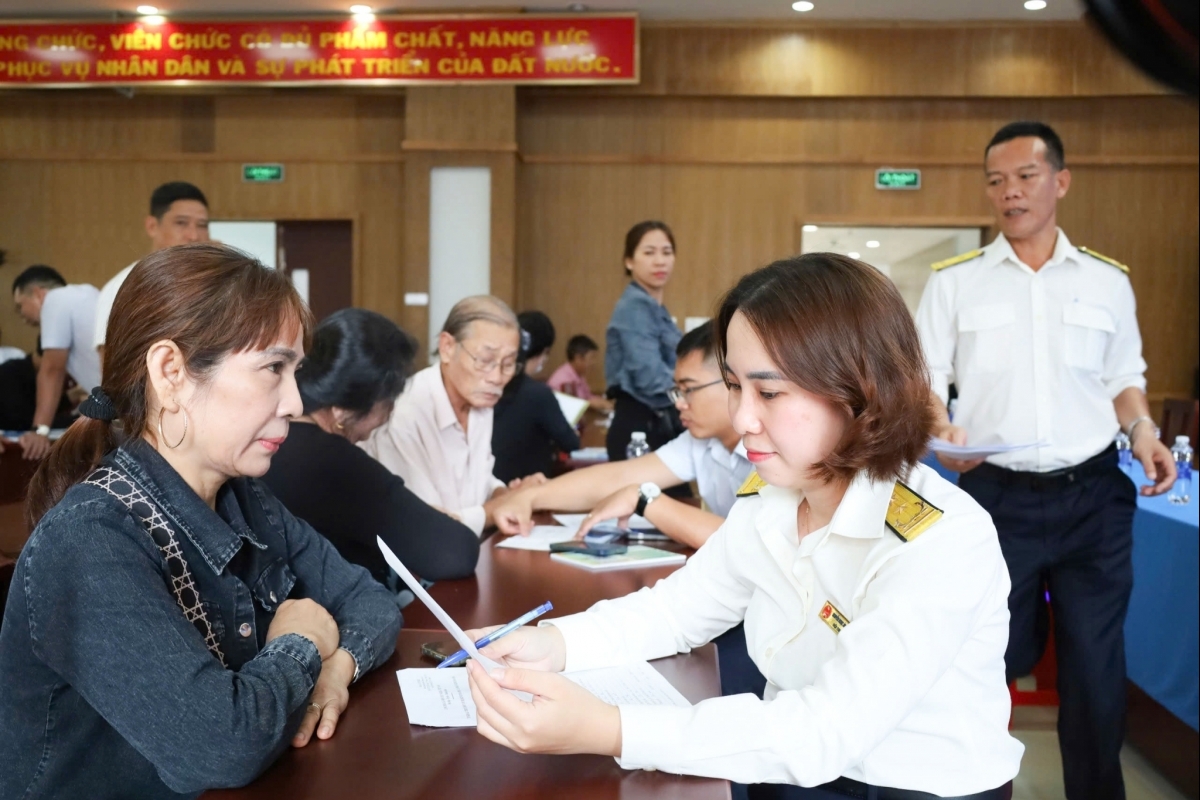
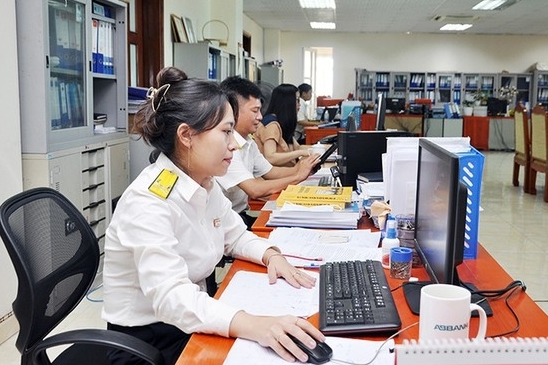
Các tổ chức, doanh nghiệp được giao quản lý tài sản kết cấu hạ tầng tại Thanh Hóa sẽ được tiếp cận những quy định mới về xác định nguyên giá, tính hao mòn, trích khấu hao và kê khai tài sản. Thuế tỉnh Thanh Hóa yêu cầu các đơn vị trực thuộc chủ động phổ biến Thông tư số 151/2026/TT-BTC đến đúng đối tượng áp dụng, kịp thời tiếp nhận, tổng hợp khó khăn trong quá trình thực hiện.
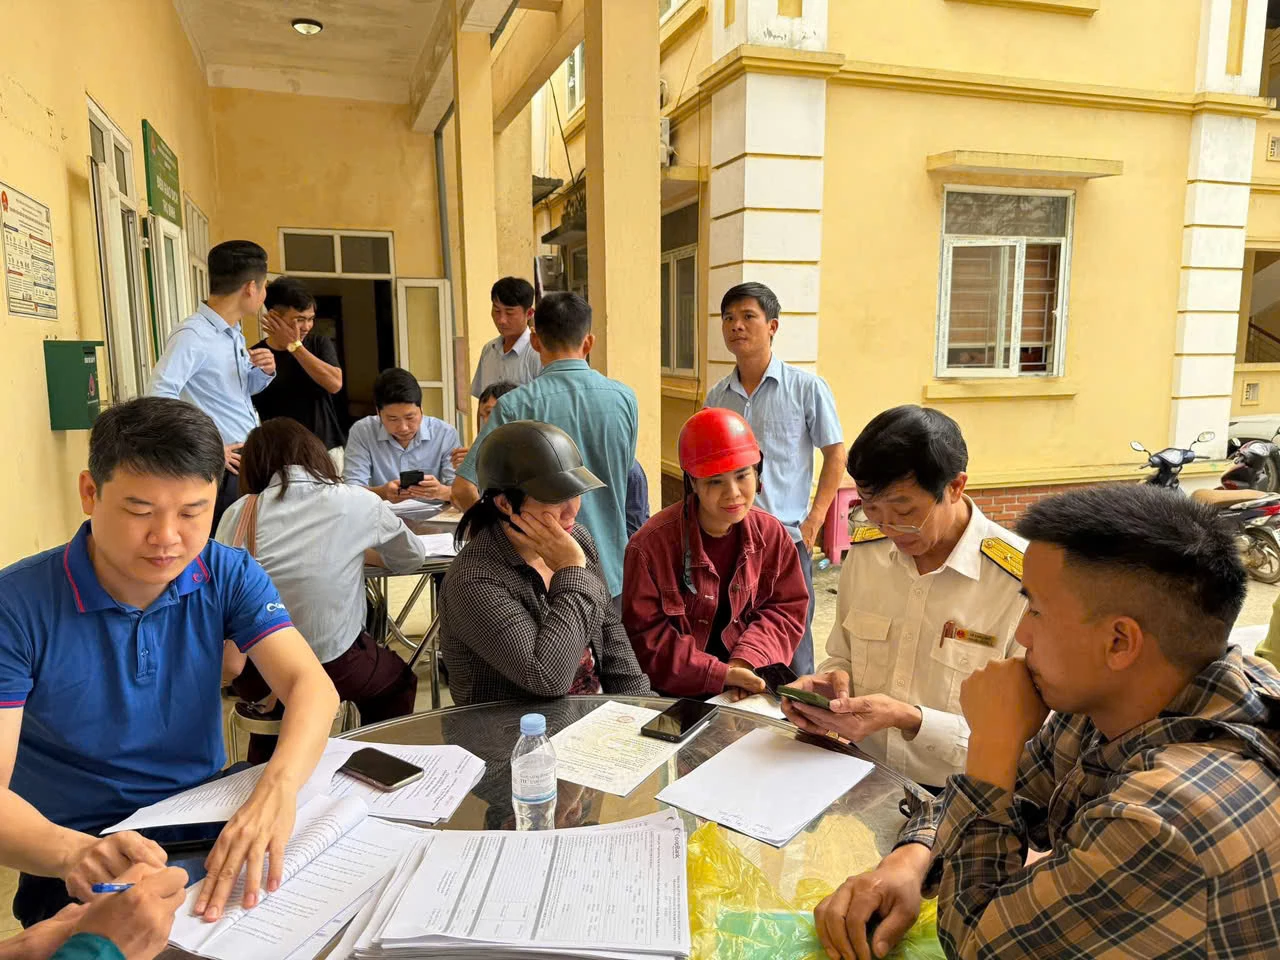 |
| Hoạt động nghiệp vụ của công chức Thuế cơ sở 7 tỉnh Thanh Hóa tại địa bàn quản lý. Ảnh: TCS7 tỉnh Thanh Hóa. |
Thuế tỉnh Thanh Hóa vừa yêu cầu các đơn vị trực thuộc triển khai phổ biến Thông tư số 151/2026/TT-BTC của Bộ Tài chính đến công chức thuế và người nộp thuế có liên quan. Trọng tâm là giúp các cơ quan, tổ chức, doanh nghiệp được giao quản lý tài sản kết cấu hạ tầng nắm rõ quy định, chủ động thực hiện chế độ theo dõi, tính hao mòn, trích khấu hao, kê khai và báo cáo theo quy định.
| Phạm vi điều chỉnh của Thông tư số 151/2026/TT-BTC khá rộng, bao gồm nhiều loại tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý như: hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao; hạ tầng thương mại, thông tin và truyền thông, đô thị, văn hóa, thể thao, du lịch, đê điều, cảng cá và khu neo đậu. |
Yêu cầu trên được nêu tại Công văn số 10638/THO-NVDTPC ngày 29/10/2026 về triển khai thực hiện Thông tư số 151/2026/TT-BTC. Theo đó, văn phòng, các phòng chuyên môn và thuế cơ sở thuộc Thuế tỉnh Thanh Hóa căn cứ chức năng, nhiệm vụ được giao để tổ chức thực hiện, bảo đảm chính sách được truyền đạt đầy đủ đến các đối tượng chịu tác động.
Điểm đáng chú ý là phạm vi điều chỉnh của Thông tư khá rộng, bao gồm nhiều loại tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý như: hạ tầng cụm công nghiệp, khu công nghiệp, khu kinh tế, khu chế xuất, khu công nghệ cao; hạ tầng thương mại, thông tin và truyền thông, đô thị, văn hóa, thể thao, du lịch, đê điều, cảng cá và khu neo đậu.
Đối tượng thực hiện không chỉ có cơ quan nhà nước, đơn vị sự nghiệp công lập mà còn bao gồm doanh nghiệp được giao quản lý tài sản kết cấu hạ tầng theo quy định. Vì vậy, việc phổ biến chính sách đến người nộp thuế có liên quan là yêu cầu cần thiết, giúp các đơn vị xác định đúng trách nhiệm, tránh lúng túng khi tổ chức quản lý và thực hiện các thủ tục kê khai.
Một trong những nội dung quan trọng của Thông tư là tiêu chuẩn xác định tài sản kết cấu hạ tầng là tài sản cố định. Theo đó, tài sản phải đồng thời đáp ứng hai điều kiện: có thời gian sử dụng để tính hao mòn, trích khấu hao từ 1 năm trở lên và có nguyên giá từ 30 triệu đồng trở lên.
Thông tư cũng quy định cụ thể việc xác định nguyên giá, giá trị còn lại, thời gian sử dụng, tỷ lệ hao mòn và phương pháp tính hao mòn, trích khấu hao. Đây là những nội dung trực tiếp liên quan đến công tác quản lý, theo dõi giá trị tài sản, đòi hỏi các cơ quan, đơn vị và doanh nghiệp được giao quản lý phải rà soát, cập nhật đầy đủ thông tin về hiện vật và giá trị tài sản.
Bên cạnh đó, chế độ kê khai, báo cáo được thiết kế theo từng trường hợp, gồm kê khai lần đầu, kê khai bổ sung thông tin, kê khai tăng, giảm tài sản và báo cáo tình hình quản lý, sử dụng, khai thác tài sản kết cấu hạ tầng.
Cơ quan Thuế cho biết, việc thực hiện thống nhất các quy định này có ý nghĩa quan trọng trong việc chuẩn hóa dữ liệu, theo dõi biến động tài sản và xác định chính xác giá trị tài sản trong quá trình quản lý, khai thác. Đồng thời, đây cũng là cơ sở để nâng cao tính công khai, minh bạch và hiệu quả sử dụng tài sản do Nhà nước đầu tư.
Cùng với việc phổ biến nội dung chính sách, lãnh đạo Thuế tỉnh Thanh Hóa yêu cầu các đơn vị thiết lập kênh tổng hợp khó khăn, vướng mắc phát sinh trong quá trình thực hiện.
Theo Công văn số 10638/THO-NVDTPC, các ý kiến phản ánh được gửi về Thuế tỉnh Thanh Hóa thông qua Phòng Nghiệp vụ, dự toán, pháp chế để tổng hợp, báo cáo cấp có thẩm quyền xem xét, giải quyết.
Cơ chế tiếp nhận tập trung của đơn vị nhằm kịp thời ghi nhận những vấn đề phát sinh từ thực tiễn, nhất là các nội dung liên quan đến xác định nguyên giá, giá trị còn lại, thời gian sử dụng, phương pháp tính hao mòn, trích khấu hao và thực hiện kê khai tài sản. Qua đó, góp phần bảo đảm quá trình triển khai được thống nhất, hạn chế cách hiểu và vận dụng khác nhau giữa các đơn vị.
Trước đó, UBND tỉnh Thanh Hóa đã ban hành Công văn số 21961/UBND-KTTC ngày 13/10/2026, giao Sở Tài chính chủ trì, phối hợp với các sở, ngành, địa phương và đơn vị liên quan tổ chức triển khai Thông tư số 151/2026/TT-BTC. Đối với những nội dung vượt thẩm quyền, Sở Tài chính có trách nhiệm tham mưu, báo cáo UBND tỉnh, Chủ tịch UBND tỉnh trước ngày 4/12/2026.
Tiếp đó, ngày 20/10/2026, Sở Tài chính ban hành Công văn số 14970/STC-QLCS-GC, đề nghị các sở, ban, ngành, đơn vị cấp tỉnh và UBND các xã, phường nghiên cứu, tổ chức thực hiện.
Như vậy, việc triển khai Thông tư số 151/2026/TT-BTC tại Thanh Hóa được thực hiện theo nhiều cấp, với sự tham gia của các cơ quan tài chính, thuế, sở, ngành và chính quyền địa phương. Trong đó, Thuế tỉnh Thanh Hóa đảm nhiệm vai trò đưa thông tin chính sách đến cộng đồng người nộp thuế, hỗ trợ các tổ chức, doanh nghiệp thuộc diện điều chỉnh nhận diện đúng quy định và thực hiện đầy đủ trách nhiệm.
Việc kết hợp phổ biến quy định với tiếp nhận, tổng hợp vướng mắc sẽ góp phần đưa chính sách vào thực tiễn đồng bộ, hạn chế sai sót và nâng cao hiệu quả quản lý tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý.