Hưng Yên: Lựa chọn 48 hóa đơn may mắn trúng thưởng
Có 48 hóa đơn được lựa chọn trúng thưởng Chương trình “Hóa đơn may mắn” quý II và III/2026 tại Hưng Yên, với tổng giá trị 220 triệu đồng.


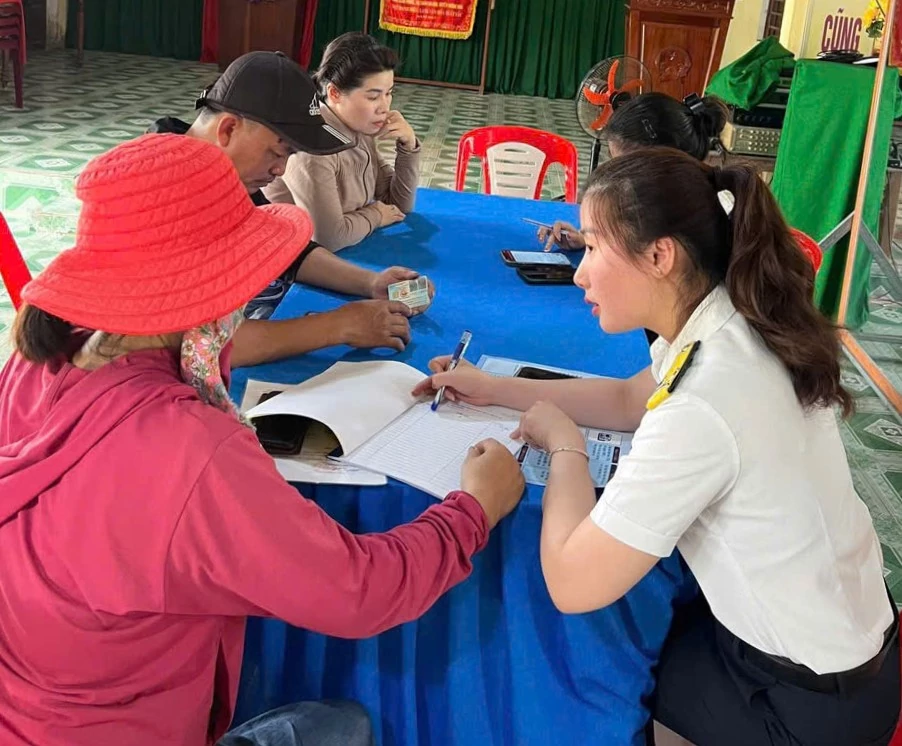 |
| Công chức Thuế cơ sở 9 tỉnh Quảng Trị xuống cơ sở hỗ trợ người nộp thuế cập nhật, tiếp cận chinh sách thuế mới. Ảnh: Cơ quan Thuế cung cấp |
Hướng dẫn doanh nghiệp tiếp cận chính sách ưu đãi thuế
Năm 2026, doanh nghiệp có thêm cơ hội giảm nghĩa vụ thuế thu nhập doanh nghiệp (TNDN) thông qua nhiều chính sách mới. Tuy nhiên, mỗi chính sách có đối tượng, điều kiện và thời gian áp dụng khác nhau, đòi hỏi doanh nghiệp phải chủ động rà soát để bảo đảm quyền lợi và tránh áp dụng sai quy định.
Theo Nghị định số 141/2026/NĐ-CP, doanh nghiệp, tổ chức thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm không quá 1 tỷ đồng thuộc diện được miễn thuế TNDN. Doanh thu làm căn cứ xác định bao gồm doanh thu bán hàng, cung cấp dịch vụ, hoạt động tài chính và thu nhập khác theo quy định. Chính sách không áp dụng đối với một số trường hợp công ty con, doanh nghiệp có quan hệ liên kết không đáp ứng điều kiện.
Bên cạnh đó, Nghị định số 398/2026/NĐ-CP ngày 29/10/2026 quy định doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp trong năm 2026 và 2027 nếu đáp ứng đủ điều kiện. Đối với doanh nghiệp đang được hưởng ưu đãi thuế, mức giảm được xác định trên số thuế phải nộp sau khi đã trừ các khoản ưu đãi theo quy định.
Một chính sách đáng chú ý khác là miễn thuế TNDN trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, theo Nghị quyết số 198/2025/QH15 và Nghị định số 20/2026/NĐ-CP, trừ các trường hợp không thuộc diện ưu đãi.
Đối với hệ sinh thái khởi nghiệp đổi mới sáng tạo, doanh nghiệp khởi nghiệp sáng tạo, công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo và tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo đáp ứng điều kiện được miễn thuế TNDN trong 2 năm, giảm 50% số thuế phải nộp trong 4 năm tiếp theo đối với thu nhập từ hoạt động thuộc diện ưu đãi.
Trước phạm vi và điều kiện thụ hưởng đa dạng, Thuế tỉnh Quảng Trị khuyến nghị doanh nghiệp rà soát kỹ quy mô doanh thu, loại hình hoạt động, thời điểm thành lập, ngành nghề kinh doanh và địa bàn triển khai dự án để xác định chính xác chính sách ưu đãi.
Cơ quan Thuế cũng lưu ý doanh nghiệp cần duy trì đầy đủ sổ sách kế toán, hóa đơn, chứng từ; theo dõi doanh thu, chi phí và hạch toán riêng đối với hoạt động có thu nhập thuộc diện ưu đãi khi pháp luật yêu cầu. Việc kê khai, tạm nộp và quyết toán thuế đúng thời hạn không chỉ bảo đảm tuân thủ quy định mà còn giúp doanh nghiệp tránh bỏ sót quyền lợi được hưởng.
Chuẩn hóa quy trình giải quyết thủ tục hành chính thuế
Song song với việc hướng dẫn doanh nghiệp tiếp cận các chính sách ưu đãi thuế, Thuế tỉnh Quảng Trị tiếp tục đẩy mạnh chuẩn hóa quy trình tiếp nhận, xử lý và trả kết quả thủ tục hành chính (TTHC) theo cơ chế một cửa, hướng tới nâng cao tính minh bạch, thống nhất và hiệu quả phục vụ người nộp thuế.
Là một trong những đơn vị đi đầu triển khai nội dung này, ngày 5/11, Thuế cơ sở 7 tỉnh Quảng Trị tổ chức sinh hoạt chuyên đề với chủ đề “Tiếp nhận và trả kết quả giải quyết TTHC theo cơ chế một cửa tại Thuế tỉnh, thành phố và Thuế cơ sở”, nhằm thống nhất quy trình nghiệp vụ, nâng cao hiệu quả phối hợp giữa các bộ phận.
Theo đó, quy trình xử lý hồ sơ được đơn vị thiết kế khép kín qua 5 khâu, gồm: tiếp nhận, tra cứu, xử lý, ký số và trả kết quả. Quy trình áp dụng đối với những TTHC thuế chưa được điện tử hóa hoàn toàn, với hồ sơ được gửi trực tiếp hoặc qua dịch vụ bưu chính.
Đáng chú ý, toàn bộ quá trình giải quyết được Thuế cơ sở 7 tỉnh Quảng Trị cụ thể hóa thành 20 bước, chia thành 4 giai đoạn với trách nhiệm rõ ràng. Trong đó, Bộ phận một cửa đảm nhiệm tiếp nhận, kiểm tra và số hóa hồ sơ (bước 1-10); bộ phận kiểm soát TTHC thực hiện đối chiếu, xác thực và bàn giao hồ sơ (bước 11-14); bộ phận chuyên môn tiếp nhận, xử lý nghiệp vụ và hoàn thiện kết quả (bước 15-18). Hai bước cuối cùng là hoàn tất quy trình và trả kết quả cho người nộp thuế.
Việc phân định cụ thể chức năng của từng đầu mối giúp hạn chế tình trạng chồng chéo trong xử lý công việc. Theo đó, người nộp thuế thực hiện khởi tạo hồ sơ và nhận kết quả; bộ phận một cửa tiếp nhận, số hóa và chuyển giao hồ sơ; bộ phận kiểm soát TTHC đối chiếu, xác thực thông tin; bộ phận chuyên môn chịu trách nhiệm giải quyết hồ sơ theo chức năng, nhiệm vụ được giao.
Đặc biệt, các khâu xử lý được kết nối trên hệ thống điện tử, giúp theo dõi tiến độ, kiểm soát quá trình luân chuyển hồ sơ và kịp thời phát hiện những vướng mắc phát sinh. Đây cũng là cơ sở để cơ quan Thuế hạn chế tình trạng chậm trễ, bỏ sót hồ sơ, đồng thời nâng cao trách nhiệm của từng bộ phận trong quá trình giải quyết TTHC.
Đối với những thủ tục chưa được điện tử hóa hoặc mới điện tử hóa một phần, công chức Thuế được hướng dẫn cụ thể về phương thức tiếp nhận và xử lý theo từng hình thức. Qua đó, bảo đảm quy trình được cơ quan Thuế thực hiện thống nhất, không để những khác biệt về phương thức gửi hồ sơ ảnh hưởng đến chất lượng phục vụ người nộp thuế.
Thời gian tới, Thuế tỉnh Quảng Trị tiếp tục chú trọng cập nhật, phổ biến kịp thời chính sách thuế mới; hướng dẫn doanh nghiệp hoàn thiện hồ sơ và nâng cao chất lượng giải quyết TTHC.
Cùng với nỗ lực cải thiện chất lượng phục vụ từ phía cơ quan Thuế, doanh nghiệp cũng cần chủ động tìm hiểu quy định, chuẩn bị đầy đủ hồ sơ, hóa đơn, chứng từ và thực hiện đúng nghĩa vụ thuế. Sự phối hợp này không chỉ giúp doanh nghiệp tiếp cận hiệu quả các chính sách hỗ trợ mà còn góp phần xây dựng môi trường kinh doanh minh bạch, thuận lợi và tuân thủ pháp luật.