Thứ ba 17/11/2026 22:28
Thời tiết: Hà Nội 27°C
Đà Nẵng 28°C
Cà Mau 26°C
Hải Phòng 27°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Vấn đề - Sự kiện / Thuế
aa

Cục Thuế siết chặt kỷ cương: Công chức làm sai phải bỏ tiền túi hoàn trả ngân sách

Lan Trung
Cục Thuế (Bộ Tài chính) vừa ban hành Công văn số 8743/CT-PC về trách nhiệm của cơ quan Thuế và công chức thuế trong thi hành công vụ.
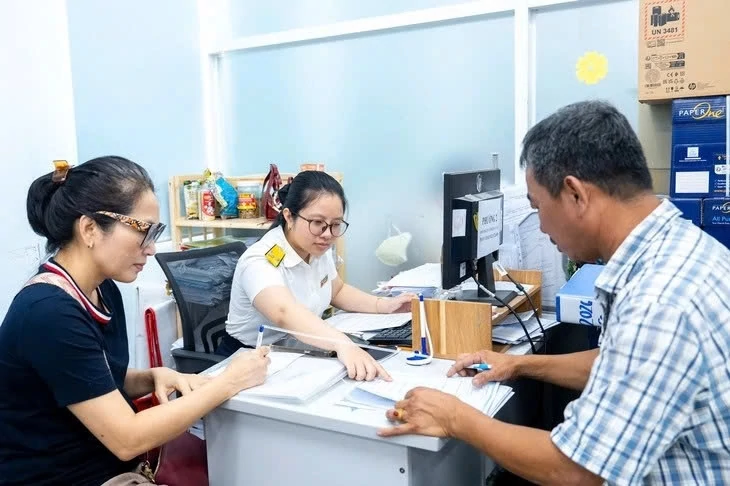
Công chức thuế làm sai sẽ phải tự bồi thường
Công chức thuế làm sai sẽ phải hoàn trả lại một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường. Ảnh PV

6 nhóm hành vi sai phạm Nhà nước phải bồi thường

Căn cứ quy định tại Điều 598 Bộ Luật dân sự năm 2015, Nhà nước có trách nhiệm bồi thường thiệt hại do hành vi trái pháp luật của người thi hành công vụ gây ra theo quy định của Luật Trách nhiệm bồi thường của Nhà nước.

Trên cơ sở đó, Công văn số 8743/CT-PC đã tổng hợp và chỉ rõ phạm vi trách nhiệm bồi thường của Nhà nước trong hoạt động quản lý hành chính thuế theo quy định tại khoản 1, 2, 4, 6, 7, 9 và 14 Điều 17 Luật Trách nhiệm bồi thường của Nhà nước năm 2017. Các hành vi vi phạm trực tiếp gây thiệt hại cho người nộp thuế bao gồm:

Xử phạt vi phạm hành chính trái pháp luật: Ra quyết định xử phạt vi phạm hành chính không đúng quy định của pháp luật.

Áp dụng biện pháp ngăn chặn và bảo đảm trái luật: Áp dụng các biện pháp ngăn chặn và bảo đảm việc xử lý vi phạm hành chính trái pháp luật.

Áp dụng biện pháp cưỡng chế thi hành quyết định xử phạt vi phạm hành chính trái pháp luật.

Vi phạm quy định bảo vệ người tố cáo: Không áp dụng hoặc áp dụng không đúng quy định của Luật Tố cáo các biện pháp bảo vệ người tố cáo quy định tại khoản 6 Điều 17 Luật Trách nhiệm bồi thường của Nhà nước năm 2017 (không phục hồi vị trí công tác, thu nhập; không hủy bỏ quyết định xâm phạm quyền lợi; không bảo vệ tính mạng, tài sản, danh dự của người tố cáo).

Cố ý cung cấp thông tin sai lệch: Thực hiện hành vi bị nghiêm cấm theo quy định của Luật Tiếp cận thông tin về cố ý cung cấp thông tin sai lệch mà không đính chính và không cung cấp lại thông tin.

Sai phạm về thu, truy thu và hoàn thuế: Áp dụng thuế, phí, lệ phí trái pháp luật; thu thuế, phí, lệ phí trái pháp luật; truy thu thuế, hoàn thuế trái pháp luật; thu tiền sử dụng đất trái pháp luật.

Trách nhiệm kép: Bồi hoàn tài chính và xử lý kỷ luật

Công văn khẳng định công chức gây thiệt hại không chỉ bị xử lý nội bộ mà còn phải gánh trách nhiệm tài chính cá nhân: Cụ thể:

Về nghĩa vụ hoàn trả (Điều 64 Luật Trách nhiệm bồi thường của Nhà nước 2017) quy định: người thi hành công vụ có lỗi phải hoàn trả cho ngân sách nhà nước một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường. Nếu nhiều người cùng gây thiệt hại, mức bồi hoàn chia theo mức độ lỗi của từng cá nhân. Nghiêm cấm mọi hành vi bao che, bỏ qua việc xác định trách nhiệm hoàn trả.

Về hình thức kỷ luật (Khoản 1 Điều 36 Luật Cán bộ, công chức 2025): Tùy mức độ vi phạm, công chức sai phạm sẽ chịu 1 trong 4 hình thức:

Khiển trách: Áp dụng đối với vi phạm lần đầu hoặc ở mức độ nhẹ.

Cảnh cáo: Áp dụng đối với các vi phạm có tính chất nghiêm trọng.

Cách chức: Áp dụng đối với công chức giữ vị trí lãnh đạo, quản lý khi xảy ra vi phạm nghiêm trọng trong phạm vi đảm nhiệm.

Buộc thôi việc: Hình thức kỷ luật cao nhất, chấm dứt hoàn toàn công vụ đối với công chức vi phạm.

Để đảm bảo hiệu lực thi hành, Cục Thuế yêu cầu Thủ trưởng cơ quan Thuế các cấp trực tiếp chỉ đạo công chức thuế trong phạm vi quản lý thực hiện đúng quy định của pháp luật trong việc tiếp nhận và xử lý hồ sơ thuế của người nộp thuế.

Cơ quan Thuế các cấp phải kiên quyết tránh để xảy ra tình trạng chậm giải quyết hồ sơ cho người dân, doanh nghiệp và các tổ chức, làm phát sinh bức xúc không đáng có và ảnh hưởng trực tiếp đến uy tín của ngành Thuế.

Nếu người nộp thuế đã chấp hành, nộp đầy đủ hồ sơ theo đúng quy định của pháp luật mà công chức thuế tiếp nhận hồ sơ không xử lý hoặc chậm xử lý thì phải kiên quyết xử lý trách nhiệm theo nguyên tắc “lỗi của ai người đấy chịu”. Công chức Thuế vi phạm phải chịu trách nhiệm theo nguyên tắc bình đẳng trước pháp luật, đảm bảo công bằng và thượng tôn pháp luật trong quản lý thuế.


Tin bài có thể bạn quan tâm

Cảnh báo sớm tạm hoãn xuất cảnh: Giải pháp giúp người nộp thuế hạn chế rủi ro

Cảnh báo sớm tạm hoãn xuất cảnh: Giải pháp giúp người nộp thuế hạn chế rủi ro

Với sự phối hợp liên ngành chặt chẽ và ứng dụng công nghệ hiện đại, thời gian hủy bỏ lệnh tạm hoãn xuất cảnh sau khi hoàn thành nghĩa vụ thuế đã được rút ngắn chỉ còn từ 5 đến 7 phút. Đáng chú ý, ngành Thuế đang đa dạng hóa các phương thức cảnh báo sớm qua eTax Mobile, VNeID và tin nhắn SMS giúp người nộp thuế chủ động phòng tránh rủi ro trước mỗi chuyến đi.
Doanh nghiệp cần nhận diện sớm rủi ro để phát triển bền vững

Doanh nghiệp cần nhận diện sớm rủi ro để phát triển bền vững

Trong bối cảnh ngành Thuế đẩy mạnh chuyển đổi số và quản lý rủi ro dựa trên cơ sở dữ liệu tập trung, tuân thủ nghĩa vụ thuế không chỉ là kê khai hay nộp tiền đúng hạn. Nhận diện sớm dấu hiệu rủi ro, kiểm soát chặt chẽ từng hóa đơn điện tử và chủ động thiết lập "chuỗi bằng chứng giao dịch" chính là chìa khóa giúp DN an tâm phát triển bền vững.
Nộp thừa tiền thuế: Quyền hoàn trả thuộc về người nộp thuế

Nộp thừa tiền thuế: Quyền hoàn trả thuộc về người nộp thuế

Theo Luật sư Nguyễn Văn Được, Ủy viên Ban Chấp hành Hội Tư vấn Thuế Việt Nam, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín, pháp luật cho phép người nộp thuế được bù trừ hoặc hoàn trả khoản tiền thuế nộp thừa khi đáp ứng các điều kiện theo quy định.
Đẩy mạnh tuyên truyền chính sách thuế và xử lý tạm hoãn xuất cảnh theo thời gian thực

Đẩy mạnh tuyên truyền chính sách thuế và xử lý tạm hoãn xuất cảnh theo thời gian thực

Cục Thuế (Bộ Tài chính) vừa có công văn gửi Thuế các tỉnh, thành phố và các Ban, đơn vị trực thuộc về việc đẩy mạnh tuyên truyền chính sách thuế và thực hiện quy định tạm hoãn xuất cảnh.
Gỡ vướng thuế, tiếp sức người kinh doanh

Gỡ vướng thuế, tiếp sức người kinh doanh

Ghi nhận những giải pháp quản lý thuế được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nêu tại phiên chất vấn ngày 12/11, cộng đồng doanh nghiệp kỳ vọng việc triển khai sẽ giúp giải quyết hồ sơ mã số thuế tồn đọng, giảm thời gian, giảm chi phí tuân thủ cho người nộp thuế.

Bộ trưởng Bộ Tài chính đã thẳng thắn trước vướng mắc, rõ giải pháp hoàn thuế

Bộ trưởng Bộ Tài chính đã thẳng thắn trước vướng mắc, rõ giải pháp hoàn thuế

Trao đổi với phóng viên, ông Lê Văn Sơn, Trưởng ban Đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh, đánh giá Bộ trưởng Bộ Tài chính đã thẳng thắn nhìn nhận khó khăn của doanh nghiệp trong hoàn thuế, đồng thời đề cập những giải pháp gắn cải cách thủ tục với kiểm soát rủi ro và nâng cao trách nhiệm thực thi.

Hoàn thuế đạt 99% dự toán năm, góp phần giảm áp lực vốn cho doanh nghiệp

Hoàn thuế đạt 99% dự toán năm, góp phần giảm áp lực vốn cho doanh nghiệp

Trong 10 tháng năm 2026, số tiền hoàn thuế đã đạt khoảng 99% dự toán cả năm. Đánh giá cao nỗ lực của Bộ Tài chính và cơ quan Thuế trong việc đẩy nhanh tiến độ hoàn thuế, các chuyên gia cho rằng, kết quả này không chỉ góp phần giảm áp lực vốn cho doanh nghiệp, mà còn thể hiện những chuyển biến tích cực trong cải cách thủ tục hành chính, cải thiện môi trường đầu tư, kinh doanh.
Xử lý 2,5 triệu mã số thuế: Không chỉ làm sạch dữ liệu, mà còn bảo đảm môi trường kinh doanh an toàn

Xử lý 2,5 triệu mã số thuế: Không chỉ làm sạch dữ liệu, mà còn bảo đảm môi trường kinh doanh an toàn

Bộ trưởng Bộ Tài chính Ngô Văn Tuấn nhấn mạnh, làm sạch khoảng 2,5 triệu mã số thuế tồn đọng không chỉ nhằm chuẩn hóa cơ sở dữ liệu quản lý thuế, mà còn góp phần nuôi dưỡng, bảo đảm môi trường kinh doanh an toàn, ngăn chặn tình trạng lợi dụng mã số thuế của doanh nghiệp không còn hoạt động để trốn thuế, kinh doanh bất hợp pháp.
Thuế TP. Đà Nẵng: Nuôi dưỡng nguồn thu, góp sức thực hiện mục tiêu tăng trưởng hai con số

Thuế TP. Đà Nẵng: Nuôi dưỡng nguồn thu, góp sức thực hiện mục tiêu tăng trưởng hai con số

Để góp phần thực hiện mục tiêu tăng trưởng bền vững hai con số giai đoạn 2026 - 2030, cùng với việc mở rộng cơ sở thu, Thuế TP. Đà Nẵng chú trọng nuôi dưỡng nguồn thu, đẩy mạnh chuyển đổi số và cải cách thủ tục hành chính, tạo thuận lợi cho người dân, doanh nghiệp phát triển sản xuất, kinh doanh.
Xử lý mã số thuế tồn đọng: Tạo thuận lợi cho tuân thủ, không làm giảm trách nhiệm với nợ thuế thực tế

Xử lý mã số thuế tồn đọng: Tạo thuận lợi cho tuân thủ, không làm giảm trách nhiệm với nợ thuế thực tế

Liên quan đến giải pháp tháo gỡ việc chấm dứt hiệu lực mã số thuế, Chính phủ nhấn mạnh quan điểm, tạo thuận lợi cho người nộp thuế tuân thủ nhưng giữ vững kỷ cương, không để chính sách bị lợi dụng.
Ngành Thuế triển khai đồng bộ cơ chế "Một cửa" từ Trung ương đến cơ sở

Ngành Thuế triển khai đồng bộ cơ chế "Một cửa" từ Trung ương đến cơ sở

Trong bối cảnh các quy định pháp luật về thủ tục hành chính (TTHC) liên tục được hoàn thiện, ngành Thuế đang đẩy mạnh chuẩn hóa quy trình tiếp nhận, xử lý và trả kết quả theo cơ chế một cửa, một cửa liên thông trên toàn hệ thống.
Dự toán thu ngân sách năm 2027: Tăng nguồn thu từ phát triển kinh tế

Dự toán thu ngân sách năm 2027: Tăng nguồn thu từ phát triển kinh tế

Với dự toán thu ngân sách nhà nước (NSNN) năm 2027 khoảng 3.334,3 nghìn tỷ đồng vừa được Quốc hội thông qua ngày 9/11, yêu cầu đặt ra không chỉ là hoàn thành nhiệm vụ thu mà còn tiếp tục nuôi dưỡng nguồn thu từ sản xuất, kinh doanh, mở rộng cơ sở thuế và nâng cao hiệu quả quản lý thu ngân sách.
Quản lý chặt chẽ, hỗ trợ thực chất để nuôi dưỡng nguồn thu

Quản lý chặt chẽ, hỗ trợ thực chất để nuôi dưỡng nguồn thu

Trong bối cảnh Phú Thọ hướng tới mục tiêu tăng trưởng kinh tế hai con số, cơ quanThuế đứng trước yêu cầu vừa hoàn thành nhiệm vụ thu ngân sách, vừa triển khai hiệu quả các chính sách hỗ trợ người dân, doanh nghiệp và hiện đại hóa công tác quản lý. Xung quanh kết quả thu ngân sách, giải pháp nuôi dưỡng nguồn thu và tháo gỡ khó khăn cho doanh nghiệp, phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với ông Nguyễn Huy Hồng, Trưởng Thuế tỉnh Phú Thọ.
Bán hàng đa kênh: Những lưu ý người nộp thuế cần biết

Bán hàng đa kênh: Những lưu ý người nộp thuế cần biết

Người bán cần tổng hợp doanh thu từ tất cả các kênh, phân loại từng tài khoản và đối số đánh giá nền tảng đã được khấu trừ, thay vào đó. Nền tảng diễn ra trừ thuế không mặc định thay thế trách nhiệm thiết lập hóa đơn điện tử của người bán.
Miễn thuế đất, suất ăn: Giảm chi phí, thêm nguồn lực phát triển giáo dục

Miễn thuế đất, suất ăn: Giảm chi phí, thêm nguồn lực phát triển giáo dục

Các đại biểu Quốc hội đánh giá chính sách miễn thuế đất sử dụng cho giáo dục và hoạt động cung cấp suất ăn tại cơ sở giáo dục sẽ góp phần giảm chi phí đầu tư, vận hành, khuyến khích nguồn lực xã hội tham gia phát triển giáo dục, đồng thời cải thiện điều kiện học tập, chăm lo tốt hơn dinh dưỡng và bữa ăn cho học sinh.