Chiều 20/11, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Đáng chú ý, Luật nâng ngưỡng doanh thu để doanh nghiệp, cá nhân kinh doanh được lựa chọn phương pháp tính thuế lên 10 tỷ đồng; bổ sung chính sách miễn thuế đối với một số hoạt động trong lĩnh vực giáo dục, y tế và quy định thu thuế 0,2% đối với đất bỏ hoang.
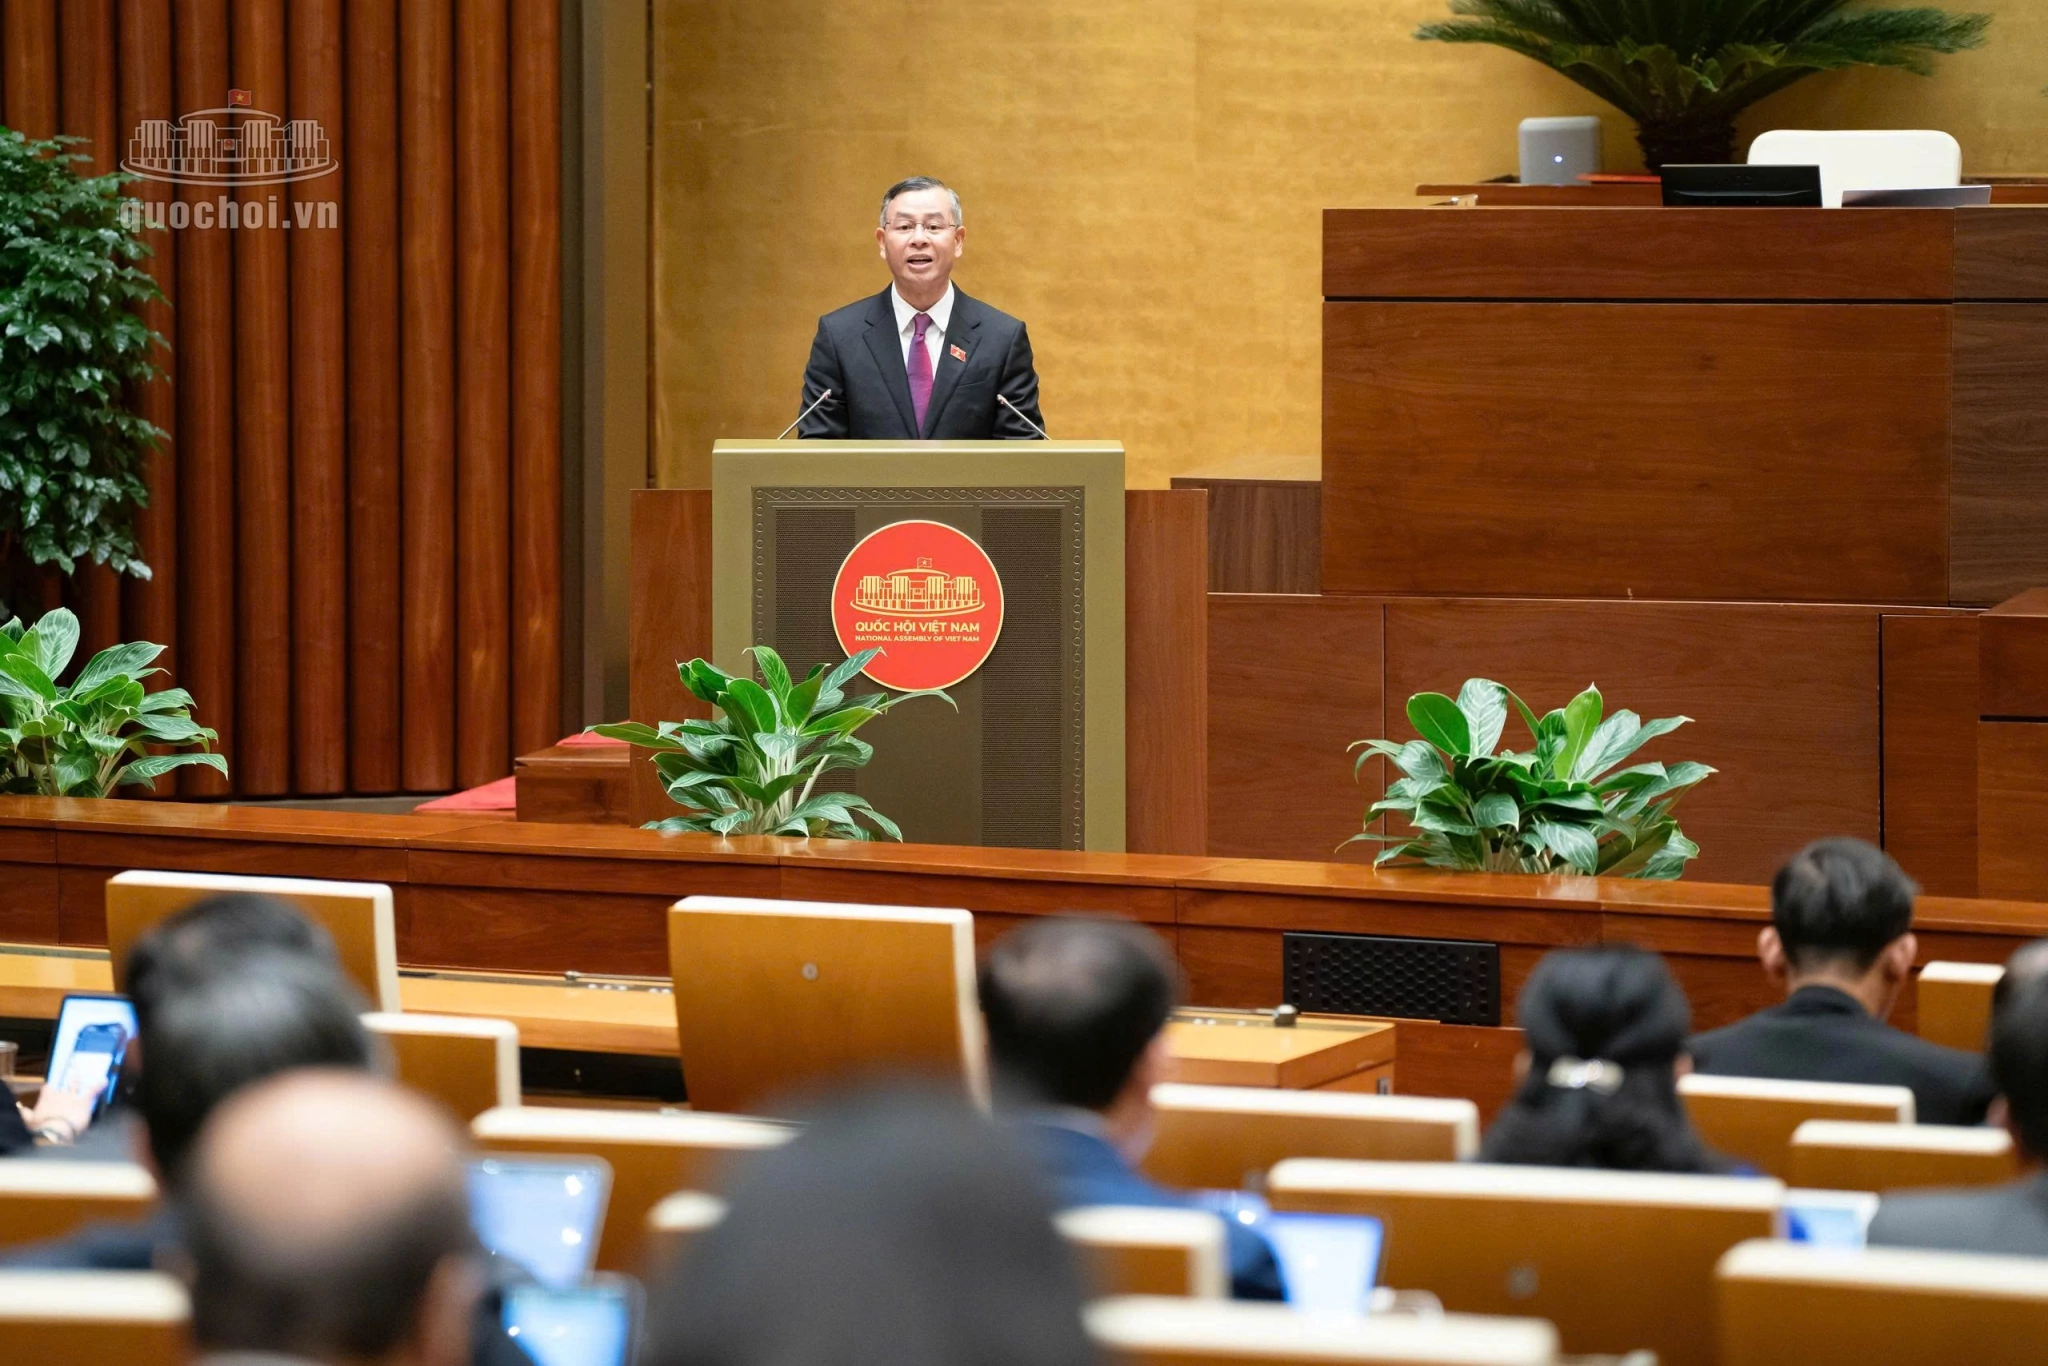 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật. Ảnh: VPQH |
Nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng
Với đa số đại biểu tham gia biểu quyết tán thành, Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Trước đó, thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật, làm rõ một số chính sách quan trọng được hoàn thiện trên cơ sở ý kiến đại biểu Quốc hội và kết luận của Ủy ban Thường vụ Quốc hội.
Một trong những nội dung đáng chú ý của Luật là sửa đổi, bổ sung các quy định về thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân theo hướng hỗ trợ doanh nghiệp nhỏ và vừa, hộ, cá nhân kinh doanh.
Theo đó, Luật nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân lên 10 tỷ đồng đối với doanh nghiệp, cá nhân kinh doanh. Đồng thời, giao Chính phủ điều chỉnh mức doanh thu này phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
Tiếp thu ý kiến đại biểu Quốc hội, dự thảo Luật cũng bổ sung quy định giao Chính phủ quy định thời gian áp dụng ổn định phương pháp tính thuế để doanh nghiệp, cá nhân kinh doanh có cơ sở lựa chọn, phù hợp với hoạt động sản xuất, kinh doanh.
Bên cạnh đó, Luật bổ sung chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đối với doanh nghiệp nhỏ và vừa. Chính phủ sẽ quy định tại nghị định các trường hợp không được áp dụng miễn thuế 3 năm, gồm doanh nghiệp thành lập do sáp nhập, hợp nhất, chia, tách, chuyển đổi và doanh nghiệp thành lập mới sau khi giải thể doanh nghiệp khác có cùng chủ sở hữu hoặc thành viên, cổ đông chi phối.
Một chính sách đáng chú ý khác là bổ sung các khoản chi cho đào tạo, đào tạo lại nhân lực, tư vấn kỹ thuật, hoàn thiện sản phẩm và hỗ trợ chuyển giao công nghệ của doanh nghiệp đầu chuỗi, doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi giá trị vào chi phí được trừ khi xác định thu nhập chịu thuế.
Luật cũng bổ sung quy định doanh nghiệp sử dụng nhiều lao động là người khuyết tật được giảm thuế thu nhập doanh nghiệp bằng số chi thêm cho lao động là người khuyết tật; đồng thời bãi bỏ khoản 4 và khoản 5 Điều 10 Nghị quyết số 198/2025/QH15.
Miễn thuế cho cơ sở giáo dục không vì lợi nhuận, đất sử dụng vào mục đích giáo dục
Về chính sách thuế trong lĩnh vực giáo dục, Luật bổ sung quy định miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì mục tiêu lợi nhuận.
Theo Bộ trưởng Ngô Văn Tuấn, việc bổ sung chính sách này nhằm thể chế hóa chủ trương, định hướng tại Nghị quyết số 71-NQ/TW của Bộ Chính trị về đột phá phát triển giáo dục và đào tạo.
Cơ sở giáo dục tư thục hoạt động không vì mục tiêu lợi nhuận được xác định trên cơ sở xác nhận của cơ quan có thẩm quyền tại quyết định thành lập hoặc quyết định chuyển đổi theo quy định của pháp luật về giáo dục.
Đáng chú ý, trên cơ sở ý kiến đại biểu Quốc hội và kết luận của Ủy ban Thường vụ Quốc hội, Chính phủ sẽ quy định tại nghị định phạm vi thu nhập được miễn thuế, chỉ áp dụng đối với thu nhập gắn trực tiếp với hoạt động giáo dục, đào tạo, nghiên cứu khoa học và dịch vụ hỗ trợ giáo dục.
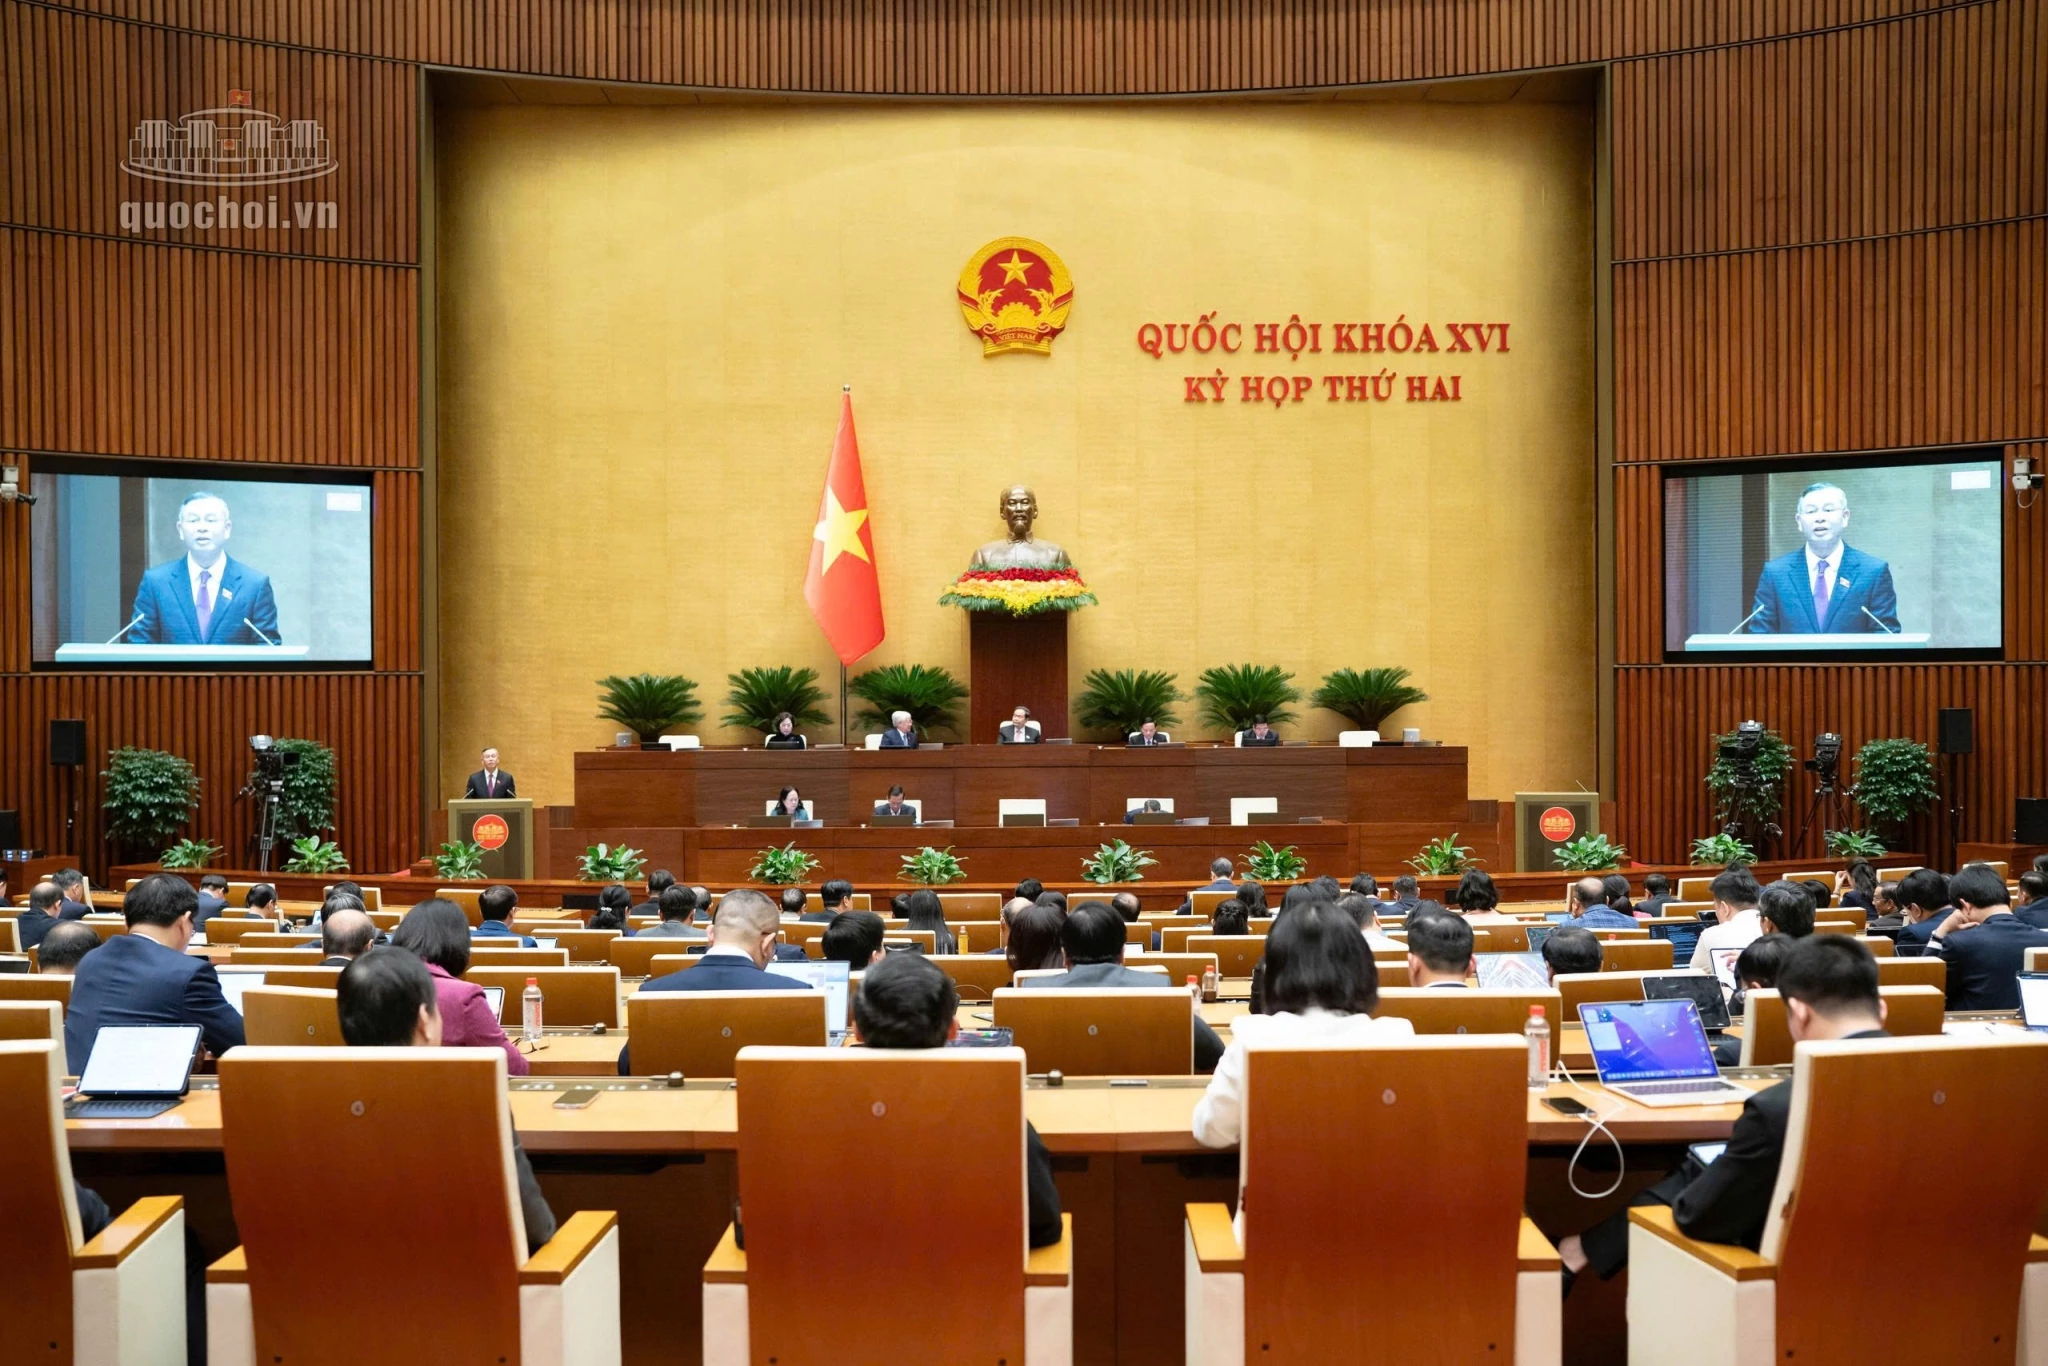 |
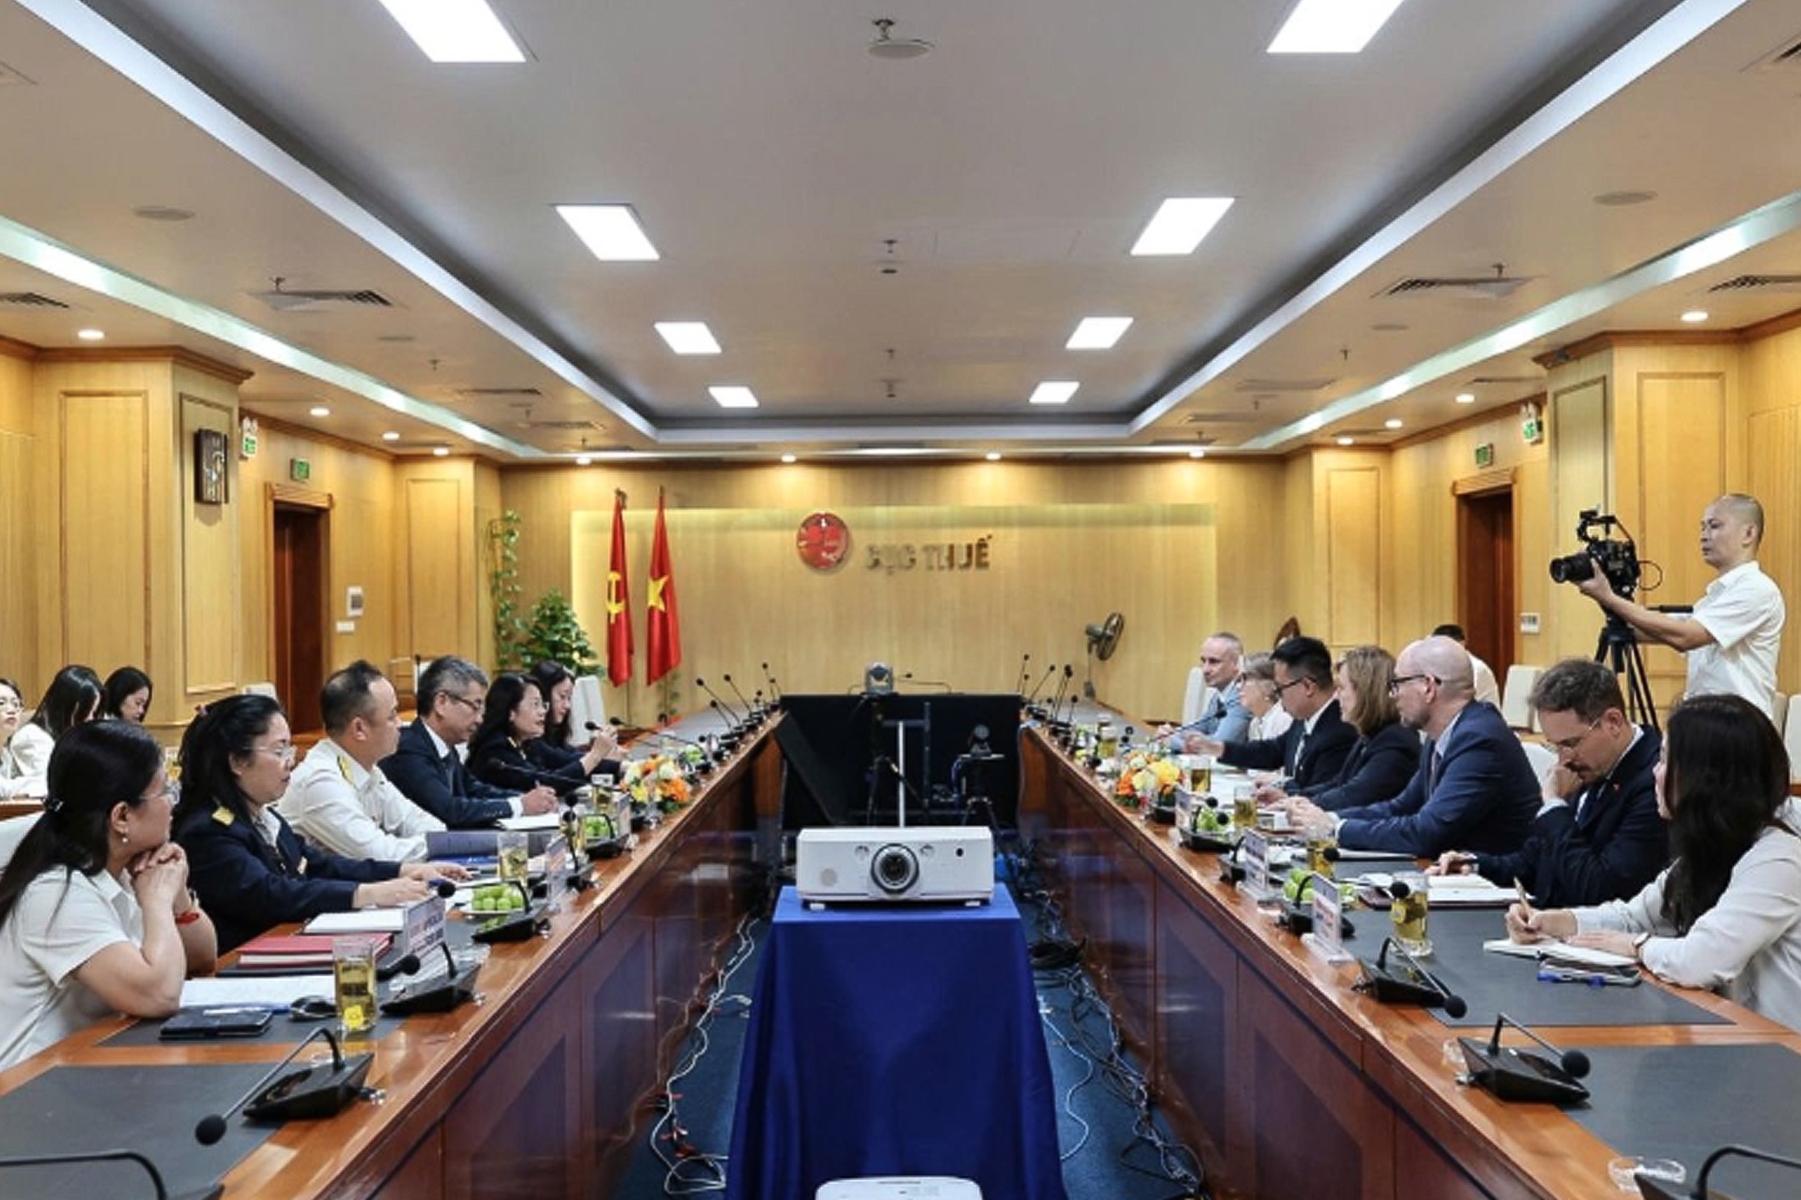
| Quang cảnh phiên họp. Ảnh: VPQH |
Luật cũng bổ sung chính sách miễn thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám, chữa bệnh.
Theo Chính phủ, đây là giải pháp nhằm góp phần thực hiện các mục tiêu phát triển giáo dục, y tế theo tinh thần Nghị quyết số 71-NQ/TW và Nghị quyết số 72-NQ/TW của Bộ Chính trị. Chính sách đã được Chính phủ xem xét, thống nhất và báo cáo Ủy ban Thường vụ Quốc hội, Quốc hội.
Đối với thuế sử dụng đất phi nông nghiệp, Luật bổ sung quy định miễn thuế đối với đất sử dụng vào mục đích giáo dục và đào tạo của cơ sở giáo dục.
Bộ trưởng cho biết, Chính phủ sẽ quy định tại nghị định diện tích đất được miễn thuế là diện tích đất được Nhà nước giao, cho thuê hoặc nhận chuyển nhượng hợp pháp để sử dụng vào mục đích giáo dục và đào tạo, không bao gồm diện tích sử dụng cho mục đích kinh doanh thương mại, dịch vụ.
Trường hợp sử dụng đất không đúng mục đích, tổ chức, cá nhân phải hoàn trả số thuế đã được miễn, nộp tiền chậm nộp, chịu xử phạt vi phạm hành chính và có thể bị thu hồi đất theo quy định của pháp luật về đất đai.
Đất bỏ hoang chịu thuế suất 0,2% từ ngày 1/7/2027
Một nội dung đáng chú ý khác của Luật là bổ sung quy định thu thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang, với mức thuế suất 0,2%. Đồng thời, Luật bổ sung quy định về diện tích đất tính thuế là diện tích đất bỏ hoang để làm căn cứ xác định nghĩa vụ thuế.
Đối với giá đất tính thuế, Luật điều chỉnh thời gian ổn định giá đất từ 5 năm xuống 3 năm, nhằm bảo đảm đồng bộ với quy định của pháp luật về đất đai đang được sửa đổi, trình Quốc hội.
Về thời điểm áp dụng, Luật có hiệu lực thi hành từ ngày 1/1/2027, trừ một số nội dung được quy định thời điểm riêng.
Cụ thể, quy định nâng ngưỡng doanh thu từ 3 tỷ đồng lên 10 tỷ đồng để tính thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân được áp dụng từ kỳ tính thuế năm 2027.
Quy định thuế suất 0,2% đối với đất bỏ hoang có hiệu lực từ ngày 1/7/2027. Riêng quy định về giá đất tính thuế sử dụng đất phi nông nghiệp có hiệu lực từ ngày 1/1/2028, bảo đảm đồng bộ với các quy định của pháp luật về đất đai sửa đổi.