Cơ chế đặc thù xử lý nợ thuế đang trình Quốc hội được kỳ vọng tháo nút thắt khiến khoảng 2,5 triệu mã số thuế ở trạng thái ngừng hoạt động hoặc không còn tại địa chỉ đăng ký chưa thể khép hồ sơ. Để chính sách đạt được mục tiêu, cần phân biệt rõ ràng giữa người nộp thuế thực sự ngừng kinh doanh với trường hợp cố tình né nghĩa vụ, đồng thời lấy dữ liệu và quản lý rủi ro làm hàng rào kiểm soát.
 |
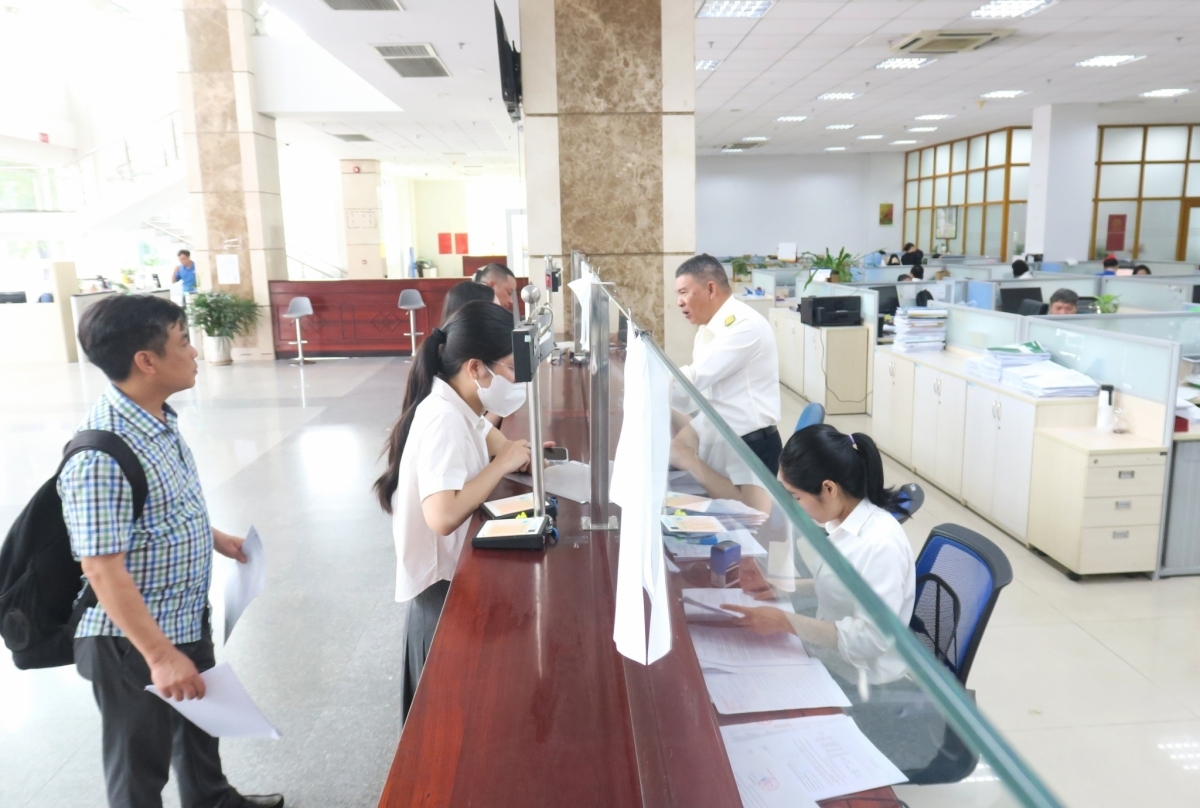
| Mở lối xử lý 2,5 triệu mã số thuế nhưng không mở cửa cho trục lợi. Ảnh: D.Hưng. |
Gỡ nợ thủ tục chứ không xóa trắng nghĩa vụ
Nghị quyết số 364/NQ-CP của Chính phủ thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế. Chính phủ giao Bộ Tài chính là cơ quan đầu mối tiếp thu, giải trình, hoàn thiện hồ sơ và phối hợp với các cơ quan liên quan trong quá trình trình, xem xét dự án Nghị quyết.
Dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ để tháo gỡ khó khăn cho người nộp thuế do Chính phủ trình Quốc hội cho ý kiến ngày 17/11 được xây dựng theo trình tự, thủ tục rút gọn với nguyên tắc xuyên suốt là không xóa nợ đại trà, các trường hợp được xóa nợ cho người nộp thuế ở trạng thái 03 và 06 được gắn với điều kiện quản lý cụ thể.
Theo Luật sư Quyền Thị Thu Hà (Đoàn luật sư Thành phố Hà Nội), nguyên tắc không xóa nợ đại trà là yếu tố quan trọng bảo đảm tính hợp lý, công bằng và kỷ luật trong thực hiện nghĩa vụ thuế. Nghĩa vụ thuế là nghĩa vụ tài chính bắt buộc đối với Nhà nước; do đó việc miễn, giảm hoặc xóa nợ chỉ được áp dụng trong những trường hợp ngoại lệ, với điều kiện, phạm vi và trình tự được quy định rõ ràng trên cơ sở có thể kiểm chứng.
“Chính sách đặc thù phải hướng đến đúng đối tượng thực sự cần tháo gỡ khó khăn, không vô tình tạo lợi thế cho trường hợp cố tình trì hoãn nghĩa vụ thuế. Nếu không phân định rõ giữa trường hợp ngừng kinh doanh thực tế với trường hợp bỏ địa chỉ, tiếp tục hoạt động hoặc cố tình né tránh trách nhiệm, người tuân thủ và người vi phạm có thể được đối xử như nhau. Điều đó không chỉ ảnh hưởng đến công bằng trong thực hiện nghĩa vụ thuế mà còn làm suy giảm tính răn đe của pháp luật”, Luật sư Quyền Thị Thu Hà nhấn mạnh.
Trước hết, cần hiểu rằng trạng thái 03 và 06 chỉ phản ánh tình trạng quản lý trên hệ thống thuế, không phải bằng chứng đương nhiên cho thấy người nộp thuế đã ngừng kinh doanh thực tế hoặc không còn khả năng thực hiện nghĩa vụ.
Trong cùng một trạng thái, có thể có doanh nghiệp đã chấm dứt hoạt động từ lâu nhưng thiếu hiểu biết về thủ tục; cũng có thể có trường hợp vẫn phát sinh doanh thu, sử dụng hóa đơn hoặc chuyển hoạt động sang địa điểm khác mà không khai báo.
Do đó, cơ quan Thuế không thể chỉ dựa vào mã trạng thái để quyết định xóa nợ mà phải đối chiếu lịch sử tờ khai, hóa đơn điện tử, số tiền đã nộp, thông tin đăng ký kinh doanh và các dấu hiệu rủi ro liên quan.
Ở chiều ngược lại, người nộp thuế phải nộp đủ khoản thuế nợ gốc vào ngân sách và nộp hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế nếu muốn được xem xét xóa tiền chậm nộp.
Nhận định rằng vướng mắc lớn hiện nay không chỉ nằm ở nghĩa vụ tài chính, mà còn ở thủ tục xử lý hồ sơ, Luật sư Thu Hà cho rằng, cần đơn giản hóa quy trình theo hướng chỉ yêu cầu người nộp thuế bổ sung những tài liệu thực sự còn thiếu, không phát sinh thêm các yêu cầu kê khai, đối chiếu hoặc xác nhận ngoài quy định, đặc biệt đối với những nghĩa vụ đã có đủ dữ liệu để cơ quan Thuế kiểm tra, xác định.
Trường hợp có sai lệch giữa số liệu quản lý thuế và chứng từ thực tế, cơ quan Thuế cần tạo điều kiện để người nộp thuế tra soát, giải trình, đồng thời xem xét xử lý trước những khoản nghĩa vụ đã đủ căn cứ xác định, không để vướng mắc ở một khoản nợ làm đình trệ toàn bộ hồ sơ.
Bên cạnh đó, cần quy định rõ thời điểm xác định người nộp thuế đã đáp ứng các điều kiện hưởng chính sách, tránh để quyền lợi của họ bị kéo dài hoặc ảnh hưởng do thời gian xử lý hồ sơ, đối chiếu dữ liệu từ phía cơ quan Thuế.
 |
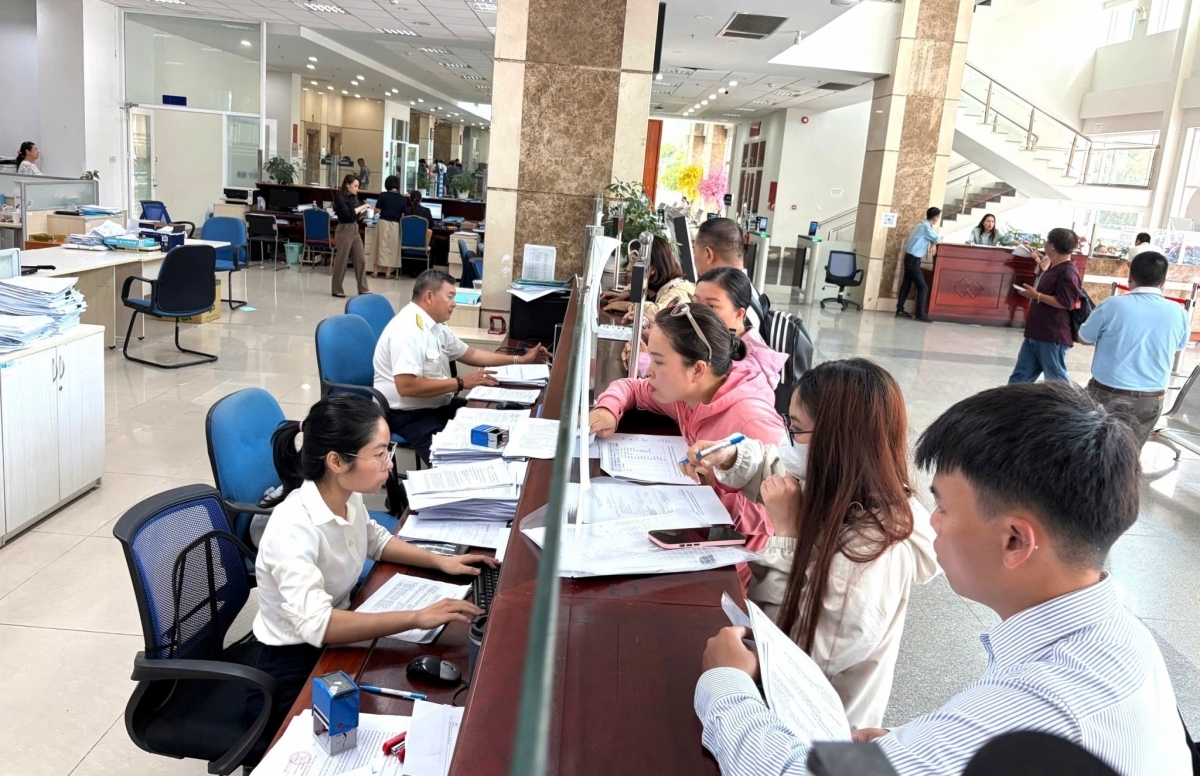
| Việc loại trừ một số khoản nợ thuế do không tuân thủ quy định pháp luật nhằm đảm bảo cơ chế đặc thù chỉ hỗ trợ đúng đối tượng. Ảnh minh họa: D.Hưng. |
Mở lối cho người tuân thủ, khóa cửa trục lợi bằng dữ liệu
Rủi ro lớn nhất là kéo dài vi phạm rồi chờ được giảm nghĩa vụ lại hưởng lợi như người tuân thủ. Nếu chỉ căn cứ trạng thái 03 hoặc 06, doanh nghiệp “bỏ địa chỉ” để né thuế có thể đứng cùng nhóm với hộ kinh doanh thực sự đóng cửa. Trạng thái đăng ký vì vậy chỉ nên là điều kiện đầu vào; lịch sử hóa đơn, tờ khai, doanh thu và vi phạm mới là căn cứ phân loại.
Đáng chú ý, dự thảo Nghị quyết đề cập đến việc không áp dụng cơ chế xử lý tiền thuế nợ đối với các khoản nợ liên quan đến trốn thuế, gian lận, hóa đơn bất hợp pháp hoặc đang bị thanh tra, điều tra, truy tố, xét xử.
Luật sư Thu Hà cho rằng, việc loại trừ các các khoản nợ nêu trên là cần thiết, bởi đây là “hàng rào pháp lý” nhằm đảm bảo cơ chế đặc thù chỉ hỗ trợ đúng đối tượng, không trở thành công cụ hợp thức hóa các hành vi vi phạm hoặc tạo cơ hội để người nộp thuế né tránh trách nhiệm tài chính với Nhà nước. Tuy nhiên, quy định cần làm rõ phạm vi loại trừ như: chỉ loại trừ những khoản nợ có liên quan đến hành vi vi phạm hay loại trừ người nộp thuế khỏi chính sách.
Việc phân định này có ý nghĩa quan trọng, nhất là trong trường hợp một người nộp thuế đồng thời có nhiều khoản nghĩa vụ với tính chất pháp lý khác nhau, trong đó có khoản nợ thông thường không liên quan đến hành vi vi phạm. Quy định càng cụ thể thì càng hạn chế cách hiểu và áp dụng khác nhau giữa các địa phương.
Cơ chế kiểm soát phù hợp đối với vấn đề này là quản lý theo rủi ro, thay vì kiểm tra đồng loạt, được thể hiện rõ tại Thông tư số 94/2026/TT-BTC. Theo đó, ít nhất 90% trường hợp kiểm tra theo kế hoạch được lựa chọn dựa trên phân tích tuân thủ và quản lý rủi ro. Hồ sơ miễn, giảm có rủi ro cao được kiểm tra tại trụ sở; nhóm trung bình và thấp có thể giải quyết trước, hậu kiểm khi có dấu hiệu.
Hồ sơ có dấu hiệu sử dụng hóa đơn sau thời điểm ngừng hoạt động, phát sinh doanh thu bất thường, thay đổi người đại diện nhiều lần hoặc có liên hệ với chuỗi doanh nghiệp bỏ địa chỉ cần được kiểm tra trước khi xử lý.
Trường hợp không có hoạt động, không sử dụng hóa đơn, chỉ còn vướng lệ phí môn bài và thủ tục khai thuế bằng không có thể được giải quyết theo quy trình đơn giản hơn, kết hợp hậu kiểm, qua đó giúp giảm chi phí tuân thủ, vừa tập trung nguồn lực quản lý vào nhóm có nguy cơ thất thu cao.
Để bảo đảm tính minh bạch và ngăn ngừa việc lợi dụng chính sách, Luật Sư Quyền Thị Thu Hà cũng cho rằng, cần thiết lập cơ chế hậu kiểm và xử lý trách nhiệm đối với trường hợp người nộp thuế kê khai không trung thực, che giấu hoạt động kinh doanh hoặc cung cấp thông tin sai lệch nhằm được hưởng chính sách.
Khi phát hiện vi phạm, cơ quan Thuế cần xem xét thu hồi hoặc điều chỉnh kết quả xử lý nợ đã thực hiện, khôi phục nghĩa vụ tài chính tương ứng, xác định lại tiền chậm nộp theo quy định pháp luật và xử lý hành vi vi phạm nếu có đủ căn cứ. Đồng thời, toàn bộ quá trình tiếp nhận, thẩm định và xử lý hồ sơ cần được lưu vết điện tử đầy đủ, từ dữ liệu đối chiếu, kết quả xác minh, ý kiến đề xuất, quyết định phê duyệt đến kết quả hậu kiểm.
Kết quả bền vững trong việc làm sạch mã số thuế cần được thể hiện bằng số thu từ khoản nợ gốc có khả năng thu hồi, giải phóng người nộp thuế tuân thủ khỏi vướng mắc thủ tục và chặn kẽ hở mua bán hóa đơn, trốn nghĩa vụ. Có như vậy, cơ chế tháo gỡ khó khăn mới đạt được đúng mục tiêu, thúc đẩy “cởi trói” cho mã số thuế tồn đọng mà ko dễ dãi với hành vi vi phạm.