Quốc hội đã bổ sung vào chương trình Kỳ họp thứ hai nội dung xem xét, thông qua Nghị quyết của Quốc hội về chính sách đặc thù xử lý lệ phí môn bài và tiền chậm nộp để tháo gỡ khó khăn cho người nộp thuế. Theo các đại biểu Quốc hội, chính sách không chỉ giúp làm sạch mã số thuế mà còn tạo cơ hội để người nộp thuế khép lại nghĩa vụ cũ, trở lại tuân thủ và tiếp tục hoạt động sản xuất, kinh doanh.
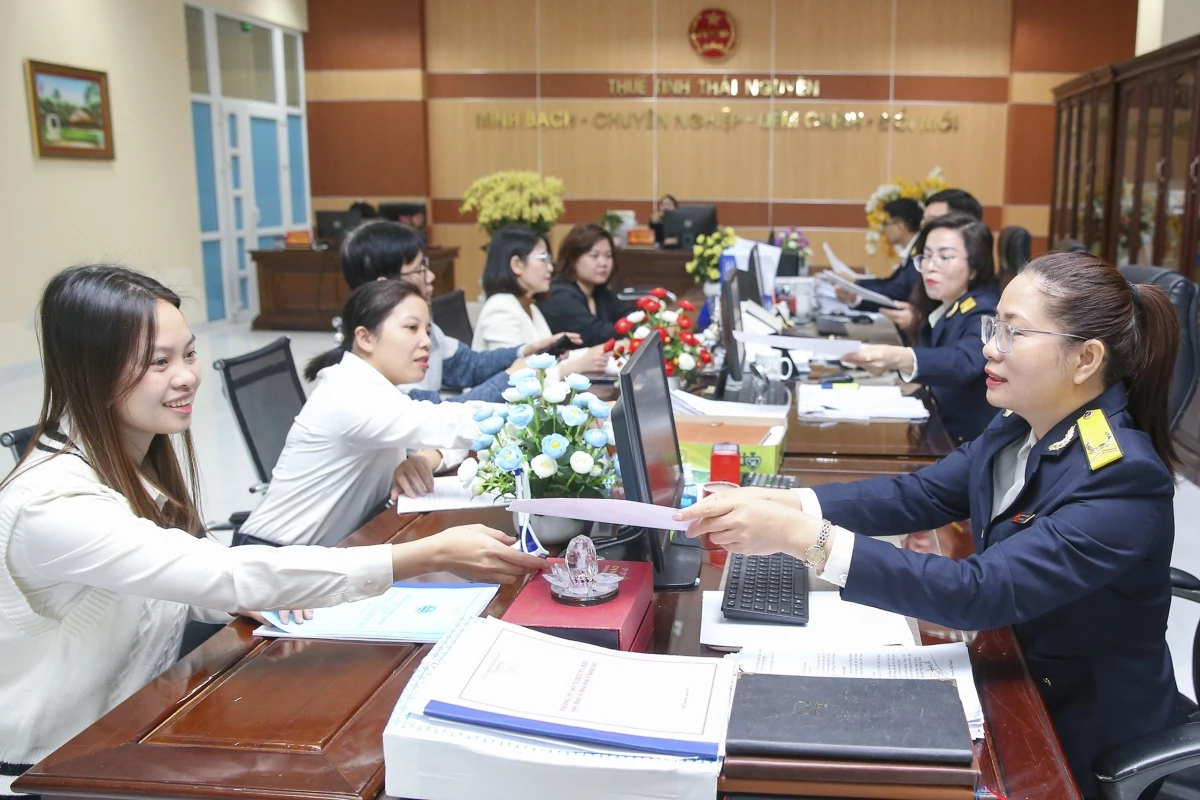 |
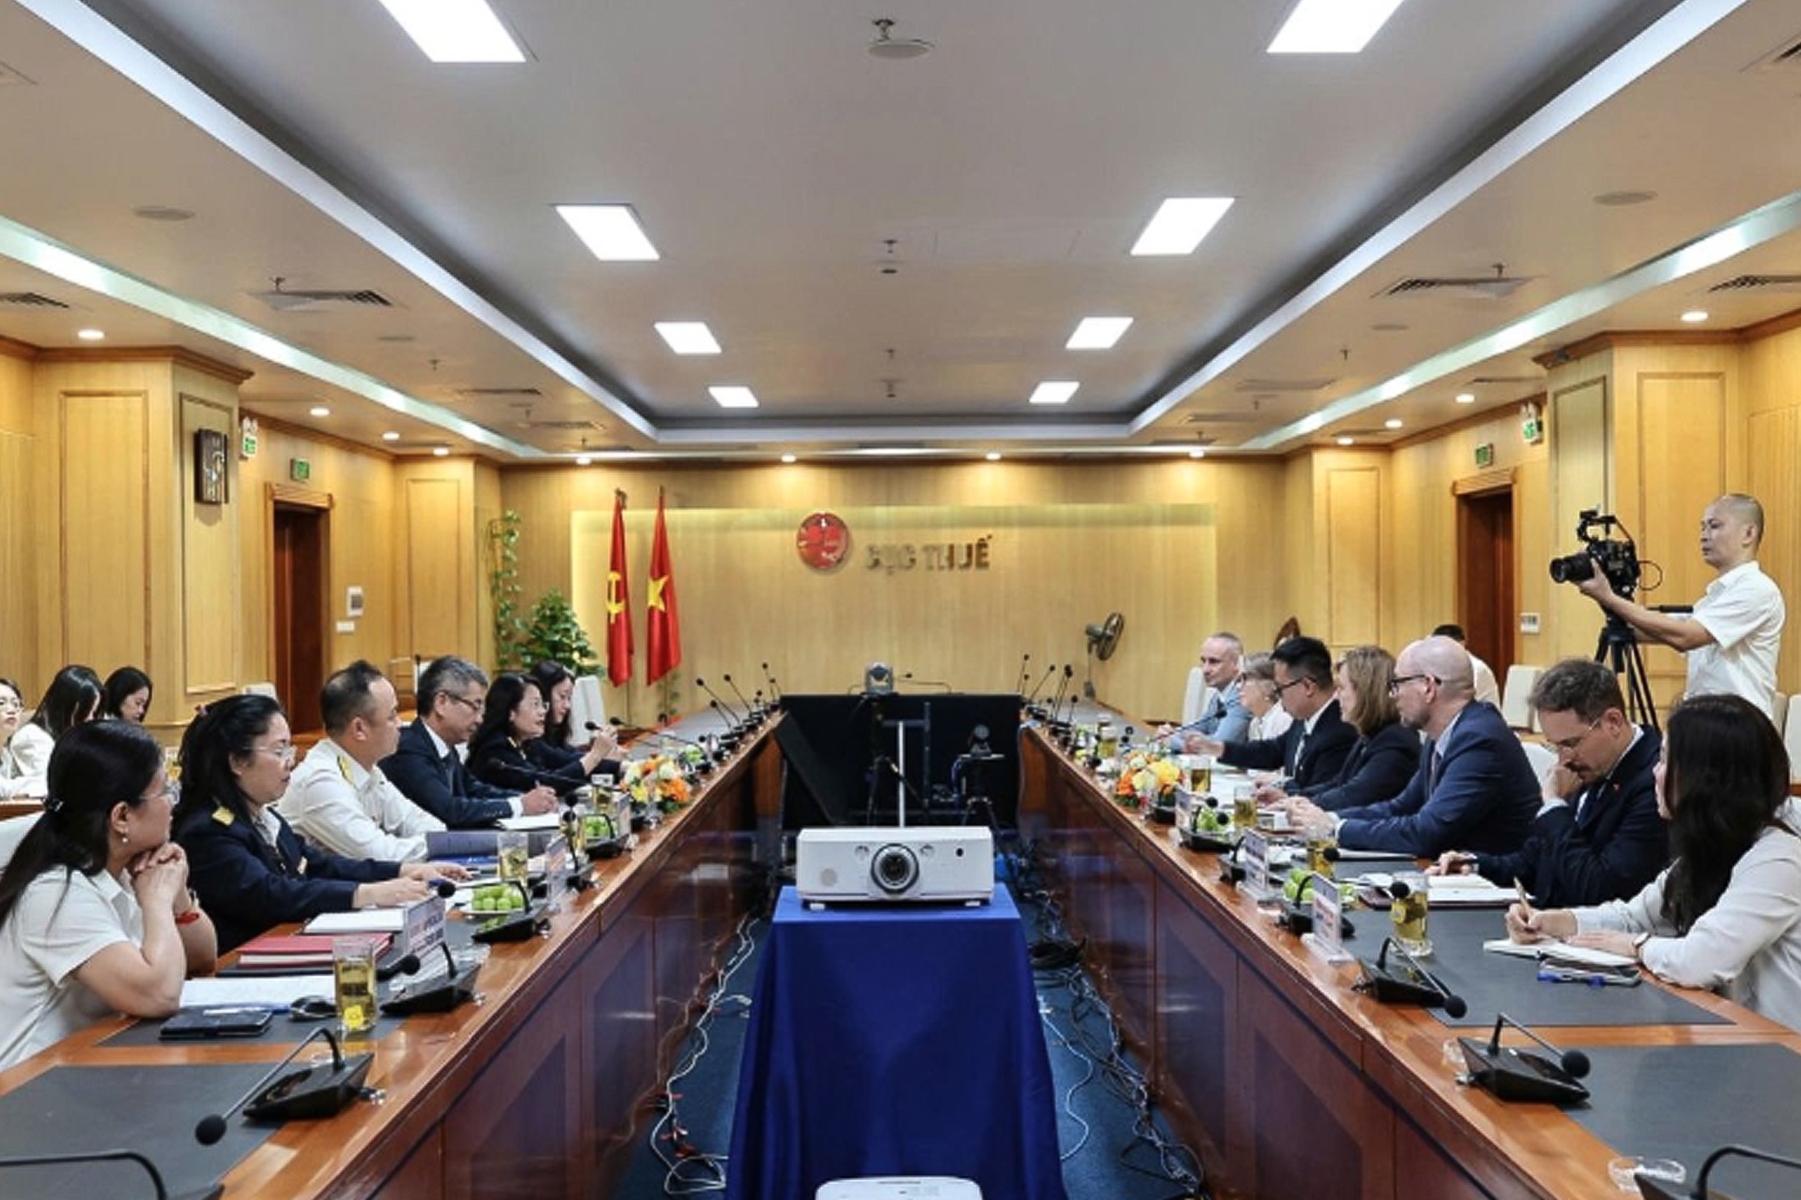
| Việc xử lý nợ lệ phí môn bài, tiền chậm nộp tồn đọng được kỳ vọng tháo gỡ rào cản cho doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế. Ảnh: Lê Toàn |
Đại biểu Trần Văn Lâm (Đoàn đại biểu Quốc hội TP. Bắc Ninh):
Tạo điều kiện cho doanh nghiệp, hộ kinh doanh hoàn tất thủ tục chấm dứt hoạt động
Tôi cho rằng, chủ trương làm sạch mã số thuế của Chính phủ, Bộ Tài chính là hợp lý, cần thiết và cấp bách trong giai đoạn hiện nay. Thực tế, do những bất cập của hệ thống pháp luật trước đây cũng như quá trình tổ chức thực hiện, hiện có nhiều doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ 10 năm, thậm chí lâu hơn nhưng vẫn chưa thể hoàn tất thủ tục đóng mã số thuế do còn tồn tại các khoản nghĩa vụ thuế.
Khi doanh nghiệp đã khó khăn, thua lỗ, phải dừng hoạt động thì thường không còn khả năng nộp các khoản thuế phát sinh. Đáng chú ý, ngay cả những doanh nghiệp không còn nợ thuế nhưng chưa kịp hoàn tất thủ tục chấm dứt hoạt động cũng có thể tiếp tục phát sinh các khoản phải nộp như lệ phí môn bài, tiền chậm nộp hoặc tiền phạt do không nộp hồ sơ khai thuế trong thời gian ngừng hoạt động. Những khoản này khiến thủ tục giải thể, chấm dứt hoạt động của doanh nghiệp vốn đã phức tạp lại càng khó khăn, tốn kém hơn.
Trong khi đó, lệ phí môn bài hiện đã không còn tiếp tục thực hiện theo quy định pháp luật mới. Vì vậy, tôi cho rằng cần thiết xem xét xử lý, xóa các khoản nợ thuộc diện đủ điều kiện để tạo điều kiện cho doanh nghiệp, hộ kinh doanh hoàn tất thủ tục chấm dứt hoạt động, đồng thời giúp cơ quan thuế đóng các mã số thuế không còn phát sinh hoạt động thực tế.
Việc này sẽ giúp dữ liệu quản lý thuế phản ánh sát hơn số lượng doanh nghiệp, hộ kinh doanh đang thực sự hoạt động trong nền kinh tế. Hiện có hàng triệu mã số thuế của doanh nghiệp, hộ kinh doanh không còn hoạt động nhưng vẫn tồn tại trên hệ thống. Điều đó vừa gây tốn kém nguồn lực quản lý, làm giảm hiệu quả công tác quản lý thuế, vừa gây phiền hà cho người dân, doanh nghiệp. Một số chủ thể dù đã ngừng kinh doanh nhưng vẫn vướng các nghĩa vụ thuế tồn đọng, ảnh hưởng đến những hoạt động khác trong đời sống.
Quan trọng hơn, khi những vướng mắc này được giải quyết, các cá nhân, chủ doanh nghiệp có thể được giải tỏa những rào cản còn tồn tại, có điều kiện quay trở lại hoạt động sản xuất, kinh doanh và tiếp tục đóng góp cho nền kinh tế. Như vậy, chính sách này mang lại lợi ích cho cả cơ quan quản lý nhà nước và người nộp thuế. Tôi cho rằng đây là chủ trương hợp lý, cần thiết và cần được triển khai sớm để nhanh chóng tái huy động các nguồn lực cho đầu tư, phát triển kinh tế - xã hội, góp phần thực hiện mục tiêu tăng trưởng đã đặt ra.
Đại biểu Trinh Xuân An (Đoàn đại biểu Quốc hội TP. Đồng Nai):
Thể hiện tinh thần đồng hành, tháo gỡ khó khăn cho doanh nghiệp, hộ kinh doanh
Tôi cho rằng việc ban hành Nghị quyết này là cần thiết, thể hiện tinh thần đồng hành, tháo gỡ khó khăn cho doanh nghiệp, hộ kinh doanh, đồng thời giải quyết những tồn đọng kéo dài trong quản lý thuế. Ý nghĩa của chính sách là tạo cơ hội để người nộp thuế khép lại nghĩa vụ cũ, trở lại tuân thủ và có điều kiện tiếp tục kinh doanh.
Thực tế, một bộ phận doanh nghiệp, hộ kinh doanh đã ngừng hoạt động nhưng chưa hoàn tất thủ tục về mã số thuế. Nghĩa vụ lệ phí môn bài, tiền chậm nộp tích lũy qua nhiều năm trở thành rào cản tài chính, khiến họ càng khó hoàn thành thủ tục.
Theo hồ sơ trình Quốc hội, đến ngày 23/10/2026 còn hơn 2,5 triệu người nộp thuế thuộc 2 trạng thái ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt mã số thuế hoặc không hoạt động tại địa chỉ đăng ký. Vì vậy, cần một giải pháp đặc thù để xử lý thực chất tình trạng này.
Đối với doanh nghiệp, hộ kinh doanh thuộc diện áp dụng, chính sách sẽ giảm gánh nặng nghĩa vụ tồn đọng, giúp họ thuận lợi hơn khi khôi phục hoạt động hoặc rút khỏi thị trường đúng pháp luật. Việc xử lý nợ lệ phí môn bài của những năm trước cũng góp phần giải quyết phần tồn đọng sau khi đã chấm dứt thu lệ phí này từ đầu năm 2026.
Đối với Nhà nước, chính sách có thể tạo động lực thu hồi nợ gốc, giảm chi phí theo dõi những khoản nợ kéo dài, khó thu. Đồng thời, việc giải quyết dứt điểm tình trạng mã số thuế sẽ giúp làm sạch, đồng bộ dữ liệu thuế với dữ liệu đăng ký kinh doanh, nâng cao hiệu quả quản lý và tính minh bạch.
Điểm tích cực là dự thảo Nghị quyết không yêu cầu người nộp thuế lập thêm hồ sơ xin xóa nợ riêng; cơ quan quản lý chủ động xử lý trên dữ liệu hiện có. Tuy nhiên, hỗ trợ phải đi cùng kỷ luật thuế, cần xác định đúng đối tượng, kiểm soát chặt trường hợp lợi dụng chính sách, bảo đảm công bằng với người đã chấp hành đầy đủ nghĩa vụ, cơ quan thuế cũng cần giải quyết hồ sơ đúng hạn, tránh để người dân, doanh nghiệp tiếp tục chờ đợi.
Hiệu quả của Nghị quyết cần được đo bằng số hồ sơ thực sự được giải quyết, số nợ gốc thực thu và số người trở lại tuân thủ, qua đó củng cố niềm tin vào môi trường kinh doanh.