Bộ Tài chính công bố 4 thủ tục hành chính trong lĩnh vực hải quan được tái cấu trúc dựa trên dữ liệu, trong đó có nội dung thay thế hoặc cắt giảm thành phần hồ sơ theo điều kiện quy định.
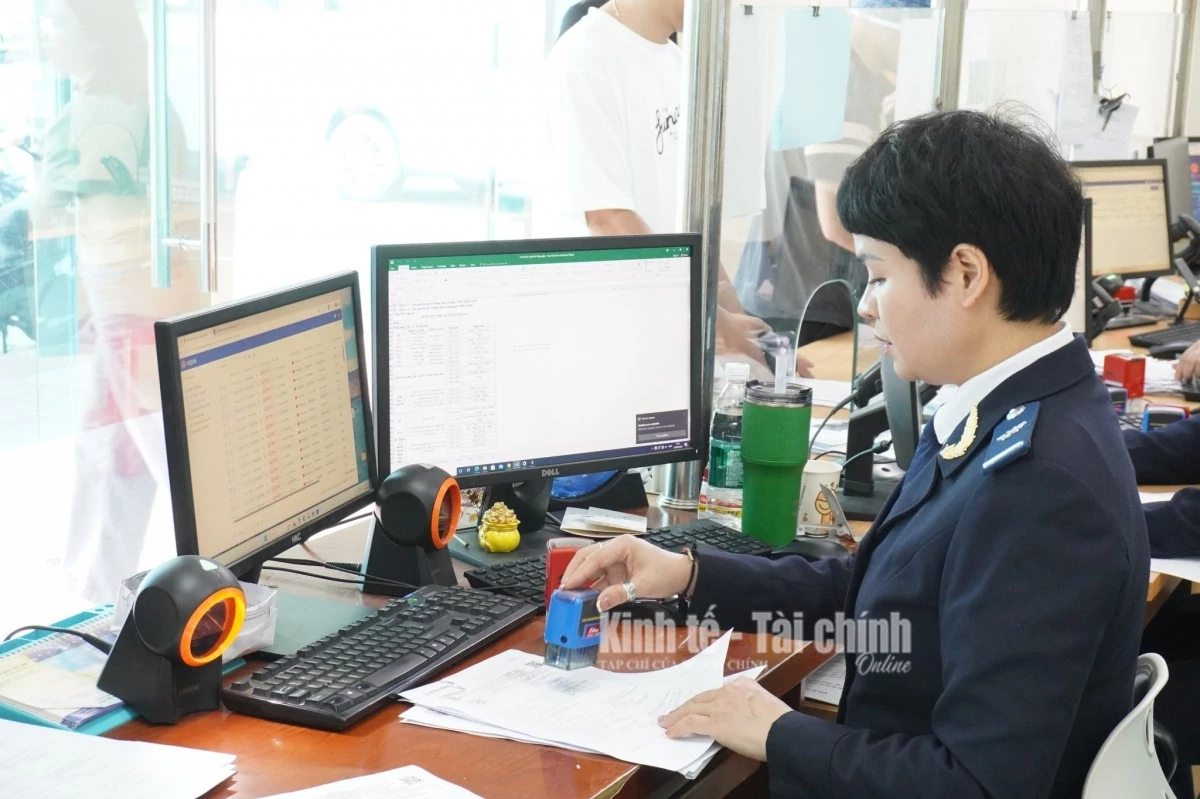 |
| Cải cách thủ tục hải quan tạo thuận lợi cho doanh nghiệp xuất nhập khẩu. Ảnh: H.Nụ |
Theo Quyết định số 3007/QĐ-BTC ngày 19/10/2026, các thủ tục gồm: (1) Thủ tục hải quan đối với xăng dầu cung ứng xuất khẩu, tái xuất cho máy bay; (2) Thủ tục thi cấp chứng chỉ nghiệp vụ khai hải quan; (2) Thủ tục miễn thuế đối với tài sản di chuyển vượt định mức miễn thuế của cơ quan, tổ chức được ngân sách nhà nước bảo đảm kinh phí hoạt động; (3) Thủ tục điện tử đối với tàu biển đã nhập cảnh tại một cảng biển của Việt Nam, sau đó đến cảng biển, cảng thủy nội địa khác và phương tiện thủy nội địa của Việt Nam, Campuchia nhập cảnh, xuất cảnh tại cảng biển, cảng thủy nội địa Việt Nam.
Đối với thủ tục hải quan xăng dầu xuất khẩu, tái xuất cho máy bay, trường hợp cơ quan Hải quan khai thác được Giấy chứng nhận đăng ký doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp thì không yêu cầu tổ chức, cá nhân, doanh nghiệp nộp bản chụp giấy chứng nhận này.
Bên cạnh đó, khi áp dụng Cơ chế một cửa quốc gia, các chứng từ thuộc diện được cơ quan quản lý nhà nước chuyên ngành gửi dưới dạng điện tử qua Cổng thông tin một cửa quốc gia thì người khai hải quan không phải nộp lại khi làm thủ tục.
Với thủ tục thi cấp chứng chỉ nghiệp vụ khai hải quan, người đăng ký dự thi nộp phiếu đăng ký dự thi, bằng tốt nghiệp trình độ cao đẳng trở lên và một ảnh màu 4x6 cm chụp trong thời gian 3 tháng tính đến thời điểm dự thi.
Trường hợp cơ quan Hải quan khai thác được bằng tốt nghiệp từ Cơ sở dữ liệu quốc gia ngành giáo dục và đào tạo, cá nhân không phải nộp bản chụp bằng tốt nghiệp.
Quyết định cũng quy định trình tự đăng ký dự thi trực tuyến qua hệ thống dịch vụ công trực tuyến của Cục Hải quan, việc tổ chức thi và cấp chứng chỉ. Trong thời hạn 10 ngày kể từ ngày kết thúc kỳ thi, Cục trưởng Cục Hải quan thông báo công khai kết quả trên Cổng thông tin điện tử của Cục Hải quan.
Trong thời hạn 30 ngày kể từ ngày thông báo kết quả thi, chứng chỉ được cấp cho người đạt yêu cầu theo quy định. Người dự thi phải đạt cả 3 môn thi, mỗi môn đạt từ 50 điểm trở lên theo thang điểm 100.
Đối với thủ tục miễn thuế tài sản di chuyển vượt định mức miễn thuế, trường hợp cơ quan Hải quan khai thác được thông tin người nộp thuế theo phương thức quy định, người khai hải quan không phải nộp một số giấy tờ liên quan đến thông tin định danh cá nhân và thông tin cư trú đã có trong cơ sở dữ liệu.
Đối với thủ tục điện tử liên quan đến phương tiện vận tải, phụ lục quy định thành phần hồ sơ khai báo qua Cổng thông tin một cửa quốc gia và các chứng từ phải nộp, xuất trình theo từng trường hợp xuất nhập cảnh.
Thời hạn hoàn thành thủ tục được xác định theo từng nhóm phương tiện và chiều xuất nhập cảnh; trong đó, một số trường hợp có thời hạn tối thiểu 30 phút trước khi phương tiện dự kiến đến hoặc rời cảng.
Quyết định số 3007/QĐ-BTC có hiệu lực kể từ ngày 19/10/2026. Việc tái cấu trúc các thủ tục hành chính theo hướng khai thác dữ liệu góp phần giảm yêu cầu cung cấp lại thông tin đã có, đồng thời làm rõ điều kiện áp dụng và thành phần hồ sơ đối với từng thủ tục, tạo thuận lợi cho tổ chức, cá nhân khi thực hiện thủ tục hải quan.