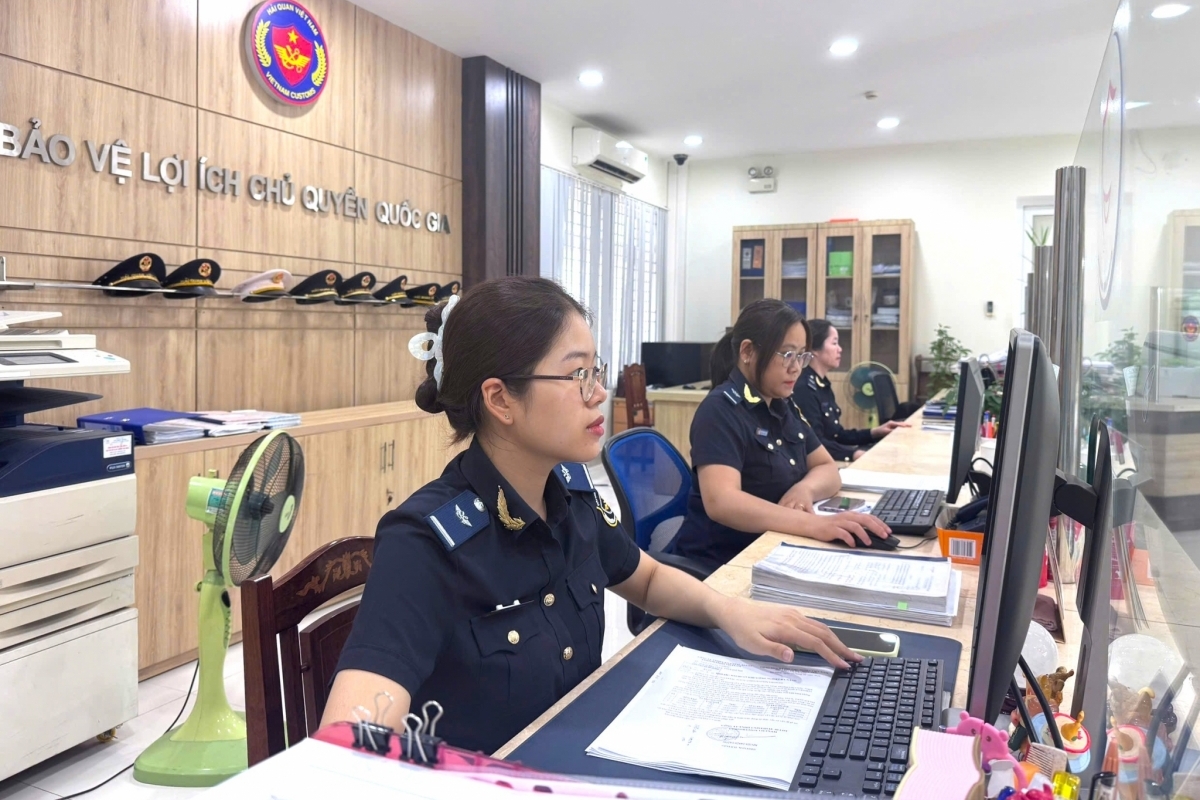
Với sự chủ động, tích cực của Chi cục Hải quan khu vực III, qua hơn 3 tháng triển khai Nghị định số 153/2026/NĐ-CP về địa bàn hoạt động hải quan, hoạt động quản lý nhà nước về hải quan trên địa bàn quản lý của đơn vị được bảo đảm, đồng thời hoạt động xuất nhập khẩu của doanh nghiệp diễn ra thông suốt.
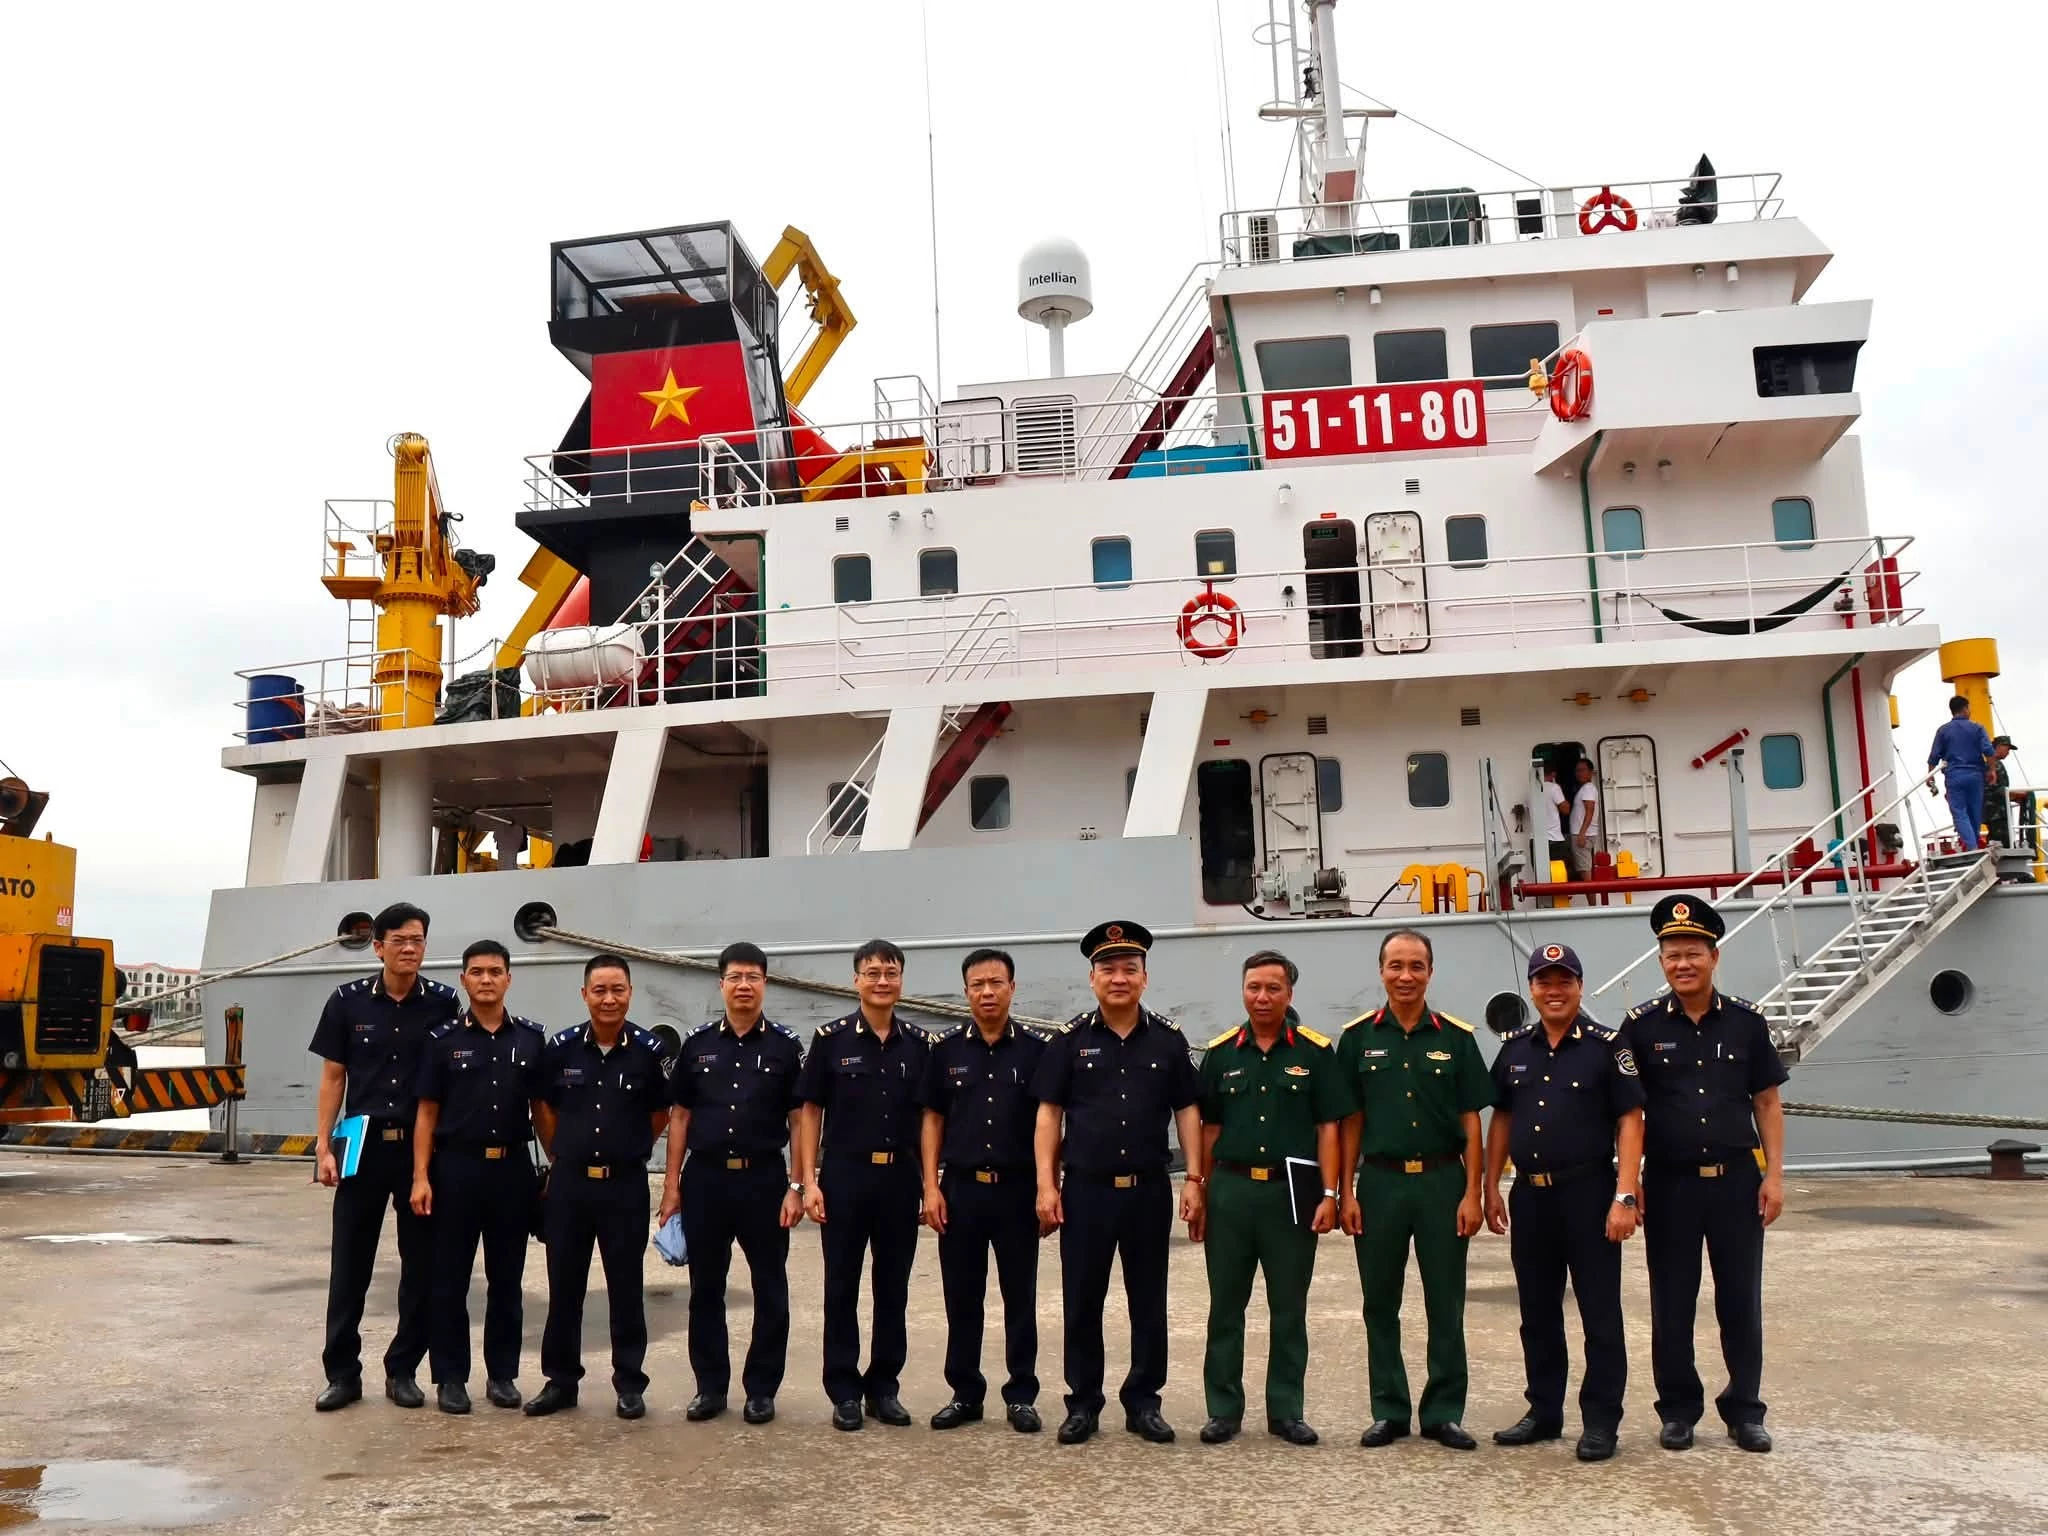 |
| Đoàn công tác của Hải quan khu vực III do Chi cục trưởng Trần Mạnh Cường (thứ 5 bên phải sang) làm Trưởng đoàn khảo sát tại một bến cảng trên địa bàn trong quá trình thực hiện Nghị định số 153. Ảnh: Hải quan khu vực III. |
Chủ động nghiên cứu văn bản và tổ chức thực hiện
Ngày 14/5/2026, Chính phủ ban hành Nghị định số 153/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 01/2015/NĐ-CP ngày 2/1/2015 của Chính phủ quy định chi tiết phạm vi địa bàn hoạt động hải quan; trách nhiệm phối hợp trong phòng, chống buôn lậu, vận chuyển trái phép hàng hóa qua biên giới đã được sửa đổi, bổ sung tại Nghị định số 12/2018/NĐ-CP ngày 23/1/2018 của Chính phủ. Nghị định số 153/2026/NĐ-CP có hiệu lực từ ngày 5/7/2026.
Theo Nghị định số 153/2026/NĐ-CP, Chi cục Hải quan khu vực III có địa bàn quản lý rộng (TP. Hải Phòng) với 169 kho, bãi, cảng, khu neo đậu tàu thuyền… (gồm: 52 cảng biển, 2 cảng cạn, 1 cảng hàng không, 100 kho và bãi, 13 khu neo đậu chuyển tải, 1 cửa hàng miễn thuế) và các địa bàn ngoài cửa khẩu.
Với quy mô hoạt động xuất nhập khẩu lớn, lên đến hàng triệu tờ khai/năm của hàng chục nghìn doanh nghiệp, Chi cục Hải quan khu vực III xác định việc triển khai hiệu quả Nghị định số 153/2026/NĐ-CP có ý nghĩa quan trọng đối với công tác quản lý nhà nước về hải quan trên địa bàn.
Chia sẻ về kinh nghiệm trong tổ chức thực hiện Nghị định số 153 tại đơn vị, Chi cục trưởng Chi cục Hải quan khu vực III Trần Mạnh Cường cho biết: Ngay sau khi nghị định được ban hành, lãnh đạo Chi cục đã chỉ đạo các đơn vị chuyên môn khẩn trương nghiên cứu, rà soát các nội dung sửa đổi, bổ sung; đánh giá những tác động trực tiếp đến công tác quản lý, kiểm tra, giám sát và kiểm soát hải quan.
Theo đó, những nội dung mới của Nghị định đã được phân tích, đối chiếu với thực tiễn quản lý trên địa bàn nhằm bảo đảm việc triển khai thống nhất, đúng quy định và phù hợp với yêu cầu thực tiễn.
Đây chính là bước chuẩn bị quan trọng giúp các đơn vị thuộc Chi cục chủ động thích ứng với những thay đổi về phạm vi địa bàn hoạt động và cơ chế phối hợp trong thực hiện nhiệm vụ.
Vai trò chủ trì của cơ quan Hải quan
Một trong những điểm mới quan trọng của Nghị định số 153/2026/NĐ-CP là quy định rõ cơ quan Hải quan là lực lượng chủ trì thực hiện nhiệm vụ phòng, chống buôn lậu, vận chuyển trái phép hàng hóa qua biên giới trong địa bàn hoạt động hải quan.
Quy định này đã cụ thể hóa chủ trương phân định rõ trách nhiệm giữa các lực lượng chức năng, bảo đảm nguyên tắc một việc chỉ giao cho một cơ quan chủ trì thực hiện và chịu trách nhiệm chính.
Trước đây, trong một số trường hợp, việc xử lý vụ việc trên cùng địa bàn có sự tham gia của nhiều lực lượng theo nguyên tắc cơ quan phát hiện trước chủ trì xử lý. Điều này đôi khi dẫn đến những khó khăn trong quá trình phối hợp hoặc xác định trách nhiệm chủ trì.
Nghị định số 153/2026/NĐ-CP đã khắc phục bất cập này khi xác định rõ trong địa bàn hoạt động hải quan, cơ quan Hải quan là lực lượng chủ trì thực hiện nhiệm vụ phòng, chống buôn lậu và vận chuyển trái phép hàng hóa qua biên giới theo chức năng, nhiệm vụ được pháp luật giao.
Việc xác lập rõ trách nhiệm chủ trì không chỉ góp phần nâng cao hiệu quả phối hợp giữa các lực lượng chức năng mà còn tạo cơ sở pháp lý thống nhất trong tổ chức thực hiện nhiệm vụ, nâng cao hiệu quả đấu tranh phòng, chống buôn lậu trong tình hình mới.
Đây cũng là nội dung trọng tâm được lãnh đạo Chi cục Hải quan khu vực III đặc biệt yêu cầu các đơn vị cần tập trung nghiên cứu, quán triệt và tổ chức thực hiện một cách hiệu quả theo đúng quy định của Nghị định số 153/2026/NĐ-CP.
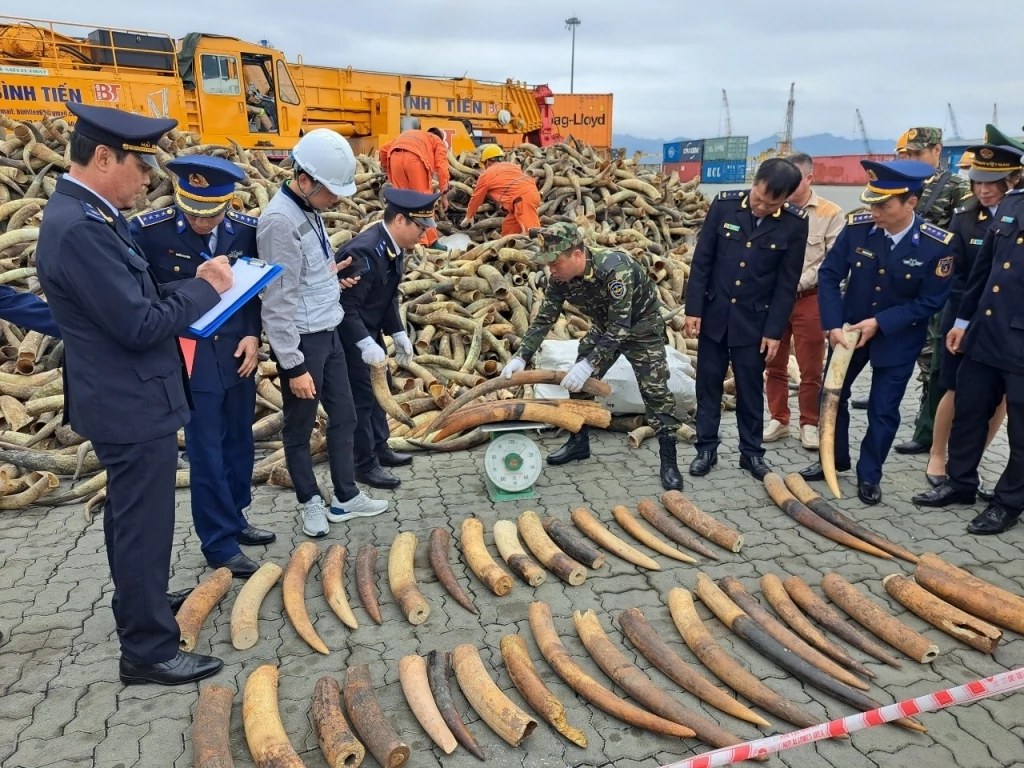 |
| Hải quan khu vực III chủ trì bắt giữ ngà voi nhập lậu trong địa bàn hoạt động hải quan. Ảnh tư liệu: Thái Bình. |
Chú trọng quán triệt, tuyên truyền
Nội dung đáng chú ý khác của Nghị định số 153 là việc điều chỉnh, bổ sung phạm vi địa bàn hoạt động hải quan theo hướng cụ thể, rõ ràng hơn, phù hợp với yêu cầu quản lý hiện nay.
Đối với Chi cục Hải quan khu vực III, địa bàn cảng biển và kho bãi; địa bàn hoạt động tại các khu phi thuế quan, khu thương mại tự do được giữ ổn định.
Ngoài ra, Nghị định còn bổ sung địa bàn khi thực hiện kiểm soát hải quan (nơi làm việc, nơi sản xuất, nơi cung ứng các dịch vụ, kho bãi, nhà xưởng, nơi lưu giữ, bảo quản, thuê, gửi hàng hóa xuất khẩu, nhập khẩu của người khai hải quan); khu vực, địa điểm kiểm tra thực tế hàng hóa tại cơ sở gia công lại, cơ sở gia công hàng hóa xuất khẩu; địa điểm tập kết, kiểm tra, giám sát hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật.
Những quy định mới không chỉ tạo cơ sở pháp lý đầy đủ hơn cho hoạt động quản lý hải quan mà còn góp phần nâng cao hiệu quả giám sát, kiểm soát đối với hàng hóa xuất nhập khẩu trong chuỗi logistics ngày càng mở rộng.
Để bảo đảm triển khai hiệu quả Nghị định số 153, Chi cục Hải quan khu vực III đã yêu cầu các đơn vị trực thuộc chủ động rà soát, cập nhật toàn bộ địa bàn quản lý theo quy định mới; nghiên cứu kỹ những nội dung được sửa đổi, bổ sung để tổ chức thực hiện thống nhất, không để phát sinh khoảng trống trong công tác quản lý.
Song song với công tác nghiên cứu Nghị định số 153, Chi cục Hải quan khu vực III cũng chú trọng quán triệt để toàn thể công chức nắm rõ chức năng, nhiệm vụ, thẩm quyền của cơ quan Hải quan cũng như của công chức hải quan trong địa bàn hoạt động hải quan.
Đáng chú ý, ngay sau khi Nghị định số 153 có hiệu lực, Chi cục Hải quan khu vực III lập Đoàn công tác do Chi cục trưởng Trần Mạnh Cường làm Trưởng đoàn để thực hiện khảo sát tại các bến cảng không có hoạt động xuất nhập khẩu.
Cùng tham gia Đoàn công tác có các đồng chí lãnh đạo các đơn vị Văn phòng, Phòng Nghiệp vụ hải quan, Phòng Công nghệ thông tin, Đội Kiểm soát Hải quan, Hải quan cửa khẩu cảng Hải Phòng khu vực 1, Hải quan cửa khẩu cảng Hải Phòng khu vực 2, Hải quan cửa khẩu cảng Hải Phòng khu vực 3.
Với sự nỗ lực, chủ động trong tổ chức thực hiện, qua hơn 3 tháng triển khai Nghị định số 153, các hoạt động tại Chi cục Hải quan khu vực III cơ bản ổn định, thông suốt. Tuy nhiên, đơn vị xác định vẫn tiếp tục rà soát, đánh giá để kịp thời phát hiện các khó khăn, vướng mắc phát sinh nếu có để có hướng xử lý phù hợp nhằm nâng cao hơn nữa hiệu quả quản lý nhà nước về hải quan và không làm ảnh hưởng đến hoạt động xuất nhập khẩu của doanh nghiệp.