Nhiều ý kiến cho rằng, đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng là cần thiết nhằm điều chỉnh hành vi nắm giữ đất, góp phần hạn chế đầu cơ, khắc phục lãng phí nguồn lực và khuyến khích đưa đất vào khai thác hiệu quả.
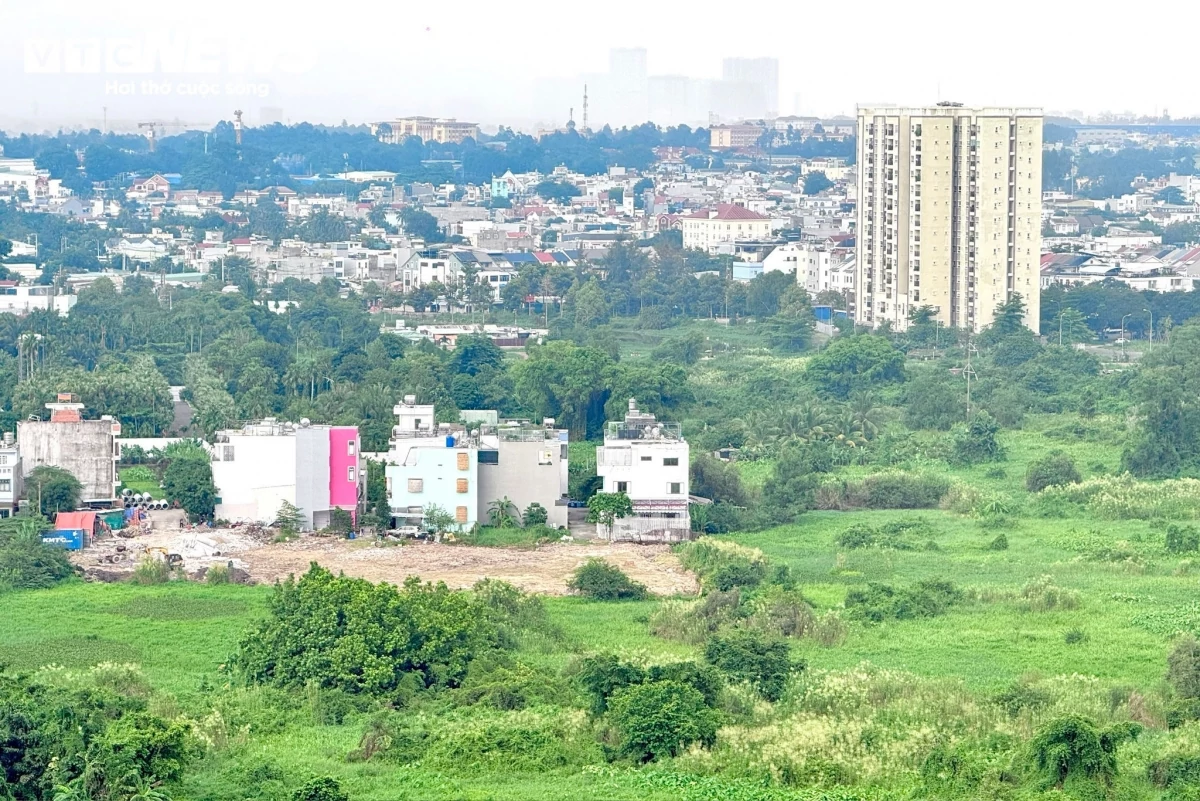 |
| Ảnh minh họa |
Chính sách thuế hướng tới hạn chế lãng phí đất đai
Sử dụng đất tiết kiệm, hiệu quả, khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng và đầu cơ đất là một trong những yêu cầu được đặt ra tại Nghị quyết số 21-NQ/TW ngày 28/7/2026 của Ban Chấp hành Trung ương Đảng.
Nghị quyết định hướng nghiên cứu chính sách tài chính, thuế với lộ trình phù hợp, đồng thời nghiên cứu chính sách thuế cao hơn đối với đất bỏ hoang, không đưa vào sử dụng.
Đây là cơ sở để Chính phủ đề xuất bổ sung quy định thuế suất đối với nhóm đất này tại dự án Luật sửa đổi, bổ sung một số điều của Luật thuế Thu nhập doanh nghiệp, Luật thuế Sử dụng đất phi nông nghiệp và Luật thuế Thu nhập cá nhân đã được trình Quốc hội.
Theo đề xuất của Chính phủ, đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Việc xác định các trường hợp thuộc diện điều chỉnh thực hiện theo quy định của pháp luật về đất đai.
Hiện nay, thuế sử dụng đất phi nông nghiệp áp dụng mức thuế suất 0,03% đối với đất ở trong hạn mức; 0,07% đối với phần diện tích vượt trên một lần đến ba lần hạn mức và 0,15% đối với phần diện tích vượt trên ba lần hạn mức.
Đất sản xuất, kinh doanh phi nông nghiệp chịu thuế suất 0,03%; đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu mức 0,15%; đất lấn, chiếm chịu mức 0,2%.
Như vậy, mức thuế suất 0,2% được đề xuất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng tương đương mức cao nhất trong biểu thuế hiện hành, đồng thời gấp gần 7 lần mức thuế suất áp dụng đối với đất ở trong hạn mức.
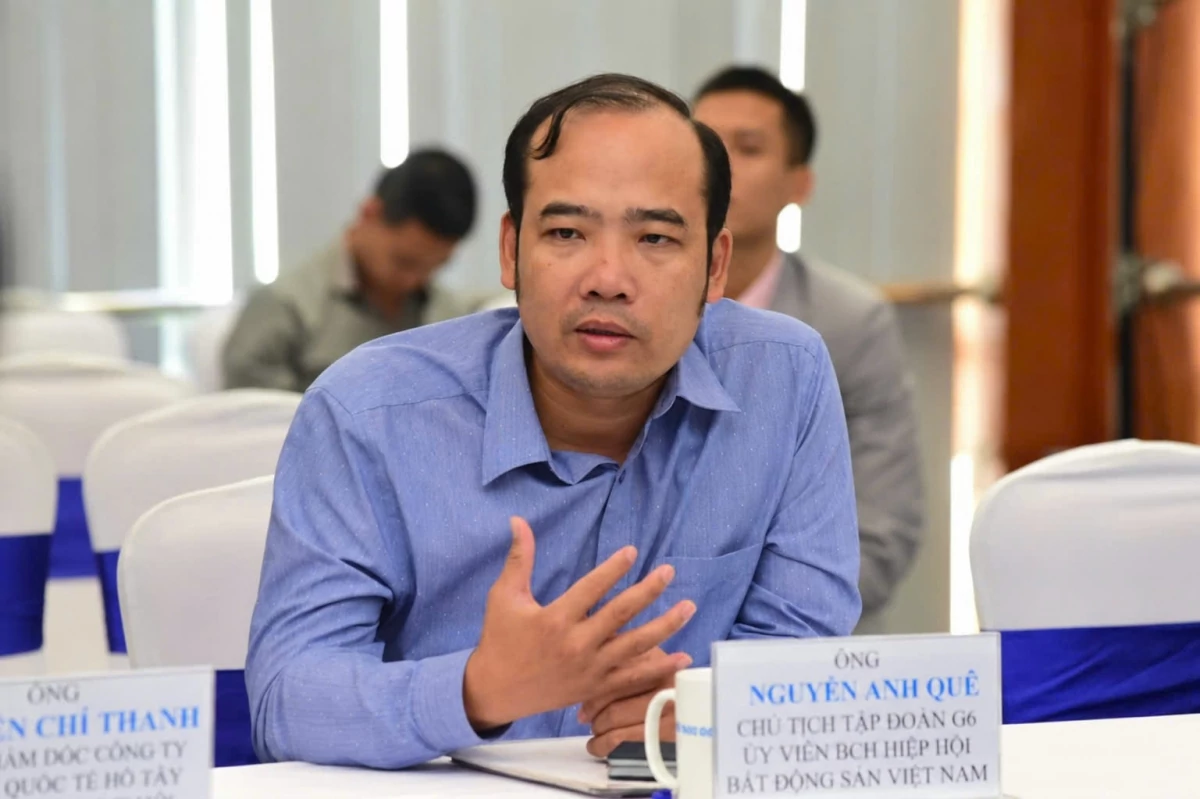 |
| Ông Nguyễn Anh Quê, Chủ tịch kiêm Tổng giám đốc Công ty Cổ phần Tập đoàn Đầu tư và Phát triển G6 (G6 Group). Ảnh: NVCC. |
Đồng tình với chủ trương đánh thuế đối với đất bỏ hoang, đất chậm đưa vào sử dụng, ông Nguyễn Anh Quê, Chủ tịch kiêm Tổng giám đốc Công ty Cổ phần Tập đoàn Đầu tư và Phát triển G6 (G6 Group), Ủy viên Ban Chấp hành Hiệp hội Bất động sản Việt Nam cho rằng, nếu không có chính sách phù hợp, tình trạng găm giữ đất chờ tăng giá sẽ tiếp tục diễn ra, gây lãng phí nguồn lực xã hội.
Mức thuế 0,2% được đề xuất phù hợp trong giai đoạn hiện nay, tránh áp dụng mức quá cao ngay từ đầu, có thể gây thêm khó khăn cho thị trường bất động sản.
Việc áp thuế đối với nhóm đất này cũng đã tạo thêm chi phí đối với người nắm giữ đất nhưng không đưa vào sử dụng, đồng thời khiến những người có ý định đầu cơ phải cân nhắc trước khi quyết định.
Tuy nhiên, theo ông Nguyễn Anh Quê, chính sách cần được thực hiện theo lộ trình. Mức thuế hiện nay có thể chưa tạo ra tác động lớn ngay lập tức, nhưng về lâu dài, nghĩa vụ thuế có thể góp phần điều chỉnh hành vi.
Từ góc độ tư vấn thuế, Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín phân tích, việc áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng là cần thiết trong bối cảnh hiện nay.
“Chính sách này không chỉ góp phần hạn chế lãng phí tài nguyên đất đai, ngăn chặn tình trạng đầu cơ mà còn tạo động lực để các chủ đầu tư sớm hoàn thành dự án, đưa đất vào khai thác thay vì kéo dài tình trạng nắm giữ nhưng không sử dụng”, ông Nguyễn Văn Được nói.
Tuy nhiên, việc xác định đối tượng chịu thuế cần được xem xét trên phạm vi đầy đủ, không chỉ giới hạn ở đất ở hoặc đất thuộc các dự án chậm triển khai. Đất nông nghiệp giao cho hộ gia đình, cá nhân nhưng không được canh tác, sử dụng đúng mục đích, cũng như đất rừng trồng không được khai thác hiệu quả, đều là những trường hợp cần được nghiên cứu để tránh lãng phí nguồn lực.
Ở góc độ chính sách, theo ông Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường, thuế là một trong những công cụ để hạn chế hành vi găm giữ đất. Nếu đất đai không được đưa vào sử dụng, nguồn lực sẽ tiếp tục bị lãng phí, ảnh hưởng đến hiệu quả phát triển.
Chủ trương đánh thuế đối với đất bỏ hoang, chậm đưa vào sử dụng đã được đề cập trong các nghị quyết của Đảng, trong đó có Nghị quyết số 21-NQ/TW. Vấn đề đặt ra là cần thể chế hóa chủ trương này thành quy định pháp luật, bảo đảm thuế phát huy vai trò điều chỉnh hành vi nắm giữ và sử dụng đất.
Đồng bộ pháp luật, nâng cao hiệu quả quản lý đất đai
Bên cạnh mức thuế, một trong những vấn đề quan trọng là xác định rõ trường hợp nào thuộc diện bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Trên thực tế, đất chưa được khai thác có thể xuất phát từ nhiều nguyên nhân. Có trường hợp chủ sử dụng cố tình nắm giữ để chờ tăng giá, nhưng cũng có dự án chậm triển khai do vướng mắc về thủ tục, giải phóng mặt bằng hoặc các điều kiện thực hiện.
Vì vậy, việc xây dựng tiêu chí rõ ràng có ý nghĩa quan trọng đối với hiệu quả thực thi chính sách.
Ông Nguyễn Anh Quê cho rằng, cần có sự phối hợp giữa Bộ Tài chính, Bộ Nông nghiệp và Môi trường, Bộ Xây dựng trong xây dựng bộ tiêu chí, lấy ý kiến rộng rãi và phân định rõ cơ quan, cấp có thẩm quyền xác định một thửa đất hoặc một ngôi nhà có thuộc diện bỏ hoang, không sử dụng hoặc chậm đưa vào sử dụng hay không.
Việc xác định rõ tiêu chí và trách nhiệm sẽ tạo cơ sở để chính sách được triển khai thống nhất, tránh tình trạng mỗi nơi xác định theo một cách khác nhau.
Một giải pháp khác được ông Nguyễn Anh Quê nhấn mạnh là kết nối dữ liệu số về đất đai với dữ liệu tài chính, ngân hàng. Khi các nguồn dữ liệu được liên thông, cơ quan quản lý có thêm cơ sở phát hiện vi phạm, xác định tình trạng sử dụng bất động sản, thực hiện xử lý theo quy định và nâng cao tính răn đe của chính sách.
Về căn cứ tính thuế, ông Nguyễn Anh Quê đề nghị, việc sử dụng bảng giá đất trong giai đoạn hiện nay là phù hợp, do dữ liệu số chưa hoàn thiện và cơ quan quản lý chưa có đầy đủ cơ sở để xác định giá thị trường thực tế.
Về lâu dài, cần hoàn thiện dữ liệu, kết nối thông tin chuyển nhượng với dữ liệu đất đai, đồng thời kiểm soát tình trạng kê khai hai giá.
Khi dữ liệu được hoàn thiện, việc xác định giá thị trường sẽ có điều kiện sát thực tế hơn, tạo cơ sở nâng cao hiệu quả quản lý và thực thi chính sách thuế.
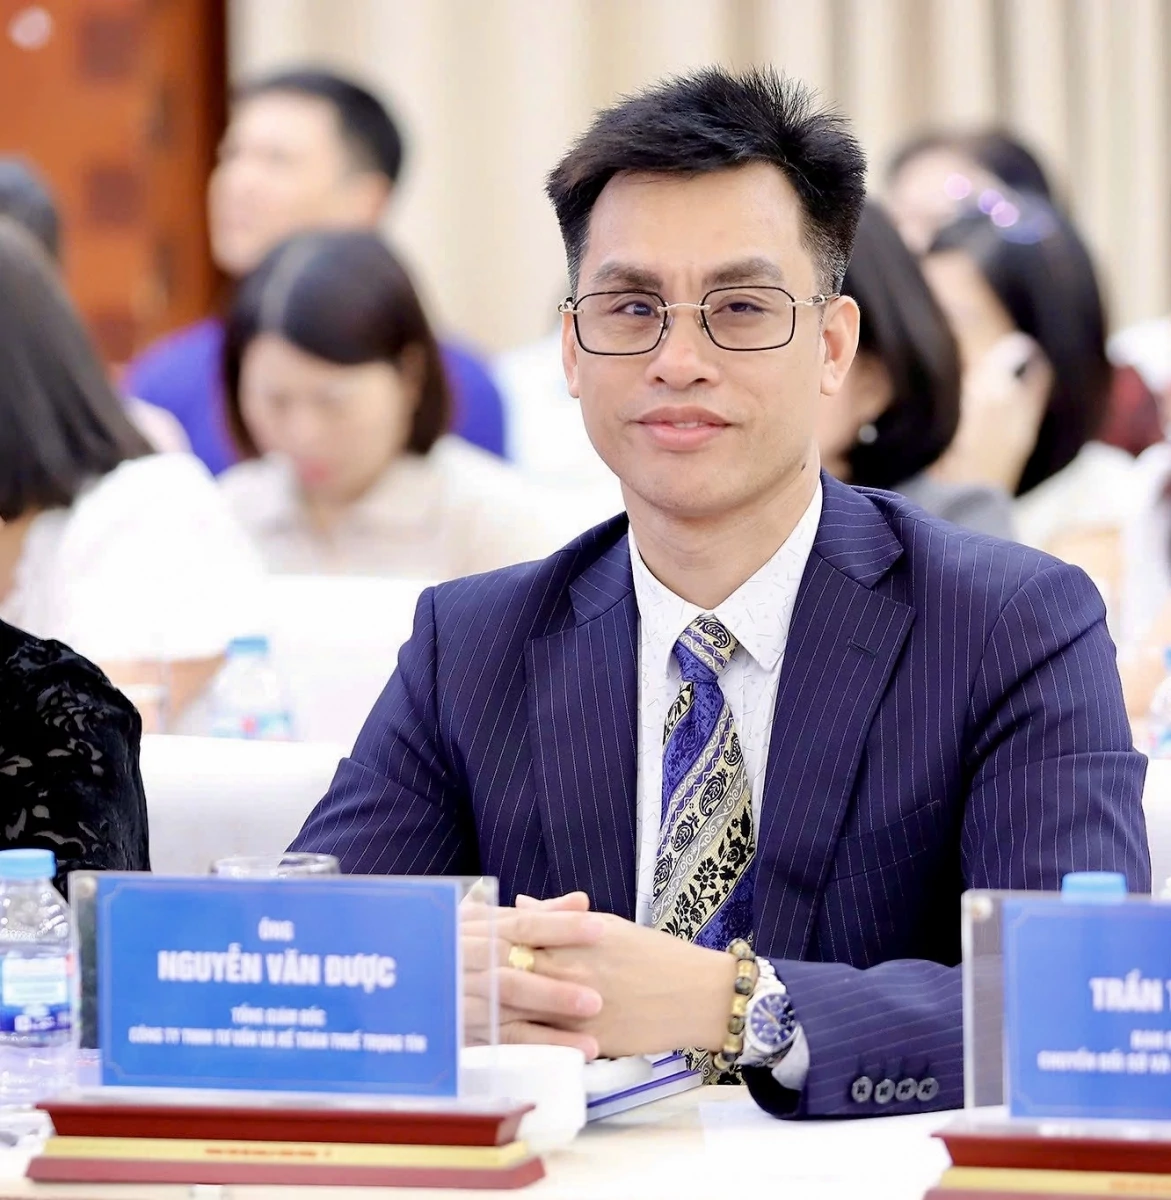 |
| Luật sư Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín. Ảnh: T. Hằng. |
Cùng đề cập yêu cầu hoàn thiện cơ chế thực thi, Luật sư Nguyễn Văn Được nhấn mạnh, cần chuẩn hóa dữ liệu và định danh bất động sản, quản lý đầy đủ thông tin về hiện trạng, tình trạng pháp lý và quá trình sử dụng đất.
Đây là cơ sở để xác định đúng đối tượng chịu thuế, hạn chế áp dụng không thống nhất và bảo đảm công bằng giữa các trường hợp.
Mặt khác, Luật sư Nguyễn Văn Được phân tích, thuế chỉ là một trong những công cụ vĩ mô của Nhà nước, không thể kỳ vọng một sắc thuế riêng lẻ giải quyết tất cả vấn đề.
Bên cạnh chính sách thuế sử dụng đất phi nông nghiệp, cần phối hợp chính sách tín dụng để hạn chế dòng vốn tập trung quá mức vào bất động sản, tạo điều kiện cho vốn đi vào sản xuất, kinh doanh.
Việc đa dạng hóa các kênh đầu tư, phát triển thị trường tài chính, minh bạch hóa giao dịch và nâng cao hiệu quả quản lý hoạt động kinh doanh bất động sản cũng là những giải pháp cần được xem xét…
Việc bổ sung thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng là một bước cụ thể hóa định hướng sử dụng đất tiết kiệm, hiệu quả.
Khi các quy định về quản lý đất đai được triển khai đồng bộ, chính sách mới có thể góp phần đưa nguồn lực đất đai vào khai thác, phục vụ phát triển kinh tế - xã hội.
Theo dự kiến, Chính phủ trình Quốc hội xem xét, thông qua dự án luật tại kỳ họp tháng 10/2026. Luật dự kiến có hiệu lực từ ngày 1/1/2027.