Chính sách thuế đối với hàng hóa thực hiện theo loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất đang có những phương thức áp dụng khác nhau. Thực tiễn này đặt ra yêu cầu tiếp tục rà soát, hoàn thiện quy định trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.
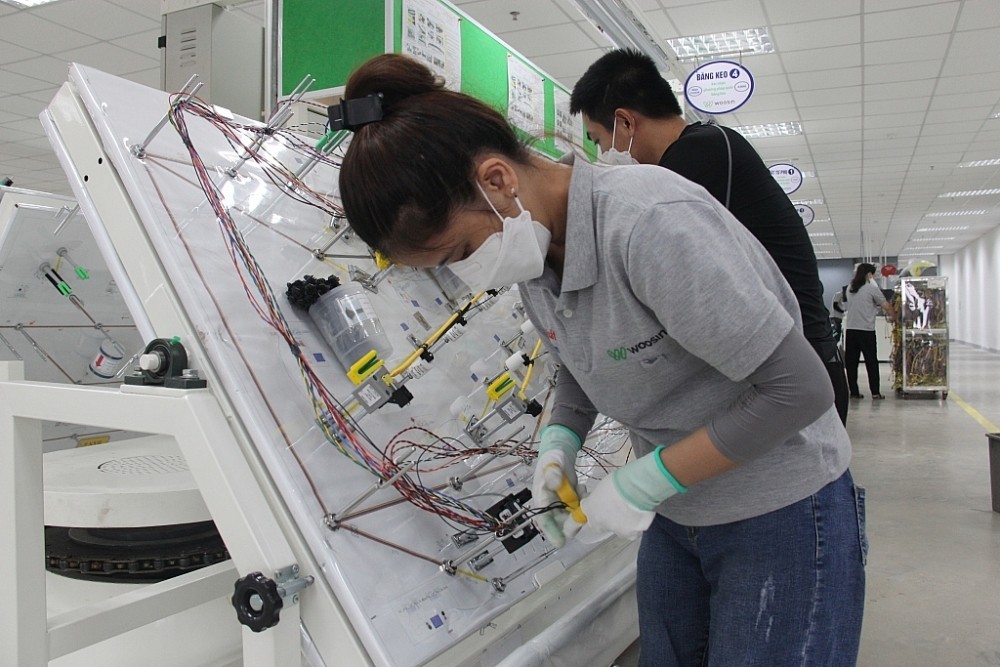 |
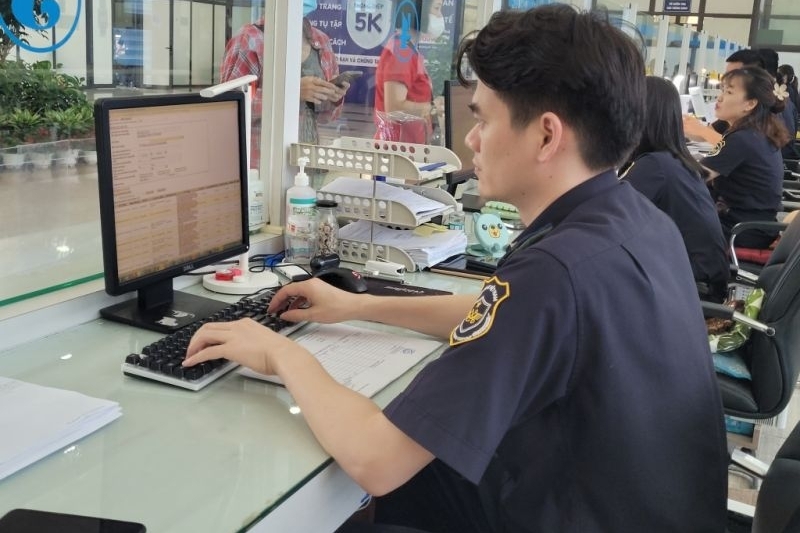
| Chính sách thuế đối với hoạt động gia công, sản xuất xuất khẩu là một trong những nội dung cần tiếp tục rà soát, sửa đổi để phù hợp với thực tế. Ảnh: H.Nụ |
Nghị định số 134/2016/NĐ-CP đã được thực hiện trong thời gian dài, trong khi phương thức tổ chức sản xuất và chuỗi cung ứng ngày càng đa dạng. Thực tiễn tổng kết cho thấy chính sách thuế đối với hoạt động gia công, sản xuất xuất khẩu là một trong những nội dung cần tiếp tục rà soát, sửa đổi để phù hợp với thực tế.
Trong quá trình góp ý hoàn thiện dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP, Chi cục Hải quan khu vực XVIII chỉ ra sự không tương đồng trong chính sách quản lý, chính sách thuế giữa ba loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
Cụ thể, đối với loại hình gia công, nguyên liệu, vật tư nhập khẩu để sản xuất sản phẩm xuất khẩu được miễn thuế nhập khẩu; sản phẩm được gia công từ toàn bộ hàng hóa nhập khẩu được miễn thuế xuất khẩu. Trường hợp sản phẩm gia công xuất khẩu được sản xuất từ nguyên liệu, vật tư trong nước có thuế xuất khẩu thì khi xuất khẩu phải nộp thuế đối với phần trị giá nguyên liệu, vật tư trong nước.
Đối với loại hình sản xuất xuất khẩu, nguyên liệu, vật tư nhập khẩu để sản xuất sản phẩm xuất khẩu được miễn thuế nhập khẩu, sản phẩm xuất khẩu chịu thuế xuất khẩu.
Đối với doanh nghiệp chế xuất, hàng hóa không chịu thuế nếu đáp ứng các điều kiện về thủ tục, giám sát.
Điểm được Chi cục Hải quan khu vực XVIII nhấn mạnh là bản chất, cả ba loại hình đều có hoạt động nhập nguyên liệu để sản xuất tạo thành sản phẩm xuất khẩu. Tuy nhiên, chính sách thuế hiện được áp dụng khác nhau, dẫn tới doanh nghiệp có cùng bản chất sản xuất từ nguyên liệu nhập khẩu như nhau lại được hưởng chính sách thuế khác nhau.
Sự khác biệt này đồng thời ảnh hưởng đến công tác quản lý. Theo Chi cục Hải quan khu vực XVIII, khi ba loại hình được áp dụng ba chính sách thuế khác nhau, cơ quan Hải quan phải phân tích chi tiết từng hình thức nhập xuất khẩu trong quá trình quản lý doanh nghiệp.
Từ thực tiễn đó, vấn đề được đặt ra không nằm ở một trường hợp riêng lẻ mà ở chính sự khác nhau về chính sách thuế đối với ba loại hình có cùng hoạt động nhập nguyên liệu để sản xuất sản phẩm xuất khẩu.
Từ những khác biệt trên, Chi cục Hải quan khu vực XVIII kiến nghị quy định theo bản chất của hoạt động nhập khẩu nguyên liệu, vật tư để sản xuất tạo thành thành phẩm xuất khẩu và áp dụng chính sách thuế như nhau.
Đề xuất này tập trung vào điểm chung của ba loại hình thay vì tiếp tục xem xét chính sách thuế một cách tách biệt. Bởi trong thực tế, nguyên liệu, vật tư nhập khẩu đều được đưa vào quá trình sản xuất để tạo thành sản phẩm xuất khẩu, trong khi cách áp dụng chính sách thuế lại có sự khác biệt tùy loại hình.
Với gia công, sự khác biệt thể hiện ở chính sách thuế đối với sản phẩm gia công xuất khẩu. Sản phẩm được gia công từ toàn bộ hàng hóa nhập khẩu được miễn thuế xuất khẩu; trường hợp sử dụng nguyên liệu, vật tư trong nước có thuế xuất khẩu thì phần trị giá nguyên liệu, vật tư trong nước phải chịu thuế khi xuất khẩu.
Với sản xuất xuất khẩu, nguyên liệu, vật tư nhập khẩu để sản xuất sản phẩm xuất khẩu được miễn thuế nhập khẩu, nhưng sản phẩm xuất khẩu chịu thuế xuất khẩu.
Trong khi đó, doanh nghiệp chế xuất được áp dụng cơ chế không chịu thuế khi đáp ứng các điều kiện về thủ tục, giám sát. Ba cách thức này tạo nên sự khác biệt về chính sách thuế dù cùng có điểm chung là sử dụng nguyên liệu nhập khẩu cho hoạt động sản xuất tạo sản phẩm xuất khẩu.
Đây cũng là nội dung cần được xem xét trong quá trình hoàn thiện Nghị định thay thế Nghị định số 134/2016/NĐ-CP. Từ góc độ thực thi, kiến nghị của Chi cục Hải quan khu vực XVIII hướng vào việc thống nhất cách tiếp cận đối với hoạt động nhập khẩu nguyên liệu, vật tư để tạo thành sản phẩm xuất khẩu. Nếu cùng một bản chất hoạt động nhưng chính sách thuế được phân định khác nhau theo từng loại hình, cơ quan Hải quan sẽ tiếp tục phải xác định và quản lý theo từng trường hợp cụ thể.
Trong khi đó, nếu chính sách được xem xét trên cơ sở bản chất của hoạt động nhập khẩu nguyên liệu, vật tư để sản xuất thành phẩm xuất khẩu, việc áp dụng chính sách thuế có thể được đặt trên cùng một nguyên tắc đối với các hoạt động có cùng bản chất. Đây chính là hướng kiến nghị được Chi cục Hải quan khu vực XVIII đưa ra trong quá trình góp ý dự thảo.
Việc rà soát chính sách giữa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất vì vậy trở thành một nội dung cụ thể từ thực tiễn quản lý, gắn với yêu cầu hoàn thiện quy định về thuế xuất nhập khẩu trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.