Chủ nhật 15/11/2026 07:39
Thời tiết: Hà Nội 20°C
Đà Nẵng 24°C
Cà Mau 26°C
Hải Phòng 22°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách
aa

Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Thúy Nga
Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) được áp dụng cho kỳ tính thuế năm 2026 và 2027, nhưng mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu. Theo Bộ Tài chính, với doanh nghiệp đang hưởng ưu đãi thuế, số thuế làm căn cứ giảm còn được xác định sau khi đã trừ ưu đãi.
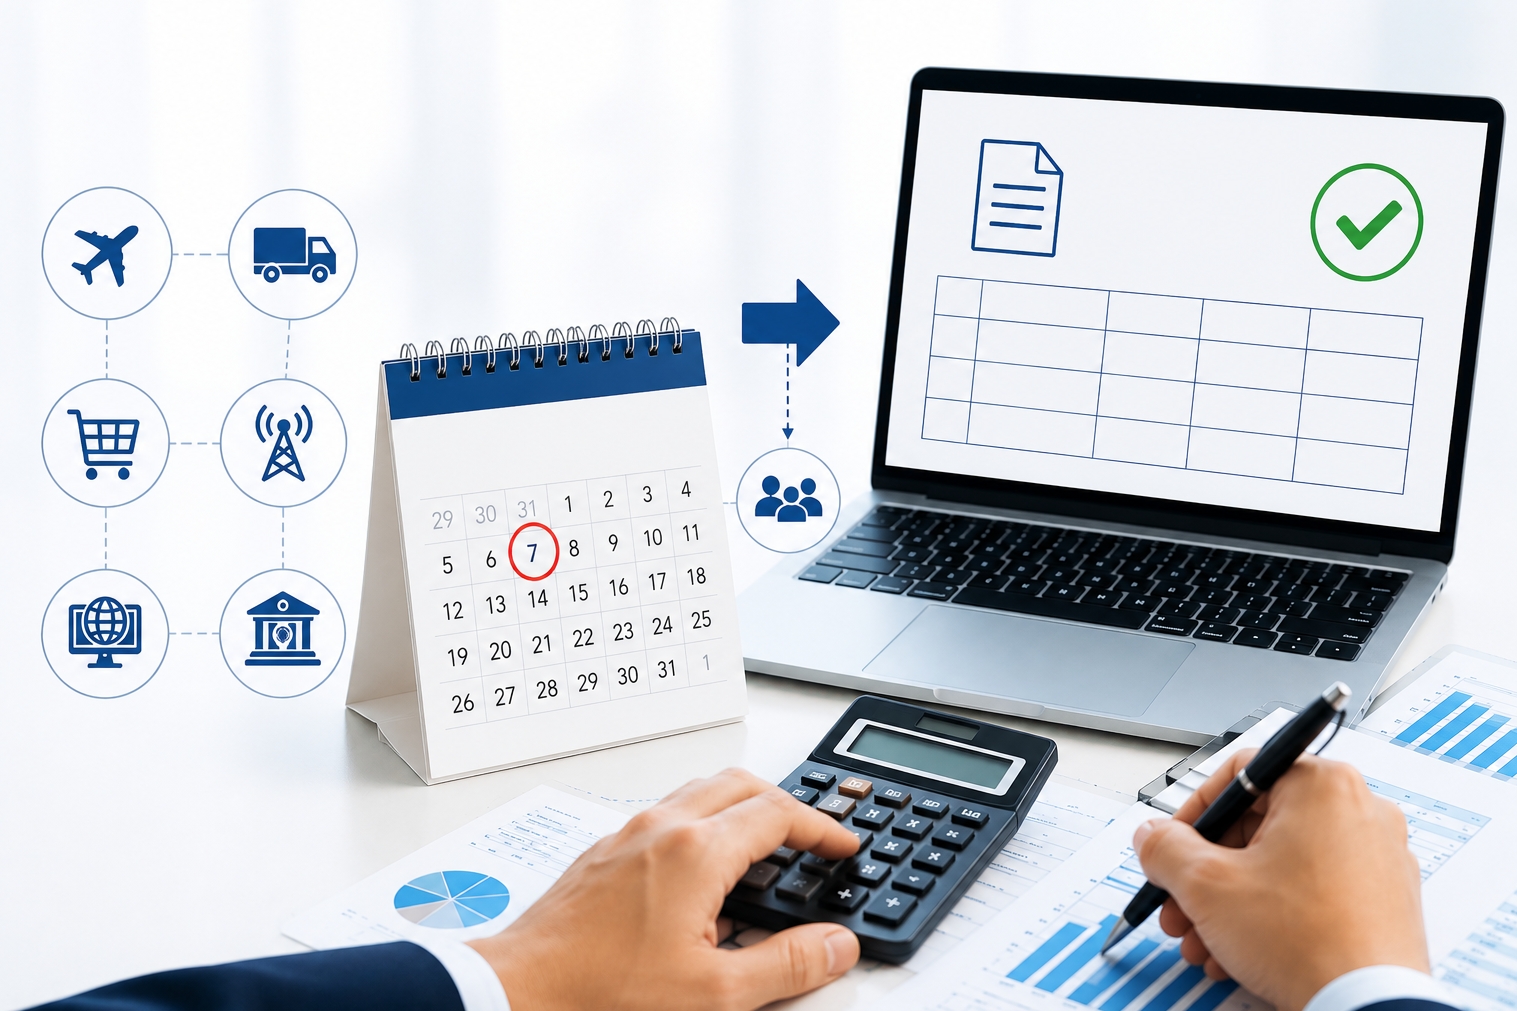
Doanh nghiệp kỳ vọng chính sách giảm thuế sẽ tạo thêm nguồn lực cho hoạt động sản xuất, kinh doanh. Ảnh: Hương Quỳnh.
Doanh nghiệp kỳ vọng việc giảm 30% thuế tạo thêm nguồn lực cho sản xuất, kinh doanh. Ảnh: Hương Quỳnh.

Không phải giảm 30% doanh thu

Nghị quyết số 43/2026/QH16 được Quốc hội thông qua ngày 24/8/2026, có hiệu lực từ ngày này và áp dụng cho kỳ tính thuế năm 2026, năm 2027. Chính sách giảm 30% số thuế TNCN, TNDN phải nộp đối với cá nhân kinh doanh và doanh nghiệp đáp ứng điều kiện về doanh thu.

Điểm đáng chú ý là Nghị quyết số 43/2026/QH16 cho phép giảm 30% số thuế phải nộp, thay vì giảm 30% doanh thu. Do đó, để xác định khoản thuế được giảm, cần căn cứ vào số thuế phải nộp của kỳ tính thuế thuộc phạm vi áp dụng.

Tại tài liệu giới thiệu những nội dung cơ bản của Nghị quyết số 43/2026/QH16, Bộ Tài chính cho biết, theo Điều 1 Nghị quyết số 43/2026/QH16, cá nhân cư trú có thu nhập từ kinh doanh được giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và năm 2027 nếu có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.

Đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế, có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng cũng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027.

Như vậy, 10 tỷ đồng là điều kiện về doanh thu để xác định đối tượng thuộc phạm vi chính sách; còn 30% được tính trên số thuế phải nộp.

Cách hiểu này đặc biệt quan trọng trong thực tế, bởi nếu chỉ nhìn vào hai con số “10 tỷ đồng” và “30%”, người nộp thuế có thể nhầm rằng cứ có doanh thu không quá 10 tỷ đồng thì được giảm 30% doanh thu hoặc 30% số tiền thu được từ hoạt động kinh doanh.

Theo bà Lê Yến, Giám đốc Công ty TNHH tư vấn thuế Hà Nội (HanoiTax), tác động của chính sách đối với từng doanh nghiệp sẽ không giống nhau. Doanh nghiệp có doanh thu không quá 10 tỷ đồng, có lợi nhuận và phát sinh số thuế phải nộp tương đối lớn sẽ nhận được tác động rõ hơn, trong khi doanh nghiệp đang lỗ hoặc có thu nhập chịu thuế thấp sẽ có số thuế được giảm tương ứng thấp hơn.

Chẳng hạn, về nguyên tắc, nếu một trường hợp đủ điều kiện có số thuế phải nộp là 100 triệu đồng thì phần giảm theo Nghị quyết số 43/2026/QH16 là 30 triệu đồng, số thuế còn phải nộp là 70 triệu đồng. Con số 100 triệu đồng ở đây là số thuế phải nộp, không phải doanh thu.

Doanh nghiệp có ưu đãi thuế tính mức giảm sau ưu đãi

Một vấn đề khác được người nộp thuế quan tâm là trường hợp đang được hưởng ưu đãi thuế thì có tiếp tục được áp dụng chính sách giảm 30% thuế này nữa hay không?

Bà Nguyễn Thị Tươi, Giám đốc Công ty Bắc Hồng Hà băn khoăn, việc giảm 30% số thuế phải nộp sẽ góp phần giảm áp lực chi phí, tạo thêm nguồn lực để doanh nghiệp duy trì hoạt động, tái đầu tư và mở rộng sản xuất, kinh doanh. Tuy nhiên, với những doanh nghiệp đang được hưởng ưu đãi thuế, việc xác định số thuế TNDN làm căn cứ để tính mức giảm 30% được thực hiện như thế nào.
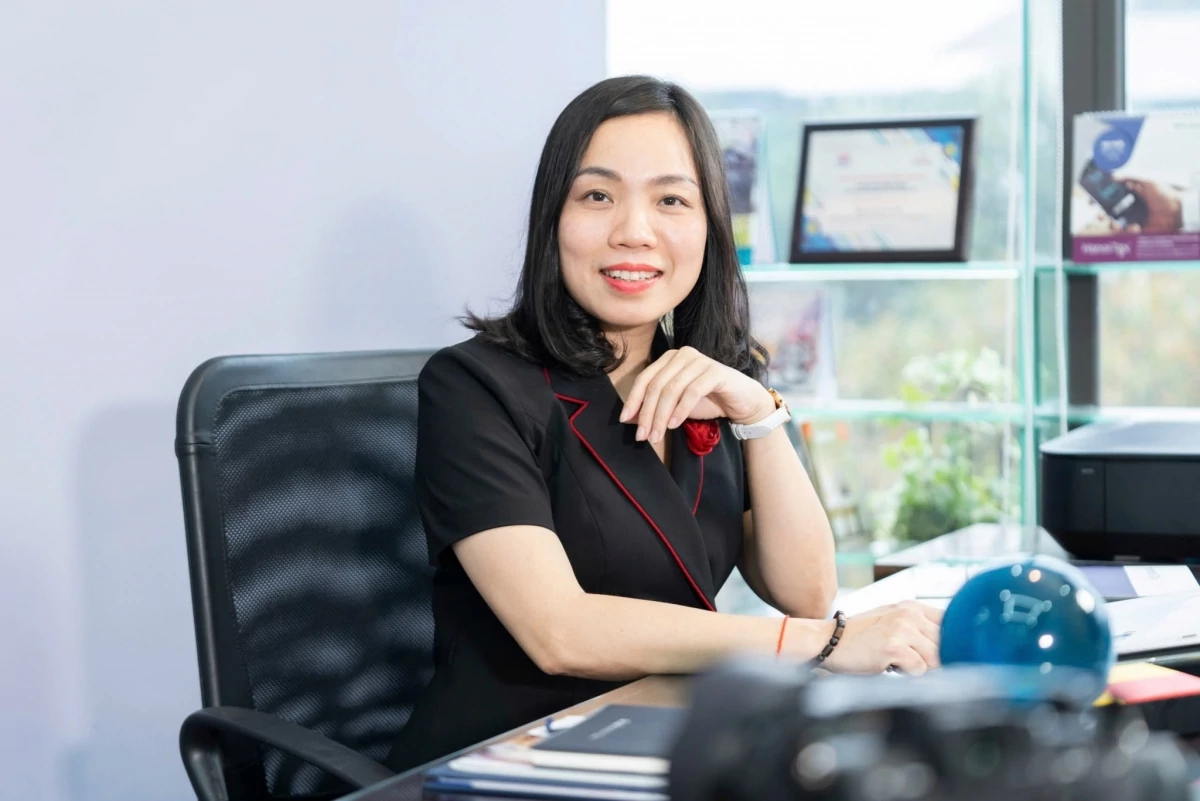
Bà Lê Yến, Giám đốc Công ty TNHH tư vấn thuế Hà Nội. Ảnh: NVCC.

Trao đổi về vấn đề này, bà Lê Yến cho biết, người nộp thuế cần xác định đúng số thuế phải nộp để làm căn cứ tính mức giảm. Đối với doanh nghiệp đang hưởng ưu đãi thuế, số thuế TNDN được giảm được tính trên số thuế phải nộp sau khi đã trừ ưu đãi thuế.

Bộ Tài chính cũng cho biết, Nghị quyết số 43/2026/QH16 cũng quy định số thuế TNDN được giảm 30% tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế theo quy định của Luật thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội.

Bên cạnh đó, Nghị quyết số 43/2026/QH16 quy định ngoại lệ đối với doanh nghiệp được hình thành từ việc chia, tách sau ngày có hiệu lực, nếu tổng doanh thu hàng năm của các doanh nghiệp sau chia, tách trong năm 2026, năm 2027 trên 10 tỷ đồng.

Đây là trường hợp doanh nghiệp cần lưu ý khi xác định điều kiện áp dụng chính sách, nhất là trong bối cảnh Nghị quyết đặt ngưỡng doanh thu để xác định đối tượng được giảm thuế.

Theo bà Lê Yến, doanh nghiệp có hoạt động chia, tách cần lưu ý quy định loại trừ của Nghị quyết số 43/2026/QH16, đồng thời thực hiện việc ghi nhận doanh thu theo đúng quy định.

Để hướng dẫn thực hiện chính sách giảm 30% thuế, Bộ Tài chính đang xây dựng Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16, dự kiến trình Chính phủ ban hành trong tháng 10/2026.

Do đó, đối với những nội dung cần hướng dẫn cụ thể về trình tự, cách thức thực hiện, người nộp thuế cần tiếp tục theo dõi văn bản hướng dẫn được ban hành trên cơ sở Nghị quyết số 43/2026/QH16.

Trong bối cảnh có nhiều chính sách hỗ trợ và căn cứ khả năng cân đối ngân sách nhà nước, Bộ Tài chính cho rằng việc giảm 30% số thuế TNCN đối với cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng và giảm 30% số thuế TNDN đối với doanh nghiệp có doanh thu năm không quá 10 tỷ đồng trong năm 2026 và 2027 nhằm khuyến khích, tạo điều kiện cho hộ, cá nhân kinh doanh và doanh nghiệp nhỏ và vừa phát triển.

Nhiều chính sách hỗ trợ thuế cho doanh nghiệp

Thời gian qua, Chính phủ đã ban hành và trình cấp có thẩm quyền ban hành nhiều chính sách hỗ trợ người dân và doanh nghiệp, trong đó có giảm thuế GTGT đối với hầu hết các mặt hàng; giảm thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn; các giải pháp về thuế bảo vệ môi trường, thuế GTGT, thuế TTĐB đối với xăng, dầu và nhiên liệu bay; miễn thuế sử dụng đất phi nông nghiệp; miễn, giảm hơn 40 loại phí, lệ phí.

Trong đó, chính sách giảm thuế GTGT từ 10% xuống 8% cũng được đánh giá đã góp phần kích cầu tiêu dùng, tăng sức mua hàng hóa, dịch vụ và tối ưu hóa chi phí sản xuất, kinh doanh. Việc giảm 30% số thuế phải nộp được đề xuất tương tự một số giải pháp hỗ trợ trong giai đoạn dịch Covid-19.

Việc giảm 30% thuế TNCN, TNDN góp phần giúp doanh nghiệp, hộ kinh doanh giữ lại nguồn lợi nhuận để tái đầu tư, mở rộng sản xuất...

Tin bài có thể bạn quan tâm

Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Trong bối cảnh nền kinh tế đang nỗ lực duy trì đà tăng trưởng, việc tiếp tục triển khai các chính sách tài khóa hỗ trợ người dân và doanh nghiệp có ý nghĩa quan trọng nhằm kích thích tiêu dùng, khơi thông nguồn lực và thúc đẩy hoạt động sản xuất, kinh doanh. Với việc ban hành Nghị quyết số 43/2026/QH16 ngày 24/8/2026 và Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, Quốc hội và Chính phủ đã cụ thể hóa thêm các giải pháp giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN), góp phần giảm nghĩa vụ tài chính, tạo thêm dư địa cho phục hồi và phát triển kinh tế.
Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Trước vướng mắc của Hiệp hội Gỗ và Lâm sản Việt Nam, Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh về hồ sơ gỗ nhập khẩu và thuế GTGT đối với sản phẩm gỗ có nguồn gốc rừng trồng nhập khẩu, Bộ Tài chính đã có hướng dẫn cụ thể nhằm tháo gỡ vướng mắc cho doanh nghiệp ngành gỗ.
Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc khai báo mã số đối với sữa rửa mặt, mặt nạ dưỡng da, bảo đảm phân loại đúng bản chất hàng hóa, xác định chính xác mã số và áp dụng mức thuế theo quy định.
Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Phó Cục trưởng Cục Hải quan Lưu Mạnh Tưởng ký Quyết định số 1813/QĐ-CHQ ngày 12/11/2026, ban hành quy định về định dạng thông điệp dữ liệu tờ khai hàng hóa xuất khẩu, nhập khẩu gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, dịch vụ chuyển phát nhanh quốc tế.
Chi cục Hải quan khu vực VII thu ngân sách đạt hơn 2.731 tỷ đồng

Chi cục Hải quan khu vực VII thu ngân sách đạt hơn 2.731 tỷ đồng

Đến hết tháng 10/2026, thu ngân sách nhà nước tại Chi cục Hải quan khu vực VII đạt 2.731 tỷ đồng, tăng 44,81% so với cùng kỳ năm 2025, vượt 45,11% chỉ tiêu Thủ tướng Chính phủ giao. Phía sau đà tăng này là sự thay đổi chính sách thuế đối với một số mặt hàng xuất nhập khẩu, sự gia tăng kim ngạch hàng hóa và những giải pháp điều hành nguồn thu gắn với tạo thuận lợi thương mại.
Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ vừa ban hành Nghị quyết thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý xóa tiền thuế nợ, tháo gỡ khó khăn cho người nộp thuế. Chính sách được đề xuất trong bối cảnh ngành Thuế đang tập trung xử lý khoảng 2,5 triệu mã số thuế tồn đọng, đáp ứng yêu cầu cấp bách về quản lý thuế và thực hiện các cam kết quốc tế.
Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Theo Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh, cần thiết phải tính thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Song để phát huy hiệu quả, cần xác định đúng đối tượng chịu thuế, đồng thời tăng cường kiểm tra, giám sát và xử lý nghiêm các trường hợp vi phạm pháp luật đất đai.
Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Bộ Công Thương đang lấy ý kiến dự thảo quy định chỉ tiêu kỹ thuật đối với khoáng sản xuất khẩu và tiêu chuẩn chế biến sâu đất hiếm. Việc cụ thể hóa yêu cầu theo từng dạng sản phẩm hướng tới nâng giá trị tài nguyên, đồng thời làm rõ căn cứ áp dụng cho doanh nghiệp.
Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Thuế TP. Hà Nội vừa có hướng dẫn về thời điểm lập hóa đơn đối với khoản lãi cho vay theo đề nghị của Công ty Cổ phần Viễn thông Đông Dương Telecom tại Văn bản số 709/2026/CV-I-Telecom ngày 4/9/2026.
Miễn phí tham quan 13 bảo tàng, di tích và vườn quốc gia vào Ngày Văn hóa Việt Nam

Miễn phí tham quan 13 bảo tàng, di tích và vườn quốc gia vào Ngày Văn hóa Việt Nam

Nhân Ngày Văn hóa Việt Nam (24/11), các tổ chức, cá nhân được miễn phí tham quan tại 13 bảo tàng, di tích và vườn quốc gia.
Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Những lô hàng cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường đang đặt ra yêu cầu tăng cường kiểm soát từ cơ quan Hải quan. Không chỉ rà soát giá khai báo, cơ quan Hải quan còn chú trọng xác minh xuất xứ, kiểm tra thực tế và hậu kiểm nhằm ngăn chặn gian lận thương mại, bảo đảm cạnh tranh công bằng cho doanh nghiệp trong nước.
Đơn giản hóa hồ sơ hoàn thuế giá trị gia tăng, giảm thủ tục cho doanh nghiệp

Đơn giản hóa hồ sơ hoàn thuế giá trị gia tăng, giảm thủ tục cho doanh nghiệp

Giảm giấy tờ, hạn chế yêu cầu cung cấp lại tài liệu đã nộp và tạo thuận lợi hơn trong quá trình giải quyết hồ sơ là những thay đổi đáng chú ý trong thủ tục hoàn thuế giá trị gia tăng (GTGT). Các quy định mới hướng tới giảm chi phí tuân thủ, đồng thời bảo đảm việc hoàn thuế được thực hiện đúng quy định.
Quản lý thuế quốc tế: Chủ động nâng cao hiệu quả chống chuyển giá và chống thất thu

Quản lý thuế quốc tế: Chủ động nâng cao hiệu quả chống chuyển giá và chống thất thu

Trong bối cảnh hội nhập kinh tế quốc tế ngày càng sâu rộng, sự phát triển mạnh mẽ của kinh tế số và các mô hình kinh doanh xuyên biên giới đặt ra yêu cầu ngày càng cao đối với công tác quản lý thuế. Các giao dịch liên kết, hoạt động chuyển lợi nhuận, thương mại điện tử và dịch vụ kỹ thuật số xuyên biên giới không chỉ làm thay đổi phương thức kinh doanh mà còn tạo ra những thách thức mới trong xác định nghĩa vụ thuế, kiểm soát rủi ro và bảo đảm quyền đánh thuế của mỗi quốc gia. Trước yêu cầu đó, ngành Thuế xác định tăng cường quản lý thuế quốc tế là một trong những nhiệm vụ trọng tâm giai đoạn 2026–2030, với định hướng hoàn thiện thể chế, hiện đại hóa quản lý, mở rộng hợp tác quốc tế và nâng cao chất lượng nguồn nhân lực.
Khấu trừ thuế thu nhập cá nhân đối với khoản thu nhập sau khi chấm dứt hợp đồng lao động

Khấu trừ thuế thu nhập cá nhân đối với khoản thu nhập sau khi chấm dứt hợp đồng lao động

Theo hướng dẫn của Thuế TP. Hà Nội, trường hợp doanh nghiệp chi trả tiền lương, tiền công cho người lao động sau khi chấm dứt hợp đồng lao động, nếu mức chi trả từ 5 triệu đồng/lần trở lên thì phải khấu trừ thuế thu nhập cá nhân (TNCN) theo tỷ lệ 10% trước khi thanh toán.
Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản

Cục Thuế cho biết, thuế giá trị gia tăng (GTGT) đối với sản phẩm thủy sản được xác định theo mức độ sơ chế, chế biến, nguồn gốc hàng hóa và đối tượng mua.

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc15
qc14
qc13
qc-demo-3
qc-demo-4
qc-demo