Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.
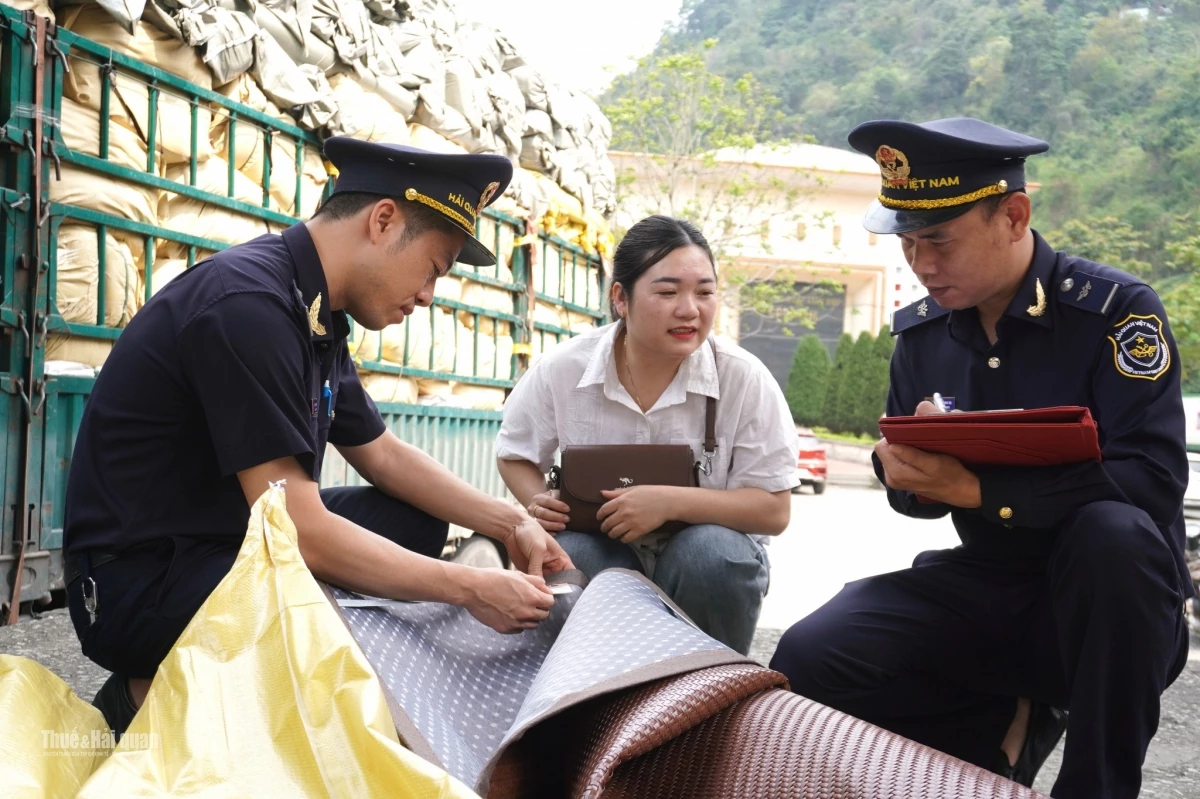 |
| Doanh nghiệp xuất nhập khẩu cần lưu ý 7 chính sách mới có hiệu lực từ tháng 10. Ảnh: H.Nụ |
1. Thực hiện thủ tục hành chính xuất nhập khẩu qua Cơ chế một cửa
Từ ngày 15/10/2026, Nghị định số 336/2026/NĐ-CP ngày 22/8/2026 của Chính phủ quy định về thực hiện thủ tục hành chính đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải xuất nhập cảnh, quá cảnh theo Cơ chế một cửa quốc gia và Cơ chế một cửa ASEAN bắt đầu có hiệu lực.
Theo Nghị định, thủ tục hành chính đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải được quản lý, vận hành, trao đổi, chia sẻ dữ liệu thông qua Cổng thông tin một cửa quốc gia.
Các giao dịch điện tử trên Cổng thông tin một cửa quốc gia bao gồm khai, tiếp nhận và phản hồi thông tin về việc xử lý hồ sơ; tiếp nhận, chuyển chứng từ điện tử và các thông tin liên quan từ Cổng thông tin một cửa quốc gia đến các hệ thống xử lý chuyên ngành; tiếp nhận kết quả xử lý từ các hệ thống chuyên ngành.
Đáng chú ý, Nghị định số 336/2026/NĐ-CP quy định việc trao đổi thông tin giữa các hệ thống xử lý chuyên ngành và hệ thống xử lý dữ liệu điện tử hải quan thông qua Cổng thông tin một cửa quốc gia. Kết quả xử lý thủ tục hành chính được chuyển đến hệ thống xử lý dữ liệu điện tử hải quan để phục vụ quyết định thông quan hàng hóa, xác nhận phương tiện vận tải đã hoàn thành thủ tục hải quan.
2. Quy định mới về khai báo phương tiện vận tải
Cũng từ 15/10/2026, Thông tư số 127/2026/TT-BTC ngày 27/8/2026 của Bộ Tài chính quy định về chỉ tiêu thông tin và mẫu chứng từ khai báo khi làm thủ tục xuất nhập cảnh, quá cảnh đối với phương tiện vận tải qua cửa khẩu cảng hàng không, cảng biển, đường sắt, đường bộ và đường thủy nội địa có hiệu lực.
Thông tư quy định các chỉ tiêu thông tin khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng thông qua Cổng thông tin một cửa quốc gia. Các chỉ tiêu được phân loại theo từng loại phương tiện và cửa khẩu, gồm tàu biển qua cửa khẩu cảng biển; tàu bay qua cửa khẩu cảng hàng không; phương tiện vận tải qua cửa khẩu đường thủy nội địa; phương tiện vận tải qua cửa khẩu đường bộ và tàu hỏa liên vận quốc tế qua cửa khẩu đường sắt.
Trong trường hợp Cổng thông tin một cửa quốc gia gặp sự cố, việc khai báo được thực hiện bằng chứng từ giấy theo các mẫu tương ứng với từng loại phương tiện và cửa khẩu. Doanh nghiệp vận tải, đại lý và các chủ thể thực hiện khai báo cần lưu ý các chỉ tiêu thông tin và mẫu chứng từ áp dụng cho từng loại phương tiện.
3. Quản lý hải quan tại Cửa khẩu thông minh
Từ 15/10/2026, Thông tư số 128/2026/TT-BTC ngày 27/8/2026 của Bộ Tài chính về kiểm tra, giám sát và quản lý hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh và phương tiện vận tải hoạt động trong khu vực Cửa khẩu thông minh có hiệu lực.
Theo quy định, khu vực Cửa khẩu thông minh phải được trang bị hệ thống camera, barie điện tử, cân điện tử và hệ thống quản lý hàng hóa kết nối với hệ thống xử lý dữ liệu điện tử hải quan. Hàng hóa và phương tiện vận tải thông minh không người lái hoạt động trong khu vực này chịu sự kiểm tra, giám sát hải quan theo quy định.
Đối với hàng hóa nhập khẩu, thời hạn lưu giữ tại khu vực Cửa khẩu thông minh là 30 ngày. Hết thời hạn này mà chưa làm thủ tục hải quan, chủ hàng bị xử lý theo quy định. Trường hợp hàng hóa xuất nhập khẩu được thay đổi phương tiện chứa hàng hoặc đóng gói lại, doanh nghiệp phải thông báo cho cơ quan Hải quan theo quy định.
Doanh nghiệp quản lý Cửa khẩu thông minh có trách nhiệm cung cấp danh sách phương tiện vận tải thông minh không người lái cho cơ quan Hải quan. Các phương tiện này không phải làm thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu sự kiểm tra, giám sát hải quan.
4. Chuẩn hóa định dạng chứng từ điện tử xuất nhập khẩu
Cũng từ 15/10/2026, Quyết định số 1434/QĐ-CHQ ngày 26/8/2026 của Cục trưởng Cục Hải quan về Quy định tạm thời về định dạng thông điệp dữ liệu chứng từ điện tử liên quan đến hàng hóa nhập xuất khẩu được áp dụng.
Theo quy định, việc trao đổi thông tin giữa hệ thống thông tin của cơ quan Hải quan và hệ thống thông tin của doanh nghiệp xuất nhập khẩu khi khai báo chứng từ điện tử phải tuân thủ định dạng dữ liệu theo quy định, trong đó sử dụng chuẩn JSON DataFormat.
Quy định này đặt ra yêu cầu doanh nghiệp có hoạt động xuất nhập khẩu chủ động rà soát hệ thống công nghệ thông tin, phần mềm khai báo và khả năng kết nối, trao đổi dữ liệu điện tử với cơ quan Hải quan, bảo đảm đáp ứng yêu cầu về định dạng dữ liệu khi thực hiện thủ tục.
5. Điều kiện mới trong kinh doanh xuất nhập khẩu gạo
Từ ngày 1/10/2026, Nghị định số 365/2026/NĐ-CP ngày 23/9/2026 của Chính phủ về kinh doanh xuất nhập khẩu gạo có hiệu lực.
Theo Nghị định, thương nhân Việt Nam thuộc mọi thành phần kinh tế được kinh doanh xuất khẩu gạo khi đáp ứng các điều kiện theo quy định và được cấp Giấy chứng nhận đủ điều kiện kinh doanh xuất khẩu gạo. Đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài, việc kinh doanh xuất khẩu gạo được thực hiện theo Nghị định, pháp luật Việt Nam có liên quan và các cam kết của Việt Nam trong các điều ước quốc tế mà Việt Nam là thành viên.
Điều kiện đáng chú ý là thương nhân phải có ít nhất 1 kho chuyên dùng để chứa thóc, gạo và 1 cơ sở xay xát gạo đáp ứng quy định của pháp luật về an toàn thực phẩm, tiêu chuẩn và quy chuẩn kỹ thuật.
Kho chứa và cơ sở xay xát có thể thuộc sở hữu của thương nhân hoặc được thuê của tổ chức, cá nhân khác. Trường hợp thuê, thương nhân phải có hợp đồng bằng văn bản và bảo đảm thời hạn của Giấy chứng nhận.
Thương nhân đã được cấp Giấy chứng nhận không được cho thương nhân khác thuê các kho chuyên dùng chứa thóc, gạo và cơ sở xay xát gạo đã được sử dụng làm căn cứ cấp Giấy chứng nhận để thương nhân khác sử dụng làm căn cứ đề nghị cấp Giấy chứng nhận.
Đối với hoạt động nhập khẩu gạo, thương nhân kinh doanh nhập khẩu phải thông báo kế hoạch nhập khẩu gạo với Bộ Công Thương theo quy định.
6. Quy định mới về hoạt động mua bán hàng hóa của doanh nghiệp FDI
Từ ngày 18/10/2026, Nghị định số 342/2026/NĐ-CP ngày 3/9/2026 của Chính phủ quy định chi tiết Luật Thương mại và Luật Quản lý ngoại thương về hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng hóa của nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài tại Việt Nam có hiệu lực.
Nghị định điều chỉnh hoạt động mua bán hàng hóa của doanh nghiệp FDI, trong đó có quyền xuất nhập khẩu và quyền phân phối. Doanh nghiệp thuộc phạm vi điều chỉnh cần rà soát quyền kinh doanh, phạm vi hàng hóa và hoạt động được phép thực hiện theo quy định mới, nhất là những trường hợp thuộc diện phải có Giấy phép kinh doanh.
7. Thủ tục mới tại cửa khẩu cảng
Từ ngày 1/10/2026, Nghị định số 289/2026/NĐ-CP ngày 21/7/2026 của Chính phủ về quản lý, bảo đảm an ninh, trật tự tại cửa khẩu cảng do Bộ Công an quản lý có hiệu lực.
Nghị định quy định về thủ tục đối với người và tàu thuyền xuất nhập cảnh, quá cảnh; thủ tục chuyển cảng đi, chuyển cảng đến; giấy phép đi bờ của thuyền viên và giấy phép xuống tàu.
Doanh nghiệp vận tải, đại lý hàng hải và các tổ chức, cá nhân liên quan đến hoạt động của tàu thuyền tại các cửa khẩu cảng thuộc phạm vi điều chỉnh cần lưu ý các quy định mới về kiểm soát, làm thủ tục đối với người và phương tiện từ ngày 1/10/2026.