


Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
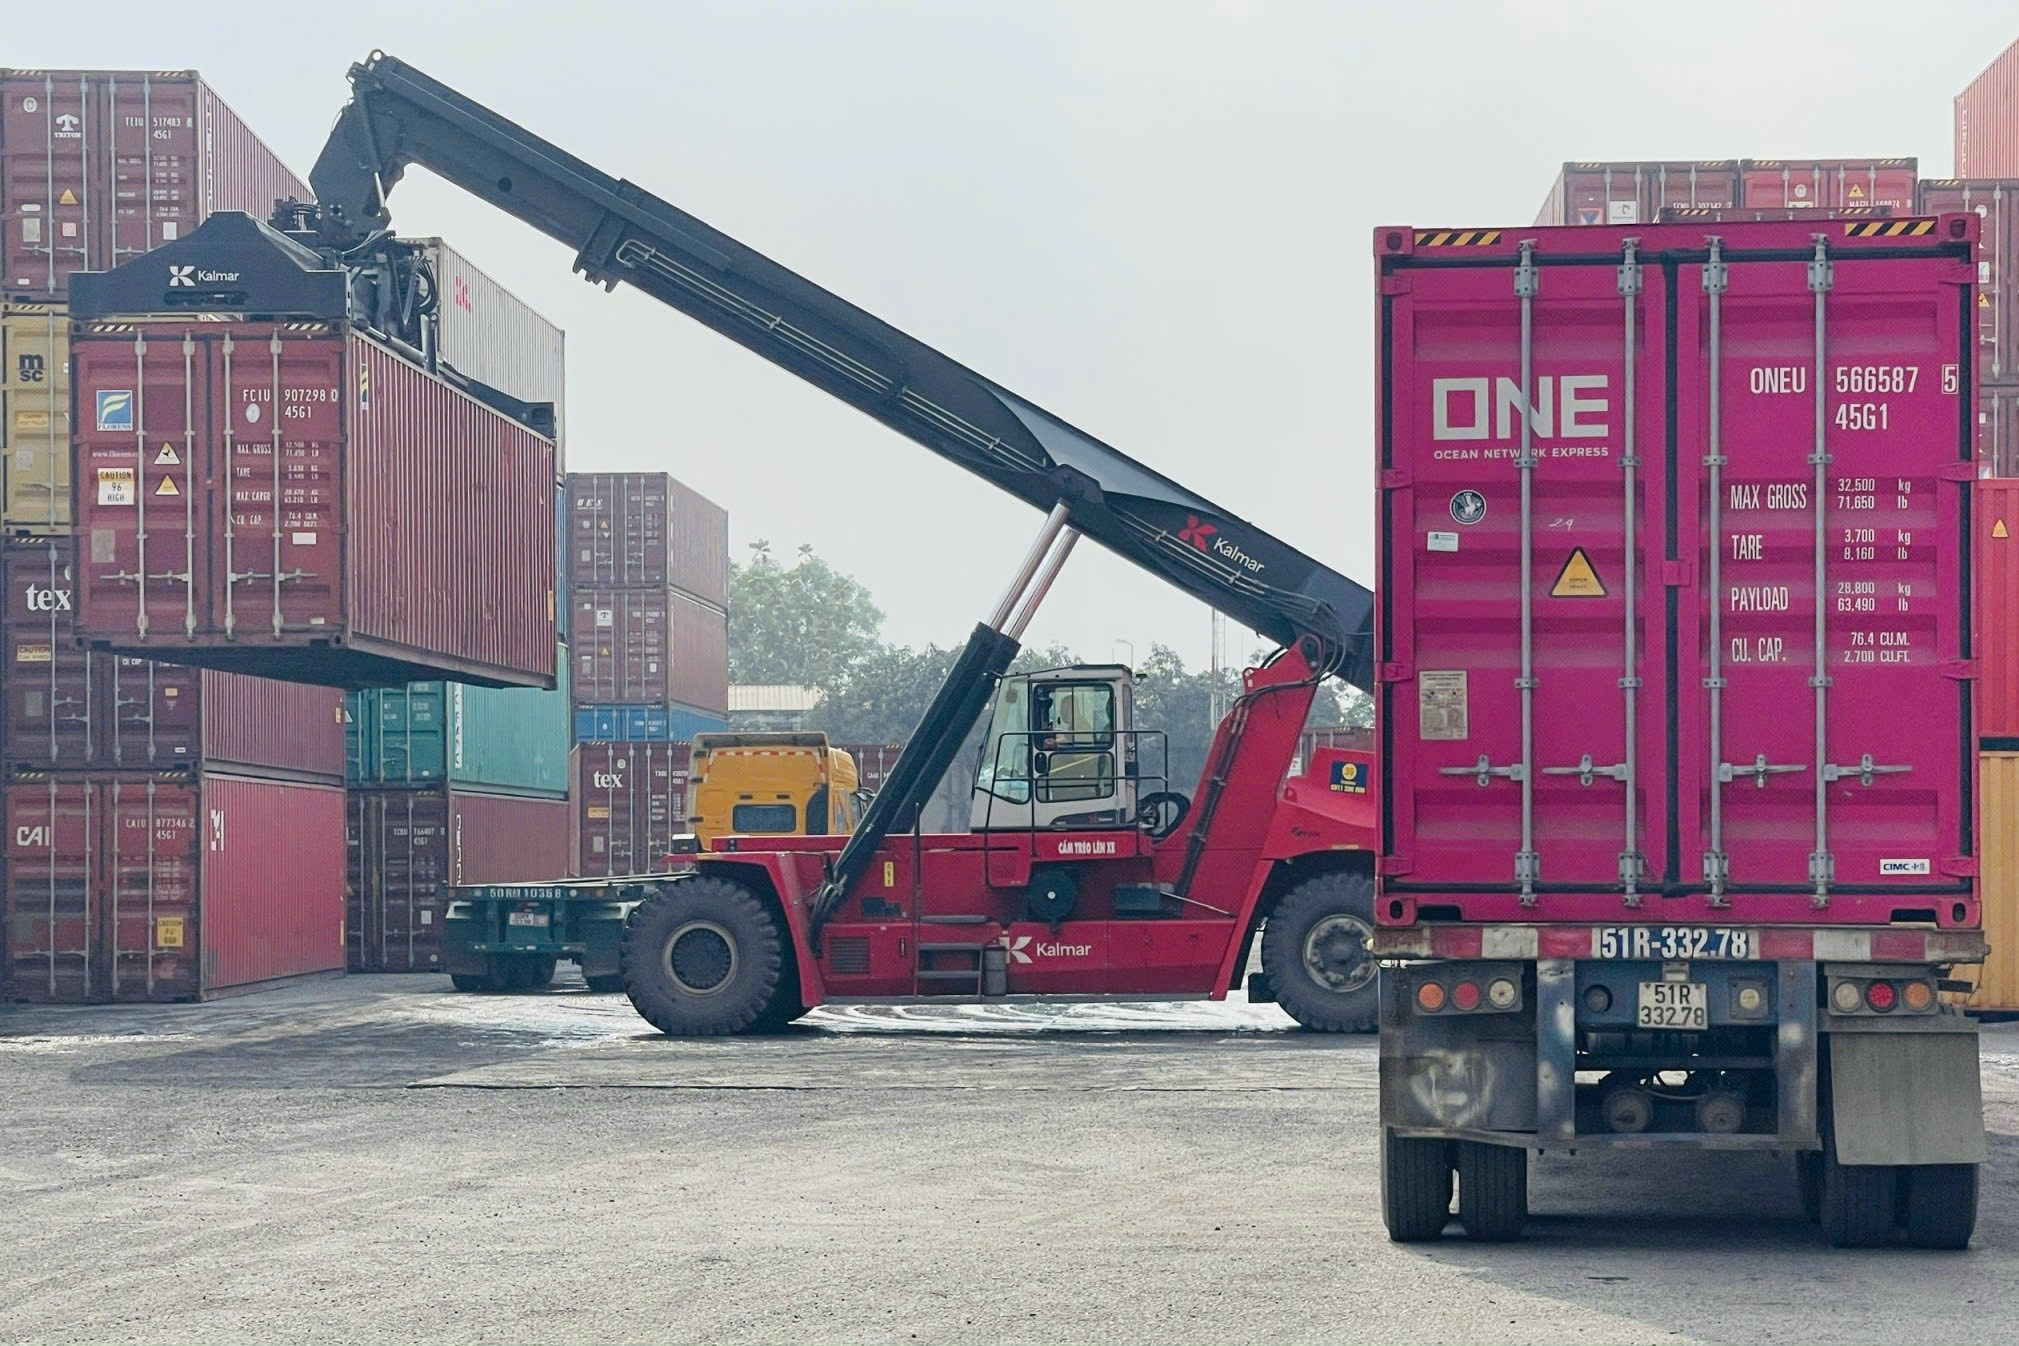
| Sản phẩm, hàng hóa Việt Nam muốn vươn xa cần tuân thủ các quy định chất lượng sản phẩm, hàng hóa. Ảnh minh họa. |
Phóng viên: Thưa ông, Thông tư số 34/2026/TT-BCT có những điểm mới đáng chú ý nào về quản lý chất lượng sản phẩm, hàng hóa?
TS Khúc Đại Long: Thông tư số 34/2026/TT-BCT được Bộ Công Thương ban hành ngày 30/6/2026 và có hiệu lực từ ngày 1/7/2026. Đây là văn bản quy định về quản lý chất lượng sản phẩm, hàng hóa thuộc trách nhiệm quản lý nhà nước của Bộ Công Thương.
|
Đối tượng áp dụng gồm cơ quan quản lý nhà nước về chất lượng sản phẩm, hàng hóa; các tổ chức, cá nhân sản xuất, kinh doanh, nhập khẩu, xuất khẩu sản phẩm, hàng hóa thuộc phạm vi quản lý của Bộ Công Thương; cùng các tổ chức đánh giá sự phù hợp tham gia hoạt động đánh giá chất lượng sản phẩm, hàng hóa.
Điểm đáng chú ý là Thông tư thiết lập khuôn khổ quản lý chất lượng theo hướng đồng bộ hơn. Theo đó, công tác quản lý không chỉ tập trung vào một khâu riêng lẻ mà bao quát nhiều hoạt động từ xây dựng danh mục sản phẩm, hàng hóa theo mức độ rủi ro; cập nhật và chia sẻ dữ liệu; truy xuất nguồn gốc; ghi nhãn; bảo đảm chất lượng; đánh giá an toàn; kiểm tra, khảo sát chất lượng đến quản lý hàng hóa trên nền tảng số.
Có thể thấy, cách tiếp cận quản lý chất lượng được triển khai xuyên suốt toàn bộ vòng đời của sản phẩm, hàng hóa, từ sản xuất, nhập khẩu, lưu thông, kinh doanh trên môi trường số đến xuất khẩu. Điều này giúp doanh nghiệp chủ động xây dựng hệ thống quản trị chất lượng ngay từ đầu thay vì chỉ tập trung vào khâu cuối của hoạt động thương mại.
Phóng viên: Đối với doanh nghiệp tham gia hoạt động xuất nhập khẩu, đâu là những nội dung cốt lõi cần quan tâm, thưa ông?
TS Khúc Đại Long: Nội dung cốt lõi là yêu cầu bảo đảm chất lượng sản phẩm, hàng hóa theo quy định của pháp luật.
Thông tư quy định việc bảo đảm chất lượng đối với sản phẩm, hàng hóa trong sản xuất, nhập khẩu, lưu thông trên thị trường và kinh doanh trên nền tảng số được thực hiện theo các quy định tương ứng của Nghị định số 37/2026/NĐ-CP; riêng đối với hàng hóa xuất khẩu, việc bảo đảm chất lượng được thực hiện theo Mục 3 Chương III của Luật Chất lượng sản phẩm, hàng hóa đã được sửa đổi, bổ sung.
Điều này cho thấy yêu cầu về chất lượng không chỉ xuất phát từ yêu cầu của thị trường nhập khẩu mà còn là trách nhiệm pháp lý của doanh nghiệp theo quy định của pháp luật Việt Nam.
Như vậy, yêu cầu quản lý được đặt ra xuyên suốt từ khâu sản xuất, nhập khẩu, lưu thông, kinh doanh trên nền tảng số đến xuất khẩu, thay vì chỉ tập trung vào một công đoạn riêng lẻ. Doanh nghiệp vì vậy cần rà soát toàn bộ quy trình quản lý chất lượng, bảo đảm sản phẩm đáp ứng đầy đủ các quy định của pháp luật ở từng khâu trước khi tham gia chuỗi cung ứng hoặc hoạt động xuất nhập khẩu.
Phóng viên: Truy xuất nguồn gốc đang được nhiều thị trường đặc biệt quan tâm. Theo ông, doanh nghiệp cần chuẩn bị gì trước yêu cầu này?
TS Khúc Đại Long: Truy xuất nguồn gốc là một trong những nội dung quan trọng của quản lý chất lượng sản phẩm, hàng hóa.
Theo Thông tư, sản phẩm, hàng hóa thuộc nhóm có mức độ rủi ro cao thuộc phạm vi quản lý của Bộ Công Thương bắt buộc phải thực hiện truy xuất nguồn gốc theo quy định của Nghị định số 37/2026/NĐ-CP. Đối với các nhóm sản phẩm khác, tổ chức, cá nhân được khuyến khích chủ động áp dụng truy xuất nguồn gốc.
Một điểm đáng chú ý là Bộ Công Thương sẽ công khai Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình và mức độ rủi ro cao trên Cổng thông tin điện tử của Bộ; đồng thời kết nối, chia sẻ dữ liệu với Cổng thông tin truy xuất nguồn gốc sản phẩm, hàng hóa quốc gia và Cơ sở dữ liệu quốc gia về tiêu chuẩn, đo lường, chất lượng.
Trong bối cảnh nhiều thị trường xuất khẩu ngày càng coi trọng tính minh bạch của chuỗi cung ứng, việc xây dựng hệ thống truy xuất nguồn gốc đầy đủ sẽ giúp doanh nghiệp đáp ứng tốt hơn yêu cầu về thông tin sản phẩm cũng như nâng cao uy tín trên thị trường.
Đối với doanh nghiệp nhập khẩu, việc chuẩn bị đầy đủ hồ sơ về nguồn gốc, thông tin kỹ thuật và dữ liệu sản phẩm ngay từ khi làm việc với đối tác nước ngoài cũng rất cần thiết để phục vụ công tác quản lý chất lượng khi có yêu cầu.
Phóng viên: Ngoài truy xuất nguồn gốc, quy định mới về ghi nhãn và hoạt động trên nền tảng số sẽ tác động như thế nào đến doanh nghiệp, thưa ông?
TS Khúc Đại Long: Thông tư dành riêng một điều quy định về ghi nhãn hàng hóa.
Theo đó, việc ghi nhãn, sử dụng nhãn điện tử và cung cấp thông tin về sản phẩm, hàng hóa được thực hiện theo quy định của Nghị định số 37/2026/NĐ-CP và các quy định pháp luật có liên quan.
Bên cạnh các quy định bắt buộc, Thông tư cũng khuyến khích tổ chức, cá nhân áp dụng mã số, mã vạch, mã QR và các giải pháp công nghệ số khác để phục vụ truy xuất nguồn gốc và quản lý chất lượng sản phẩm, hàng hóa.
Việc chuẩn hóa hệ thống ghi nhãn ngay từ đầu sẽ tạo thuận lợi cho doanh nghiệp trong việc cung cấp thông tin minh bạch về sản phẩm khi tham gia chuỗi cung ứng trong nước và quốc tế.
Một nội dung đáng chú ý khác là yêu cầu bảo đảm chất lượng được áp dụng cả đối với hàng hóa kinh doanh trên nền tảng số phục vụ giao dịch điện tử theo quy định của Nghị định số 37/2026/NĐ-CP.
Điều này đồng nghĩa với việc hàng hóa được kinh doanh trên các sàn thương mại điện tử hoặc nền tảng số cũng phải đáp ứng các yêu cầu về chất lượng như hàng hóa lưu thông theo phương thức truyền thống. Đối với doanh nghiệp xuất khẩu thông qua thương mại điện tử xuyên biên giới hoặc doanh nghiệp nhập khẩu phân phối hàng hóa trên môi trường số, việc chuẩn hóa thông tin sản phẩm, dữ liệu và chất lượng ngay từ đầu là yêu cầu rất quan trọng.
Phóng viên: Theo ông, doanh nghiệp cần bắt đầu từ đâu để đáp ứng các yêu cầu mới về quản lý chất lượng sản phẩm, hàng hóa?
TS Khúc Đại Long: Có thể thấy, Thông tư số 34/2026/TT-BCT đã cụ thể hóa nhiều nội dung quản lý chất lượng theo hướng đồng bộ, từ phân loại mức độ rủi ro, bảo đảm chất lượng, truy xuất nguồn gốc, ghi nhãn đến cập nhật, kết nối và chia sẻ dữ liệu.
Đối với doanh nghiệp xuất nhập khẩu, trọng tâm là chủ động xây dựng hệ thống quản trị chất lượng phù hợp với quy định của pháp luật; tăng cường khả năng truy xuất nguồn gốc; chuẩn hóa thông tin sản phẩm; đồng thời chuẩn bị đầy đủ hồ sơ kỹ thuật và dữ liệu phục vụ công tác quản lý.
Bên cạnh đó, doanh nghiệp cần thường xuyên theo dõi Danh mục sản phẩm, hàng hóa theo mức độ rủi ro do Bộ Công Thương công bố để xác định đúng nhóm quản lý của sản phẩm, từ đó chuẩn bị đầy đủ hồ sơ, tài liệu và các yêu cầu kỹ thuật tương ứng.
Đối với doanh nghiệp nhập khẩu, cần chủ động rà soát các yêu cầu về chất lượng đối với hàng hóa trước khi đưa ra thị trường; chuẩn bị đầy đủ hồ sơ kỹ thuật, thông tin sản phẩm và phối hợp chặt chẽ với đối tác nhằm bảo đảm việc cung cấp dữ liệu khi cơ quan quản lý yêu cầu. Đồng thời, doanh nghiệp cũng cần lưu ý các quy định về kiểm tra nhà nước đối với chất lượng hàng hóa nhập khẩu theo mức độ rủi ro, cũng như các trường hợp áp dụng biện pháp kiểm tra tăng cường hoặc được miễn, giảm kiểm tra theo quy định của pháp luật.
Việc chủ động thích ứng với các quy định mới không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn nâng cao năng lực quản trị chất lượng, tăng tính minh bạch của chuỗi cung ứng và cải thiện năng lực cạnh tranh khi tham gia sâu hơn vào thị trường trong nước cũng như quốc tế.
Phóng viên: Trân trọng cảm ơn ông!