Trong bối cảnh Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, việc một số trường hợp buôn bán nhỏ lẻ dè dặt với thanh toán không dùng tiền mặt đang được nhìn nhận như một biểu hiện “né minh bạch”. Tuy nhiên, từ góc độ nghiên cứu, TS. Lê Duy Bình, Giám đốc Economica Việt Nam cho rằng, nếu chỉ nhìn vấn đề từ hành vi thanh toán, sẽ không phản ánh đúng bản chất. Điều cần phân tích là đặc điểm cấu trúc của hộ kinh doanh và mức độ phù hợp của chính sách đối với khu vực này.
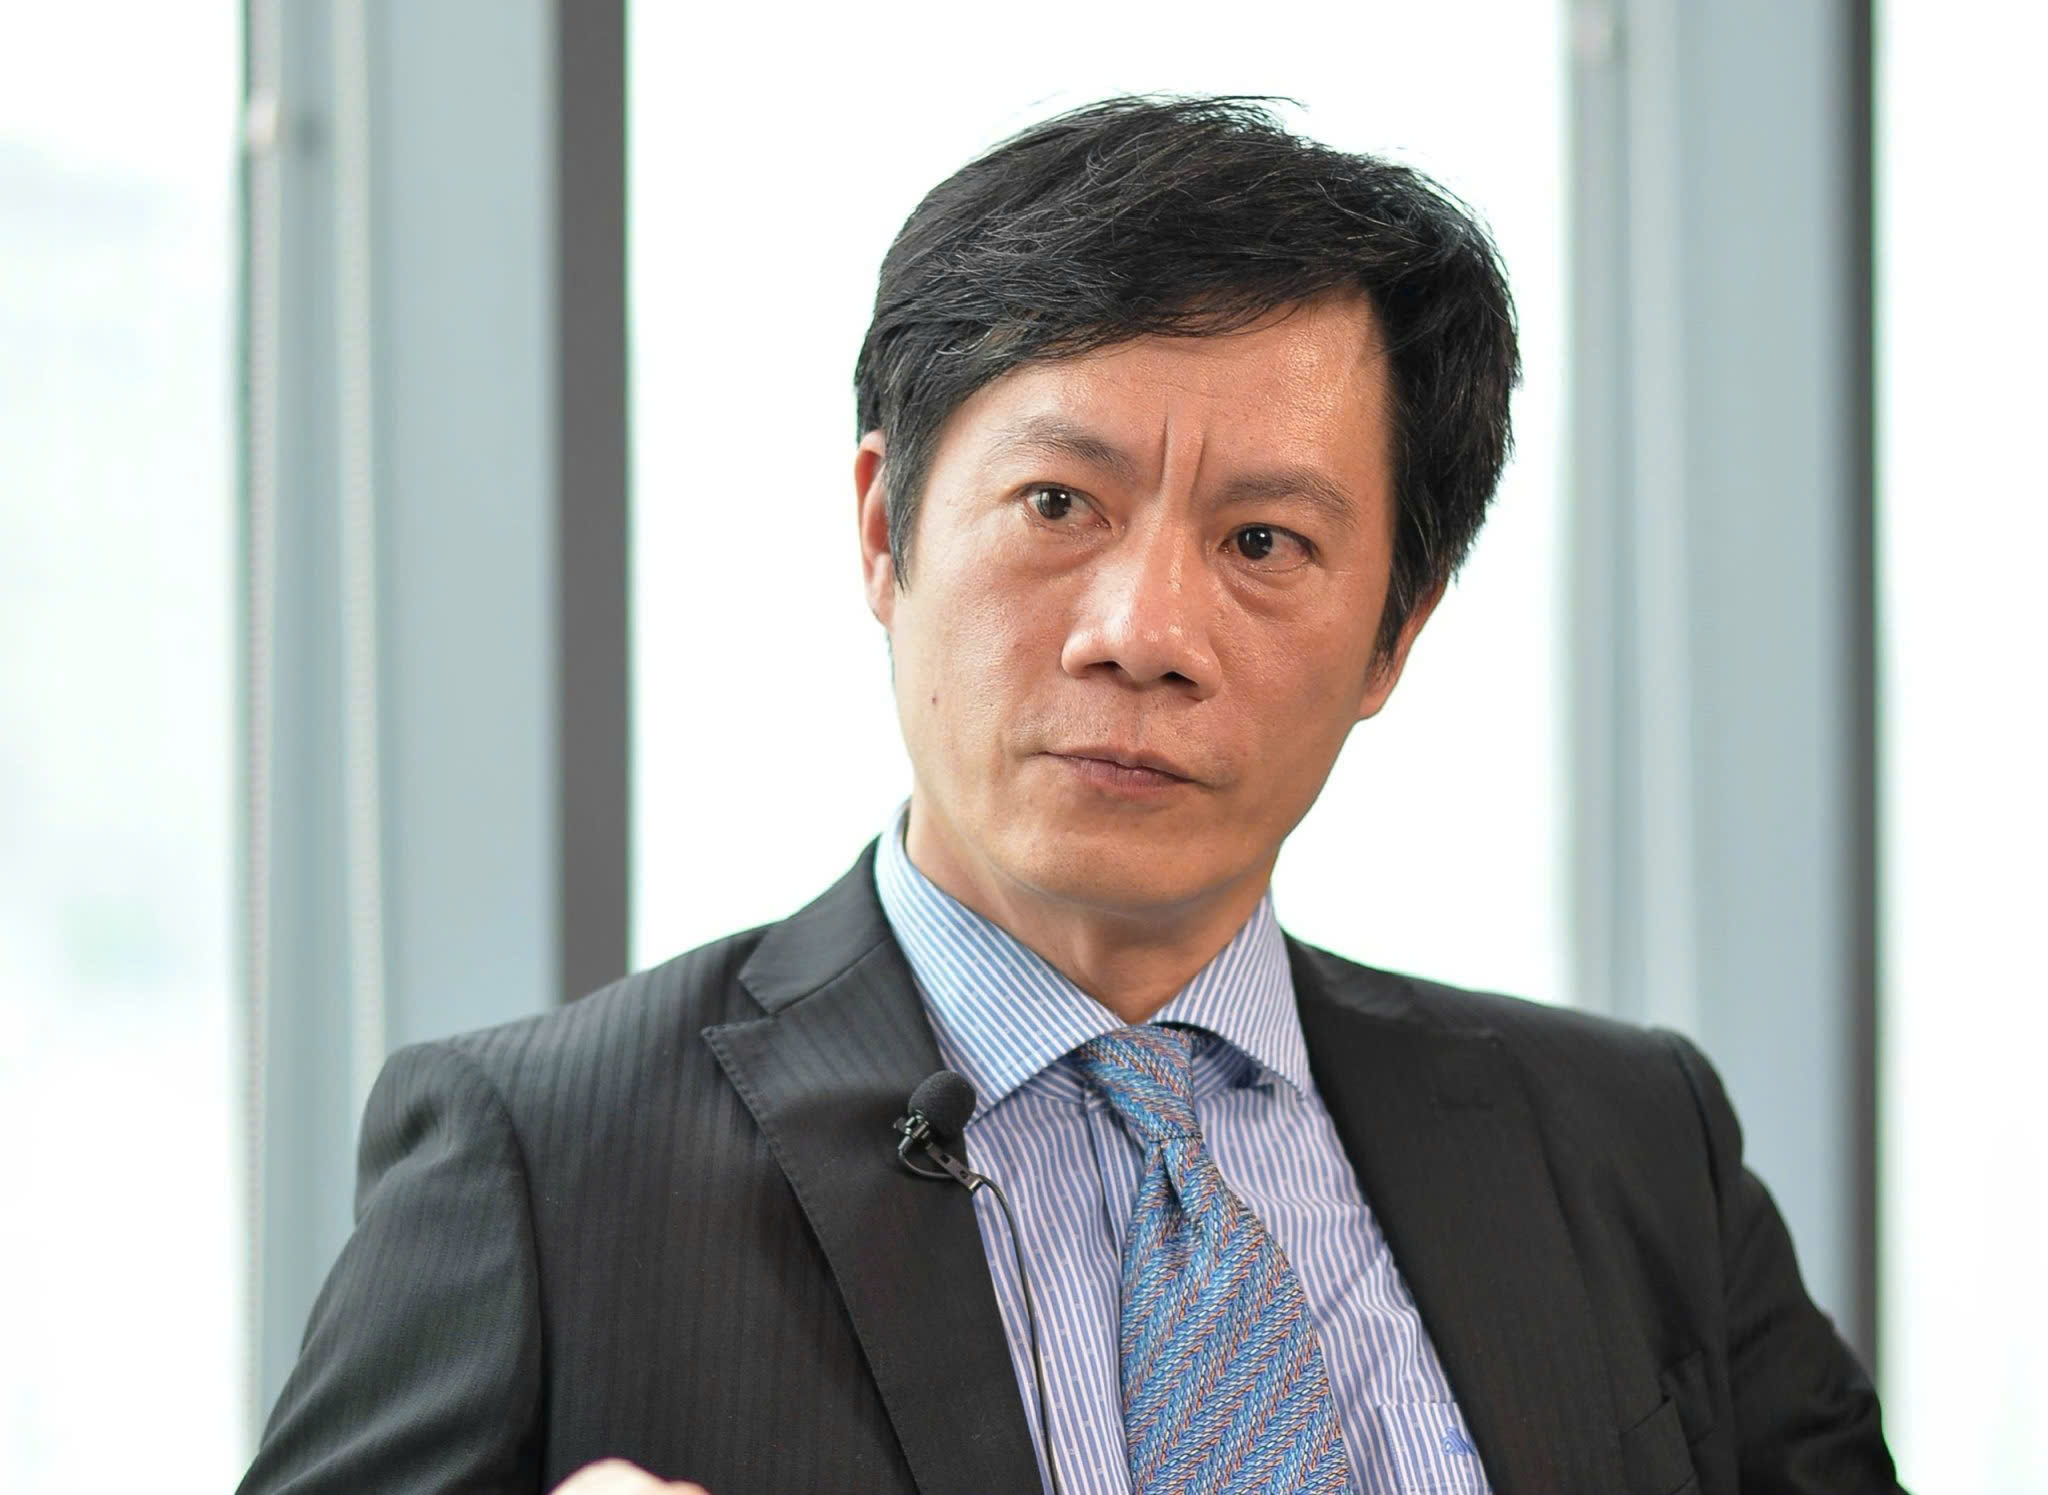 |
| TS. Lê Duy Bình, Giám đốc Economica Việt Nam. |
Hộ kinh doanh rất đa dạng, không thể áp một cách quản lý cho tất cả
Nhiều ý kiến cho rằng, hộ kinh doanh chưa sẵn sàng minh bạch doanh thu. Là người tham gia nghiên cứu Báo cáo “Xác định địa vị pháp lý cho hộ kinh doanh” phát hành năm 2024. Theo ông, nguyên nhân nằm ở đâu?
Trước hết phải nhìn nhận rằng, khu vực hộ kinh doanh ở Việt Nam là một khu vực rất đa dạng. Có những hộ có doanh thu hàng tỷ đồng mỗi năm, nhưng cũng có hàng triệu hộ kinh doanh có quy mô siêu nhỏ, hoạt động vì mục đích mưu sinh.
Vì vậy, khi phải tuân thủ cùng một quy định được xây dựng chung cho tất cả các đối tượng này mà không phân biệt sự khác biệt rất lớn giữa các hộ kinh doanh, mức độ sẵn sàng minh bạch và tuân thủ quy định cũng rất khác nhau. Không thể áp một cách nhìn hay một phương thức quản lý giống nhau cho tất cả các nhóm này. Thực tế, khi pháp luật đã quy định thì người kinh doanh đều có ý thức tuân thủ.
Nhưng vấn đề không chỉ nằm ở ý thức, mà nằm ở chỗ quy định đó có phù hợp hay không. Đối với các hộ kinh doanh rất nhỏ, nếu áp dụng cùng một cách thức quản lý như với các hộ quy mô lớn, hay có những quy định đối với hộ kinh doanh vốn có bản chất rất nhỏ, là kinh doanh cá thể với quy mô lao động trung bình chỉ 1 đến 1,5 lao động mỗi hộ... cũng không khác nhiều với các doanh nghiệp có hàng chục, hàng trăm lao động thì chi phí tuân thủ quy định so với doanh thu và lợi nhuận của hộ kinh doanh có thể trở nên quá lớn.
Khi chi phí tuân thủ vượt quá khả năng chịu đựng, mức độ sẵn sàng minh bạch chắc chắn sẽ bị ảnh hưởng
Phản ứng từ thị trường không phải là ngẫu nhiên
Gần đây xuất hiện hiện tượng một số hộ kinh doanh hạn chế nhận chuyển khoản. Có thể hiểu đây là phản ứng “né thuế” hay không, thưa ông?
Theo tôi, cần nhìn nhận đây là một hiện tượng đã xảy ra và cần được phân tích một cách khách quan và đa chiều. Có thể có yếu tố liên quan đến lo ngại về nghĩa vụ thuế, nhưng không nên vội quy kết đây là hành vi né thuế.
Trong bất kỳ nền kinh tế nào, người kinh doanh đều có xu hướng tối ưu hóa lợi ích của mình. Khi họ thay đổi hành vi, thì đó không phải là ngẫu nhiên, mà là phản ứng trước một yếu tố nào đó, có thể là do thị trường hay do quy định của các cơ quan quản lý.
Phản ứng trên thực tế vừa qua là khá điển hình của thị trường khi có thay đổi về chính sách hoặc cách thức quản lý.
Do đó, hiện tượng này nên được coi là một tín hiệu từ thị trường để các cơ quan quản lý tiếp tục rà soát, hoàn thiện chính sách theo hướng phù hợp hơn, phù hợp với cơ chế thị trường, phù hợp với thông lệ quốc tế, phù hợp với đặc trưng của khu vực hộ kinh doanh, bản chất kinh doanh cá thể của họ, đảm bảo dễ thực hiện, tạo thuận lợi hơn cho hộ kinh doanh, qua đó khuyến khích tuân thủ tự nguyện, tăng cường tính minh bạch và thúc đẩy thanh toán không dùng tiền mặt
Vì vậy, điều quan trọng là phải lắng nghe phản ứng từ thị trường để hiểu vì sao họ hành động như vậy.
Không nên chỉ nhìn từ một phía, ví dụ như quy kết hoàn toàn do thói quen hay do ý thức tuân thủ. Cần đặt câu hỏi liệu các quy định hiện hành có hợp lý hay chưa, đã tạo được sự cân bằng giữa mục tiêu quản lý, lợi ích của hộ kinh doanh, lợi ích của Nhà nước và yêu cầu phát triển kinh tế hay chưa.
Bởi vì trên thực tế, bất kỳ chính sách nào khi triển khai cũng có thể phát sinh những tác động ngoài dự kiến. Những phản ứng từ thị trường vì vậy cần được xem là một tín hiệu để tiếp tục điều chỉnh, hoàn thiện chính sách.
Không thể lý giải chỉ bằng “thói quen tiền mặt”
Có ý kiến cho rằng việc quay lại tiền mặt chủ yếu do thói quen. Quan điểm của ông như thế nào?
Thực tế thời gian qua, rất nhiều hộ kinh doanh đã thanh toán không dùng tiền mặt vì thấy thuận tiện. Điều này cho thấy thói quen đang thay đổi.
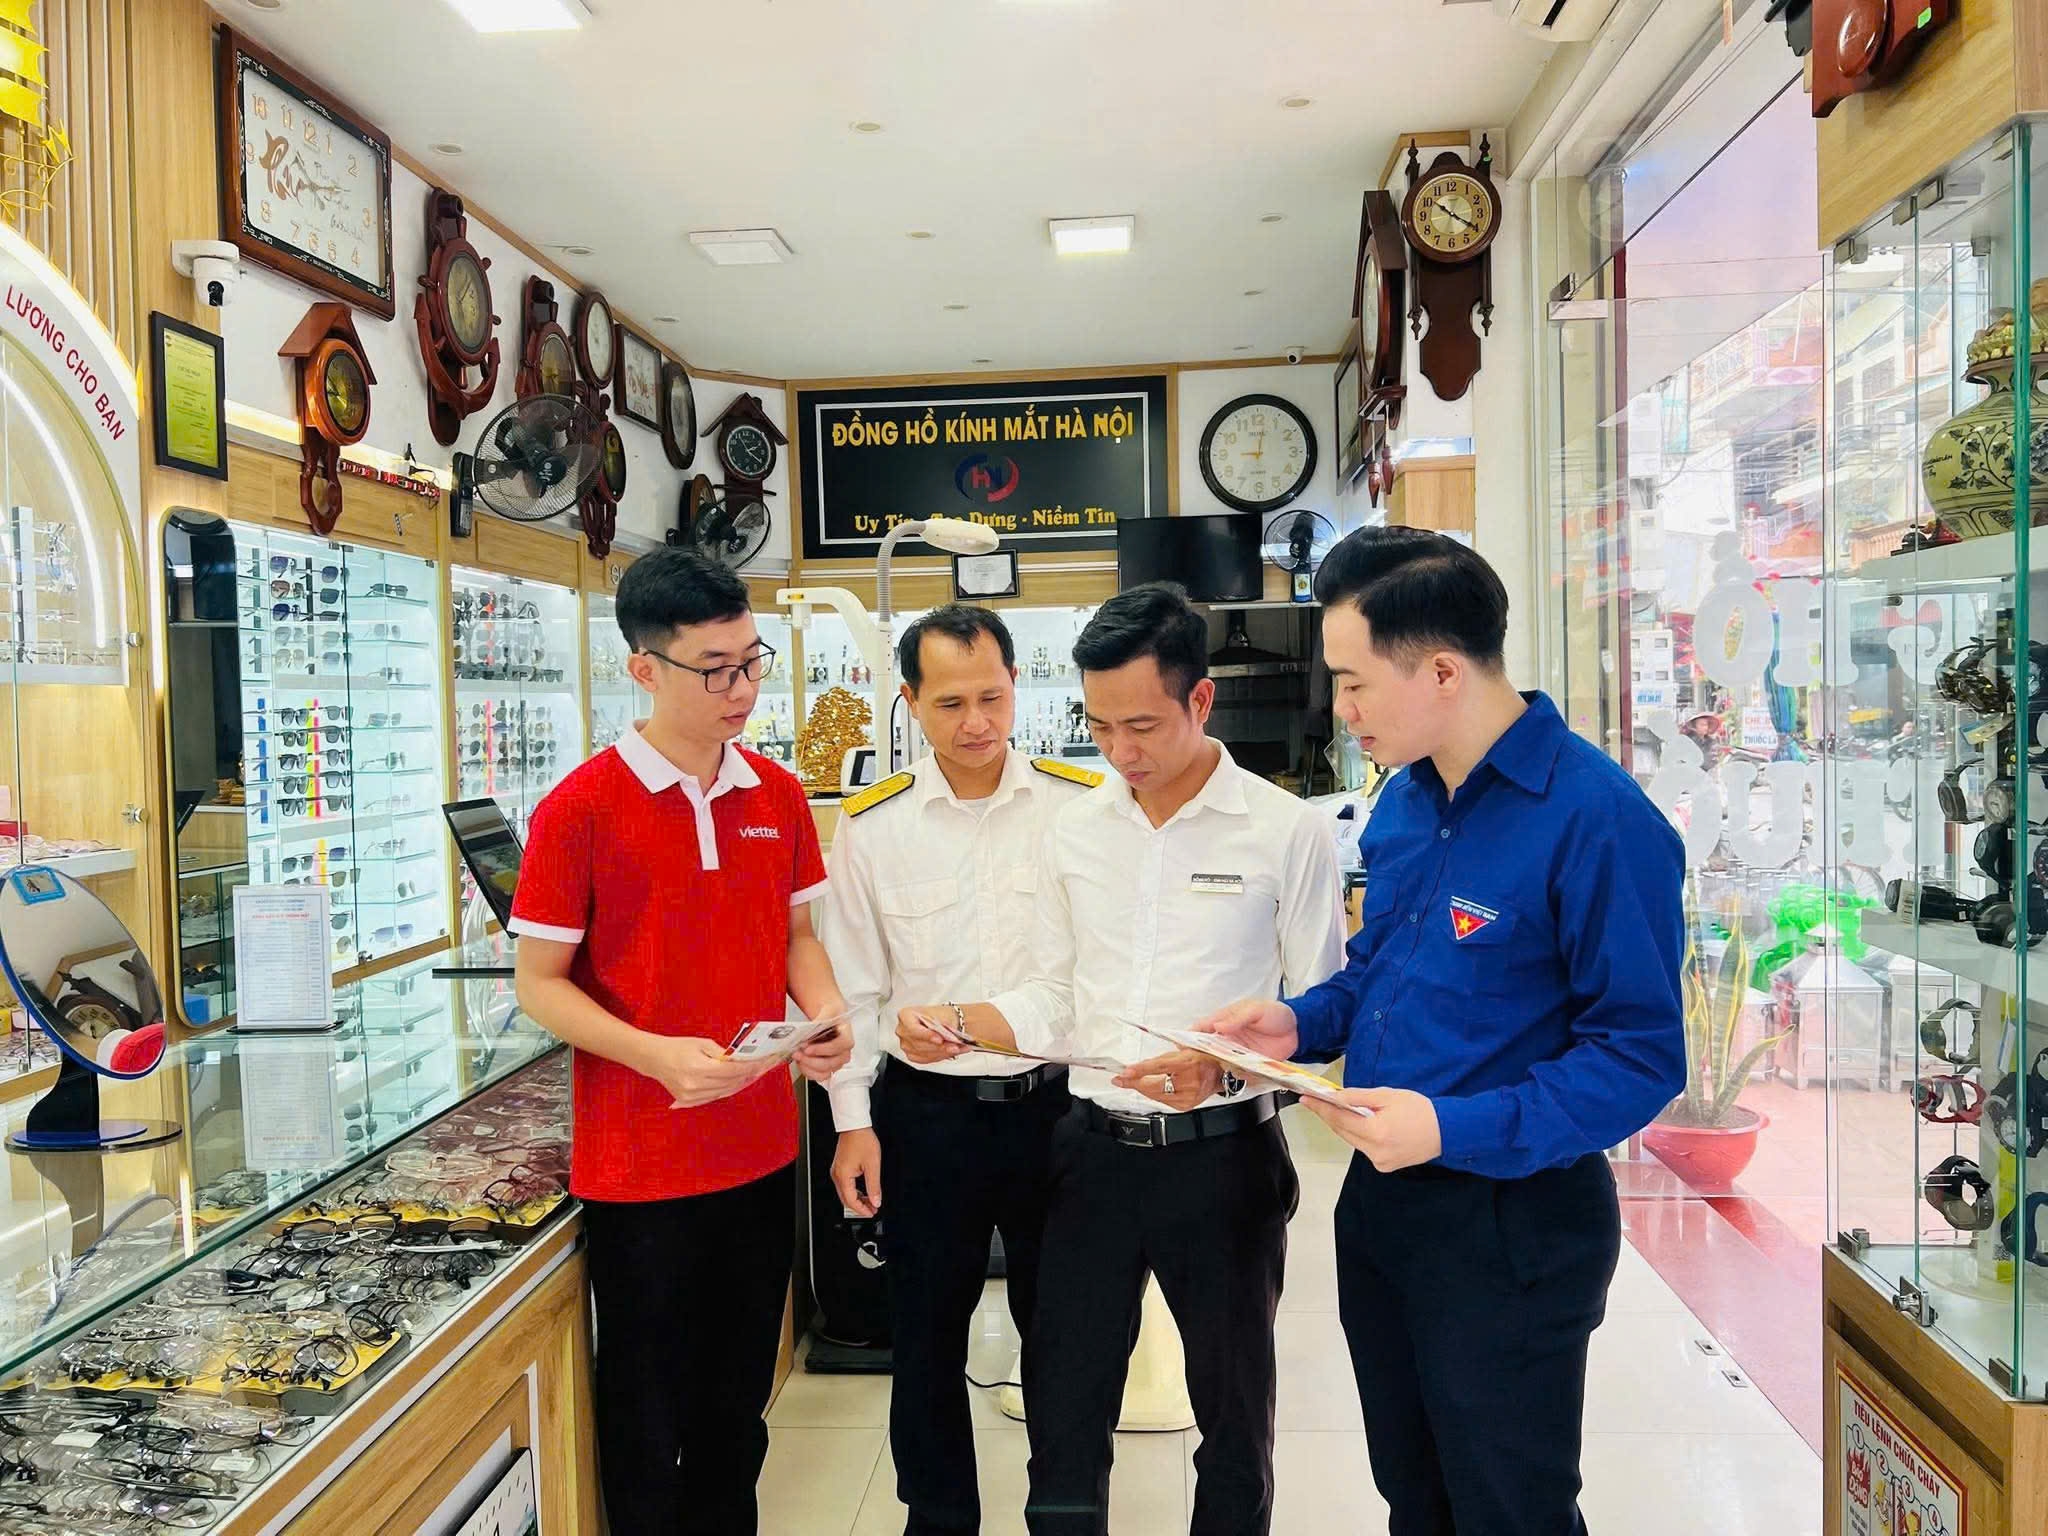 |
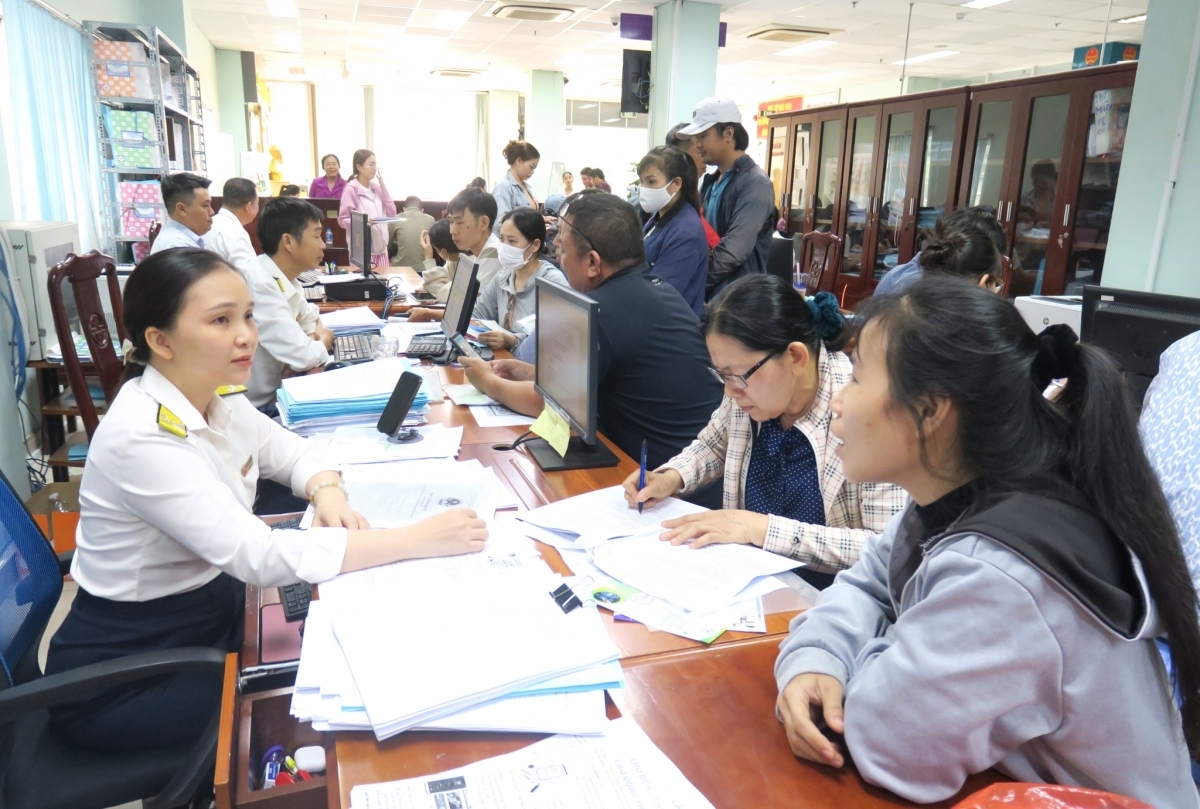
| Công chức thuế TP. Hải Phòng tuyên truyền, hỗ trợ hộ kinh doanh. |
Do đó, nếu chỉ giải thích hiện tượng hiện nay bằng thói quen thì là chưa đầy đủ. Việc một bộ phận hộ kinh doanh thay đổi hành vi gần đây cần được nhìn nhận trong mối liên hệ với nhiều yếu tố khác nhau. Trong đó có yếu tố từ phía chính sách và cách thức quản lý.
Cũng cần lưu ý rằng, đây không phải là hiện tượng phổ biến trong toàn bộ khu vực hộ kinh doanh, mà chỉ là phản ứng của một bộ phận nhất định. Vì vậy, cần phân tích đúng phạm vi và nguyên nhân của hiện tượng này.
Muốn minh bạch, phải bắt đầu từ thiết kế chính sách
Theo ông, cần làm gì để vừa thúc đẩy minh bạch, vừa không tạo áp lực cho hộ kinh doanh?
Trước hết, cần xác định rõ địa vị pháp lý của hộ kinh doanh. Đây là nền tảng để xây dựng các quy định quản lý phù hợp. Hiện nay, khu vực hộ kinh doanh vẫn chưa được xác định rõ ràng về địa vị pháp lý.
Cần hoàn thiện khung pháp lý về kinh doanh cá thể và là cơ sở để cho các cải cách về thuế, bảo hiểm xã hội, lao động, điều kiện kinh doanh hay các quy định khác áp dụng đối với khu vực hộ kinh doanh cá thể.
Giải pháp căn cơ và ưu tiên nhất hiện nay là cần tách bạch khung khổ pháp lý dành cho cá thể nhân kinh doanh và các hình thức kinh doanh cá thể theo hướng xây dựng một luật mới dành cho nhóm đối tượng là doanh nghiệp tư nhân, hộ kinh doanh và cá nhân kinh doanh.
Khi đó, toàn bộ quy định về doanh nghiệp tư nhân trong Luật Doanh nghiệp hiện hành sẽ được chuyển sang luật mới này và được điều chỉnh cho phù hợp. Hệ thống luật pháp của Việt Nam về kinh doanh sẽ gồm hai luật riêng là Luật Doanh nghiệp dành cho pháp nhân kinh doanh và một luật kinh doanh dành cho thể nhân kinh doanh. Hộ kinh doanh có thể được gọi tên là doanh nghiệp cá thể.
Việc xác lập địa vị pháp lý cho hình thức kinh doanh cá thể và hộ kinh doanh này phải là bước tiên quyết cho các cải cách khác về thuế và các quy định khác liên quan tới hộ kinh doanh.
Các quy định về thuế áp dụng đối với hộ kinh doanh cá thể khi đó sẽ được cải cách theo nguyên tắc họ là các đối tượng kinh doanh cá thể, tương tự như các doanh nghiệp cá thể, doanh nghiệp một chủ (sole proprietorship hay sole trader) tại các nền kinh tế phát triển khác.
Bên cạnh đó, chính sách cần được thiết kế theo hướng phân loại. Hộ kinh doanh quy mô lớn có thể áp dụng các yêu cầu quản lý chặt chẽ hơn, trong khi các hộ nhỏ lẻ cần cơ chế đơn giản, với chi phí tuân thủ phù hợp. Khi các quy định phù hợp với thực tiễn, mức độ tự nguyện tuân thủ sẽ cao hơn. Khi đó, minh bạch không phải là yêu cầu mang tính áp đặt, mà trở thành một lựa chọn tự nhiên của người kinh doanh.
Thực tế các quy định hiện hành đã được hoàn thiện theo hướng phân loại và giảm chi phí tuân thủ cho hộ kinh doanh.
Những thay đổi trong chính sách cũng cho thấy xu hướng quản lý thuế đang chuyển dần từ phương thức kiểm soát thủ công sang dựa trên dữ liệu. Điều quan trọng là quá trình chuyển đổi này cần được thực hiện theo lộ trình phù hợp, để vừa đảm bảo mục tiêu minh bạch, vừa không tạo ra áp lực quá lớn đối với hộ kinh doanh.
Xin trân trọng cảm ơn ông!
(Còn nữa)