Quản lý thuế trên nền tảng số ngày càng dựa trên dữ liệu. Vì thế, yêu cầu đặt ra không chỉ là đẩy mạnh kết nối, chia sẻ dữ liệu mà còn phải giảm thao tác thủ công, qua đó nâng cao hiệu quả quản lý thuế.
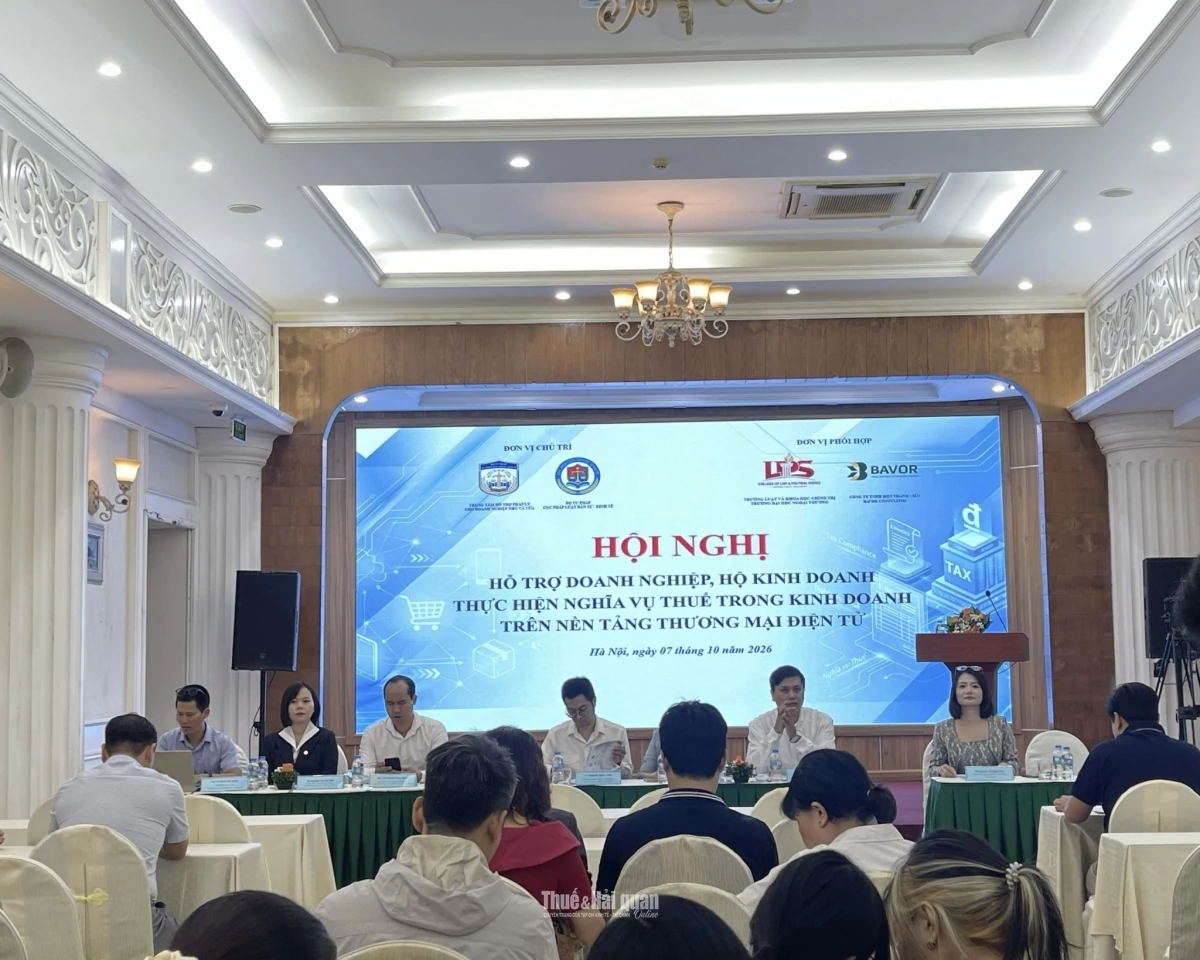 |
| Toàn cảnh Hội nghị ngày 7/10/2026. Ảnh: Ảnh: Đông Phong. |
Quản lý dựa trên dữ liệu hỗ trợ tốt hơn cho người nộp thuế
Ngày 7/10, Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, Cục Pháp luật dân sự - kinh tế (Bộ Tư pháp) tổ chức Hội nghị hỗ trợ doanh nghiệp, hộ kinh doanh thực hiện nghĩa vụ thuế trong kinh doanh trên nền tảng thương mại điện tử.
Theo TS. Trần Minh Sơn, Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, đặc điểm của kinh doanh trên môi trường số là mỗi giao dịch đều tạo ra dữ liệu về đơn hàng, thanh toán, vận chuyển và hóa đơn. Vì vậy, quản lý thuế cũng đang chuyển từ quản lý dựa trên hồ sơ thủ công sang quản trị dựa trên dữ liệu, quản lý rủi ro và quản lý tuân thủ.
Sự chuyển đổi này mở ra khả năng hỗ trợ người nộp thuế tốt hơn, đồng thời giúp cơ quan Thuế có thêm dữ liệu phục vụ quản lý.
Tuy nhiên, theo TS. Trần Minh Sơn, việc kê khai thuế trên thực tế vẫn đòi hỏi người kinh doanh chứng minh số liệu thông qua hóa đơn, chứng từ.
Vì vậy, dữ liệu không chỉ cần được cơ quan quản lý khai thác mà còn phải được tổ chức theo cách doanh nghiệp, hộ kinh doanh có thể sử dụng trong chính hoạt động của mình.
Thực tế, một người bán có thể cùng lúc kinh doanh trên nhiều nền tảng. Mỗi kênh có thể có cách ghi nhận đơn hàng, phí, thời điểm thanh toán và trạng thái giao dịch khác nhau.
Một giao dịch lại để lại dữ liệu ở nhiều nơi như nền tảng, đơn vị vận chuyển, ngân hàng, hóa đơn và phần mềm kế toán. Nếu các dữ liệu này không kết nối, người kinh doanh vẫn phải tải xuống, làm sạch, nhập lại và đối chiếu.
Làm rõ hơn về vấn đề này, bà Lê Thị Yến, Giám đốc Công ty TNHH Tư vấn Thuế Hà Nội (HanoiTax) cho biết, thương mại điện tử giúp doanh nghiệp nhỏ, hộ kinh doanh mở rộng thị trường với nguồn nhân lực ban đầu không lớn. Tuy nhiên, số lượng đơn hàng tăng nhanh không đồng nghĩa hệ thống kế toán, quản lý kho và kiểm soát dòng tiền đã phát triển tương ứng.
Trong khi đó, chi phí tuân thủ không chỉ là tiền thuế phải nộp mà còn bao gồm nguồn lực để tìm hiểu quy định, tổ chức chứng từ, lập hóa đơn, ghi sổ, kê khai và giải trình. Cần phân biệt phần nguồn lực thực sự cần thiết để bảo đảm tuân thủ với những chi phí có thể cắt giảm như nhập lại thông tin đã có, lập hồ sơ trùng lặp, đối chiếu thủ công trong khi có thể tự động hóa hoặc phải sửa nhiều lần do hướng dẫn chưa rõ.
Đáng chú ý, bà Yến cho rằng số hóa chỉ tạo ra tiết kiệm khi dữ liệu được sử dụng lại và thực sự làm giảm công việc. Một quy trình được thực hiện trực tuyến nhưng người kinh doanh vẫn phải chuyển dữ liệu giữa nhiều hệ thống, nhập lại thông tin hoặc kiểm tra thủ công thì chưa thể coi là đã giảm đáng kể chi phí tuân thủ.
Với thương mại điện tử, vấn đề càng rõ khi số lượng giao dịch lớn, giá trị từng đơn nhỏ và phát sinh nhiều trường hợp hủy, trả hàng, giao qua nhiều đơn vị. Thời điểm đặt hàng, thu tiền, giao hàng và đối soát không nhất thiết trùng nhau. Nếu dữ liệu không được kết nối, việc lập và điều chỉnh hóa đơn có thể vẫn phải xử lý thủ công, làm tăng chi phí nhân sự và nguy cơ sai sót.
Một vướng mắc khác là tiền thực nhận không đồng nhất với doanh thu. Theo bà Yến, số tiền nền tảng chuyển về sau khi khấu trừ các khoản phí không thể mặc nhiên được coi là doanh thu; số đơn bán cũng không tự xác định được giá vốn. Dữ liệu từ nền tảng cần được đối chiếu với đơn hàng, thanh toán, hóa đơn, chứng từ và dữ liệu tồn kho.
Điều này cho thấy bài toán quản lý thuế trên thương mại điện tử không chỉ nằm ở khâu kê khai cuối cùng. Nếu dữ liệu đầu vào chưa được chuẩn hóa, đến kỳ kê khai người kinh doanh mới bắt đầu gom dữ liệu thì chi phí xử lý và nguy cơ sai lệch đều tăng.
 |
| Một giao dịch để lại dữ liệu ở nhiều nơi như nền tảng, đơn vị vận chuyển, ngân hàng, hóa đơn và phần mềm kế toán. Thiết kế hỗ trợ bởi AI. |
Đại diện HanoiTax đề xuất nghiên cứu chuẩn hóa bộ dữ liệu và cơ chế kết nối giữa nền tảng, hóa đơn, kho và kế toán, trong đó có các thông tin như định danh người bán, mã đơn, mã sản phẩm, mốc giao nhận, doanh thu, khoản giảm trừ, phí, hoa hồng, thuế đã khấu trừ và thanh toán. Nền tảng cần cho phép tải dữ liệu đầy đủ, có lịch sử điều chỉnh và khả năng truy xuất.
Đồng thời cơ quan quản lý có thể nghiên cứu thí điểm hóa đơn tổng hợp theo ngày hoặc kỳ ngắn đối với giao dịch bán lẻ nhỏ trong trường hợp nền tảng đã lưu đầy đủ dữ liệu, đồng thời vẫn bảo đảm khả năng truy xuất từng giao dịch.
Từ “biết nghĩa vụ” đến có thể thực hiện đúng
Một thay đổi đáng chú ý trong quản lý thuế trên nền tảng thương mại điện tử là trách nhiệm của các chủ thể ngày càng được phân định cụ thể hơn.
Theo khoản 1 Điều 43 Nghị định số 252/2026/NĐ-CP, chủ quản nền tảng có chức năng đặt hàng trực tuyến và thanh toán thực hiện khấu trừ, khai thay, nộp thay đối với hộ, cá nhân kinh doanh thuộc phạm vi quy định.
Cơ chế này không đồng nghĩa mọi doanh nghiệp trong nước bán trên sàn đều được nền tảng nộp thay thuế. Người kinh doanh cũng vẫn phải theo dõi doanh thu phát sinh ngoài kênh được khấu trừ, xác định khoản nào đã được thực hiện thay và khoản nào còn phải tự xử lý.
Theo TS. Trần Minh Sơn, do đặc điểm hoạt động và mức độ phức tạp khác nhau, vì vậy cần tổ chức hỗ trợ theo từng nhóm như hộ kinh doanh bán hàng trên sàn, doanh nghiệp bán hàng đa kênh, người bán xuyên biên giới, người livestream và người làm tiếp thị liên kết. Bên cạnh đó, cơ quan quản lý cũng càn có công cụ cảnh báo sớm và bộ tự rà soát đơn giản về doanh thu, hóa đơn, chứng từ.
Đáng lưu ý, mức độ phức tạp của việc tuân thủ không chỉ phụ thuộc vào doanh thu. Một hộ kinh doanh có doanh thu không lớn nhưng bán trên nhiều nền tảng, phát sinh lượng giao dịch lớn và sử dụng nhiều kênh thanh toán có thể phải xử lý dữ liệu phức tạp hơn một đơn vị có doanh thu cao nhưng ít giao dịch. Vì vậy, việc hỗ trợ cũng cần tính đến số lượng giao dịch, số kênh bán và khả năng quản trị dữ liệu của người kinh doanh.
Ở góc độ kinh doanh xuyên biên giới, bà Nguyễn Thị Ngọc Bích, Giám đốc Công ty TNHH MTV Bavor Consulting, cho rằng tuân thủ thuế không bắt đầu ở thời điểm kê khai mà bắt đầu từ cách doanh nghiệp tổ chức mô hình kinh doanh, quản lý doanh thu, dòng tiền, dữ liệu và chứng từ.
Khi doanh thu đi qua nhiều nền tảng, đơn vị thanh toán và quốc gia, việc chuẩn hóa ngay từ đầu trở thành điều kiện quan trọng để doanh nghiệp kiểm soát hoạt động và chủ động giải trình. Dòng tiền cần được quản lý theo một chuỗi thống nhất từ doanh thu phát sinh trên nền tảng, phí, hoàn tiền, số tiền thực nhận đến hóa đơn, chứng từ và dữ liệu kế toán.
Đối với giao dịch xuyên biên giới, thời điểm bán và thời điểm tiền về có thể khác nhau, một kỳ thanh toán có thể gộp nhiều đơn hàng và có thể phát sinh chênh lệch tỷ giá. Do đó, doanh nghiệp cần có bảng đối soát và khả năng truy xuất nguồn gốc của từng con số.