Cục Thuế vừa có Công văn số 6736/CT-NVT gửi Trưởng Thuế các tỉnh, thành phố về việc tập trung nguồn lực tiếp tục triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”. Ông Trần Văn Quân, Giám đốc Công ty TNHH Vietnam Tax Accounting Consultancy (VNTAC) chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan đến Công văn này.
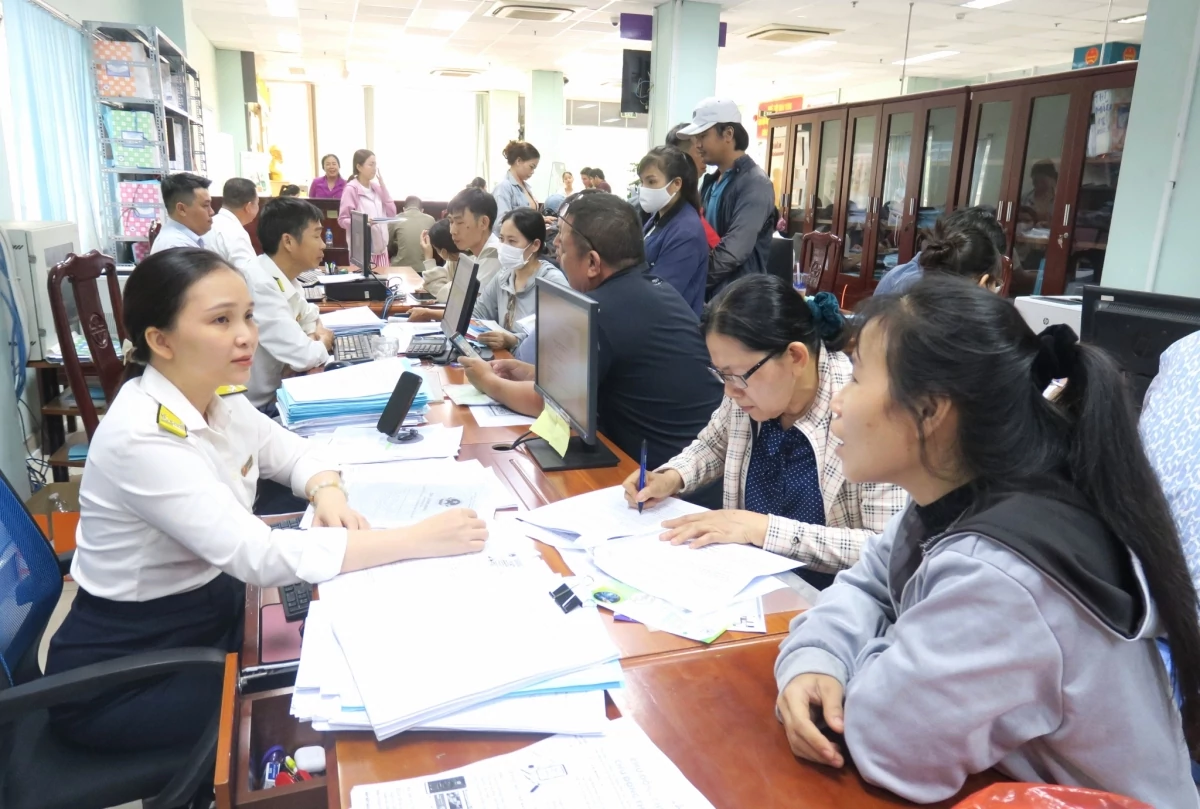 |
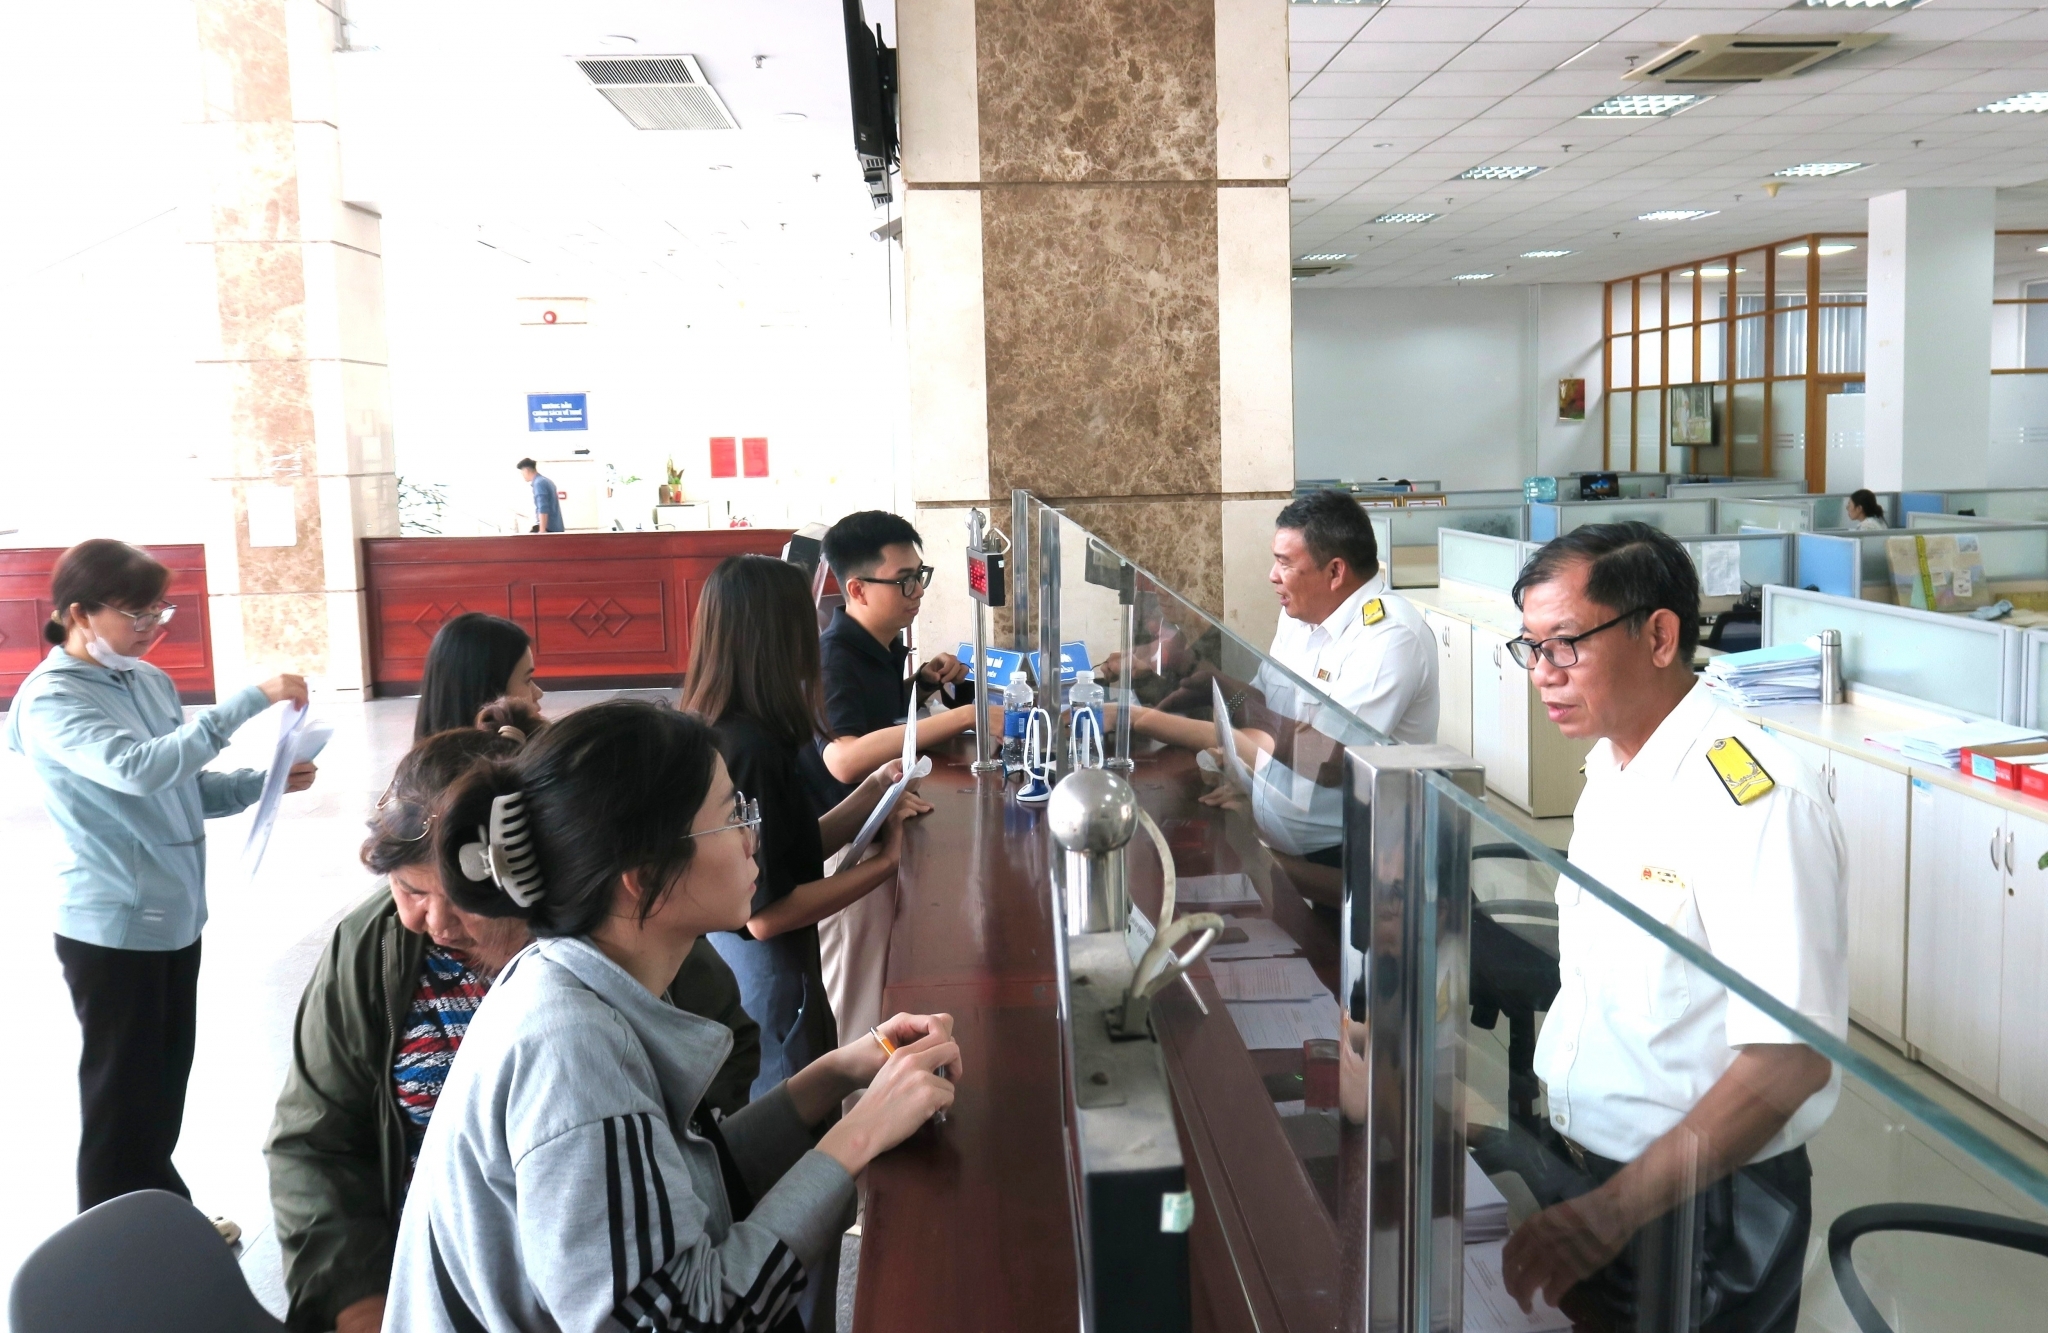
| Công văn số 6736/CT-NVT vừa làm sạch dữ liệu, làm sạch quy trình và tạo “lối ra” minh bạch cho những doanh nghiệp thực sự muốn tuân thủ. Ảnh: Đức Mỹ |
Phóng viên: Ông có thể cho biết những điểm quan trọng tại Công văn số 6736/CT-NVT mà người nộp thuế cần lưu ý?
Ông Trần Văn Quân: Theo tôi, điều quan trọng nhất của Công văn số 6736/CT-NVT là tinh thần “làm sạch dữ liệu nhưng đồng thời phải tháo gỡ điểm nghẽn cho người nộp thuế”. Đây không đơn thuần là một chiến dịch xử lý vi phạm hoặc thu hồi nợ thuế.
Cục Thuế xác định mục tiêu là tạo điều kiện thuận lợi, hỗ trợ tối đa để người nộp thuế chủ động tuân thủ, hoàn tất thủ tục rời khỏi thị trường hoặc quay trở lại hoạt động đúng quy định và bảo đảm kỷ luật, kỷ cương quản lý thuế.
Trước hết, người nộp thuế cần hiểu đúng về trạng thái 03 là đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế; trạng thái 06 là người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Đặc biệt, ở trạng thái 03 không mặc nhiên là doanh nghiệp có hành vi gian lận hay trốn thuế.
Điểm đáng chú ý là cơ quan Thuế được yêu cầu rà soát từng hồ sơ, xác định đúng nguyên nhân và thời điểm phát sinh trạng thái mã số thuế, kiểm tra cả lịch sử hồ sơ doanh nghiệp đã nộp và quá trình xử lý của cơ quan Thuế.
Công văn cũng nêu rõ, trường hợp doanh nghiệp trước đây đã nộp hồ sơ giải thể hoặc đề nghị chấm dứt hiệu lực mã số thuế và đã hoàn thành khai thuế đến thời điểm đó, nhưng chưa được xử lý kịp thời, thì cần tránh việc máy móc yêu cầu doanh nghiệp tiếp tục khai thuế hoặc phát sinh nghĩa vụ hành chính cho những kỳ sau không đúng căn cứ.
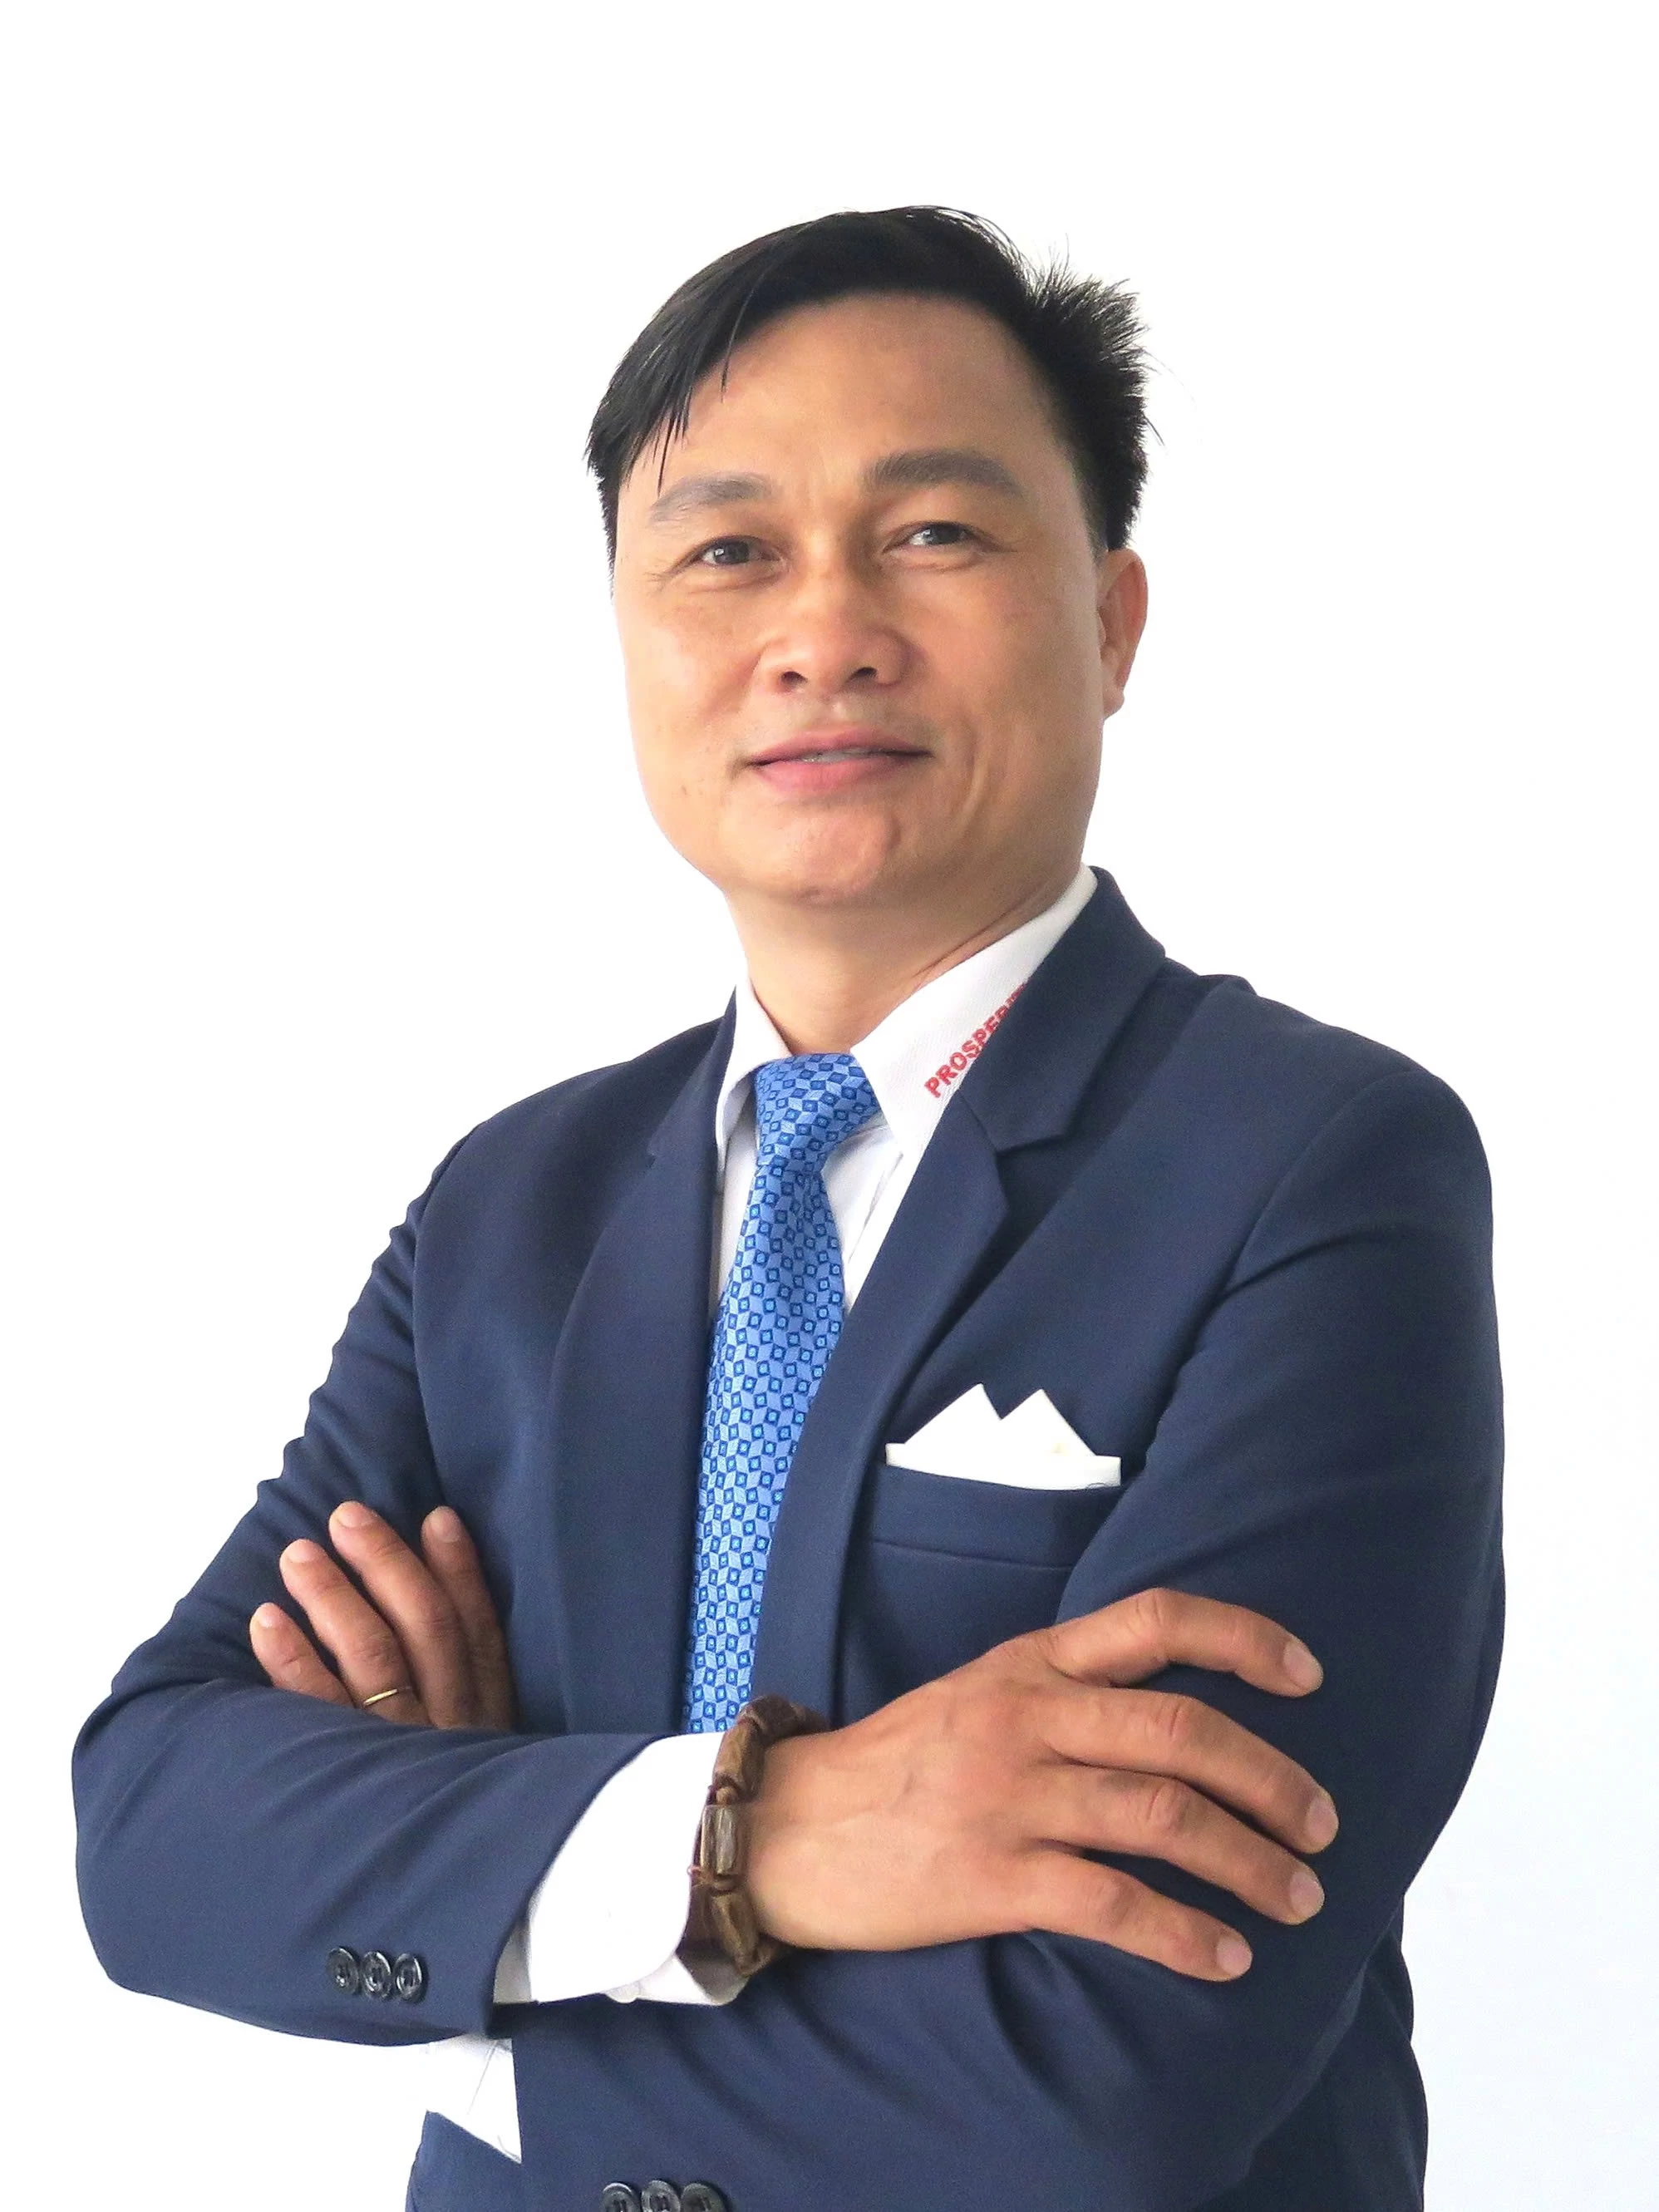 | | Ông Trần Văn Quân, Giám đốc Công ty TNHH Vietnam Tax Accounting Consultancy (VNTAC). | |
Một điểm rất tích cực là yêu cầu thông báo đầy đủ, một lần các nghĩa vụ còn phải thực hiện. Cơ quan Thuế phải công khai, minh bạch thành phần hồ sơ, trình tự, nghĩa vụ thuế, hành vi vi phạm và mức xử phạt; đồng thời, chấn chỉnh việc yêu cầu thêm hồ sơ, tài liệu không có căn cứ hoặc yêu cầu người nộp thuế giải trình nhiều lần.
Đặc biệt, đối với trường hợp đã hoàn thành đầy đủ nghĩa vụ thuế, Công văn đặt yêu cầu xử lý nhanh, trong 3 ngày làm việc, cơ quan Thuế cần ban hành thông báo xác nhận để người nộp thuế tiếp tục thủ tục giải thể, chấm dứt hoạt động hoặc chấm dứt hiệu lực mã số thuế theo quy định.
Ngoài ra, người nộp thuế cần lưu ý việc xác nhận nghĩa vụ hải quan phải được thực hiện trên cơ sở phối hợp giữa cơ quan Thuế và cơ quan Hải quan. Do đó, trường hợp doanh nghiệp thực sự đã ngừng hoạt động hoặc có nhu cầu khôi phục hoạt động, nên chủ động làm việc với cơ quan Thuế trong giai đoạn này để xử lý dứt điểm tình trạng mã số thuế, thay vì tiếp tục để hồ sơ treo kéo dài nhiều năm.
Phóng viên: Từ thực tế trong quá trình hỗ trợ doanh nghiệp, ông có thể phân tích những vướng mắc mà người nộp thuế thường gặp?
Ông Trần Văn Quân: Qua thực tế hỗ trợ doanh nghiệp, tôi cho rằng khó khăn lớn nhất hiện nay không nằm ở một thủ tục riêng lẻ mà nằm ở “di sản hồ sơ” tích tụ qua nhiều năm.
Có những doanh nghiệp đã ngừng hoạt động thực tế 5 năm, 10 năm, thậm chí lâu hơn. Người đại diện pháp luật có thể đã thay đổi nơi cư trú; kế toán cũ nghỉ việc; chữ ký số hết hạn; tài khoản ngân hàng đã đóng; phần mềm kế toán không còn truy cập; chứng từ, sổ sách thất lạc hoặc không còn đầy đủ…
Khi yêu cầu những doanh nghiệp này quay lại hoàn thiện toàn bộ hồ sơ theo cách áp dụng đối với một doanh nghiệp đang hoạt động bình thường thì chi phí tuân thủ đôi khi rất lớn, thậm chí không khả thi.
Vướng mắc nữa là dữ liệu giữa cơ quan đăng ký kinh doanh, Thuế, Hải quan và các hệ thống cũ chưa hẳn đã đồng bộ. Có trường hợp doanh nghiệp cho rằng mình đã nộp hồ sơ chấm dứt hoạt động từ nhiều năm trước nhưng trên hệ thống vẫn phát sinh nghĩa vụ khai thuế; hoặc đã hoàn thành một khoản thuế nhưng hệ thống còn treo số nợ nhỏ. Ngược lại, có trường hợp trạng thái pháp lý tại cơ quan đăng ký kinh doanh và trạng thái mã số thuế chưa khớp nhau.
Một khó khăn khá phổ biến khác là doanh nghiệp ở trạng thái 03, 06 không còn chữ ký số hoặc không thể giao dịch thuế điện tử, trong khi hệ thống thể hiện còn thiếu một số tờ khai cũ. Vì vậy, cơ chế tiếp nhận hồ sơ trực tiếp qua bộ phận một cửa và cập nhật lại vào hệ thống là rất cần thiết để doanh nghiệp thực hiện nghĩa vụ thực tế.
| Một vấn đề cần lưu ý là xác định đúng “thời điểm cắt nghĩa vụ”. Nếu doanh nghiệp đã nộp hồ sơ chấm dứt hiệu lực mã số thuế từ trước nhưng hồ sơ bị treo, về sau mới bị ghi nhận là không hoạt động tại địa chỉ đăng ký, thì cơ quan Thuế nên căn cứ lịch sử hồ sơ, tình trạng hoạt động thực tế và quy định pháp luật để xác định nghĩa vụ đúng kỳ, tránh phát sinh nghĩa vụ hành chính chỉ do hồ sơ bị xử lý chậm. |
Theo tôi, đây là vấn đề về tính công bằng trong quản lý. Nếu doanh nghiệp đã chủ động thực hiện thủ tục từ nhiều năm trước nhưng hồ sơ bị treo do quy trình hoặc do phối hợp giữa các cơ quan chưa hoàn tất thì không nên để sự chậm trễ đó tiếp tục tạo thêm gánh nặng cho doanh nghiệp.
Đối với trạng thái 06, việc xử lý còn phức tạp hơn vì cơ quan quản lý phải phân biệt giữa doanh nghiệp thực sự bỏ trốn, lợi dụng pháp nhân để mua bán hóa đơn hay doanh nghiệp chỉ thay đổi địa điểm, ngừng hoạt động thực tế hoặc không nhận được thông báo. Vì vậy, cần xử lý trên cơ sở hồ sơ và mức độ rủi ro cụ thể, tránh đánh đồng tất cả doanh nghiệp trong cùng một nhóm.
Phóng viên: Ông có đề xuất gì giúp cơ quan Thuế triển khai hiệu quả Chiến dịch và giúp người nộp thuế thuận lợi hơn trong việc thực hiện các thủ tục?
Ông Trần Văn Quân: Theo tôi, để Chiến dịch thực sự đạt mục tiêu “làm sạch mã số thuế - tháo gỡ điểm nghẽn trong kinh doanh” có thể tập trung vào một số giải pháp sau:
Thứ nhất, cần phân loại người nộp thuế theo mức độ rủi ro thay vì xử lý đồng loạt. Một doanh nghiệp đã ngừng hoạt động nhiều năm, không phát sinh doanh thu, không sử dụng hóa đơn, không nợ thuế và không có dấu hiệu gian lận cần có quy trình xử lý nhanh, khác với doanh nghiệp có giao dịch hóa đơn bất thường, nợ thuế lớn hoặc có dấu hiệu vi phạm. Cách tiếp cận này phù hợp với nguyên tắc quản lý thuế dựa trên rủi ro.
Thứ hai, nên thực hiện nguyên tắc “một hồ sơ - một đầu mối - một lần thông báo”. Sau khi tiếp nhận hồ sơ, cơ quan Thuế rà soát toàn bộ các nghĩa vụ về khai thuế, hóa đơn, nợ thuế, tiền chậm nộp, xử phạt, Hải quan và đơn vị phụ thuộc rồi gửi cho doanh nghiệp một bảng tổng hợp duy nhất: Còn thiếu gì, số tiền bao nhiêu, căn cứ pháp lý nào và phải thực hiện trong thời hạn nào…
Thứ ba, cần liên thông dữ liệu thực chất giữa Thuế - đăng ký kinh doanh - Hải quan và các cơ quan liên quan. Những thông tin đã có thì không nên yêu cầu doanh nghiệp phải đi xin xác nhận từ cơ quan khác.
Thứ tư, với hồ sơ tồn đọng nhiều năm, nên nghiên cứu cơ chế “clean exit” - rời khỏi thị trường có kiểm soát cho nhóm rủi ro thấp. Nhà nước vẫn phải thu đúng, thu đủ số thuế thực tế phát sinh và xử lý hành vi gian lận nếu có. Nhưng đối với vi phạm thủ tục tồn tại rất lâu, doanh nghiệp thực tế không hoạt động và không gây thất thu ngân sách, cần có cơ chế pháp lý chuyển tiếp phù hợp để xử lý dứt điểm thay vì để hồ sơ tiếp tục treo thêm nhiều năm.
Thứ năm, mỗi Thuế tỉnh, thành phố nên có tổ chuyên trách hoặc đầu mối riêng cho hồ sơ 03, 06, công khai người phụ trách, số điện thoại, email và tiến độ xử lý. Khi doanh nghiệp đã bổ sung đủ hồ sơ thì trạng thái nên được cập nhật điện tử, hạn chế việc người nộp thuế phải đi lại nhiều lần để hỏi về tiến độ hồ sơ.
Ngoài ra, Chiến dịch không chỉ đo bằng “bao nhiêu mã số thuế đã đóng”, mà nên đo thêm thời gian xử lý bình quân, số hồ sơ đã đủ điều kiện nhưng còn tồn, số lần doanh nghiệp phải bổ sung hồ sơ, số trường hợp phải đi lại và mức độ hài lòng của người nộp thuế. Nếu triển khai đồng bộ, thống nhất, Chiến dịch có thể vừa xử lý lượng lớn mã số thuế tồn đọng, vừa góp phần xây dựng môi trường “gia nhập thị trường thuận lợi - rời khỏi cũng thuận lợi”.
Tôi cho rằng, làm sạch mã số thuế không chỉ là làm sạch dữ liệu, quan trọng hơn là làm sạch quy trình, xác định đúng nghĩa vụ và tạo một “lối ra” minh bạch cho những doanh nghiệp thực sự muốn tuân thủ. Khi chi phí tuân thủ được giảm xuống, người nộp thuế sẽ chủ động hợp tác và góp phần nâng cao hiệu quả công tác quản lý thuế.
Phóng viên: Trân trọng cảm ơn ông !