Nguyên liệu mua từ nhiều nguồn, doanh thu phát sinh tại nhà hàng và trên các nền tảng số đặt ra yêu cầu hộ kinh doanh cần quản lý chặt chẽ hóa đơn, chứng từ. Giải đáp những vướng mắc này, Cục Thuế hướng dẫn điều kiện ghi nhận chi phí được trừ, trường hợp được lập bảng kê mua hàng và cách quản lý doanh thu đa kênh.
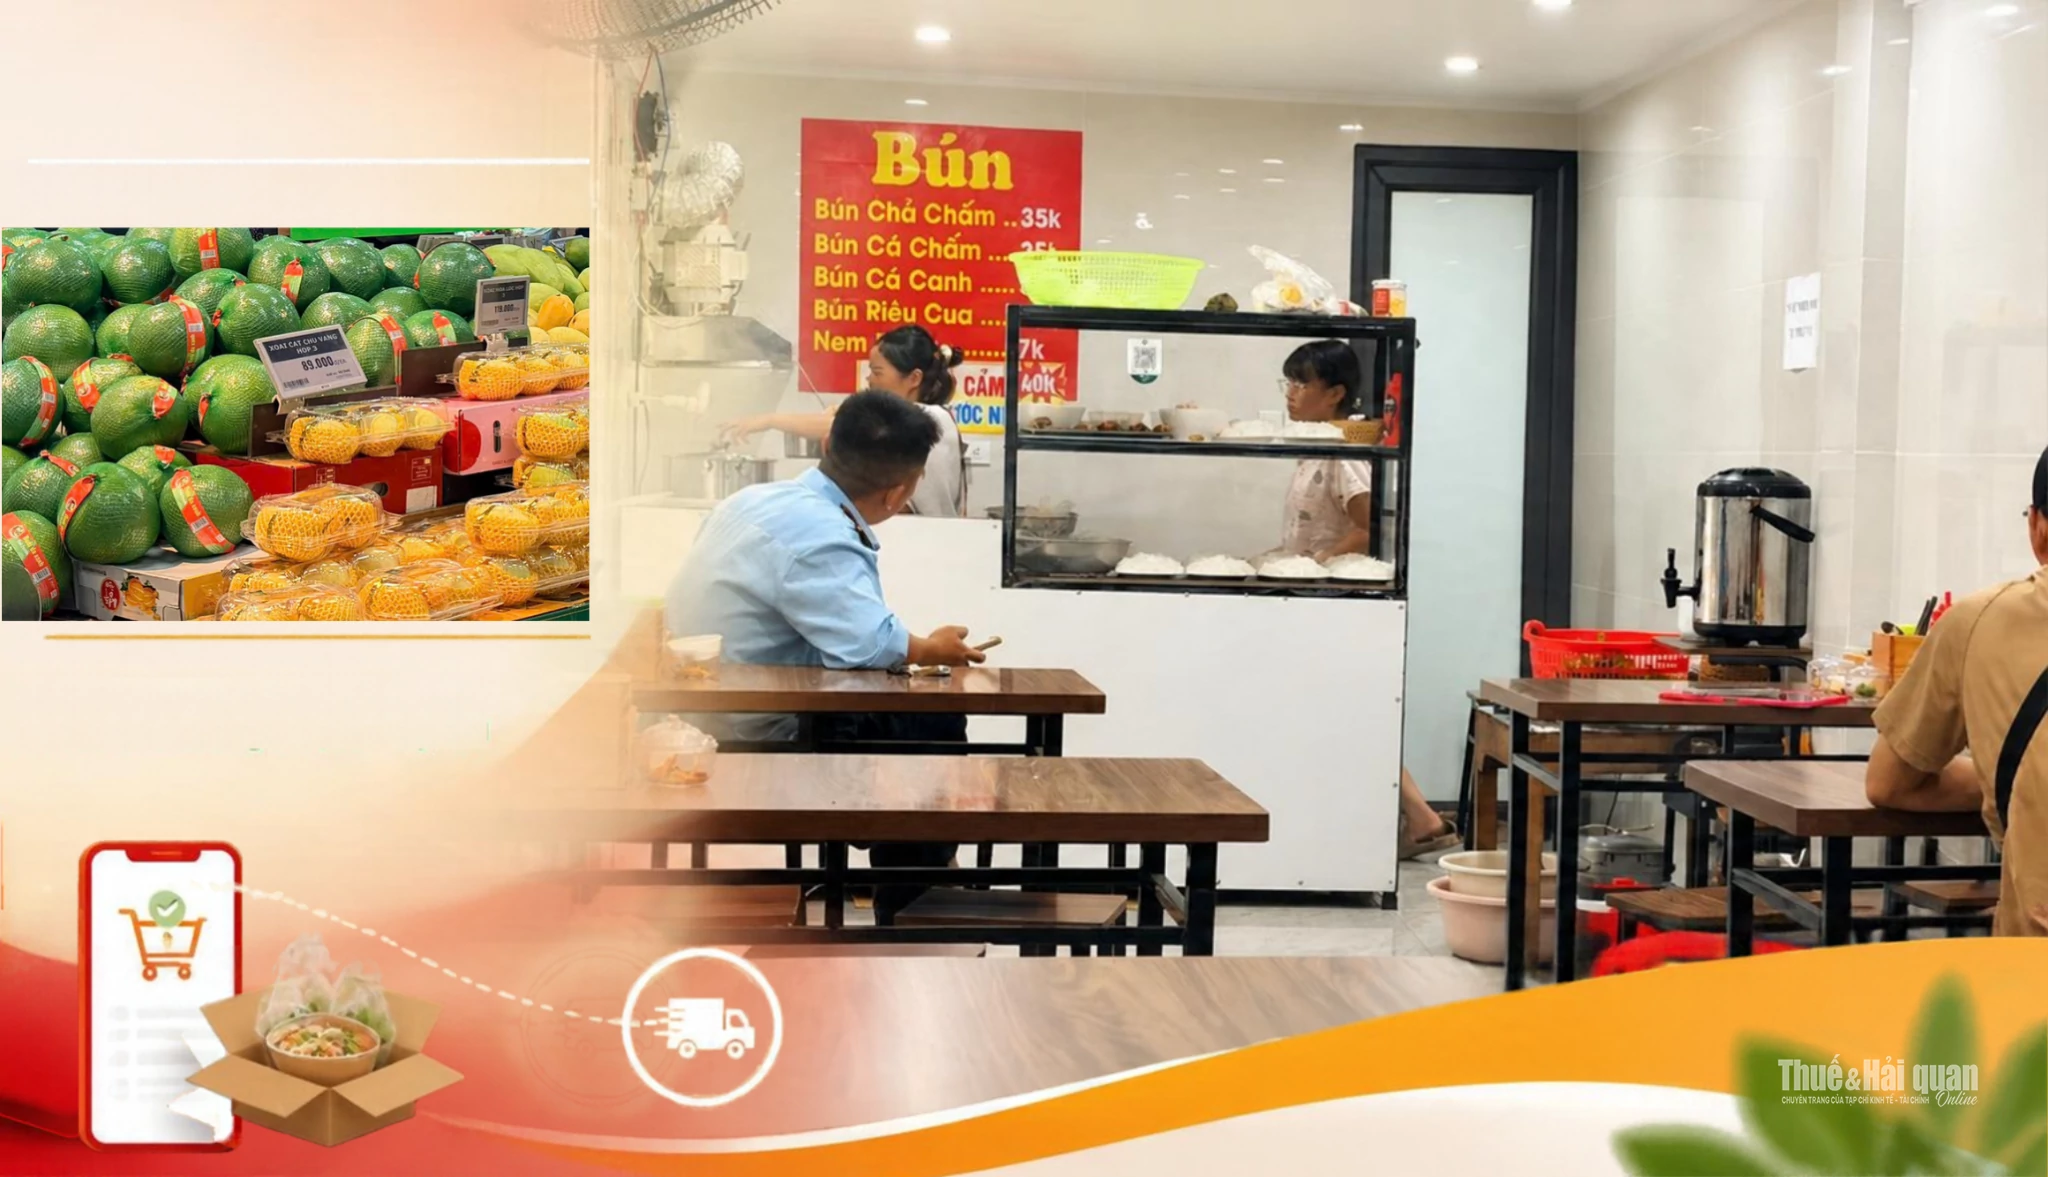 |
| Kinh doanh thực phẩm trên nền tảng số cần chứng minh chi phí và tính đủ doanh thu. Ảnh: Minh Huyền. |
Làm rõ điều kiện ghi nhận chi phí nguyên liệu
Trong tình huống đưa ra, Cục Thuế nêu: Anh Hùng là chủ một hộ kinh doanh sở hữu chuỗi nhà hàng ẩm thực tại Hà Nội. Sau nhiều năm kinh doanh trực tiếp, anh mở rộng bán hàng trên nhiều kênh như đặt bàn qua Facebook, bán mang về trên website và nhận đơn từ GrabFood, ShopeeFood, TikTok Shop từ năm 2026.
Mỗi ngày phục vụ hàng trăm lượt khách, chuỗi nhà hàng phải nhập nguyên liệu từ nhiều nguồn để đảm bảo chất lượng và tối ưu chi phí. Hải sản được mua trực tiếp từ ngư dân và các đầu mối tại cảng; rau củ, thực phẩm tươi sống được nhập từ chợ đầu mối và hộ nông dân. Gia vị, nguyên liệu đặc thù nhập khẩu được mua qua đơn vị phân phối; túi, hộp, bao bì được mua từ nhiều nhà cung cấp.
Tuy nhiên, không phải giao dịch nào cũng có hóa đơn điện tử, một số trường hợp chỉ có phiếu giao hàng, giấy xác nhận mua bán, chứng từ chuyển khoản hoặc thanh toán bằng tiền mặt. Trong khi đó, những khoản mua nguyên liệu này cần hồ sơ chứng minh để được tính vào chi phí được trừ khi xác định thu nhập tính thuế thu nhập cá nhân.
Giải đáp vướng mắc của hộ kinh doanh trên, Cục Thuế nêu ba điều kiện khoản chi phải đáp ứng đầy đủ, đó là:
Thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh;
Có đầy đủ hóa đơn, chứng từ theo pháp luật về hóa đơn, chứng từ và kế toán;
Đối với khoản thanh toán từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt theo pháp luật về thuế giá trị gia tăng.
Như vậy, việc có phát sinh mua hàng thực tế cần đi cùng hồ sơ và hình thức thanh toán đáp ứng quy định. Với chuỗi nhà hàng nhập hàng thường xuyên, yêu cầu này cần được lưu ý ngay khi giao dịch với nhà cung cấp.
Đối với nguồn hàng không có hóa đơn điện tử, Cục Thuế hướng dẫn hộ, cá nhân kinh doanh mua hàng hóa, dịch vụ trực tiếp của người sản xuất, nông dân, ngư dân hoặc người bán không thuộc đối tượng phải lập hóa đơn điện tử thì có thể lập Bảng kê mua hàng hóa, dịch vụ mua vào để chứng minh chi phí được trừ.
Điểm cần phân biệt là trường hợp được lập bảng kê gắn với đối tượng bán hàng nêu trong hướng dẫn. Không thể chỉ căn cứ việc mua hàng tại chợ đầu mối hoặc không nhận được hóa đơn để mặc nhiên dùng bảng kê thay thế.
Theo Cục Thuế, bảng kê cần ghi đầy đủ thông tin định danh người bán, thông tin hàng hóa, số lượng, đơn giá và giá trị giao dịch. Hộ kinh doanh có thể tham khảo mẫu số 02/TNDN ban hành kèm Thông tư số 20/2026/TT-BTC để lập thông tin.
Bảng kê nên kèm tài liệu chứng minh giao dịch thực tế như phiếu giao nhận, phiếu nhập kho, phiếu cân, đơn đặt hàng, giấy xác nhận mua bán hoặc chứng từ thanh toán. Những tài liệu này giúp việc đối chiếu hàng mua vào với chi phí phát sinh được rõ ràng hơn.
Với nguyên liệu từ nhiều nguồn, Cục Thuế khuyến nghị lưu đầy đủ hồ sơ cho từng lô hàng. Riêng nhóm thực phẩm cần kiểm soát, hồ sơ cần có tài liệu chứng minh nguồn gốc hoặc giấy chứng nhận liên quan. Việc chuẩn bị chứng từ vì vậy cần gắn với từng nguồn cung và đặc điểm hàng hóa.
 |
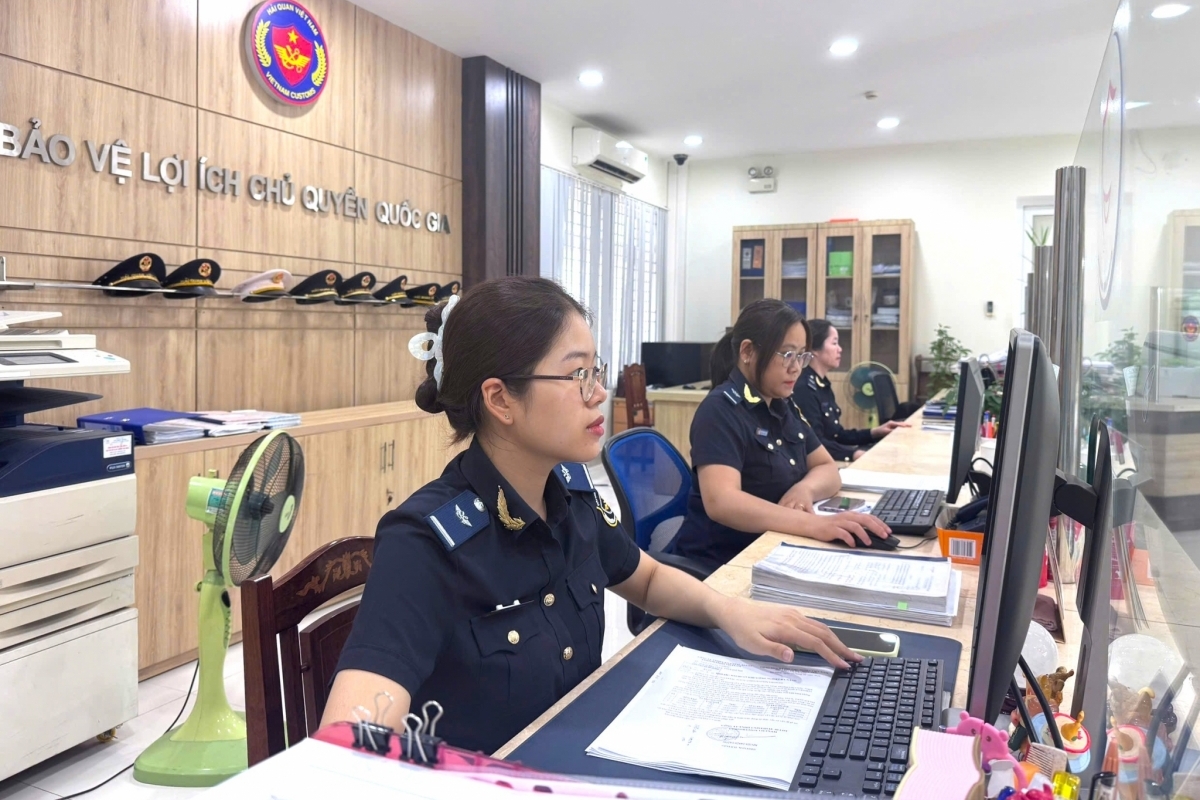
| Hộ kinh doanh thực hiện thông báo với cơ quan Thuế tất cả số tài khoản, số hiệu ví điện tử liên quan đến sản xuất, kinh doanh. Ảnh: Minh Huyền. |
Quản lý đủ doanh thu từ nhà hàng đến nền tảng
Ở chiều bán ra, doanh thu của anh Hùng đồng thời đến từ khách ăn tại nhà hàng, mua mang về và các nền tảng giao đồ ăn, do đó cần tổng hợp đầy đủ doanh thu để có thể đối chiếu số liệu của từng cửa hàng, từng kênh bán.
Cục Thuế cho biết, theo Nghị định số 68/2026/NĐ-CP, doanh thu của hộ, cá nhân kinh doanh được xác định là tổng doanh thu từ tất cả các kênh, bao gồm sàn thương mại điện tử và bán trực tiếp. Hộ kinh doanh thực hiện thông báo với cơ quan Thuế tất cả số tài khoản, số hiệu ví điện tử liên quan đến sản xuất, kinh doanh.
Cơ quan Thuế khuyến nghị hộ nên sử dụng một tài khoản riêng phục vụ hoạt động kinh doanh để quản lý dòng tiền minh bạch, chính xác, thuận tiện đối soát và giải trình khi có yêu cầu.
Về hóa đơn, Cục Thuế hướng dẫn hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan Thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Trường hợp sàn nhận ủy nhiệm lập hóa đơn, sàn thực hiện theo nội dung ủy nhiệm và pháp luật về hóa đơn điện tử. Đối với giao dịch thuộc phạm vi có trách nhiệm khấu trừ, khai thay, nộp thuế thay, sàn đồng thời thực hiện những nghĩa vụ này theo quy định.
Đối với hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, không bắt buộc lập hóa đơn khi bán hàng, trừ trường hợp có nhu cầu sử dụng thì đăng ký với cơ quan Thuế.
Để quản lý chuỗi nhà hàng, hộ kinh doanh nên tổ chức hồ sơ thành bốn nhóm.
Nhóm thứ nhất là, hồ sơ nhà cung cấp và hàng mua vào, gồm hợp đồng, thông tin nhà cung cấp, hóa đơn, bảng kê trong trường hợp được phép, phiếu giao nhận, nhập kho và chứng từ thanh toán.
Nhóm thứ hai là, hồ sơ kho, gồm phiếu nhập, xuất, tồn, kiểm kê định kỳ và điều chuyển giữa các điểm bán.
Nhóm thứ ba là, hồ sơ bán hàng, theo dõi doanh thu từng cửa hàng.
Nhóm cuối cùng là, hồ sơ kế toán, thuế, gồm tờ khai, chứng từ nộp thuế và sổ sách liên quan theo Thông tư số 152/2025/TT-BTC hướng dẫn ghi sổ kế toán của hộ, cá nhân kinh doanh.
Cục Thuế lưu ý, khi sử dụng hóa đơn điện tử và mã số thuế của hộ cho tất cả cửa hàng trong chuỗi, hóa đơn bán hàng phải thể hiện rõ tên, mã, địa chỉ địa điểm kinh doanh.