


Thanh lý máy móc miễn thuế, doanh nghiệp cần xác định đúng nơi làm thủ tục
Máy móc, thiết bị nhập khẩu miễn thuế khi thanh lý phải xác định đúng cơ quan Hải quan thực hiện thủ tục theo từng trường hợp.


 |
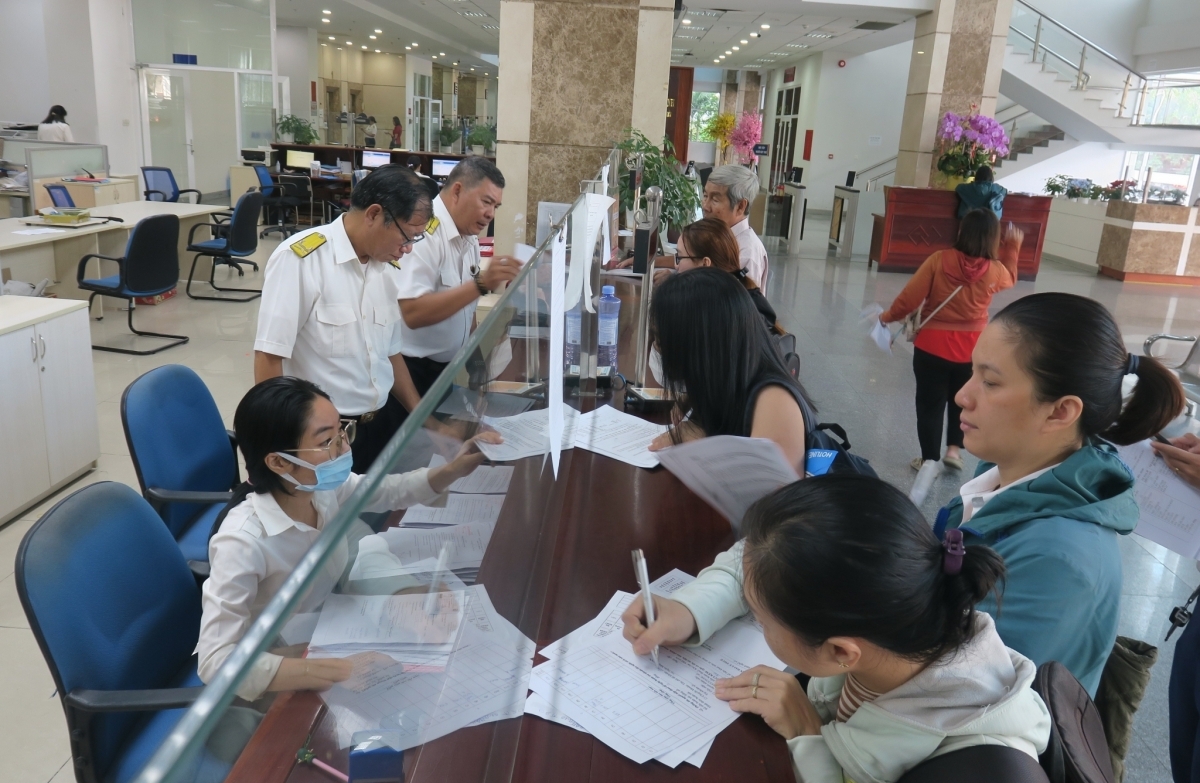
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Thưa bà, hoàn thuế giá trị gia tăng (GTGT) có tác động trực tiếp đến dòng tiền, nhất là với doanh nghiệp xuất khẩu. Bà đánh giá thế nào về những chuyển biến trong tổ chức thực hiện công tác hoàn thuế của ngành Thuế?
TS Giang Thị Trang: Trước tiên, cần ghi nhận việc ngành Thuế tiếp cận và tổ chức công tác hoàn thuế ngày càng hiện đại, minh bạch và dựa nhiều hơn trên dữ liệu. Đây là bước chuyển phù hợp với yêu cầu cải cách quản lý thuế và thực tiễn hoạt động của doanh nghiệp.
|
Hoàn thuế GTGT không chỉ là việc giải quyết một hồ sơ hành chính. Với doanh nghiệp, đặc biệt là doanh nghiệp xuất khẩu, khoản thuế được hoàn kịp thời có thể trở thành nguồn vốn để tiếp tục nhập nguyên liệu, thanh toán cho đối tác, duy trì sản xuất hoặc thực hiện đơn hàng mới. Vì vậy, xử lý hồ sơ đúng hạn, đúng quy định có ý nghĩa trực tiếp đối với khả năng quay vòng vốn và hiệu quả kinh doanh.
Đáng chú ý, ngành Thuế không lựa chọn cách rút ngắn thời gian bằng việc giảm yêu cầu kiểm soát, mà cần tập trung đổi mới phương thức quản lý. Khi dữ liệu được khai thác tốt và hồ sơ được phân loại theo mức độ rủi ro, nguồn lực kiểm tra có thể tập trung vào những trường hợp cần thiết, đồng thời tạo thuận lợi hơn cho doanh nghiệp tuân thủ.
Số liệu thống kê của Cục Thuế cho thấy, đến ngày 11/8/2026, cơ quan Thuế đã ban hành 11.627 quyết định hoàn thuế, với tổng số tiền 111.726 tỷ đồng, tăng 32% về số tiền hoàn so với cùng kỳ năm 2025 và đạt 64,4% dự toán năm 2026. Tỷ lệ hồ sơ hoàn thuế GTGT điện tử đạt 99%.
Đây là những kết quả tích cực, cho thấy chuyển đổi số đang ngày càng đi vào thực chất. Điều quan trọng trong giai đoạn tiếp theo là cần tiếp tục phát huy nền tảng này để nâng cao chất lượng phân loại rủi ro, rút ngắn thời gian xử lý đối với hồ sơ đủ điều kiện và bảo đảm quyền lợi chính đáng của người nộp thuế.
Phóng viên: Trong quá trình này, làm thế nào để ngành Thuế vừa đẩy nhanh hoàn thuế, vừa bảo đảm không bỏ lọt các trường hợp gian lận, trục lợi chính sách, thưa bà?
TS Giang Thị Trang: Đây chính là vấn đề cốt lõi của quản lý hoàn thuế. Rút ngắn thời gian không có nghĩa là nới lỏng quản lý. Ngược lại, muốn hoàn nhanh mà vẫn an toàn thì phải quản lý rủi ro chính xác hơn.
Trong thực tế, 87% hồ sơ hoàn thuế GTGT thuộc diện hoàn trước, kiểm tra sau đã được giải quyết trong vòng 6 ngày làm việc, kể từ khi cơ quan Thuế nhận đủ hồ sơ. Kết quả này cho thấy, với những hồ sơ có đầy đủ căn cứ và mức độ rủi ro phù hợp, quy trình hoàn thuế có thể được xử lý nhanh hơn đáng kể.
Trong khi đó, đối với các hồ sơ có dấu hiệu rủi ro cao, việc xác minh là cần thiết để bảo đảm nguồn thu ngân sách nhà nước và ngăn chặn hành vi gian lận, trục lợi.
Được biết, hiện ngành Thuế đang tập trung giải quyết 1.927 hồ sơ, với số tiền đề nghị hoàn 34.521 tỷ đồng; trong đó có 245 hồ sơ có thời gian xử lý kéo dài, chiếm 1,7% tổng số hồ sơ cơ quan Thuế đã tiếp nhận, giải quyết trong kỳ.
Có thể nói, quản lý rủi ro giúp ngành Thuế kiểm soát đúng đối tượng, đúng mức độ, đúng thời điểm. Qua đó, vừa tạo thuận lợi cho doanh nghiệp tuân thủ, vừa nâng cao khả năng phát hiện và xử lý gian lận.
Phóng viên: Ngành Thuế đặt mục tiêu nâng tỷ lệ hoàn trước, kiểm tra sau lên 90% trong những tháng cuối năm 2026 và 95% trong quý I/2027. Theo bà, mục tiêu này đặt ra yêu cầu gì đối với công tác hoàn thuế?
TS Giang Thị Trang: Theo tôi, mục tiêu thể hiện rõ định hướng của ngành Thuế, chuyển từ quản lý theo cách thức truyền thống sang quản lý dựa trên mức độ tuân thủ và rủi ro.
Khi tỷ lệ hoàn trước, kiểm tra sau được nâng lên trên nền tảng phân tích rủi ro chính xác, doanh nghiệp tuân thủ sẽ được hưởng lợi trực tiếp. Dòng tiền được giải phóng sớm hơn, chi phí vốn được tiết giảm và doanh nghiệp có thêm nguồn lực phục vụ sản xuất, kinh doanh. Với doanh nghiệp xuất khẩu, tác động này càng rõ bởi chu kỳ sản xuất và xuất khẩu thường đòi hỏi lượng vốn lưu động lớn.
Tuy nhiên, mục tiêu về tỷ lệ phải đi cùng với chất lượng quản lý. Hoàn trước, kiểm tra sau chỉ phát huy hiệu quả khi hệ thống phân loại rủi ro đủ tin cậy và công tác kiểm tra sau hoàn được thực hiện nghiêm túc. Đây chính là hai mặt của cùng một phương thức quản lý.
Việc ngành Thuế đồng thời đặt mục tiêu nâng tỷ lệ hồ sơ hoàn thuế đúng hạn từ 78% lên 90% trong năm 2026 cho thấy, yêu cầu cải cách không chỉ dừng ở việc số hóa quy trình, mà hướng đến một kết quả cụ thể hơn: hồ sơ đủ điều kiện phải được giải quyết đúng hạn, còn hồ sơ có rủi ro phải được kiểm soát đúng quy định.
Việc triển khai chương trình hoàn thuế nhanh trong tháng 9/2026, hỗ trợ tờ khai GTGT trong tháng 10 và tiến tới hoàn thuế GTGT tự động từ tháng 12/2026, nếu được triển khai đồng bộ, sẽ tiếp tục tạo thêm dư địa cải cách.
Phóng viên: Dữ liệu lớn, trí tuệ nhân tạo và tự động hóa đang được ngành Thuế đẩy mạnh trong quản lý hoàn thuế. Theo bà, đâu là giá trị lớn nhất mà công nghệ có thể mang lại?
TS Giang Thị Trang: Theo tôi, giá trị lớn nhất không chỉ nằm ở việc xử lý hồ sơ nhanh hơn, mà ở khả năng giúp cơ quan Thuế đưa ra quyết định quản lý chính xác hơn.
Khi dữ liệu về hóa đơn đầu vào, hóa đơn đầu ra, lịch sử kê khai, mức độ tuân thủ, giao dịch xuất nhập khẩu và những thông tin liên quan được kết nối, cơ quan Thuế có thể nhìn thấy toàn bộ bức tranh phía sau hồ sơ.
Đây là nền tảng quan trọng để nhận diện sớm các dấu hiệu bất thường. Chẳng hạn, việc xây dựng chuỗi hóa đơn, bổ sung tiêu chí kiểm soát từ khâu xuất hóa đơn và kê khai sẽ giúp cơ quan Thuế chủ động phát hiện rủi ro thay vì chỉ xử lý khi hồ sơ hoàn thuế đã được nộp.
Việc phân loại doanh nghiệp theo mức độ tuân thủ xanh - vàng - đỏ cũng là hướng tiếp cận phù hợp. Doanh nghiệp tuân thủ tốt được tạo thuận lợi; doanh nghiệp có dấu hiệu rủi ro được kiểm soát ở mức độ phù hợp.
Tất nhiên, công nghệ chỉ phát huy hiệu quả khi được đặt trên nền dữ liệu chính xác và quy trình thống nhất. Vì vậy, cùng với đầu tư công nghệ, ngành Thuế cần tiếp tục chuẩn hóa quy trình, hoàn thiện tiêu chí rủi ro, nâng cao chất lượng dữ liệu và phân định rõ trách nhiệm xử lý ở từng khâu.
Phóng viên: Để chủ trương rút ngắn thời gian hoàn thuế đi vào thực chất, theo bà, doanh nghiệp và các cơ quan liên quan cần làm gì?
TS Giang Thị Trang: Để cải cách hoàn thuế đạt hiệu quả cao nhất, theo tôi cần có sự phối hợp đồng bộ giữa cơ quan Thuế, doanh nghiệp và các cơ quan quản lý liên quan.
Trước hết, doanh nghiệp cần chủ động nâng cao chất lượng hồ sơ ngay từ đầu. Việc kiểm soát hóa đơn, hợp đồng, chứng từ thanh toán và kê khai thuế không nên chỉ được thực hiện khi lập hồ sơ đề nghị hoàn. Nếu dữ liệu đầy đủ, thống nhất và có khả năng giải trình tốt, quá trình xử lý sẽ thuận lợi hơn rất nhiều.
Doanh nghiệp cũng cần chủ động trao đổi với cơ quan Thuế khi phát sinh vướng mắc. Việc được hướng dẫn ngay từ khâu kê khai, lập hồ sơ sẽ giúp doanh nghiệp hạn chế tình trạng phải bổ sung, điều chỉnh nhiều lần.
Về phía cơ quan Thuế, bên cạnh đẩy mạnh số hóa và quản lý rủi ro, cần tiếp tục tăng cường kỷ luật, kỷ cương công vụ, kiểm soát tiến độ và xử lý dứt điểm hồ sơ tồn, quá hạn. Cùng với đó, cần tiếp tục tăng cường kết nối, chia sẻ dữ liệu giữa cơ quan Thuế với Hải quan, Kho bạc Nhà nước, ngân hàng và các cơ quan liên quan. Khi dữ liệu được kết nối, việc xác minh sẽ nhanh hơn, chính xác hơn, đồng thời giúp nâng cao khả năng phát hiện gian lận.
Tinh thần xuyên suốt của việc cải cách là tạo thuận lợi tối đa cho người nộp thuế tuân thủ, đồng thời kiểm soát chặt chẽ các hành vi gian lận, trục lợi chính sách. Vì thế, hiệu quả việc cải cách cần được nhìn nhận từ cả hai phía. Doanh nghiệp đủ điều kiện được hoàn thuế nhanh hơn, minh bạch hơn; trong khi ngân sách nhà nước vẫn được bảo vệ và các hành vi gian lận được kịp thời phát hiện, xử lý.
Khi đạt được sự cân bằng đó, chính sách hoàn thuế GTGT sẽ thực sự trở thành một công cụ hỗ trợ sản xuất, kinh doanh, góp phần khơi thông dòng tiền và củng cố niềm tin của doanh nghiệp vào môi trường kinh doanh.
Phóng viên: Trân trọng cảm ơn bà!