Khi giá trị quyết toán dự án thay đổi theo kết luận của cơ quan nhà nước có thẩm quyền, người bán phải lập hóa đơn điện tử đối với phần chênh lệch. Khoản giảm được ghi số âm, khoản tăng ghi số dương và kê khai thuế tại kỳ phát sinh hóa đơn điều chỉnh.
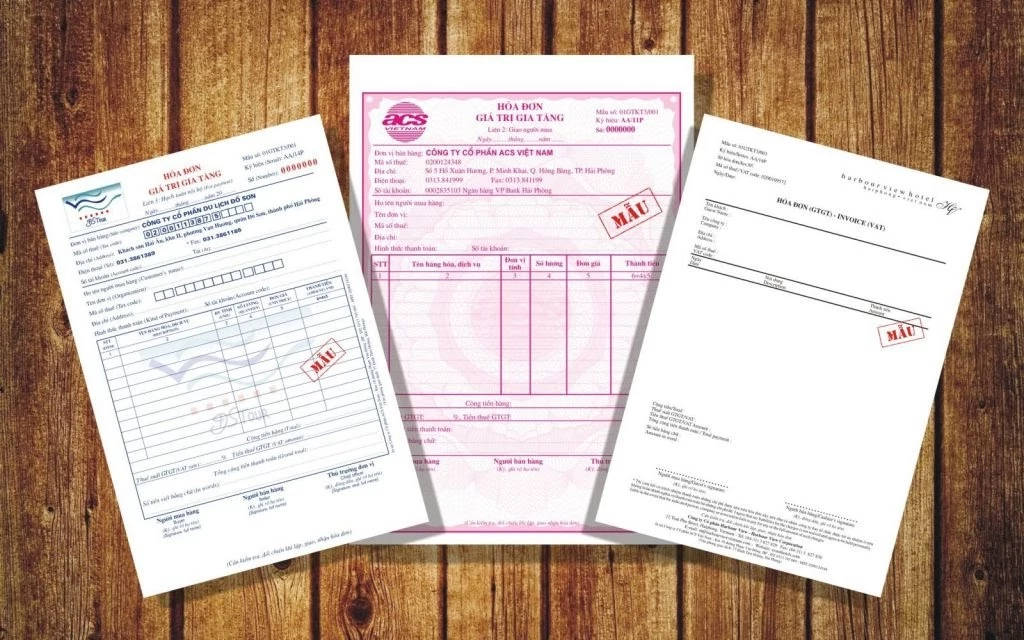 |
| Giảm giá trị quyết toán dự án phải lập hóa đơn điện tử điều chỉnh. Ảnh minh họa: Minh Hà. |
Tại Văn bản số 12685/NBI-QLDN2, Thuế tỉnh Ninh Bình viện dẫn quy định tại Luật Quản lý thuế số 108/2025/QH15; Thông tư số 91/2026/TT-BTC; Nghị định số 254/2026/NĐ-CP; Nghị quyết số 202/2025/QH15 và một số văn bản liên quan để giải đáp thắc mắc của Công ty TNHH MTV Tasco Nam Định về điều chỉnh giảm giá trị quyết toán dự án đầu tư xây dựng công trình theo hình thức Hợp đồng Xây dựng - Chuyển giao (BT).
Theo quy định, trường hợp hóa đơn bán hàng hóa, cung cấp dịch vụ đã lập đúng nhưng giá trị hoặc khối lượng thay đổi khi thanh toán thực tế, quyết toán, người bán phải lập hóa đơn điện tử mới đối với phần chênh lệch nhằm phản ánh đúng nghiệp vụ kinh tế phát sinh.
Quy định này áp dụng khi giá trị quyết toán dự án đầu tư thay đổi về đơn giá, khối lượng; giá bán được điều chỉnh theo pháp luật chuyên ngành; hoặc giá trị, khối lượng được điều chỉnh trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền.
Theo văn bản hướng dẫn của Thuế tỉnh Ninh Bình, phần giá trị giảm qua quyết toán được ghi số âm trên hóa đơn, trong khi khoản điều chỉnh tăng được ghi số dương phù hợp với thực tế.
Về kê khai thuế, người bán thực hiện tại kỳ phát sinh hóa đơn điều chỉnh; người mua kê khai tại kỳ nhận được hóa đơn. Hóa đơn phải thể hiện đầy đủ thông tin về người bán, người mua, hàng hóa hoặc dịch vụ, giá trị trước thuế, thuế suất, tiền thuế giá trị gia tăng và tổng số tiền thanh toán theo quy định.
Trường hợp cụ thể với dự án đầu tư xây dựng tuyến đường bộ mới đoạn Phủ Lý - Mỹ Lộc theo hình thức BT, giá trị quyết toán đã được điều chỉnh giảm chi phí lãi vay huy động vốn theo kết luận của cơ quan thanh tra và phê duyệt của UBND tỉnh Nam Định trước đây.
Cơ quan Thuế hướng dẫn: nếu doanh nghiệp chưa lập hóa đơn điều chỉnh quyết toán của dự án BT cho UBND tỉnh Nam Định trước khi sắp xếp đơn vị hành chính, thì doanh nghiệp được lập hóa đơn điều chỉnh giảm cho UBND tỉnh Ninh Bình sau sáp nhập và kê khai thuế vào kỳ phát sinh hóa đơn điều chỉnh.
Thuế tỉnh Ninh Bình đề nghị doanh nghiệp căn cứ tình hình thực tế phát sinh tại đơn vị, nghiên cứu những quy định trích dẫn nêu trên, đối chiếu với các văn bản pháp luật về thuế để thực hiện.