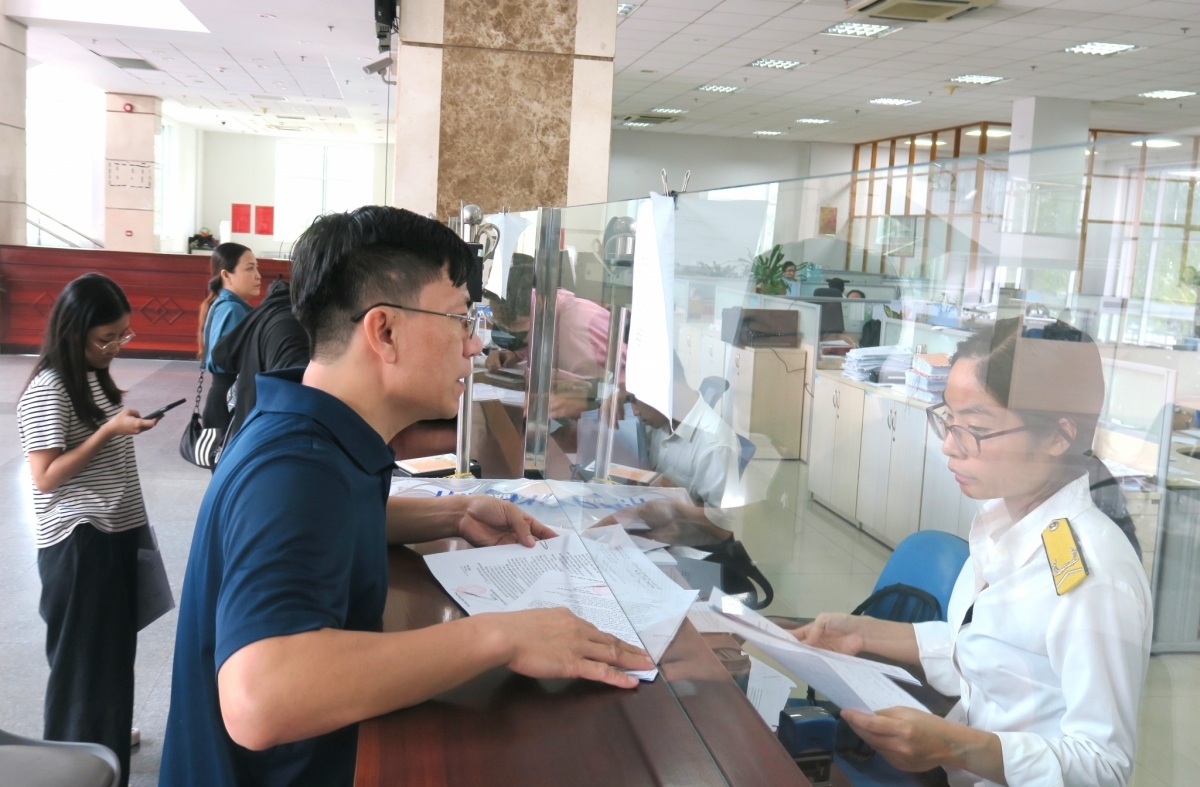
Qua công tác quản lý, Thuế tỉnh Khánh Hòa đã nhận diện và cảnh báo một số phương thức, thủ đoạn lợi dụng pháp nhân doanh nghiệp để vi phạm pháp luật. Cơ quan Thuế đang tăng cường rà soát, phân tích dữ liệu và phối hợp với Công an để kịp thời phát hiện, xử lý các trường hợp vi phạm.
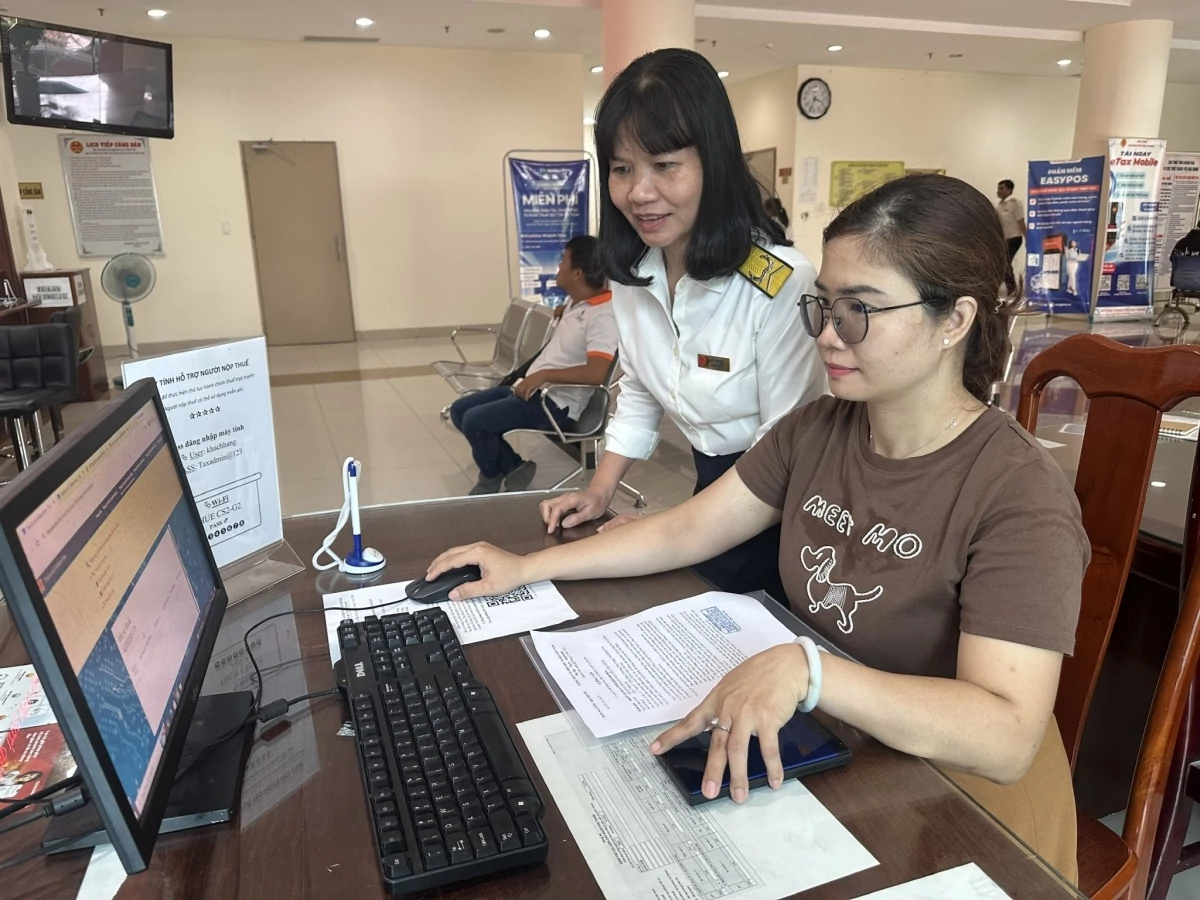 |
| Công chức Thuế tỉnh Khánh Hòa hướng dẫn chính sách thuế cho doanh nghiệp. Ảnh: Thu Hòa |
Nhận diện doanh nghiệp có dấu hiệu rủi ro
Theo Thuế tỉnh Khánh Hòa, một số phương thức, thủ đoạn được nhận diện gồm thành lập doanh nghiệp nhưng tổ chức hoạt động không thực chất, chủ yếu để mua bán, xuất hóa đơn; sử dụng pháp nhân để mua bán, sử dụng hóa đơn không hợp pháp; hợp thức hóa chi phí, chứng từ để gian lận thuế.
Một số đối tượng thuê người khác đứng tên đại diện pháp luật, trong khi người thực tế điều hành, kiểm soát hoạt động là đối tượng khác. Việc thay đổi địa chỉ, người đại diện, ngành nghề kinh doanh cũng có thể được lợi dụng để che giấu hoạt động và né tránh sự kiểm tra của cơ quan chức năng.
Mới đây, Công an tỉnh Khánh Hòa đã khởi tố 6 bị can để điều tra về hành vi “Mua bán trái phép hóa đơn”. Kết quả điều tra bước đầu xác định, từ năm 2022 đến năm 2024, Phạm Ngọc Tuấn (sinh năm 1985, trú tại xã Diên Khánh, tỉnh Khánh Hòa) chủ mưu thành lập và điều hành 14 công ty “ma” nhằm sử dụng pháp nhân để xuất bán hóa đơn giá trị gia tăng cho nhiều tổ chức, cá nhân.
Các công ty này đã xuất bán tổng cộng 1.153 hóa đơn giá trị gia tăng không có hàng hóa, dịch vụ kèm theo cho nhiều doanh nghiệp trên địa bàn tỉnh Khánh Hòa. Tổng số tiền ghi trên hóa đơn trước thuế hơn 120 tỷ đồng, tiền thuế giá trị gia tăng hơn 11 tỷ đồng, tổng giá trị sau thuế hơn 131,3 tỷ đồng.
Bên cạnh đó, có trường hợp lập hoặc bán hóa đơn cho giao dịch hàng hóa, dịch vụ không có thật nhằm hợp thức hóa doanh thu, chi phí; ghi sai giá trị giao dịch, xuất hóa đơn với giá trị cao hơn thực tế; sử dụng hóa đơn, hợp đồng, chứng từ thanh toán và hồ sơ hàng hóa không phản ánh đúng giao dịch thực tế.
Cuối tháng 7/2026, Công an tỉnh Khánh Hòa đã khởi tố bị can đối với Nguyễn Thị Túy Phượng (sinh năm 1961, trú phường Cẩm Thành, tỉnh Quảng Ngãi) và Dương Nhật Long (sinh năm 1980, trú phường Nghĩa Lộ, tỉnh Quảng Ngãi) về hành vi mua bán trái phép hóa đơn.
Cơ quan Công an xác định, trong 2 năm 2018 - 2019, với tư cách Giám đốc Công ty TNHH Một thành viên Xây lắp LC, ông Dương Nhật Long đã xuất bán trái phép 8 hóa đơn giá trị gia tăng cho doanh nghiệp ở Khánh Hòa. Tổng số tiền ghi trên hóa đơn trước thuế hơn 3,2 tỷ đồng, thuế giá trị gia tăng hơn 325 triệu đồng, thu lợi bất chính hơn 500 triệu đồng.
Cùng thủ đoạn trên, năm 2017, bà Nguyễn Thị Túy Phượng với danh nghĩa chủ hộ kinh doanh Phượng Bảo Thành đã xuất bán trái phép 37 hóa đơn cho cùng doanh nghiệp tại Khánh Hòa. Tổng giá trị ghi trên hóa đơn hơn 1,1 tỷ đồng, thu lợi bất chính hơn 44 triệu đồng.
Trước những phương thức, thủ đoạn trên, Thuế tỉnh Khánh Hòa tập trung phân tích thông tin, dữ liệu về người nộp thuế, đăng ký thuế, hóa đơn và tình hình hoạt động kinh doanh để nhận diện, phát hiện kịp thời các trường hợp có dấu hiệu bất thường.
Trong đó, tập trung các doanh nghiệp có doanh thu, số lượng hóa đơn phát sinh tăng cao nhưng không tương xứng với quy mô, ngành nghề và năng lực hoạt động; có biến động bất thường về địa chỉ, người đại diện, ngành nghề kinh doanh; hoặc có dấu hiệu thành lập để mua bán hóa đơn, hợp thức hóa chi phí, trốn thuế, gian lận thuế.
Hiện nay, cơ quan Thuế đẩy mạnh ứng dụng công nghệ thông tin, khai thác và phân tích dữ liệu hóa đơn điện tử để nhận diện dấu hiệu bất thường. Thông tin trên hóa đơn được đối chiếu, phân tích cùng dữ liệu quản lý thuế nhằm nâng cao hiệu quả quản lý và kịp thời xác minh những trường hợp có dấu hiệu rủi ro.
Việc rà soát, đánh giá rủi ro nhằm kịp thời phát hiện dấu hiệu vi phạm, ngăn ngừa việc lợi dụng pháp nhân doanh nghiệp để thực hiện các hành vi trái pháp luật.
Tăng cường phối hợp, xử lý nghiêm vi phạm
Thuế tỉnh Khánh Hòa tăng cường phối hợp với cơ quan Công an và các cơ quan chức năng trong trao đổi thông tin, rà soát, xác minh những doanh nghiệp có dấu hiệu rủi ro cao về thuế, hóa đơn; phối hợp thu thập tài liệu, chứng cứ và xử lý các vụ việc theo chức năng, nhiệm vụ, thẩm quyền.
Đối với những trường hợp có dấu hiệu vi phạm nghiêm trọng hoặc có dấu hiệu hình sự, Thuế tỉnh Khánh Hòa sẽ chuyển cơ quan có thẩm quyền xử lý theo quy định pháp luật.
Đối với doanh nghiệp, Thuế tỉnh Khánh Hòa khuyến cáo người nộp thuế chủ động rà soát toàn bộ hoạt động, bảo đảm việc đăng ký, kê khai, sử dụng hóa đơn, hạch toán doanh thu, chi phí và thực hiện nghĩa vụ thuế đúng quy định.
Trước khi kê khai, sử dụng hóa đơn đầu vào, doanh nghiệp cần kiểm tra thông tin người bán như tên, mã số thuế, địa chỉ, tình trạng hoạt động; kiểm tra nội dung hóa đơn gồm hàng hóa, dịch vụ, số lượng, đơn giá, giá trị, thuế suất và thời điểm lập hóa đơn.
Doanh nghiệp cũng cần đối chiếu hóa đơn với giao dịch thực tế, hợp đồng, đơn đặt hàng, biên bản giao nhận, phiếu nhập kho, chứng từ thanh toán và các hồ sơ liên quan; đồng thời lưu giữ đầy đủ hồ sơ, chứng từ chứng minh giao dịch thực tế.
Doanh nghiệp đặc biệt lưu ý, không mua hóa đơn khi không phát sinh giao dịch thực tế; không lập hóa đơn khống, không bán hóa đơn dưới bất kỳ hình thức nào; không sử dụng hóa đơn có dấu hiệu không hợp pháp để hợp thức hóa chi phí, doanh thu hoặc nghĩa vụ thuế.
Doanh nghiệp cũng không sử dụng chứng từ, hồ sơ không đúng thực tế để hợp thức hóa chi phí, giảm nghĩa vụ thuế; kiểm soát chặt chẽ con dấu, chữ ký số, tài khoản thuế điện tử, tài khoản ngân hàng và hóa đơn, không để người khác lợi dụng.
Khi giao dịch với đối tác, doanh nghiệp cần kiểm tra thông tin và bảo đảm giao dịch thực tế, đầy đủ hồ sơ, chứng từ theo quy định. Người đại diện theo pháp luật và người quản lý doanh nghiệp cần nhận thức đầy đủ trách nhiệm của mình, không đứng tên hoặc để pháp nhân doanh nghiệp bị sử dụng vào các hoạt động vi phạm.
Theo Thuế tỉnh Khánh Hòa, việc lợi dụng pháp nhân doanh nghiệp để mua bán, sử dụng hóa đơn không hợp pháp, hợp thức hóa chi phí, trốn thuế, gian lận thuế hoặc thực hiện các hành vi vi phạm khác không chỉ gây thất thu ngân sách nhà nước mà còn ảnh hưởng đến môi trường kinh doanh và uy tín của cộng đồng doanh nghiệp.
Do đó, doanh nghiệp cần chủ động “đúng ngay từ đầu” trong đăng ký, kê khai, sử dụng hóa đơn, hạch toán và thực hiện nghĩa vụ thuế; đồng thời kịp thời phản ánh, phối hợp với cơ quan chức năng khi phát hiện dấu hiệu bất thường để bảo vệ quyền, lợi ích hợp pháp của doanh nghiệp, góp phần xây dựng môi trường kinh doanh minh bạch, lành mạnh.