Hành vi thành lập doanh nghiệp "ma", mua bán hóa đơn khống và chiếm đoạt tiền thuế ngày càng biến tướng tinh vi với các thủ đoạn như: thuê danh tính thật, công nghệ deepfake (ứng dụng trí tuệ nhân tạo để tạo các nội dung giả mạo) hay chia nhỏ giao dịch. Trước thực trạng này, cơ quan Thuế và các bộ, ngành đã đồng loạt triển khai nhiều giải pháp từ hoàn thiện pháp lý đến công nghệ nhằm chuyển dịch căn bản từ "phát hiện, xử lý sau" sang "ngăn chặn, cảnh báo sớm".
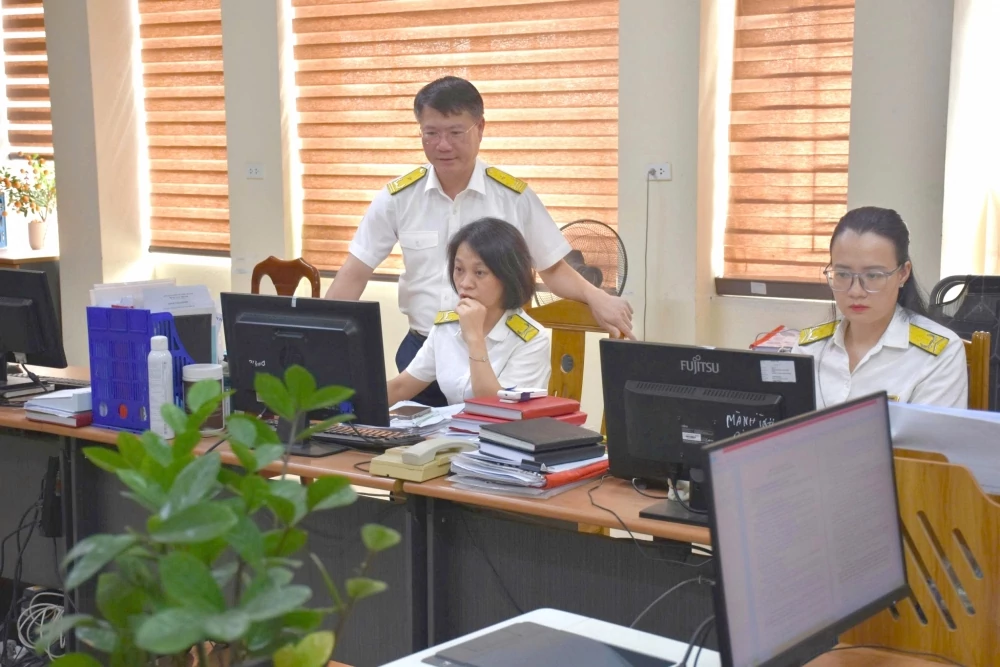 |
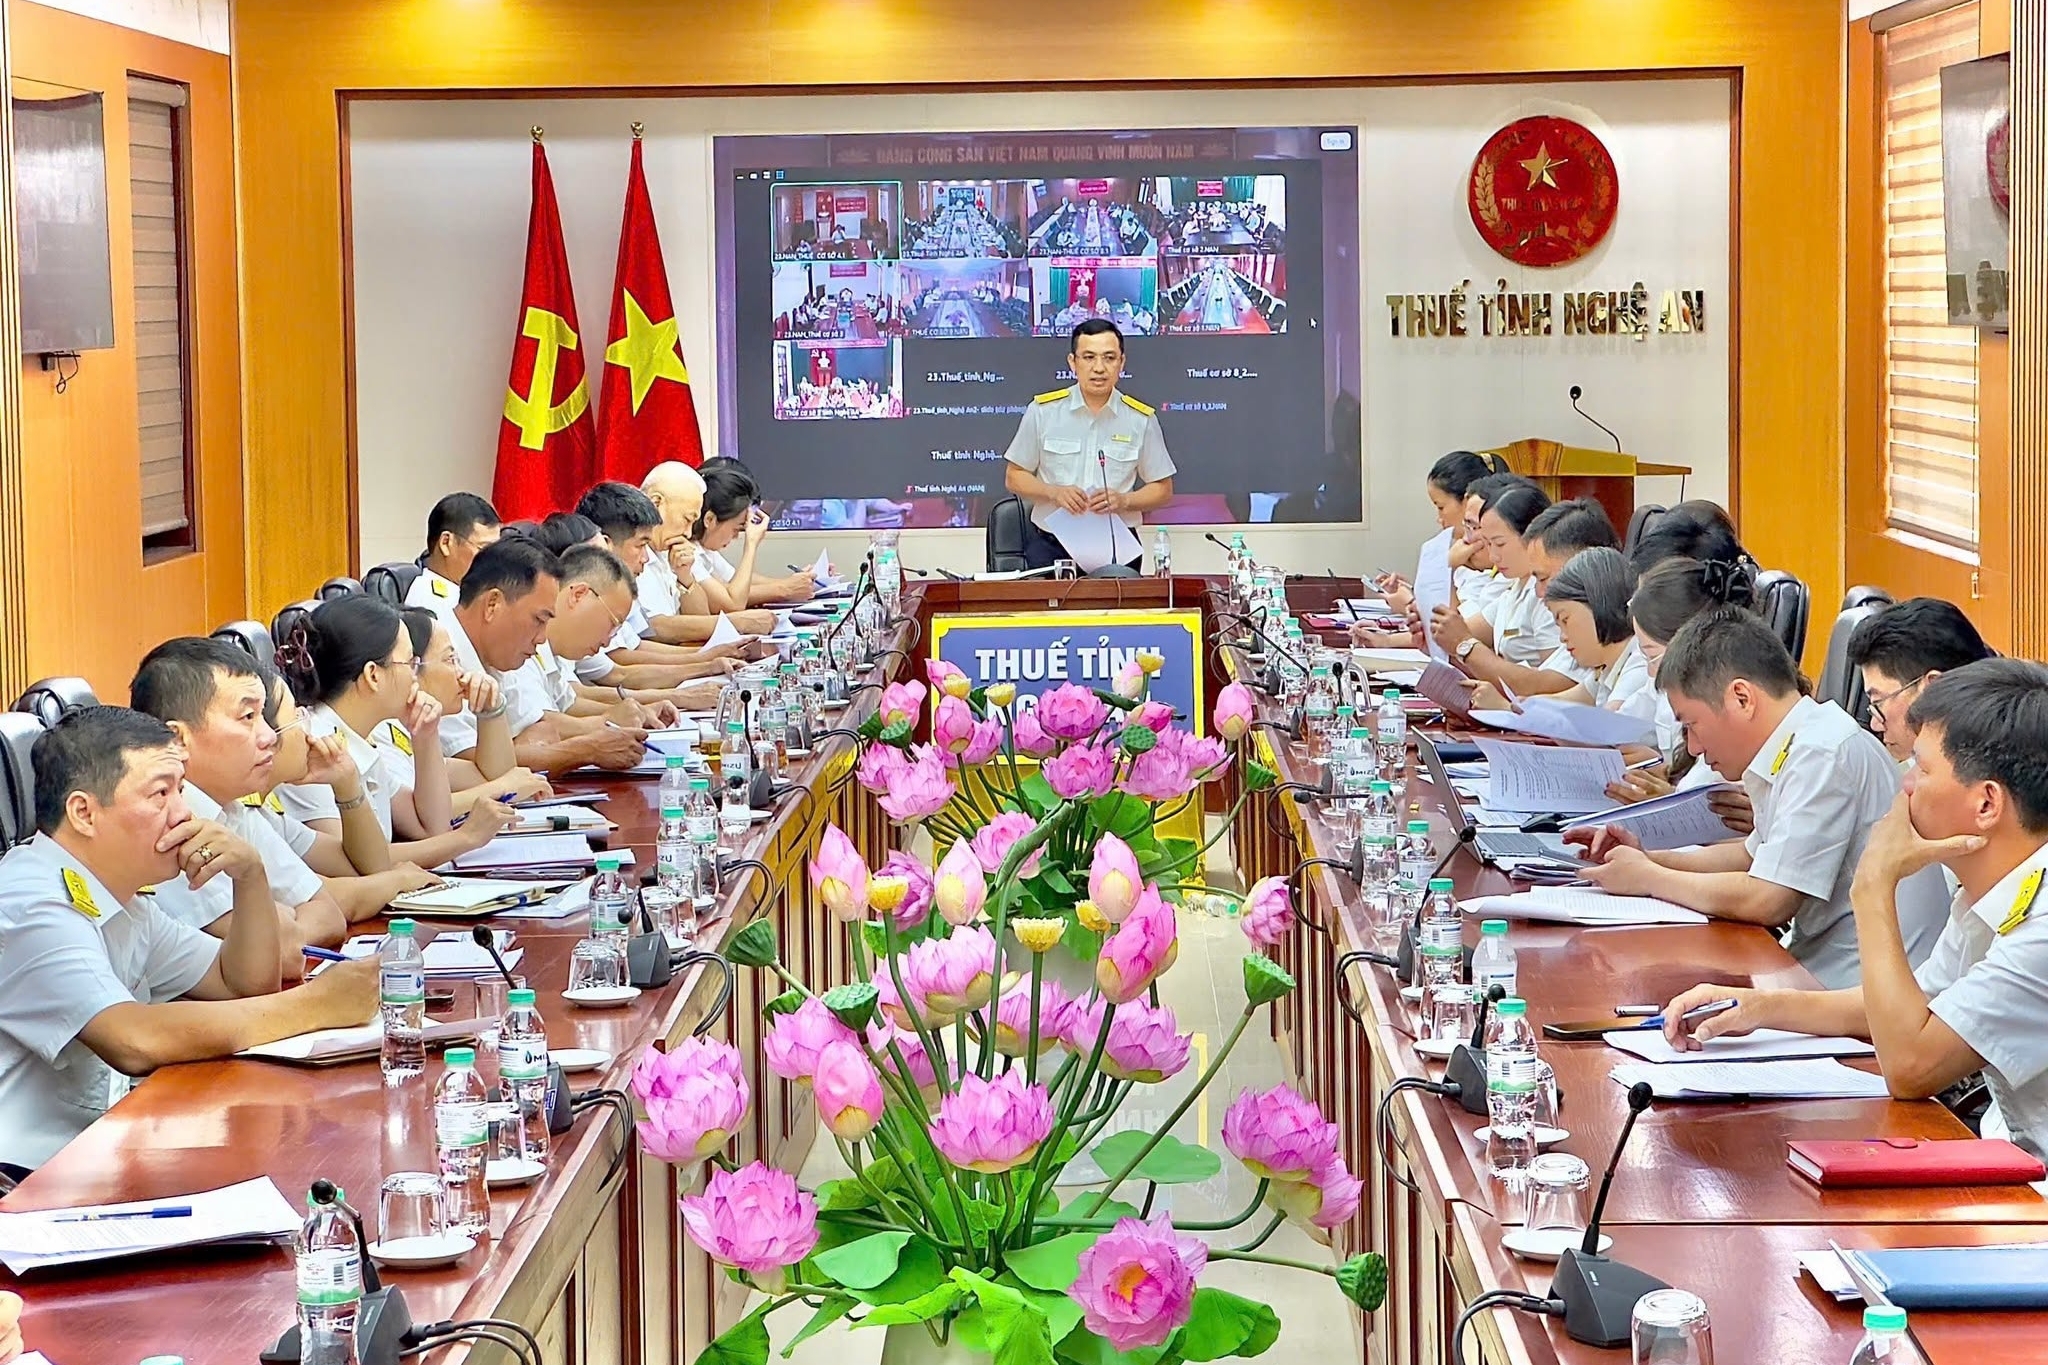
| Thuế tỉnh Nghệ An đẩy mạnh rà soát hóa đơn. Ảnh: Trung Kiên |
Nhận diện doanh nghiệp mua bán trái phép hóa đơn
Hóa đơn là chứng từ gốc quan trọng phản ánh giao dịch mua bán, là căn cứ trực tiếp để khấu trừ thuế GTGT, xác định chi phí hợp lý khi tính thuế TNDN và quyết toán ngân sách. Chính vì vai trò cốt lõi này, hóa đơn luôn trở thành mục tiêu hàng đầu bị các đối tượng tội phạm lợi dụng.
Hành vi thành lập doanh nghiệp “ma” xuất khống hóa đơn không chỉ làm thất thu ngân sách nhà nước mà còn làm tổn hại nghiêm trọng môi trường kinh doanh, đẩy rủi ro pháp lý sang các doanh nghiệp làm ăn chân chính khi vô tình sử dụng hóa đơn đầu vào của các đơn vị này.
Qua công tác quản lý và xử lý các vụ án lớn, đại diện Thuế tỉnh Nghệ An chỉ ra những đặc điểm nhận dạng của các đường dây mua bán trái phép hóa đơn:
Vòng đời “siêu ngắn”: Doanh nghiệp sau khi thành lập và đăng ký hóa đơn điện tử sẽ ồ ạt xuất lượng hóa đơn lớn ngay trong 3 - 12 tháng đầu, sau đó nhanh chóng bỏ địa chỉ kinh doanh.
Bất tương xứng quy mô: Các đơn vị này có vốn điều lệ nhỏ, không có tài sản cố định, không kho bãi, không chi phí điện nước hay nhân công, nhưng doanh thu ghi trên hóa đơn đầu ra vọt lên hàng chục, hàng trăm tỷ đồng.
“Hình nhân thế mạng”: Người đại diện pháp luật thường là lao động tự do, sinh viên, người cao tuổi được thuê đứng tên với mức phí vài triệu đồng. Một cá nhân có thể đứng tên hộ hàng loạt pháp nhân ở nhiều địa bàn.
Dùng chung hạ tầng vận hành: Các doanh nghiệp trong cùng đường dây thường trùng địa chỉ trụ sở, số điện thoại, email, kế toán, chữ ký số và mở tài khoản tại cùng một chi nhánh ngân hàng.
Dòng tiền “quay vòng khép kín”: Bên mua chuyển khoản để hợp thức hóa chứng từ, ngay sau đó tiền được rút mặt hoặc chuyển qua tài khoản cá nhân rồi hoàn trả cho bên mua sau khi trừ “phí hóa đơn”.
Các hình thức gian lận phổ biến bao gồm: xuất hóa đơn khống hoàn toàn; xuất thấp hơn giá trị thực tế để giấu doanh thu (mảng bán lẻ, ăn uống, xây dựng, bất động sản); gian lận hoàn thuế GTGT (hàng xuất khẩu biên giới, nông sản, dăm gỗ, linh kiện điện tử); chia nhỏ giao dịch né quy định thanh toán ngân hàng; và rao bán hóa đơn công khai trên mạng xã hội.
Nguyên nhân đến từ nhu cầu giảm nghĩa vụ thuế của một số doanh nghiệp, kẽ hở khâu hậu kiểm đăng ký kinh doanh, thói quen cho mượn CCCD của người dân và sự buông lỏng quản lý, tiếp tay của một bộ phận công chức thuế trực tiếp phụ trách.
Quản chặt từ dòng tiền đến danh tính
Đai diện Thuế tỉnh Nghệ An cũng nhấn mạnh, giai đoạn 2025–2026 ghi nhận bước ngoặt căn bản khi khung pháp lý được hoàn thiện đồng bộ, bít kín các kẽ hở: Cụ thể: Theo Luật thuế GTGT số 48/2024/QH15 và Luật thuế TNDN số 67/2025/QH15, từ ngày 1/7/2025, mọi giao dịch từ 5 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế và tính vào chi phí được trừ.
Thêm vào đó, ngành Thuế phối hợp với Cục C06 (Bộ Công an) triển khai xác thực sinh trắc học đối với người đại diện theo pháp luật khi đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử qua eTax Mobile và Cổng dịch vụ công quốc gia.
Cơ quan Thuế đã phối hợp với ngân hàng Kiểm soát dòng tiền theo sinh trắc học: theo đó từ ngày 1/7/2026, doanh nghiệp dưới 12 tháng bắt buộc phải xác thực sinh trắc học khuôn mặt khi duyệt lệnh chuyển tiền trên 50 triệu đồng/lần hoặc tổng giao dịch trong ngày vượt 100 triệu đồng. Quy định này triệt hạ thủ đoạn “đứng tên hộ rồi giao chữ ký số cho người khác vận hành”.
Ngành Thuế ban hành Quyết định số 595/QĐ-CT làm sạch dữ liệu toàn quốc, tập trung xử lý các doanh nghiệp ngừng hoạt động chưa đóng MST và các cá nhân bị giả mạo thông tin lập công ty “ma”.
Các giải pháp đồng bộ này đã góp phần giảm thiểu tình trạng, các doanh nghiệp được thành lập chỉ nhằm mục đích buôn bán hóa đơn.
Tuy nhiên, đại diện Thuế tỉnh Nghệ An cũng cho rằng, dù rào cản pháp lý được nâng cao, cơ quan chức năng dự báo tội phạm sẽ chuyển sang các phương thức tinh vi hơn như: thuê danh tính thật tự nguyện đến quét khuôn mặt; sử dụng công nghệ Deepfake giả mạo khuôn mặt và chiếm quyền thiết bị; mua lại doanh nghiệp hoạt động trên 12 tháng để lách luật; hoặc chia nhỏ giao dịch dưới ngưỡng kiểm soát.
Bên cạnh đó, việc xử lý đối với trường hợp bên mua có giao dịch thật, hàng hóa thật, thanh toán thật nhưng bên bán sau đó bỏ trốn là bài toán hết sức nhạy cảm. Xử lý quá cứng nhắc sẽ gây thiệt hại cho doanh nghiệp chân chính, nhưng nếu nới lỏng lại tạo kẽ hở cho tội phạm trốn thuế.
Bốn nhóm giải pháp đột phá
Đứng trước thực tiễn trên, Thuế tỉnh Nghệ An định hướng chuyển trọng tâm sang “Ngăn chặn từ gốc - Quản lý bằng dữ liệu - Kiểm soát rủi ro có trọng điểm” với 4 nhóm giải pháp then chốt:
Kiểm soát chặt khâu “khai sinh” doanh nghiệp: Tiến hành kiểm tra xác minh thực địa 100% doanh nghiệp mới thành lập thuộc nhóm rủi ro cao, lưu ảnh chụp định vị GPS vào hồ sơ điện tử. Khai thác dữ liệu chủ sở hữu hưởng lợi theo Nghị định 296/2026/NĐ-CP để lập bản đồ quan hệ sở hữu.
Ngành thuế Nghệ An đã Ứng dụng Trí tuệ nhân tạo (AI) và Big Data để xây dựng “hồ sơ rủi ro 360 độ” cho từng người nộp thuế, tích hợp dữ liệu đa ngành với điểm rủi ro được chấm và cập nhật theo tuần. Triển khai phân tích mạng lưới (graph analytics) bóc gỡ chuỗi F0 - F1 - Fn, tự động phát hiện các doanh nghiệp liên kết bất thường.
Cơ quan Thuế đã số hóa toàn bộ quá trình xử lý công việc của công chức thuế. Mọi cảnh báo rủi ro phải được ghi nhận rõ người tiếp nhận, thời gian và kết quả xử lý. Công chức đánh giá “không có rủi ro” phải nêu rõ căn cứ và chịu trách nhiệm cá nhân. Tự động cảnh báo tới lãnh đạo đơn vị khi tỷ lệ cảnh báo quá hạn cao bất thường.
Tuyên truyền và bảo vệ doanh nghiệp chân chính: Nghiên cứu cơ chế cảnh báo tự động tới bên mua khi đối tác bán hàng bị chuyển sang trạng thái rủi ro cao. Đẩy mạnh Chương trình “Hóa đơn may mắn” và tuyên truyền diện rộng qua truyền thanh cơ sở, mạng xã hội về hậu quả pháp lý của hành vi “đứng tên hộ”.
Có thể nói, những quy định mới từ điều kiện thanh toán ngân hàng 5 triệu đồng, xác thực sinh trắc học VNeID đến phân tích dữ liệu lớn đã tạo nên tuyến phòng thủ đồng bộ chưa từng có. Tuy nhiên, cuộc chiến chống gian lận hóa đơn chỉ thực sự bền vững khi giữ vững 3 trụ cột: Ngăn chặn từ gốc - Quản lý bằng dữ liệu - Kỷ cương đạo đức công vụ từ bên trong, qua đó bảo vệ nguồn thu ngân sách và duy trì môi trường kinh doanh minh bạch, công bằng.