Việc áp dụng hóa đơn điện tử (HĐĐT) không chỉ giúp tổ chức, cá nhân, doanh nghiệp tiết giảm hàng nghìn tỷ đồng chi phí phát sinh mỗi năm, mà còn góp phần minh bạch hóa các giao dịch thương mại, rút ngắn thời gian xử lý thủ tục hành chính, đồng thời kiến tạo một kho dữ liệu số tập trung phục vụ công tác quản lý của ngành thuế. Tuy nhiên, sự bùng nổ của thương mại điện tử, kinh tế nền tảng và các giao dịch thanh toán trực tuyến xuyên biên giới đã mở ra không gian cho các phương thức gian lận hóa đơn thế hệ mới. Trước những thách thức này, ngành Thuế đã kích hoạt Trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data) nhằm bóc gỡ các đường dây mua bán hóa đơn trái phép.
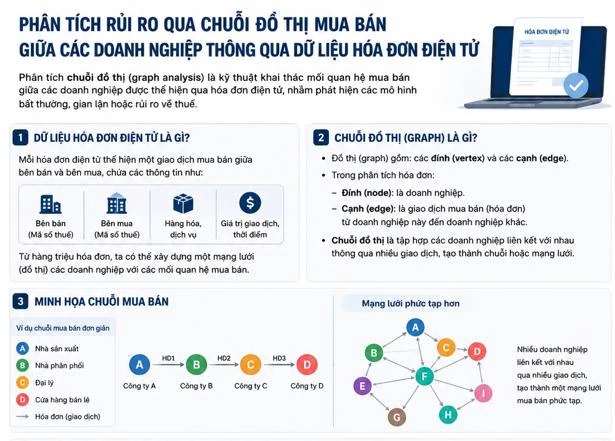 |
| Ngành Thuế xây dựng ứng dụng quản lý thông qua chuỗi đồ thi mua bán hóa đơn. Nguồn: Cục Thuế |
Ma trận gian lận: Từ công ty “ma” đến đại án hàng trăm tỷ đồng
Sự bùng nổ của thương mại điện tử và thanh toán trực tuyến đã mở ra không gian cho các phương thức gian lận hóa đơn điện tử (HĐĐT) thế hệ mới. Lợi dụng việc xử lý dữ liệu tự động và tốc độ luân chuyển nhanh, các mạng lưới tội phạm kinh tế đã hình thành cấu trúc tinh vi.
Theo đại diện Ban Pháp chế Cục Thuế, các đối tượng tội phạm hiện nay đã thanh lập mạng lưới tội phạm có tổ chức với các thủ đoạn tinh vi. Cụ thể:
Các đối tượng tạo chuỗi công ty “ma”, “biến mất” thần tốc: Thay vì hoạt động đơn lẻ, các đối tượng điều hành cùng lúc hàng chục, thậm chí hàng trăm doanh nghiệp tại nhiều xã, phường và tỉnh, thành phố khác nhau.
Cơ chế vận hành được tổ chức theo các mắt xích kín kẽ: Thu mua CMND, CCCD của người dân hoặc dùng hồ sơ giả để đăng ký doanh nghiệp qua mạng. Trụ sở thường nằm ở địa chỉ ảo, không có máy móc, kho bãi hay nhân công. Sau 3 - 6 tháng ồ ạt xuất bán hóa đơn khống thu tiền hoa hồng, khi hệ thống cảnh báo rủi ro kích hoạt, các đối tượng lập tức bỏ trốn.
Mua bán lòng vòng “rửa sạch” hàng trôi nổi: Thủ đoạn này tập trung ở các ngành có nguồn gốc đầu vào khó xác định như cát, đá, gỗ, xăng dầu, phế liệu. Hàng hóa thực chất do khai thác trái phép hoặc nhập lậu được “rửa sạch” qua chuỗi F1-F2-F3: công ty gốc xuất hóa đơn khống rồi bỏ trốn; công ty đệm duy trì thuế GTGT sát mức 0 để tránh cảnh báo; công ty cuối cùng hạch toán chi phí đầu vào. Dòng tiền được quay vòng qua tài khoản ngân hàng rồi rút tiền mặt hoàn lại.
Trục lợi tiền hoàn thuế GTGT: Tội phạm mua gom hàng kém chất lượng, dùng công ty “ma” nâng giá trị lên hàng nghìn lần, lập hồ sơ hải quan giả xuất khẩu và xoay vòng ngoại tệ qua ngân hàng.
Áp dụng chế tài phạt gộp, phạt kép và sẽ xử lý hình sự
Nhằm giữ vững kỷ cương quản lý thuế và ứng phó kịp thời với các thủ đoạn gian lận về HĐĐT, ngành Thuế đã tham mưu ban hành hệ thống văn bản pháp lý đồng bộ như: Luật thuế GTGT số 48/2024/QH15, Luật Quản lý thuế số 108/2025/QH15, Nghị định số 254/2026/NĐ-CP, Nghị định số 310/2025/NĐ-CP, Nghị định số 291/2026/NĐ-CP và các thông tư hướng dẫn.
Nguyên tắc phạt gộp, Nghị định số 310/2025/NĐ-CP thay thế cách phạt cộng dồn từng lần bằng việc phạt gộp một lần theo tổng số lượng hóa đơn vi phạm. Trần phạt hành vi xuất hóa đơn sai thời điểm nâng lên tối đa 70 triệu đồng, không lập hóa đơn lên tối đa 80 triệu đồng.
Chế tài “phạt kép” từ 21/7/2026: Theo Nghị định số 291/2026/NĐ-CP, hành vi sử dụng HĐĐT không hợp pháp dẫn đến khai sai hoặc trốn thuế sẽ bị xử phạt đồng thời: Phạt hành vi khai sai (phạt 20% số tiền thuế khai thiếu hoặc hoàn thừa). Đối với hành vi trốn thuế (phạt từ 1-3 lần số tiền thuế trốn).
Xử phạt thủ tục sử dụng hóa đơn không hợp pháp từ 20-50 triệu đồng đối với tổ chức (cá nhân bằng ½ tổ chức), buộc hủy giá trị hóa đơn và điều chỉnh lại sổ sách kế toán, hồ sơ thuế.
Xử lý hình sự nghiêm khắc: Trường hợp đủ dấu hiệu cấu thành tội phạm sẽ bị truy cứu theo Bộ luật Hình sự 2015:
Tội mua bán trái phép hóa đơn (Điều 203): Mua bán từ 10-30 số hóa đơn đã ghi nội dung (hoặc 50-100 số chưa ghi) bị phạt tù đến 05 năm; pháp nhân bị phạt đến 1 tỷ đồng hoặc đình chỉ hoạt động vĩnh viễn.
Tội trốn thuế (Điều 200): Làm giảm số thuế phải nộp hoặc tăng số tiền được hoàn từ 100 triệu đồng trở lên bị phạt tù đến 07 năm; pháp nhân bị phạt đến 10 tỷ đồng.
Tội lừa đảo chiếm đoạt tài sản (Điều 174): Áp dụng đối với hành vi lập hồ sơ khống chiếm đoạt tiền hoàn thuế GTGT.
Dùng AI để truy tìm các trường hợp sai phạm
Đại diện Ban Pháp chế, Cục Thuế cũng nhấn mạnh, trong thời gian tới để kiểm soát tốt việc sử dụng hóa đơn của các doanh nghiệp, cơ quan Thuế đang cùng với các cơ quan chức năng đề xuất các giải pháp hoàn thiện thể chế và đột phá công nghệ toàn diện.
Về thể chế chính sách sẽ bổ sung chế tài xử phạt hành vi mua hóa đơn khống nhưng chưa sử dụng để chặn nguồn cầu ngay từ đầu.
Nghiên cứu nhằm chi tiết hành vi thông đồng, bao che người nộp thuế có hành vi trốn thuế trong đó có hành vi sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn để có thể nhận diện hành vi này trên thực tế, đồng thời tăng mức xử phạt đối với hành vi thông đồng, bao che, không cung cấp thông tin này nhằm răn đe và xử lý nghiêm góp phần hạn chế việc mua bán, sử dụng hóa đơn trái phép trên thực tế.
Cùng với hoàn thiện thể chế chính sách, cơ quan Thuế sẽ ứng dụng AI tự động quét kho dữ liệu, truy tìm và phát hiện các chuỗi giao dịch lòng vòng khép kín (A → B → C → A) hoặc các chuỗi giao dịch phân nhánh bất thường và lập tức cảnh báo về các mắt xích có nguy cơ gian lận cao.
Bên cạnh đó, hệ thống cũng sẽ tự động phát hiện các pháp nhân phát hành hóa đơn đột biến vào các cung giờ đêm khuya, ngày nghỉ, hoặc xuất hóa đơn mặt hàng không đúng ngành nghề đăng ký, không có hóa đơn mua vào của các nguyên liệu tương ứng.
Hệ thống cũng hỗ trợ lập biên bản điện tử: Tự động hóa công tác lập biên bản vi phạm hành chính, giúp cơ quan thuế ban hành quyết định xử phạt kịp thời.
Bên cạnh đó, các cơ quan chức năng đang thiếp lập cơ chế liên thông dữ liệu tài chính theo thời gian thức, đối chiếu rà soát, phân tích hệ thống rủi ro về hóa đơn, biến động số dư để đối chiếu với mã số thuế của người mua, người bán nhằm phát hiện ngay các giao dịch kinh tế không đúng bản chất, không có thực, đồng thời phối hợp ngay với cơ quan Công an trong các vụ việc có dấu hiệu gian lận trong sử dụng HĐĐT và mua bán trái phép HĐĐT.
Sự phối hợp giữa cơ chế pháp lý nghiêm khắc và công nghệ phân tích dữ liệu thời gian thực sẽ tạo nên hàng rào phòng thủ vững chắc, ngăn chặn gian lận và bảo vệ ngân sách nhà nước.