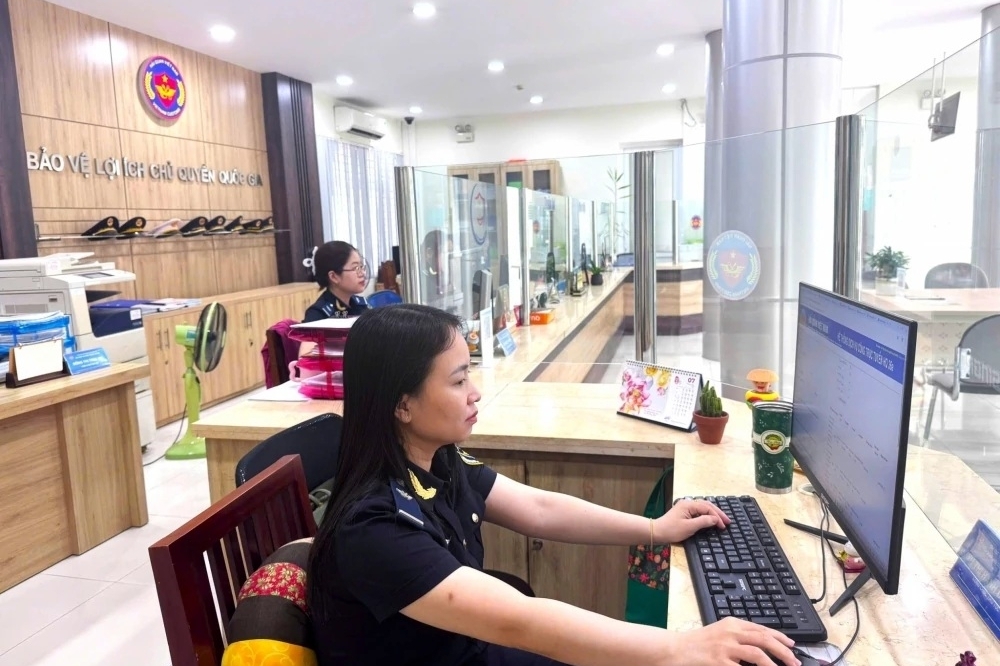
Tình trạng doanh nghiệp không còn hoạt động tại địa chỉ đăng ký (doanh nghiệp ma) nhưng vẫn xuất hiện trong các chuỗi giao dịch liên quan đến hồ sơ hoàn thuế GTGT đang đặt ra nhiều thách thức cho công tác quản lý thuế. Việc nhận diện sớm các doanh nghiệp rủi ro không chỉ góp phần ngăn chặn hành vi gian lận hoàn thuế mà còn giúp bảo vệ môi trường kinh doanh minh bạch và quyền lợi của các doanh nghiệp tuân thủ tốt pháp luật thuế.
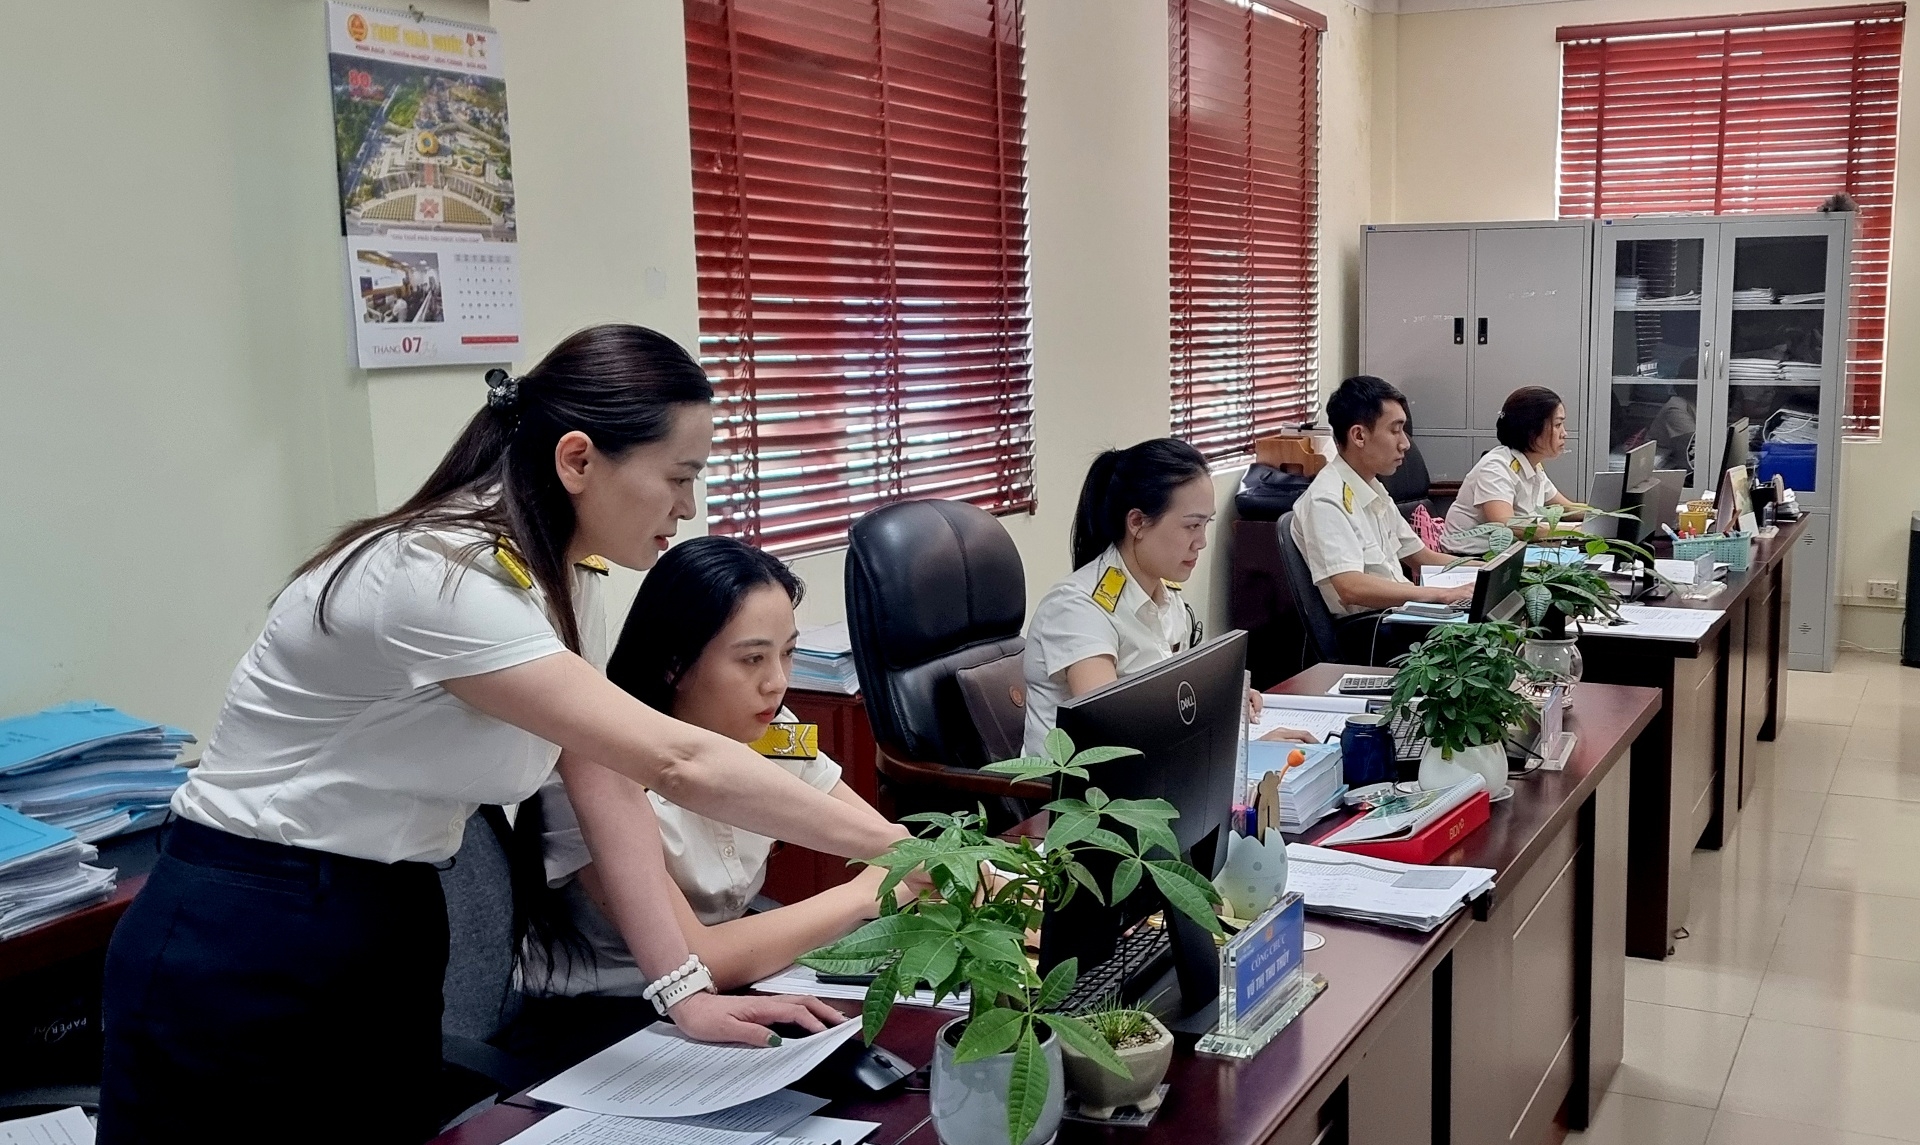 |
| Với việc hiện đại hóa công tác quản lý, tỷ lệ hồ sơ thuộc diện hoàn trước, kiểm tra sau duy trì ở mức cao. |
Doanh nghiệp “ma” xuất hiện trong chuỗi giao dịch hoàn thuế
Những năm gần đây, công tác hoàn thuế giá trị gia tăng (GTGT) của ngành Thuế cơ bản được thực hiện ổn định với quy mô lớn.
Theo Cục Thuế, cơ cấu hoàn thuế hiện tập trung chủ yếu vào lĩnh vực xuất khẩu và đầu tư. Tỷ lệ hồ sơ thuộc diện hoàn trước, kiểm tra sau duy trì ở mức khoảng 72-76%. Kết quả này cho thấy, việc áp dụng quản lý rủi ro trong hoàn thuế đã có nhiều chuyển biến tích cực, góp phần rút ngắn thời gian giải quyết hồ sơ cho người nộp thuế. Trong khi đó, nhóm hồ sơ kiểm tra trước, hoàn sau chiếm khoảng 24-28%, với số tiền hoàn tương đối lớn, đòi hỏi cơ quan Thuế phải kiểm soát chặt chẽ.
Tuy nhiên, số lượng doanh nghiệp gia nhập và rời bỏ thị trường gia tăng nhanh, trong đó xuất hiện tình trạng một bộ phận doanh nghiệp ngừng hoạt động nhưng không thực hiện đầy đủ thủ tục pháp lý mà “bỏ địa chỉ kinh doanh”. Tình trạng này dẫn đến việc vẫn tồn tại trên hệ thống quản lý thuế nhưng không còn hoạt động thực tế.
Hiện tượng này xuất hiện nhiều tại các địa bàn kinh tế trọng điểm và các lĩnh vực có tần suất giao dịch lớn. Nhiều doanh nghiệp có vòng đời hoạt động ngắn, phát sinh doanh số đáng kể trong một thời gian ngắn rồi nhanh chóng biến mất, gây khó khăn cho công tác quản lý.
Theo đánh giá của cơ quan Thuế, các doanh nghiệp không còn hoạt động tại địa chỉ đăng ký thường xuất hiện trong chuỗi giao dịch mua bán hàng hóa, dịch vụ liên quan đến hồ sơ đề nghị hoàn thuế GTGT. Thông qua việc sử dụng hóa đơn không hợp pháp, tạo lập giao dịch khống hoặc hợp thức hóa đầu vào, các đối tượng có thể làm tăng số thuế GTGT đầu vào được khấu trừ, từ đó đề nghị hoàn thuế không đúng quy định.
Đây cũng là lý do việc nhận diện sớm doanh nghiệp bỏ địa chỉ kinh doanh được coi là một trong những khâu quan trọng trong công tác phòng ngừa và kiểm soát rủi ro hoàn thuế.
Để phục vụ công tác quản lý rủi ro, cơ quan Thuế đã xây dựng nhiều tiêu chí nhận diện doanh nghiệp có dấu hiệu bất thường trong giao dịch, hóa đơn và tình trạng hoạt động thực tế. Các thông tin này được sử dụng để hỗ trợ đánh giá hồ sơ hoàn thuế, phát hiện sớm các chuỗi giao dịch tiềm ẩn rủi ro và ngăn chặn hành vi gian lận ngay từ đầu.
Theo các chuyên gia, doanh nghiệp “ma” không chỉ gây thất thu ngân sách nhà nước mà còn tạo ra các chuỗi hóa đơn rủi ro, ảnh hưởng đến tính minh bạch của môi trường kinh doanh và tạo ra sự cạnh tranh không lành mạnh trên thị trường.
Bảo vệ doanh nghiệp làm ăn chân chính
Bên cạnh yêu cầu tăng cường kiểm soát gian lận hoàn thuế, cộng đồng doanh nghiệp cũng quan tâm đến những rủi ro phát sinh khi vô tình giao dịch với các doanh nghiệp sau này bỏ địa chỉ hoặc ngừng hoạt động.
Theo Thuế tỉnh Phú Thọ, một trong những khó khăn trong công tác hoàn thuế hiện nay là việc các đối tượng thành lập chuỗi công ty ma tại nhiều địa phương để mua bán hóa đơn khống không có hàng hóa; mua bán lòng vòng để hợp thức hóa đơn đầu vào để lập hồ sơ hoàn thuế. Chưa kể, số lượng doanh nghiệp ngừng hoạt động, bỏ trốn mất tích không hoạt động tại địa chỉ kinh doanh ngày càng gia tăng. Những doanh nghiệp này vẫn còn tình trạng xuất hóa đơn cho các doanh nghiệp khác trước khi chuyển sang trạng thái 03, 06, gây ra rất nhiều khó khăn trong công tác rà soát, kiểm tra hồ sơ hoàn thuế liên quan.
Từ thực tế này, Thuế tỉnh Phú Thọ đề xuất tiếp tục nghiên cứu các giải pháp bảo đảm quyền lợi đối với doanh nghiệp có giao dịch thực tế, thực hiện đầy đủ nghĩa vụ và hồ sơ chứng từ theo quy định; đồng thời tăng cường công khai, cập nhật thông tin về các doanh nghiệp bỏ địa chỉ kinh doanh, tạm ngừng hoặc chấm dứt hoạt động để doanh nghiệp chủ động phòng ngừa rủi ro.
| Cần bổ sung nguyên tắc bảo vệ người mua chân chính trong hoàn thuế 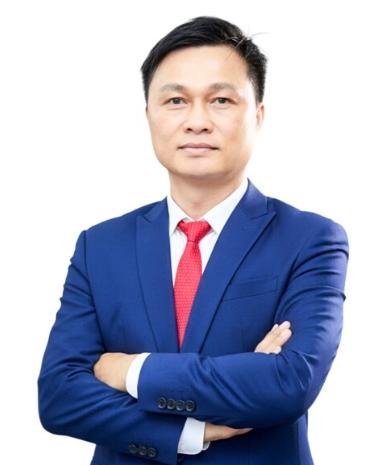 | | Ông Trần Văn Quân. | Trước thời điểm chính sách mới dự kiến áp dụng từ ngày 1/7/2026, cần bổ sung nguyên tắc bảo vệ người mua ngay tình trong hoàn thuế GTGT. Cơ quan Thuế có quyền xác minh, nhưng việc loại trừ hoàn thuế hoặc xử lý bên mua chỉ nên thực hiện khi có chứng cứ rõ ràng về giao dịch không có thật, thanh toán không có thật hoặc có dấu hiệu thông đồng. Đây là điểm cân bằng cần thiết giữa chống gian lận thuế và bảo vệ môi trường kinh doanh công bằng, minh bạch. |
Ở góc độ doanh nghiệp, ông Trần Văn Quân, Chủ tịch Công ty TNHH Tư vấn Vietnam LAWS, cho rằng, việc kiểm soát rủi ro gian lận thuế, đặc biệt trong lĩnh vực hóa đơn và hoàn thuế GTGT là nhiệm vụ cần thiết nhằm bảo vệ ngân sách nhà nước và bảo đảm kỷ cương quản lý thuế.
Tuy nhiên, cơ chế kiểm soát rủi ro nên được thiết kế theo hướng phân biệt rõ giữa doanh nghiệp gian lận và doanh nghiệp mua hàng ngay tình, có giao dịch thật, hàng hóa thật, dòng tiền thanh toán thật.
Thực tế hiện nay, không ít doanh nghiệp mua hàng đã thực hiện đầy đủ quy trình thương mại thông thường: có hợp đồng, biên bản giao nhận, chứng từ vận chuyển, biển số phương tiện, hình ảnh hàng hóa giao nhận, chứng từ thanh toán không dùng tiền mặt và cam kết chịu trách nhiệm trước pháp luật về tính trung thực của giao dịch.
Tại thời điểm mua hàng, bên mua không có khả năng biết trước rằng sau này bên bán có thể vi phạm pháp luật quản lý thuế hoặc bị liệt kê vào các nhóm rủi ro như 03, 05, 06 theo cơ chế quản lý hóa đơn điện tử.
“Nếu chỉ vì sau đó bên bán bị cơ quan Thuế kết luận vi phạm hóa đơn mà bên mua bị yêu cầu khai bổ sung, nộp thêm thuế, chịu tiền chậm nộp, bị loại quyền khấu trừ hoặc ảnh hưởng đến hồ sơ hoàn thuế GTGT, vô hình trung rủi ro pháp lý đã bị chuyển từ người vi phạm sang người ngay tình. Cách tiếp cận này có thể tạo ra xung đột với các nguyên tắc pháp lý nền tảng”, ông Quân nhấn mạnh.
Mặt khác, Điều 125 Bộ luật Dân sự đặt ra tinh thần bảo vệ người thứ ba ngay tình trong giao dịch dân sự. Điều 3 Luật Xử lý vi phạm hành chính cũng xác định việc xử phạt phải căn cứ vào hành vi vi phạm của chính chủ thể bị xử phạt. Vì vậy, ông Quân cho rằng, người mua ngay tình không nên phải gánh hậu quả từ hành vi vi phạm của người bán, nếu chưa chứng minh được có sự thông đồng, gian dối hoặc biết rõ việc sử dụng hóa đơn bất hợp pháp
Để nâng cao hiệu quả phát hiện và kiểm soát gian lận hoàn thuế đối với nhóm doanh nghiệp này, Cục Thuế cho biết tiếp tục tăng cường quản lý rủi ro gắn với ứng dụng công nghệ và hoàn thiện cơ chế chính sách. Trọng tâm là nhận diện sớm doanh nghiệp rủi ro ngay từ khâu đăng ký và trong quá trình hoạt động; đẩy mạnh phân tích dữ liệu hóa đơn điện tử và dữ liệu kê khai thuế để phát hiện bất thường.
Đồng thời, tăng cường hậu kiểm đối với các hồ sơ hoàn thuế có rủi ro; đồng thời hoàn thiện quy định theo hướng phân loại rủi ro, siết chặt chế tài và đơn giản hóa thủ tục chấm dứt hoạt động nhằm hạn chế tình trạng doanh nghiệp bỏ địa chỉ kinh doanh.