Cục Thuế ban hành Công văn số 6936/CT-QLTT hướng dẫn thực hiện thống nhất một số nội dung trong giải quyết hoàn thuế giá trị gia tăng (GTGT). Các chuyên gia đánh giá, đây là bước đột phá quan trọng, giúp minh định ranh giới rủi ro và vi phạm, đẩy nhanh tiến độ giải quyết hoàn thuế và tạo đòn bẩy khơi thông nguồn vốn cho doanh nghiệp.
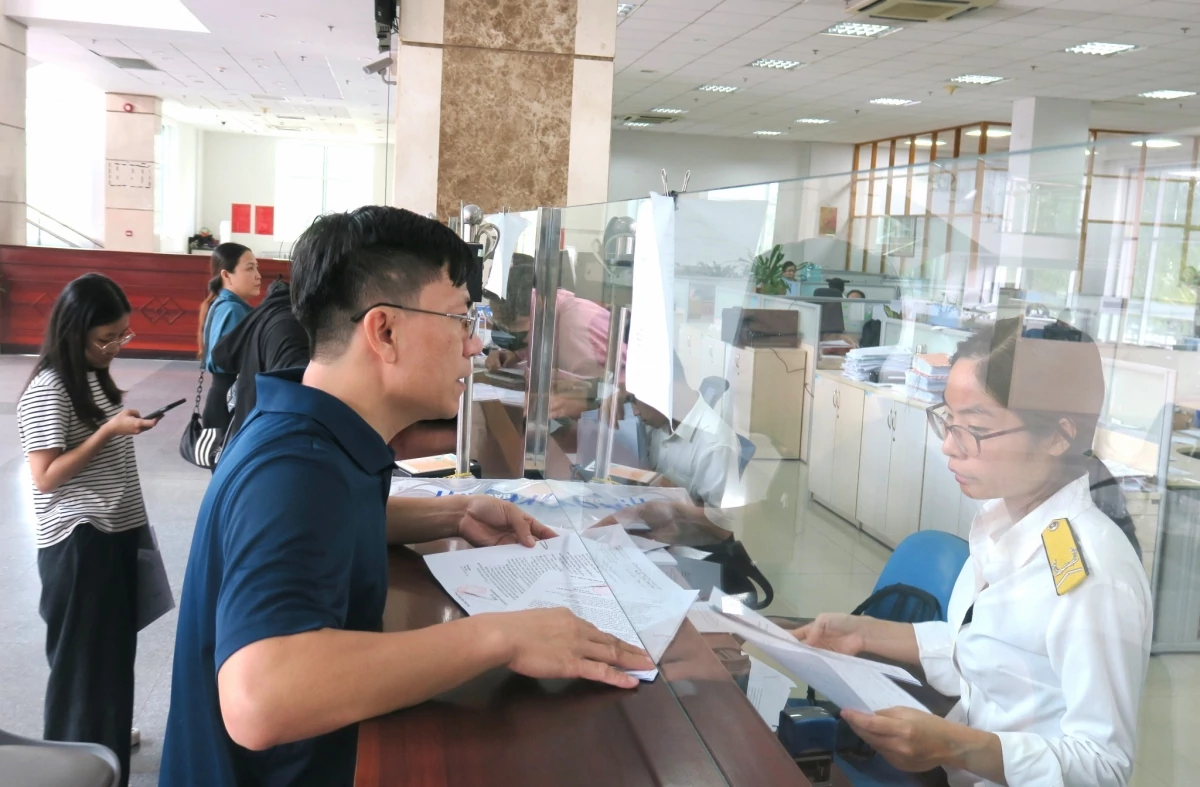 |
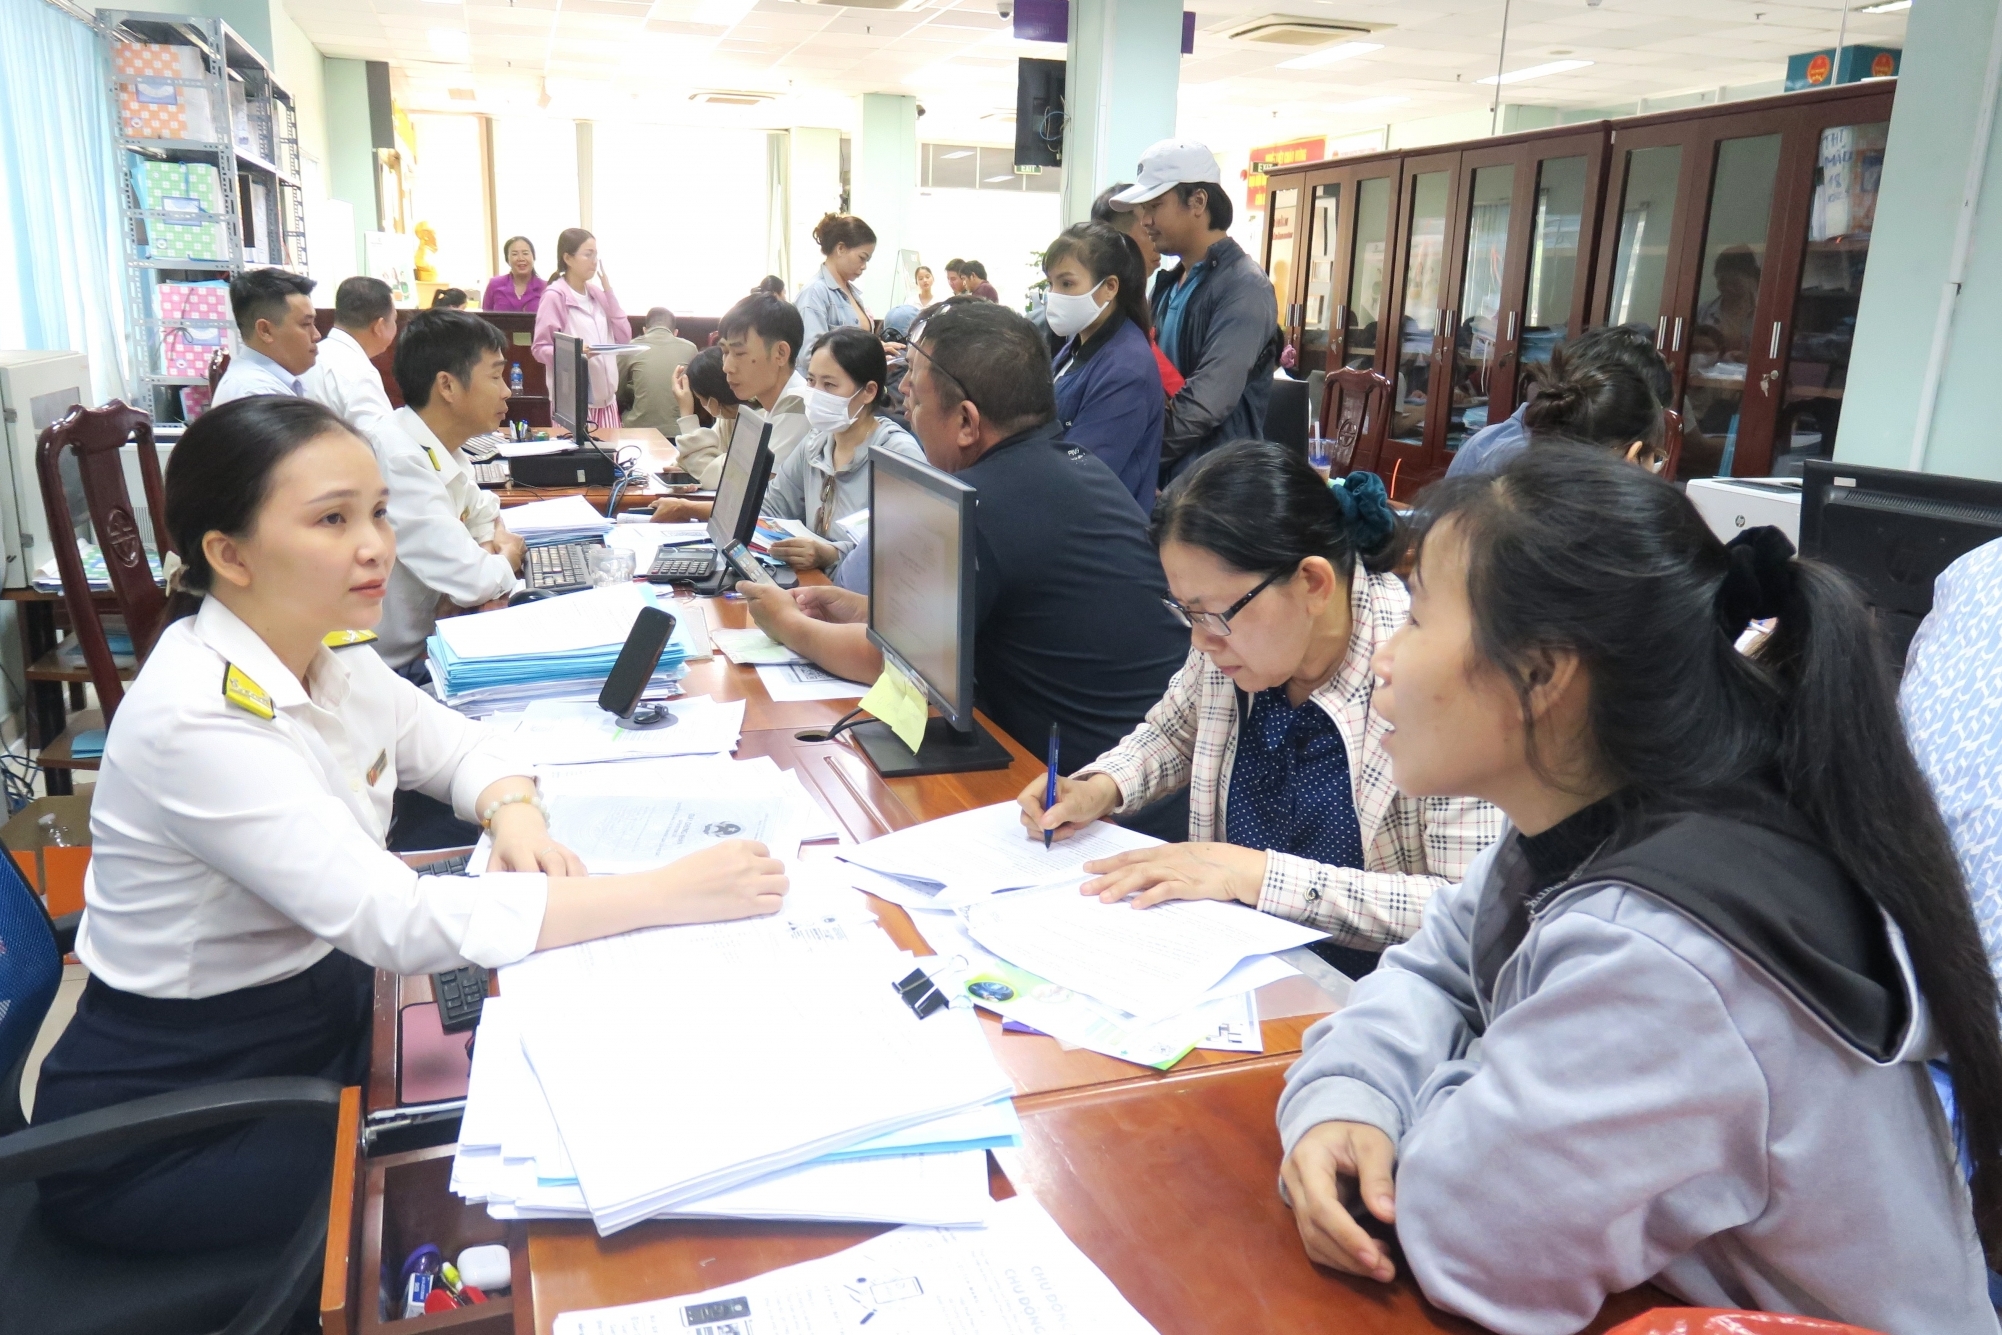
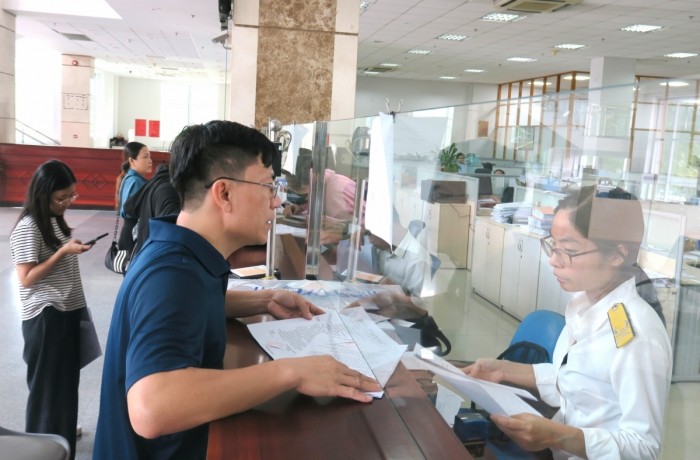
| Công văn số 6936/CT-QLTT nêu rõ, kể từ ngày 1/1/2026, người bán đã kê khai, nộp thuế GTGT không còn là điều kiện để xác định quyền hoàn thuế của bên mua. Ảnh: Đức Mỹ |
Cảnh báo rủi ro không đồng nghĩa với kết luận vi phạm
Đánh giá tính cấp thiết của văn bản này, ông Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên Công ty TNHH Đại lý thuế BCTC nhấn mạnh, đây là sự can thiệp rất kịp thời của ngành Thuế nhằm thống nhất cách hiểu và xử lý trong giải quyết hoàn thuế GTGT.
 | | Ông Nguyễn Văn Thức, Chủ tịch Hội đồng thành viên Công ty TNHH Đại lý thuế BCTC. | |
Nội dung văn bản đã làm rõ cảnh báo rủi ro hoàn toàn không đồng nghĩa với kết luận vi phạm. Dữ liệu rủi ro chỉ là cơ sở để cơ quan thuế đánh giá, khoanh vùng nội dung cần rà soát, xác minh.
Khi kết quả quá trình kiểm tra, xác minh cụ thể hoặc có kết luận chính thức của cơ quan có thẩm quyền xác định người nộp thuế không đủ điều kiện hoặc có hành vi vi phạm thì mới áp dụng biện pháp xử lý theo quy định.
Đồng thời, ông Thức ghi nhận bước chuyển biến rất lớn về nguyên tắc xử lý theo từng phần. Trường hợp chỉ một phần số tiền đề nghị hoàn có rủi ro thì cơ quan thuế chỉ xử lý phần rủi ro đó; phần còn lại nếu đủ điều kiện vẫn tiếp tục được giải quyết, không để cả bộ hồ sơ phải chờ đợi kết quả xác minh.
Ngoài ra, văn bản cũng khẳng định, kể từ ngày 1/1/2026, việc người bán đã kê khai, nộp thuế GTGT không còn là điều kiện để xác định quyền hoàn thuế của bên mua. Những nội dung trên phản ánh rõ tinh thần cải cách quản lý thuế dựa trên cơ sở rủi ro nhưng phải bảo đảm có căn cứ, đúng đối tượng và đúng phạm vi quy định.
Đồng quan điểm, ông Lê Văn Sơn, Trưởng Ban đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA) cho rằng, điểm đáng chú ý nhất là Cục Thuế đã phân định rất rõ ràng giữa cảnh báo rủi ro và kết luận vi phạm.
Khi hệ thống thông tin quản lý thuế phát đi cảnh báo rủi ro về người bán, hóa đơn hoặc một mắt xích trong chuỗi cung ứng, đây thuần túy là dữ liệu đầu vào phục vụ công tác đánh giá, rà soát.
Công chức thuế không được phép mặc nhiên suy diễn, quy chụp giao dịch không có thật, hóa đơn không hợp pháp hay bên mua không đủ điều kiện hoàn thuế. Quyết định không hoàn thuế hoặc thu hồi số tiền thuế đã hoàn chỉ được đưa ra khi đã có đầy đủ căn cứ xác định hành vi vi phạm pháp luật.
Điểm quan trọng nữa là nguyên tắc xử lý rủi ro theo từng phần số tiền đề nghị hoàn. Đối với hồ sơ thuộc diện hoàn thuế trước nhưng hệ thống xác định một phần số tiền có rủi ro, cơ quan Thuế chỉ chuyển riêng phần đó sang kiểm tra trước hoàn.
Số tiền còn lại nếu đáp ứng đủ điều kiện luật định phải tiếp tục được giải quyết hoàn thuế mà không cần chờ đợi kết quả xác minh của phần có rủi ro. Giải pháp phân tách độc lập này “tháo gỡ” sự chậm trễ vốn kéo dài bấy lâu nay, bảo đảm dòng tiền cho doanh nghiệp không bị đóng băng chỉ vì một vài hóa đơn hay một nhà cung ứng có dấu hiệu nghi vấn.
Ông Lê Văn Sơn lưu ý, việc bãi bỏ quy định ràng buộc người bán phải hoàn thành nghĩa vụ kê khai, nộp thuế từ ngày 1/1/2026 giúp cởi bỏ trách nhiệm vượt tầm kiểm soát của bên mua, dù cơ quan quản lý vẫn có quyền dùng thông tin này kết hợp các cơ sở dữ liệu khác để đo lường mức độ rủi ro.
Xóa bỏ tình trạng “truyền ngược rủi ro” trong chuỗi cung ứng
Liên quan đến vấn đề xử lý cảnh báo rủi ro đối với người bán và mắt xích trung gian F2, F3 vốn là điểm nghẽn lớn nhất gây bức xúc cho cộng đồng kinh doanh, ông Lê Văn Sơn phân tích, Công văn số 6936/CT-QLTT đã giải quyết triệt để băn khoăn này.
 | | Ông Lê Văn Sơn, Trưởng Ban đào tạo Hội Tư vấn và Đại lý thuế TP. Hồ Chí Minh (HTCAA). | |
Theo cơ chế quản lý rủi ro, F1 là người bán trực tiếp xuất hóa đơn cho doanh nghiệp đề nghị hoàn thuế. Thông tin cảnh báo rủi ro liên quan đến F2 (nhà cung cấp của F1) cũng như F3, F4… trong chuỗi cung ứng chỉ đóng vai trò là dữ liệu đầu vào để hệ thống chuyên môn tổng hợp, đánh giá và quy đổi mức độ rủi ro về F1 theo tiêu chí quản lý.
Vì vậy, nếu các mắt xích F2, F3 bị gắn cảnh báo rủi ro thì cơ quan thuế tuyệt đối không được phép căn cứ đơn lẻ vào cảnh báo này để chuyển số thuế GTGT đầu vào tương ứng sang diện kiểm tra trước hoàn hoặc kết luận người nộp thuế không đủ điều kiện hoàn thuế.
Tương tự, việc một doanh nghiệp ở khâu gián tiếp trong chuỗi cung ứng bị xác định có rủi ro về hóa đơn, tạm ngừng kinh doanh, không hoạt động tại địa chỉ đăng ký, đang làm thủ tục đóng mã số thuế hoặc tiến hành giải thể không thể xem là căn cứ chứng minh giao dịch của doanh nghiệp đề nghị hoàn là phi thực tế hay hóa đơn bất hợp pháp.
Đáng chú ý, Công văn số 6936/CT-QLTT quán triệt rõ trường hợp trước đây việc xác minh F2, F3 có cách làm khác với nguyên tắc này thì nay phải chấn chỉnh, thực hiện thống nhất theo hướng dẫn mới.
Cơ quan quản lý không được căn cứ riêng cảnh báo rủi ro trong chuỗi để tạm dừng giải quyết hoàn thuế, không chuyển toàn bộ số tiền sang kiểm tra trước hoàn, không từ chối hoàn hoặc thu hồi tiền thuế đã giải quyết. Quy định này đã chấm dứt tình trạng rủi ro bị “truyền ngược” nhằm bảo vệ quyền lợi hợp pháp cho F1 và người mua hàng.
Theo ông Nguyễn Văn Thức, quy định về chuỗi cung ứng tại Công văn này cũng là nội dung tiến bộ đáng ghi nhận. Việc xác định rõ bản chất thông tin rủi ro từ F2, F3 chỉ là công cụ tính toán quy đổi mức độ rủi ro về F1 đã chấm dứt việc suy đoán vi phạm.
Tình trạng một doanh nghiệp trung gian giải thể, rời bỏ địa chỉ hay bị cơ quan Thuế cảnh báo hóa đơn không mặc nhiên phủ nhận tính hợp pháp của toàn bộ chuỗi giao dịch phía sau.
Cách tiếp cận quản lý rủi ro mới này rất khoa học và thực tế. Mỗi pháp nhân kinh doanh phải chịu trách nhiệm tuyệt đối trước pháp luật về giao dịch và chứng từ do chính mình ký kết, thực hiện; không thể yêu cầu doanh nghiệp mua hàng kiểm soát được toàn bộ F2, F3, F4… trong chuỗi cung ứng của nhà cung cấp.
Tăng cường kiểm soát nội bộ và chứng minh giao dịch thực tế
Để bảo đảm tiến trình hoàn thuế GTGT diễn ra suôn sẻ và hạn chế tối đa nguy cơ tranh chấp pháp lý, ông Nguyễn Văn Thức khuyến nghị, doanh nghiệp phải chủ động xây dựng hệ thống kiểm soát nội bộ và quản trị thuế vững chắc nhằm chứng minh tính chân thực của giao dịch khi được cơ quan chức năng rà soát.
Yếu tố sống còn là doanh nghiệp phải duy trì tính logic, nhất quán xuyên suốt giữa toàn bộ hệ thống tài liệu gồm: Hợp đồng kinh tế, hóa đơn tài chính, chứng từ thanh toán ngân hàng, biên bản giao nhận, chứng từ vận chuyển bốc dỡ, phiếu nhập xuất kho, hồ sơ hải quan xuất khẩu, theo dõi công nợ cho đến hệ thống sổ sách kế toán.
Bên cạnh đó, doanh nghiệp phải thường xuyên kiểm tra tình trạng pháp lý, tính đang hoạt động của người bán ngay trong thời điểm giao dịch phát sinh, lưu trữ hồ sơ cẩn trọng và chủ động giải trình nhanh chóng khi cơ quan Thuế phát hành văn bản yêu cầu.
Nếu chỉ có một nhóm hóa đơn hay một phần hồ sơ gặp cảnh báo, doanh nghiệp nên tích cực phối hợp cùng cơ quan Thuế áp dụng cơ chế bóc tách phần rủi ro để xác minh riêng nhằm giải tỏa và nhận tiền hoàn trước đối với phần số tiền đã đủ điều kiện hợp pháp.
Khi cả cơ quan Thuế và người nộp thuế đều nghiêm túc bám sát tinh thần này, công tác quản lý sẽ vừa ngăn chặn triệt để hành vi trục lợi ngân sách, vừa giải phóng nguồn vốn kịp thời cho các doanh nghiệp làm ăn chân chính.
Từ thực tiễn, ông Lê Văn Sơn khuyến nghị cộng đồng kinh doanh cần tập trung toàn diện vào ba nhóm nhiệm vụ cốt lõi như:
Thứ nhất, tổ chức rà soát chặt chẽ thông tin nhà cung cấp và đánh giá tính thực tế của các nghiệp vụ mua sắm hàng hóa, đặc biệt chú trọng các đối tác mới. Việc kiểm tra không dừng lại ở hình thức của tờ hóa đơn điện tử mà phải đi sâu đánh giá năng lực cơ sở vật chất, khả năng cung ứng dịch vụ của người bán.
Thứ hai, chuẩn hóa quy trình mua bán nội bộ, bảo đảm mọi giao dịch phát sinh giá trị lớn đều có bộ hồ sơ thực tế đi kèm hoàn chỉnh bao gồm: Đơn đặt hàng, hợp đồng, biên bản giao nhận, nghiệm thu dịch vụ, chứng từ thanh toán qua ngân hàng, chứng từ vận tải kho bãi và các hồ sơ kỹ thuật liên quan. Nhóm tài liệu vững chắc này là bằng chứng chứng minh hàng hóa đã đi vào chu trình sản xuất, kinh doanh phục vụ các hoạt động đủ điều kiện hoàn thuế.
Thứ ba, doanh nghiệp cần thiết lập quy chế phản hồi thông tin kịp thời, giải trình đúng trọng tâm, trọng điểm và cung cấp đầy đủ tài liệu kiểm chứng ngay khi có yêu cầu từ cơ quan quản lý thuế trong thời hạn quy định.