Chính phủ vừa ban hành Nghị định số 291/2026/NĐ-CP sửa đổi, bổ sung một số quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Các chuyên gia thuế, pháp luật khuyến nghị doanh nghiệp cần khẩn trương xây dựng cơ sở dữ liệu đầy đủ, khoa học và nâng cao tính tuân thủ nhằm hạn chế rủi ro trong quá trình hoạt động.
 |
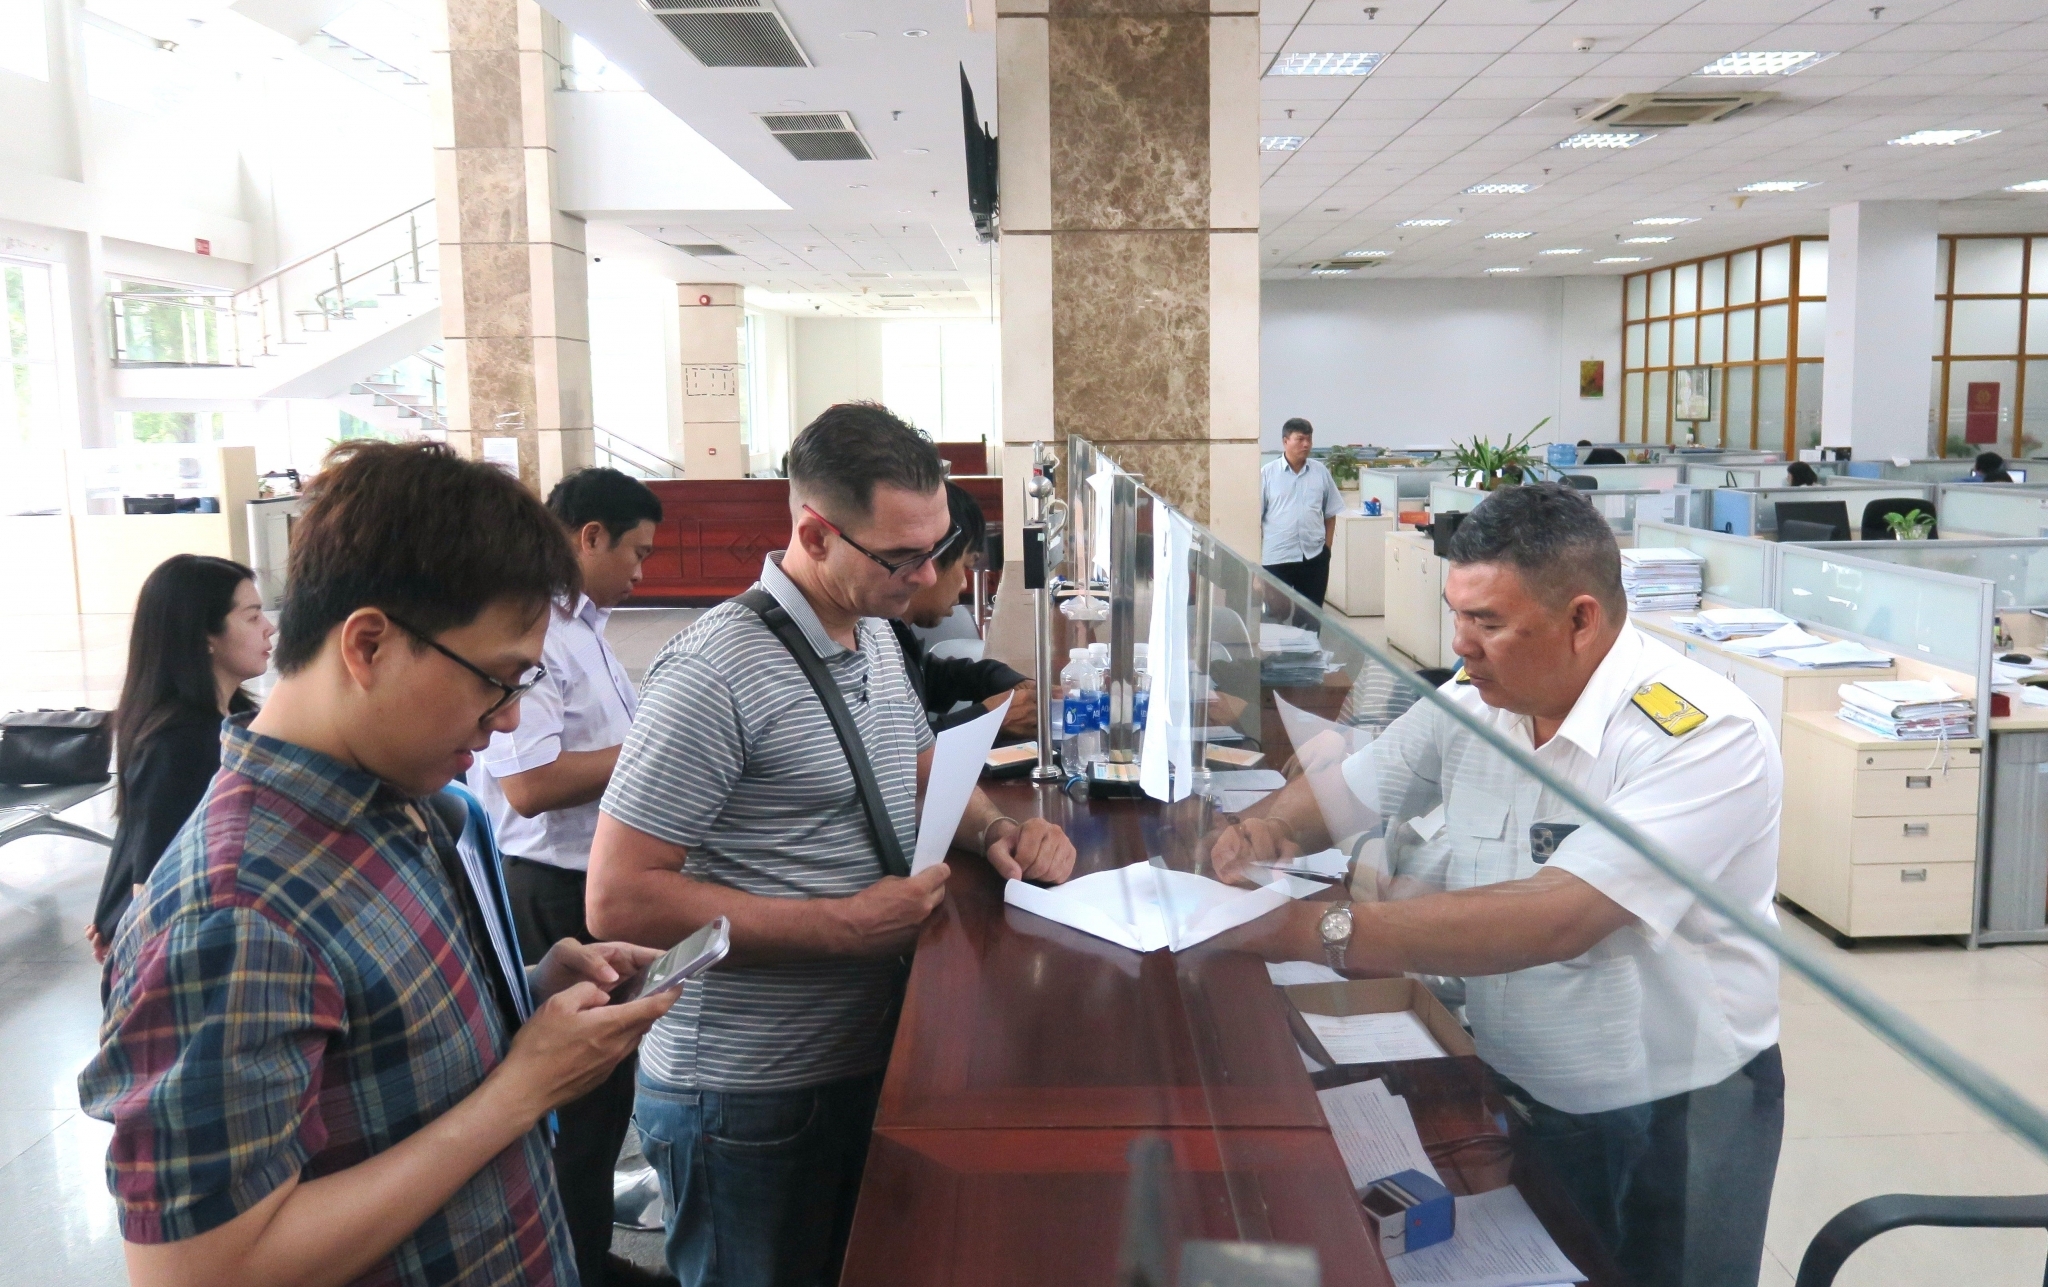
| Ngành Thuế đang chuyển từ tư duy quản lý thuế truyền thống sang quản lý thuế dựa trên dữ liệu và quản trị rủi ro. Ảnh: Đức Mỹ |
Quản lý thuế dựa trên dữ liệu và quản trị rủi ro
Theo đánh giá của chuyên gia tư vấn thuế, pháp luật đầu tư Trần Văn Quân, Chủ tịch Công ty Luật VNLAWS, Nghị định số 291/2026/NĐ-CP không thay thế toàn bộ Nghị định số 125/2020/NĐ-CP mà sửa đổi, bổ sung một số quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn.
Nghị định này cũng nhằm mục đích đồng bộ hóa với Luật Quản lý thuế năm 2025, đồng thời, đáp ứng các cam kết quốc tế của Việt Nam liên quan đến vấn đề minh bạch và trao đổi thông tin thuế.
Chuyên gia Trần Văn Quân khẳng định, đây là bước chuyển biến mạnh mẽ từ tư duy quản lý thuế truyền thống sang phương thức quản lý thuế dựa trên dữ liệu và quản trị rủi ro.
Trong giai đoạn trước đây, các chế tài xử phạt chủ yếu tập trung vào những hành vi khai sai, chậm nộp, trốn thuế hoặc các vi phạm về hóa đơn, nay Nghị định số 291/2026/NĐ-CP đã mở rộng phạm vi sang việc xử lý nghiêm các hành vi cản trở hoặc không hợp tác trong quá trình cung cấp thông tin nhằm phục vụ quản lý thuế và trao đổi thông tin quốc tế.
Điều này minh chứng rằng, nghĩa vụ của người nộp thuế trong bối cảnh hiện tại không chỉ kê khai đúng, mà bắt buộc phải cung cấp thông tin một cách đầy đủ, trung thực và đúng thời hạn khi có yêu cầu từ cơ quan có thẩm quyền.
Đồng quan điểm, chuyên gia thuế Lê Văn Sơn, Trưởng Ban đào tạo Hội tư vấn và đại lý thuế TP. Hồ Chí Minh (HTCAA) nhận định, Nghị định số 291/2026/NĐ-CP chủ yếu mang tính chất hoàn thiện cơ chế quản lý nhằm phù hợp với những yêu cầu quản lý thuế trong giai đoạn mới.
Ông Lê Văn Sơn phân tích, Nghị định số 125/2020/NĐ-CP trước đây được xây dựng trong bối cảnh trọng tâm là quản lý các công tác đăng ký thuế, kê khai thuế, nộp thuế và hóa đơn, thì nay Nghị định số 291/2026/NĐ-CP cho thấy phạm vi quản lý đã được mở rộng đáng kể.
Sự mở rộng này hướng tới việc tăng cường sự minh bạch về thông tin, nâng cao trách nhiệm phối hợp của các tổ chức, cá nhân đối với cơ quan Thuế, đặc biệt là đáp ứng các yêu cầu khắt khe về hợp tác quốc tế trong lĩnh vực thuế.
Cùng với tiến trình chuyển đổi số mạnh mẽ của ngành Thuế và thực tế Việt Nam đã và đang tham gia vào các cơ chế trao đổi thông tin với các quốc gia khác trên thế giới, dữ liệu đang dần trở thành một công cụ quản lý rất quan trọng.
Vì vậy, việc ban hành Nghị định số 291/2026/NĐ-CP không đơn thuần là bổ sung quy định xử phạt mà còn phản ánh sâu sắc xu hướng quản lý thuế hiện đại. Trong đó, tính đầy đủ, chính xác và tính minh bạch của các luồng thông tin được cơ quan Thuế đặc biệt quan tâm chú trọng trong quá trình quản lý.
Phân tích về những điểm mới nổi bật của Nghị định số 291/2026/NĐ-CP mà người nộp thuế cần đặc biệt lưu ý, chuyên gia Trần Văn Quân nhấn mạnh, việc bổ sung nhóm hành vi vi phạm về cung cấp thông tin phục vụ trao đổi thông tin về thuế theo quy định của pháp luật Việt Nam và các điều ước quốc tế mà Việt Nam tham gia. Đây là nội dung mà trước đây chưa từng được quy định cụ thể trong Nghị định số 125/2020/NĐ-CP.
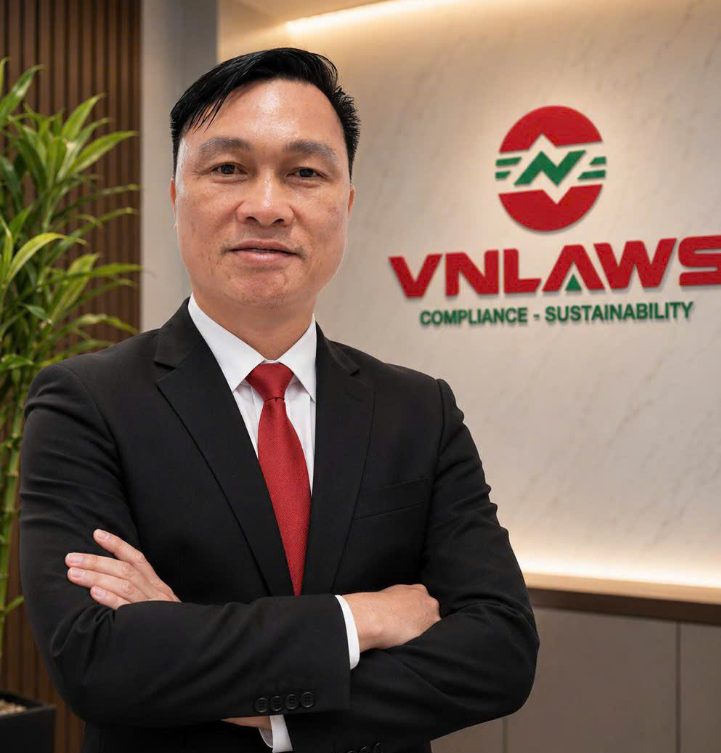 | | Chuyên gia tư vấn thuế, pháp luật đầu tư Trần Văn Quân, Chủ tịch Công ty Luật VNLAWS | |
Để tránh rủi ro, vi phạm, người nộp thuế cùng các tổ chức, cá nhân có liên quan không được chậm cung cấp thông tin, hồ sơ theo yêu cầu của cơ quan Thuế. Đồng thời, tuyệt đối không cung cấp các thông tin sai sự thật, thiếu trung thực hoặc cung cấp một cách không đầy đủ.
Bên cạnh đó, pháp luật cũng nghiêm cấm các hành vi che giấu, tiêu hủy tài liệu hoặc cản trở hoạt động xác minh của cơ quan Thuế, cũng như cấm việc thông đồng, bao che hoặc hỗ trợ người nộp thuế nhằm mục đích ngăn cản việc xác minh thông tin.
Đối với các hành vi vi phạm mang tính chất nghiêm trọng như che giấu thông tin, thông đồng hoặc cản trở xác minh, cơ quan chức năng có thể áp dụng mức xử phạt lên đến 100 triệu đồng đối với các tổ chức, qua đó thể hiện tính răn đe rất cao của chính sách mới này.
Làm rõ thêm về cơ sở pháp lý của các điểm mới, ông Lê Văn Sơn cho biết, Nghị định số 291/2026/NĐ-CP đã bổ sung Điều 19a, quy định chi tiết về việc xử phạt vi phạm hành chính đối với hành vi vi phạm nghĩa vụ cung cấp thông tin phục vụ trao đổi thông tin về thuế.
Theo đó, tất cả các trường hợp không cung cấp thông tin, cung cấp thông tin không đầy đủ, không chính xác, không đúng thời hạn quy định hoặc có hành vi cản trở việc xác minh thông tin theo yêu cầu của cơ quan có thẩm quyền đều có thể bị xử phạt nghiêm minh theo pháp luật.
Ngoài ra, Nghị định số 291/2026/NĐ-CP cũng đã tiến hành sửa đổi các nguyên tắc xử phạt nhằm mục đích bảo đảm rằng một hành vi vi phạm sẽ chỉ bị áp dụng một chế tài xử phạt phù hợp nhất, từ đó tránh được tình trạng xử phạt chồng chéo theo nhiều điều khoản khác nhau.
Từ đó, chuyên gia thuế Lê Văn Sơn lưu ý, người nộp thuế cần nhận thức rõ nghĩa vụ tuân thủ hiện nay không chỉ dừng lại ở việc kê khai đúng số liệu hay nộp thuế đúng hạn như trước đây, mà còn đòi hỏi sự chủ động hợp tác với cơ quan Thuế trong việc cung cấp các thông tin, hồ sơ và tài liệu khi được yêu cầu.
Đây sẽ là yêu cầu trở nên phổ biến trong bối cảnh cơ quan Thuế không ngừng tăng cường ứng dụng dữ liệu và mở rộng trao đổi thông tin với các cơ quan chức năng khác.
Khẩn trương xây dựng hệ thống dữ liệu đầy đủ, khoa học
Để hạn chế tối đa các vi phạm và rủi ro trong quá trình cung cấp thông tin cho cơ quan Thuế cũng như các cơ quan chức năng, ông Trần Văn Quân khuyến nghị các doanh nghiệp cần phải nhanh chóng thay đổi tư duy quản lý, chuyển từ tư duy đối phó khi bị thanh tra sang tư duy quản trị tuân thủ ngay từ đầu.
Đồng thời, doanh nghiệp nên khẩn trương thực hiện đồng bộ các giải pháp thiết thực như: Trước tiên, cần thiết lập một quy trình quản lý và lưu trữ toàn bộ hồ sơ, chứng từ một cách đầy đủ, khoa học nhằm luôn trong trạng thái sẵn sàng cung cấp ngay khi có yêu cầu từ cơ quan chức năng.
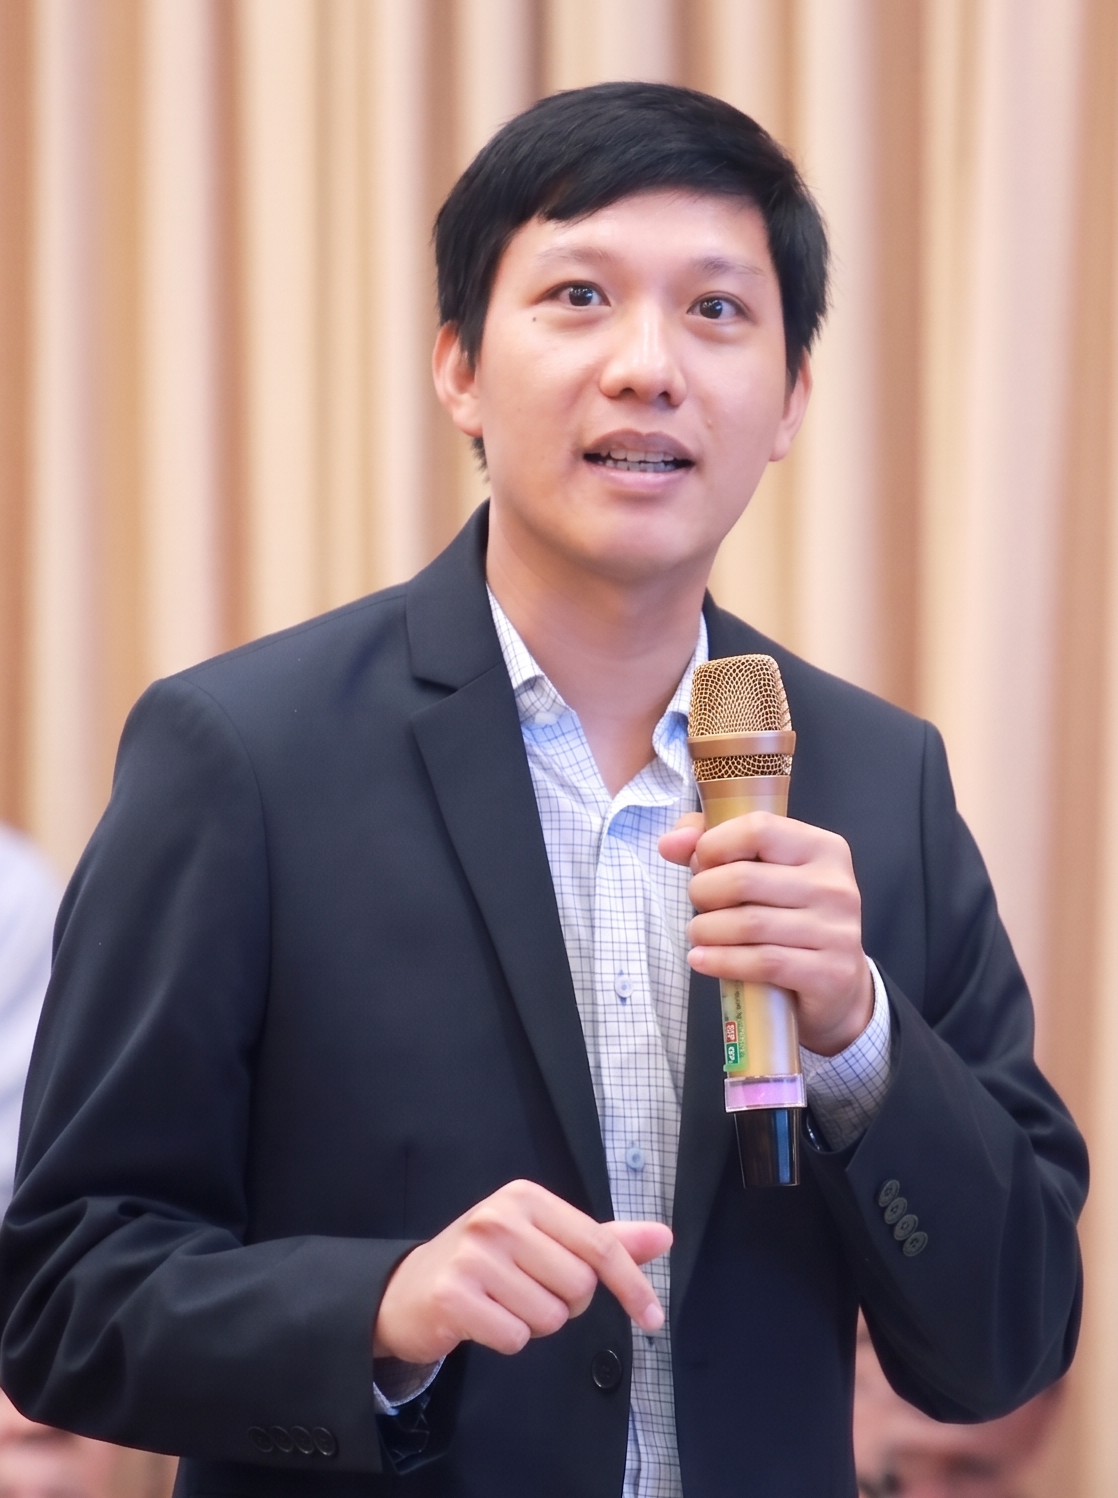 | | Chuyên gia thuế Lê Văn Sơn, Trưởng Ban đào tạo Hội tư vấn và đại lý thuế TP. Hồ Chí Minh (HTCAA) | |
Kế đến, doanh nghiệp phải thường xuyên kiểm tra tính chính xác và sự nhất quán giữa các loại hồ sơ kế toán, hồ sơ thuế, hóa đơn, hợp đồng và hệ thống dữ liệu điện tử trước khi thực hiện việc gửi cho cơ quan Thuế.
Một nguyên tắc quan trọng là doanh nghiệp chỉ nên cung cấp thông tin trên cơ sở có đầy đủ các tài liệu chứng minh đi kèm. Trong trường hợp doanh nghiệp cần thêm thời gian để rà soát số liệu, biện pháp tối ưu là nên chủ động trao đổi và giải trình kịp thời với cơ quan Thuế thay vì chọn cách chậm phản hồi hoặc hoàn toàn không phản hồi các yêu cầu.
Hơn nữa, việc tăng cường hệ thống kiểm soát nội bộ, kết hợp với công tác đào tạo chuyên môn cho nhân sự phụ trách mảng thuế, kế toán và pháp chế về nghĩa vụ cung cấp thông tin cũng như các chế tài xử phạt mới là vô cùng cần thiết.
Từ góc độ thực tiễn, ông Lê Văn Sơn cho rằng, để hạn chế các vi phạm, doanh nghiệp cần phải xây dựng một hệ thống quản lý hồ sơ, chứng từ và dữ liệu một cách đầy đủ, khoa học và phải có khả năng truy xuất nhanh chóng khi cơ quan có thẩm quyền yêu cầu.
Bên cạnh đó, khi nhận được yêu cầu giải trình, bổ sung hoặc cung cấp tài liệu từ cơ quan quản lý, doanh nghiệp nên nỗ lực phản hồi đúng thời hạn, đảm bảo cung cấp đúng trọng tâm nội dung được yêu cầu, đặc biệt phải tránh việc cung cấp những thông tin thiếu căn cứ hoặc không có sự đồng bộ giữa các bộ phận khác nhau trong cùng một tổ chức.
Đối với các doanh nghiệp đang có giao dịch với bên liên kết, quy trình đối chiếu thông tin với công ty mẹ, công ty liên kết hoặc các đơn vị có liên quan cũng cần phải được thực hiện một cách chặt chẽ nhằm hạn chế tối đa việc phát sinh các sai lệch trong quá trình trao đổi thông tin.
Đối với các giao dịch có yếu tố xuyên biên giới phức tạp, bộ phận phụ trách cần hết sức chú ý đến tính đầy đủ của bộ tài liệu, ngôn ngữ thể hiện trên chứng từ, cũng như khả năng chứng minh rõ ràng dòng tiền, thông tin đối tác và mục đích thực sự của giao dịch đó.
Các chuyên gia nhấn mạnh, trong bối ngành Thuế ngày càng đẩy mạnh công cuộc chuyển đổi số, tăng cường kết nối, chia sẻ hệ thống dữ liệu với các cơ quan chức năng khác cũng như với cơ quan Thuế nước ngoài, việc xây dựng hệ thống quản trị dữ liệu vững chắc và tuân thủ một cách đầy đủ nghĩa vụ cung cấp thông tin giúp doanh nghiệp hạn chế tối đa rủi ro trong quá trình hoạt động, sản xuất kinh doanh.