Bộ Tài chính vừa ban hành Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC quy định xử phạt vi phạm hành chính về thuế, hóa đơn. Nhiều chuyên gia thuế khuyến nghị, người nộp thuế nên chủ động kiểm tra nghĩa vụ thuế nhằm hạn chế tối đa rủi ro về pháp lý trong hoạt động kinh doanh.
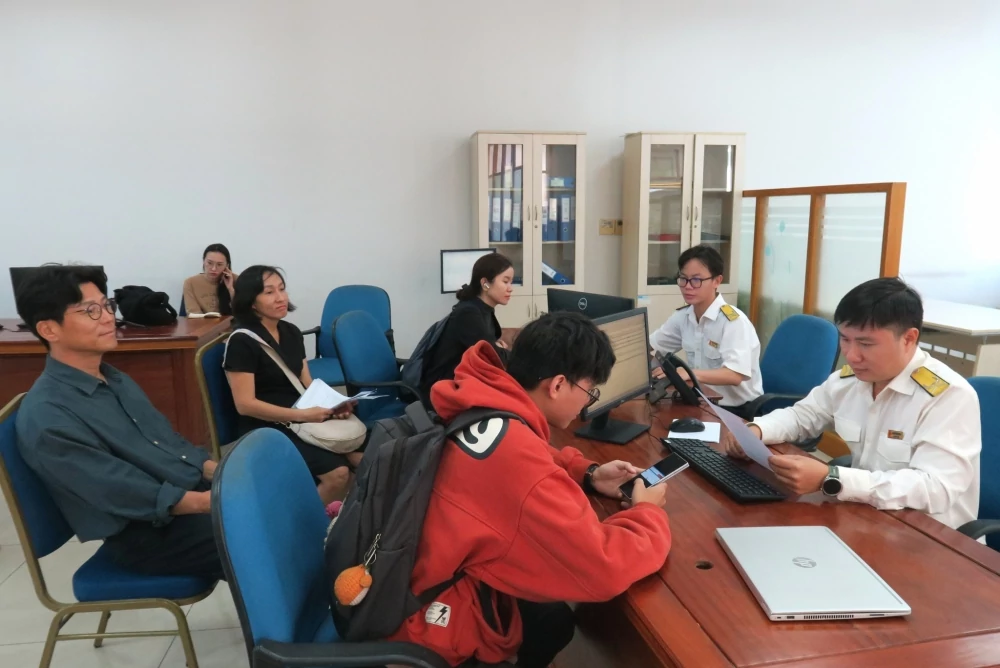 |
| Cơ quan Thuế khuyến nghị người nộp thuế nên chủ động kiểm tra nghĩa vụ thuế giúp hạn chế tối đa rủi ro về pháp lý. Ảnh: Đức Mỹ |
Những nội dung quan trọng cần lưu ý
Phân tích về những nội dung trọng tâm từ Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC mà người nộp thuế cần lưu ý, ông Nguyễn Huy Huỳnh, đại diện Hộ kinh doanh Tư vấn thuế Nguyễn Huỳnh (phường Bà Rịa, TP. Hồ Chí Minh) cho biết, theo Văn bản hợp nhất thì người nộp thuế nên quan tâm đến những hành vi rất dễ phát sinh trong quá trình thực hiện nghĩa vụ thuế như: Chậm nộp hồ sơ khai thuế, khai sai dẫn đến thiếu thuế, trốn thuế; cùng với những vi phạm về lập hóa đơn không đúng thời điểm, không lập hóa đơn và các nghĩa vụ liên quan đến hóa đơn điện tử.
Bên cạnh đó là nguyên tắc xác định mức tiền phạt và các tình tiết tăng nặng, giảm nhẹ. Bởi vì, khi đã phát sinh vi phạm, mức tiền phạt cụ thể không chỉ phụ thuộc vào hành vi mà còn phải xem xét đối tượng vi phạm và các tình tiết của từng trường hợp.
Ông Nguyễn Huy Huỳnh đưa ra ví dụ, đối với một số hành vi có quy định khung tiền phạt, nếu không có tình tiết tăng nặng, giảm nhẹ thì mức phạt thường được xác định ở mức trung bình của khung; khi có tình tiết giảm nhẹ hoặc tăng nặng thì mức phạt được điều chỉnh theo nguyên tắc của văn bản. Đây là nội dung rất thực tế nhưng người nộp thuế thường ít chú ý.
Ngoài ra, người nộp thuế cũng cần phân biệt mức phạt đối với tổ chức và cá nhân. Hộ gia đình, hộ kinh doanh áp dụng mức phạt như đối với cá nhân; trong nhiều trường hợp, mức phạt đối với cá nhân bằng 1/2 mức phạt đối với tổ chức.
Vì vậy, người nộp thuế không nhất thiết phải “học thuộc” tất cả các mức phạt, nhưng nên biết hành vi nào có thể bị xử phạt, mức độ rủi ro và những yếu tố nào ảnh hưởng đến mức phạt để chủ động phòng tránh.
Mức phạt gấp 3 lần số thuế trốn
Theo ông Nguyễn Huy Huỳnh, nội dung Văn bản quy định khá chi tiết từng nhóm hành vi và mức xử phạt tương ứng. Theo đó, đối với hồ sơ khai thuế, mức xử phạt được phân theo thời gian chậm nộp và tính chất của hồ sơ. Có trường hợp chỉ bị cảnh cáo, nhưng trường hợp chậm nộp nghiêm trọng có thể bị phạt đến 25 triệu đồng theo khung áp dụng tương ứng.
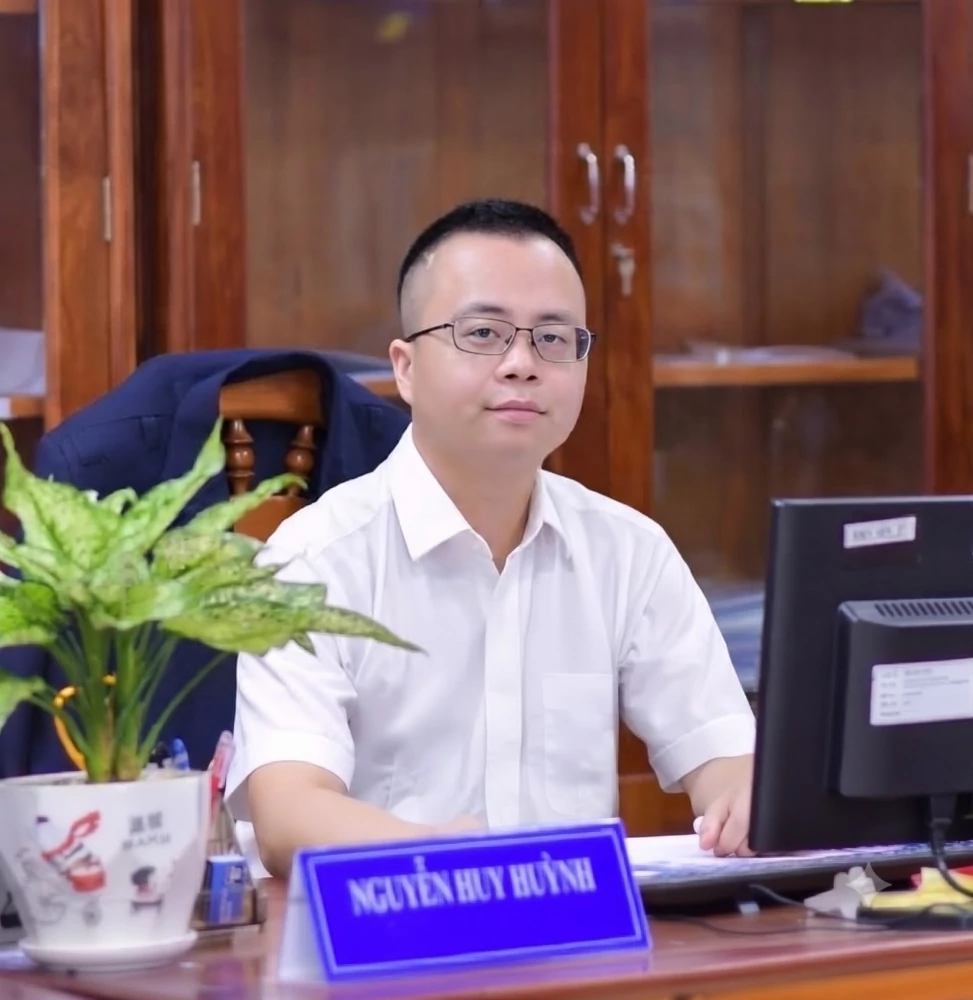 | | Ông Nguyễn Huy Huỳnh, đại diện Hộ kinh doanh Tư vấn thuế Nguyễn Huỳnh. | |
Đối với hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, mức phạt đối với hành vi thuộc quy định này là 20% số tiền thuế khai thiếu hoặc số tiền thuế được miễn, giảm, hoàn cao hơn quy định; đồng thời, người nộp thuế còn phải thực hiện các biện pháp khắc phục hậu quả theo quy định.
Với hành vi trốn thuế, mức phạt được xác định theo số lần trên số tiền thuế trốn, từ 1 lần và có thể lên đến 3 lần tùy tính chất, tình tiết của hành vi. Đây là điểm người nộp thuế cần đặc biệt lưu ý vì phải phân biệt giữa khai sai dẫn đến thiếu thuế và hành vi bị xác định là trốn thuế.
Ông Nguyễn Huy Huỳnh cho rằng, đối với vi phạm về hóa đơn, mức phạt hiện nay cũng được phân hóa khá cụ thể theo hành vi và trong một số trường hợp theo số lượng hóa đơn vi phạm. Chẳng hạn, lập hóa đơn không đúng thời điểm có các mức xử phạt khác nhau và có thể lên đến 70 triệu đồng; trường hợp không lập hóa đơn mức phạt lên đến 80 triệu đồng.
Tuy nhiên, khi đọc các con số này, người nộp thuế phải lưu ý đối tượng áp dụng. Không nên thấy một mức phạt dành cho tổ chức rồi mặc nhiên cho rằng hộ kinh doanh cũng bị phạt đúng mức đó. Hộ kinh doanh áp dụng mức phạt như cá nhân và trong nhiều trường hợp mức phạt của cá nhân bằng một nửa tổ chức.
Đại diện Hộ kinh doanh tư vấn thuế Nguyễn Huỳnh nhấn mạnh, đây cũng là lý do khi phát sinh một trường hợp cụ thể, người nộp thuế không nên chỉ hỏi “hành vi này phạt bao nhiêu tiền?”, mà phải xác định đầy đủ: Ai vi phạm, hành vi nào, số lần hoặc số lượng vi phạm, hậu quả và có tình tiết tăng nặng, giảm nhẹ hay không.
Nắm rõ thông tin và thời hạn thực hiện nghĩa vụ thuế
Để thực hiện đúng quy định và hạn chế sai sót, ông Nguyễn Huy Huỳnh khuyến nghị, đầu tiên, người nộp thuế phải biết rõ thông tin và thời hạn thực hiện nghĩa vụ thuế. Bởi vì, có nhiều vi phạm không bắt đầu từ việc cố tình trốn thuế mà từ những việc khá đơn giản như quên nộp tờ khai, nộp chậm, lập hóa đơn sai thời điểm hoặc kê khai số liệu không khớp.
Thứ hai, doanh nghiệp và hộ kinh doanh nên rà soát định kỳ, ít nhất ở ba nhóm: Hồ sơ khai thuế đã nộp đầy đủ, đúng hạn chưa; hóa đơn đầu ra, đầu vào đã được lập và xử lý đúng quy định chưa; doanh thu, hóa đơn, sổ sách và hồ sơ khai thuế có thống nhất với nhau hay không.
Thứ ba, khi phát hiện sai sót thì nên xử lý càng sớm càng tốt. Pháp luật có những quy định khác nhau giữa trường hợp người nộp thuế chủ động phát hiện, khai bổ sung, khắc phục và trường hợp sai phạm được phát hiện qua kiểm tra. Vì vậy, không nên thấy sai nhưng để kéo dài qua nhiều kỳ rồi mới xử lý.
Đặc biệt, nếu đã phát sinh vi phạm, người nộp thuế cũng cần hiểu quyền của mình trong quá trình xử phạt: kiểm tra lại hành vi bị xác định, căn cứ pháp lý, đối tượng áp dụng, mức phạt và các tình tiết tăng nặng, giảm nhẹ trước khi thực hiện quyết định.
Từ thực tế trong quá trình công tác thuế và trực tiếp kinh doanh, ông Nguyễn Huy Huỳnh lưu ý, chi phí để làm đúng ngay từ đầu thường thấp hơn rất nhiều so với chi phí xử lý một sai sót đã kéo dài nhiều năm. Do đó, thay vì chỉ quan tâm “nếu sai thì bị phạt bao nhiêu”, người nộp thuế nên chuyển sang câu hỏi “tôi cần làm gì ngay từ bây giờ để không phát sinh vi phạm”.