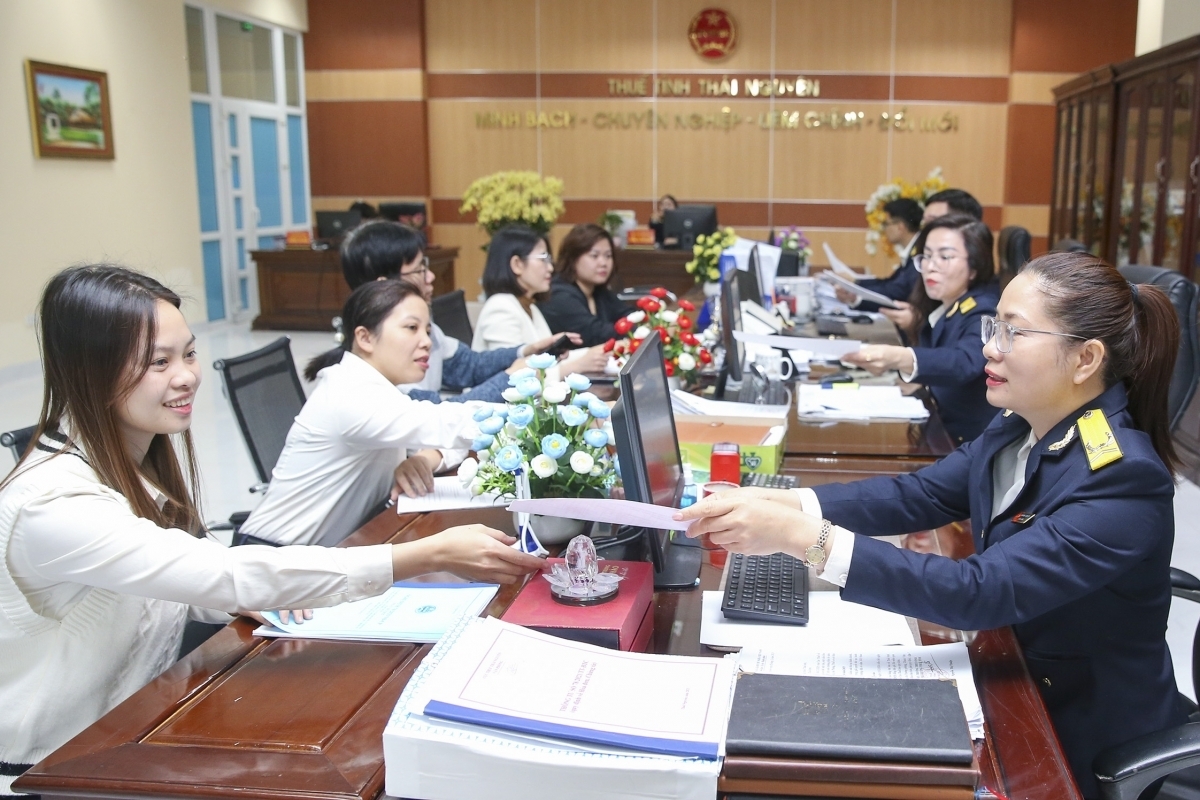
Đây là câu hỏi lớn đang được cộng đồng doanh nghiệp rất quan tâm sau khi Quốc hội thông qua chính sách giảm 30% số thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN) trong năm 2026 - 2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng. Để hiểu rõ hơn về vấn đề này, phóng viên Tạp chí Kinh tế - Tài chính đã có cuộc trao đổi với ông Lê Văn Sơn, Tổng giám đốc Công ty TNHH Kế toán Kim Thủy.
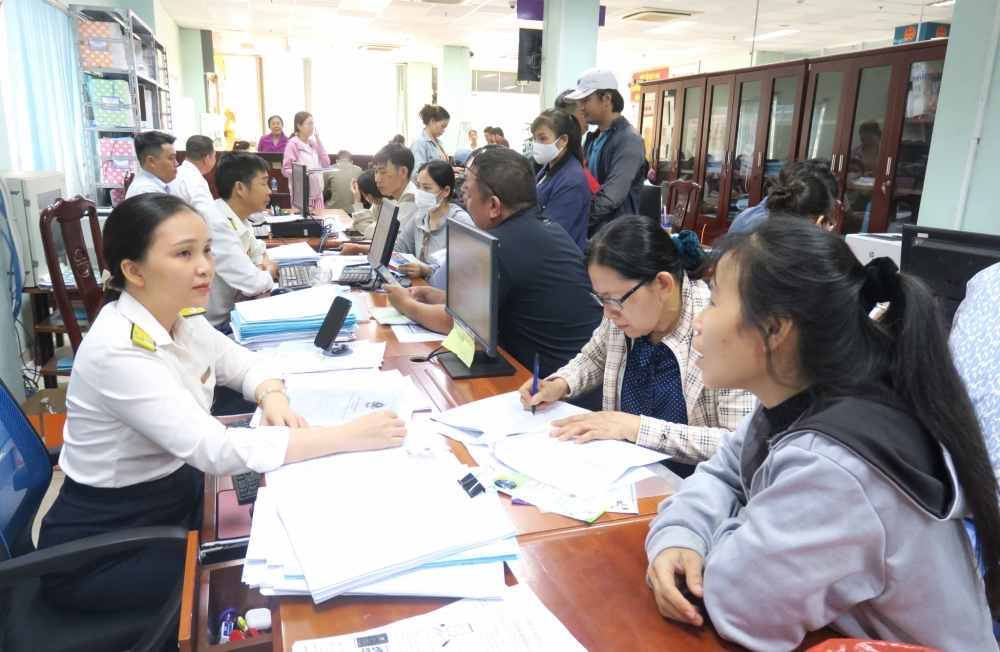 |
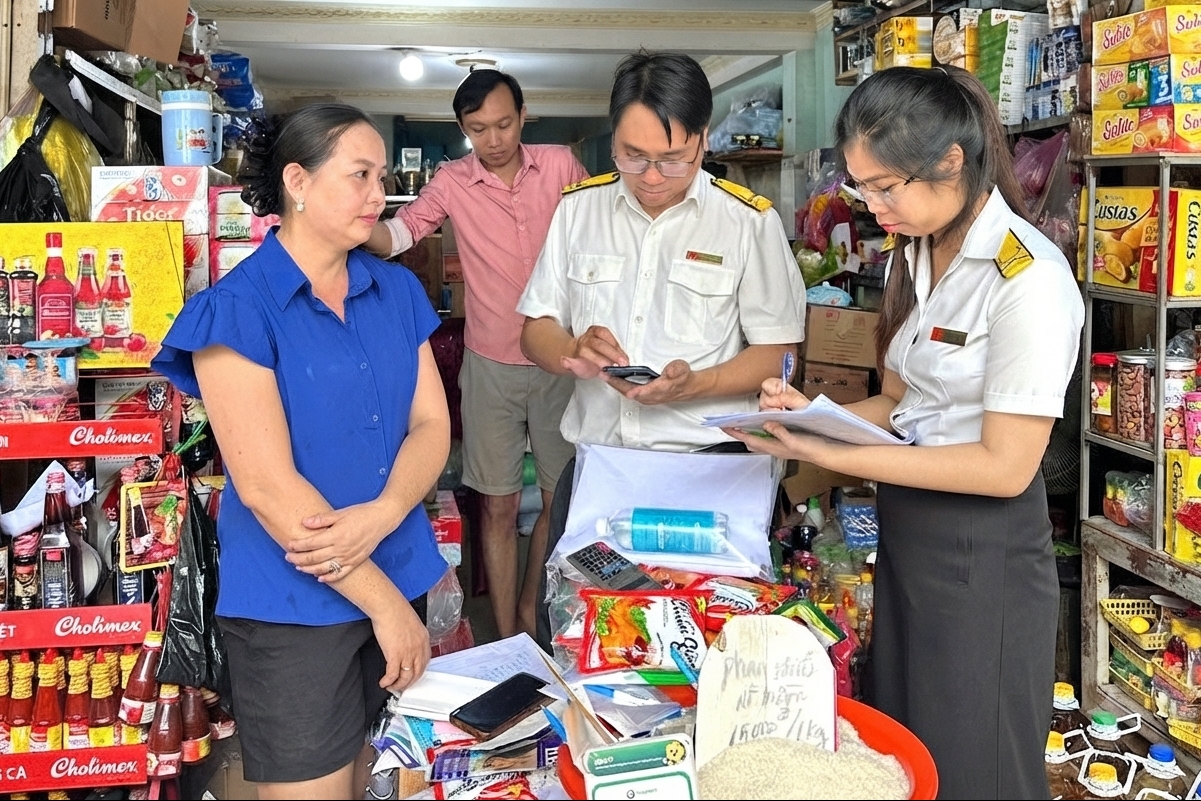
| Quốc hội vừa chính thức thông qua chính sách giảm 30% thuế TNCN, thuế TNDN đối với doanh nghiệp có doanh thu đến 10 tỷ đồng. Ảnh: Đức Mỹ |
Phóng viên: Quốc hội vừa thông qua chính sách giảm 30% thuế TNCN, thuế TNDN phải nộp trong năm 2026 - 2027 đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng, theo ông, chính sách này tác động như thế nào đối với nhóm doanh nghiệp, hộ kinh doanh nêu trên?
Ông Lê Văn Sơn: Theo tôi, đây là một chính sách thuế hỗ trợ rất thiết thực, kịp thời và tác động tích cực đến hộ, cá nhân kinh doanh và các doanh nghiệp quy mô nhỏ.
Trước hết, việc giảm 30% số thuế phải nộp sẽ giúp các hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp bớt áp lực về tài chính và có thêm nguồn lực để duy trì hoạt động kinh doanh. Đối với doanh nghiệp nhỏ và hộ kinh doanh, dòng tiền thường không quá dư dả, phần thuế được giảm có thể được dùng để bổ sung vốn lưu động, trả lương, mua sắm máy móc, mở rộng kinh doanh hoặc chủ động hơn khi thị trường biến động.
Một điểm đáng chú ý khác là chính sách này có phạm vi áp dụng khá rộng. Theo số liệu được Bộ Tài chính trình bày tại Quốc hội, các hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm chiếm khoảng 99,98% tổng số hộ kinh doanh.
Trong khi đó, doanh nghiệp có doanh thu đến 10 tỷ đồng chiếm khoảng 81,1% tổng số doanh nghiệp. Như vậy, dù ngưỡng doanh thu được đặt ở mức 10 tỷ đồng, chính sách trên thực tế vẫn có thể bao phủ một bộ phận rất lớn các chủ thể kinh doanh hiện nay.
Chính sách này có tác động tích cực trên 3 phương diện: Giúp giảm áp lực tài chính, tạo thêm nguồn lực cho hoạt động kinh doanh và hỗ trợ quá trình chính thức hóa, phát triển khu vực kinh doanh nhỏ.
Bên cạnh đó, trong bối cảnh Nhà nước đang thúc đẩy phát triển kinh tế tư nhân, khuyến khích hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp, việc giảm thuế trong 2 năm 2026 và năm 2027 sẽ tạo thêm thời gian để các hộ kinh doanh làm quen với những yêu cầu mới về hóa đơn, kế toán, kê khai và quản lý thuế.
Nếu được triển khai với thủ tục đơn giản, dễ thực hiện và có biện pháp kiểm soát việc chia tách doanh thu để trục lợi chính sách, đây sẽ là một giải pháp hỗ trợ tương đối hiệu quả cho khu vực kinh tế tư nhân trong giai đoạn năm 2026 - 2027.
Phóng viên: Thưa ông, trường hợp doanh nghiệp được hưởng ưu đãi thuế theo Luật thuế TNDN hoặc các luật, nghị quyết khác có được giảm 30% thuế thu nhập không và nếu được thì cách tính như thế nào?
Ông Lê Văn Sơn: Theo Nghị quyết vừa được Quốc hội thông qua, trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo Luật thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội cũng được áp dụng và số thuế TNDN được giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ các ưu đãi thuế mà doanh nghiệp đang được hưởng. Việc giảm 30% số thuế phải nộp từng được Chính phủ áp dụng trong thời kỳ Covid-19.
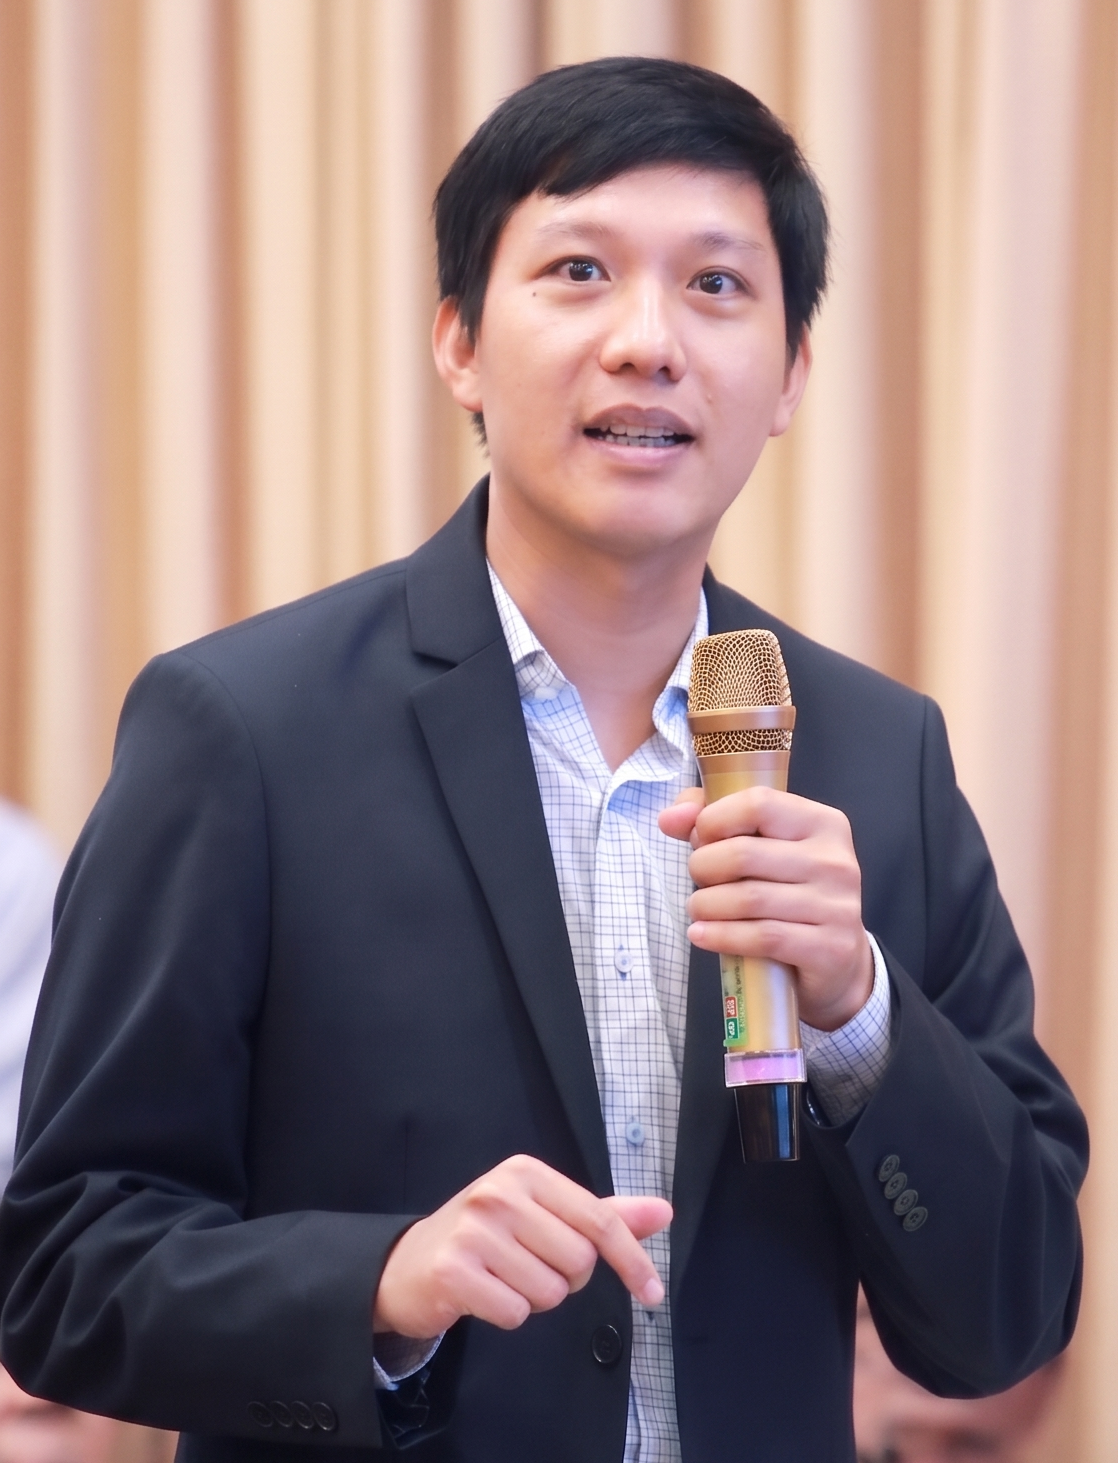 | | Ông Lê Văn Sơn, Tổng giám đốc Công ty TNHH Kế toán Kim Thủy. Ảnh: Đức Mỹ | |
Có thể hiểu đơn giản là doanh nghiệp được áp dụng theo thứ tự 2 bước, cụ thể:
Trước hết, doanh nghiệp xác định số thuế TNDN phải nộp theo quy định hiện hành, bao gồm việc áp dụng các ưu đãi mà doanh nghiệp đang được hưởng như: Thuế suất ưu đãi, miễn thuế, giảm thuế theo ngành nghề, lĩnh vực hoặc địa bàn ưu đãi.
Sau khi xác định được số thuế TNDN thực tế còn phải nộp, nếu doanh nghiệp đáp ứng điều kiện về doanh thu không quá 10 tỷ đồng thì tiếp tục được giảm 30% trên số thuế còn phải nộp này.
Theo tôi, cách thiết kế này là hợp lý, bởi vì chính sách giảm 30% là chính sách hỗ trợ bổ sung, chứ không thay thế hoặc làm mất đi các ưu đãi thuế mà doanh nghiệp đã được hưởng theo quy định pháp luật.
Điều này rất có ý nghĩa đối với các doanh nghiệp nhỏ đang đầu tư trong những ngành nghề hoặc địa bàn được ưu đãi. Doanh nghiệp vẫn được bảo đảm quyền lợi từ chính sách ưu đãi đầu tư trước đây, đồng thời, nếu đáp ứng điều kiện của Nghị quyết thì tiếp tục được hưởng chính sách hỗ trợ mới trong năm 2026 và 2027.
Phóng viên: Để tạo điều kiện thuận lợi cho hộ kinh doanh dễ dàng thực hiện, theo ông, với mức doanh thu 10 tỷ đồng/năm thì phương pháp tính thuế như thế nào là phù hợp?
Ông Lê Văn Sơn: Hiện nay, chính sách thuế theo xu hướng phân loại theo quy mô, thuế suất thuế TNDN được áp dụng theo các mức 15%, 17% và 20% tùy theo quy mô doanh thu. Cách tiếp cận này nhằm giảm gánh nặng thuế cho doanh nghiệp có quy mô nhỏ hơn.
Xu hướng này cũng phù hợp với hộ kinh doanh. Trường hợp hộ kinh doanh có quy mô nhỏ nên áp dụng phương pháp tính thuế trực tiếp trên doanh thu, thay vì buộc phải tính thuế theo thu nhập thực tế ngay từ đầu. Cách này phù hợp hơn với quy mô và khả năng quản lý của phần lớn hộ kinh doanh, giúp giảm đáng kể gánh nặng tuân thủ về lập sổ sách, tập hợp hóa đơn chứng từ để chứng minh chi phí hợp lý theo quy định thuế.
Đồng thời, cách tính thuế theo doanh thu có ưu điểm là dễ hiểu, dễ thực hiện. Hộ kinh doanh chỉ cần xác định doanh thu bán ra, áp dụng đúng tỷ lệ thuế và kê khai theo kỳ. Một số ý kiến cũng cho rằng hộ có doanh thu dưới 10 tỷ đồng chỉ cần ghi nhận doanh thu trên sổ theo dõi đơn giản, thay vì phải tổ chức hệ thống kế toán đầy đủ như doanh nghiệp.
Tôi cho rằng, mục tiêu trong giai đoạn hiện nay không nên tính thuế chính xác đến từng khoản chi phí, mà quan trọng hơn là tạo ra một cơ chế đơn giản để hàng triệu hộ kinh doanh có thể tự giác kê khai và thực hiện đúng nghĩa vụ thuế.
Về lâu dài, có thể tiến tới phương pháp tính thuế trên thu nhập thực tế đối với những hộ có quy mô lớn và hệ thống kế toán đầy đủ; còn đối với hộ kinh doanh nhỏ và vừa nên có phương pháp đơn giản hơn hoặc một giai đoạn chuyển tiếp phù hợp. Như vậy, vừa bảo đảm công bằng về thuế, vừa tránh tạo gánh nặng hành chính cho hộ kinh doanh.
Phóng viên: Để chính sách mang lại hiệu quả và tránh tình trạng chia nhỏ doanh thu, tránh vượt ngưỡng 10 tỷ đồng/năm, theo ông, cơ quan Thuế cần triển khai những biện pháp gì và người nộp thuế cần thực hiện như thế nào để vừa tăng cường tính tuân thủ, vừa đảm bảo nguồn thu ngân sách nhà nước?
Ông Lê Văn Sơn: Theo tôi, khi chính sách ưu đãi được xác định theo ngưỡng doanh thu cụ thể thì khó tránh khỏi tâm lý ngại tăng quy mô, tách hoạt động nhằm chia nhỏ doanh thu.
Thực tế, vấn đề này đã được Quốc hội tính đến, Nghị quyết đã bổ sung quy định nhằm ngăn ngừa trường hợp chia, tách doanh nghiệp để hưởng chính sách. Theo đó, doanh nghiệp hình thành từ việc chia, tách sau khi Nghị quyết có hiệu lực sẽ không được hưởng chính sách nếu tổng doanh thu của các doanh nghiệp sau chia, tách vượt ngưỡng theo quy định.
Về phía cơ quan Thuế, cần hướng dẫn rõ cách xác định doanh thu để hưởng chính sách, đặc biệt đối với trường hợp có nhiều địa điểm kinh doanh, nhiều ngành nghề hoặc các chủ thể có quan hệ liên kết.
Hiện nay, cơ quan Thuế đã có dữ liệu đăng ký kinh doanh, đăng ký thuế và các nguồn dữ liệu liên quan, do đó, cần tăng cường kết nối, phân tích dữ liệu để nhận diện mối quan hệ về chủ sở hữu, người đại diện, địa điểm, ngành nghề và hoạt động kinh doanh giữa các chủ thể. Từ đó, nhận diện được các trường hợp chia, tách doanh thu.
Về phía người nộp thuế, điều quan trọng nhất là kê khai đầy đủ doanh thu, phản ánh giao dịch theo đúng bản chất kinh tế. Đồng thời, cần xác định bài toán kinh doanh dài hạn thay vì tìm cách tách hộ, chia doanh thu để né thuế trong ngắn hạn.
Khi quy mô lớn và báo cáo rõ ràng sẽ giúp người nộp thuế tiếp cận tín dụng dễ dàng hơn, tăng cơ hội tham gia đấu thầu, hợp tác với các đối tác lớn, chuỗi cung ứng mà mô hình nhỏ lẻ khó chạm tới được. Đây cũng là nền tảng để chuẩn hóa quản trị, xây dựng thương hiệu và uy tín lâu dài trên thị trường.
Phóng viên: Trân trọng cảm ơn ông !