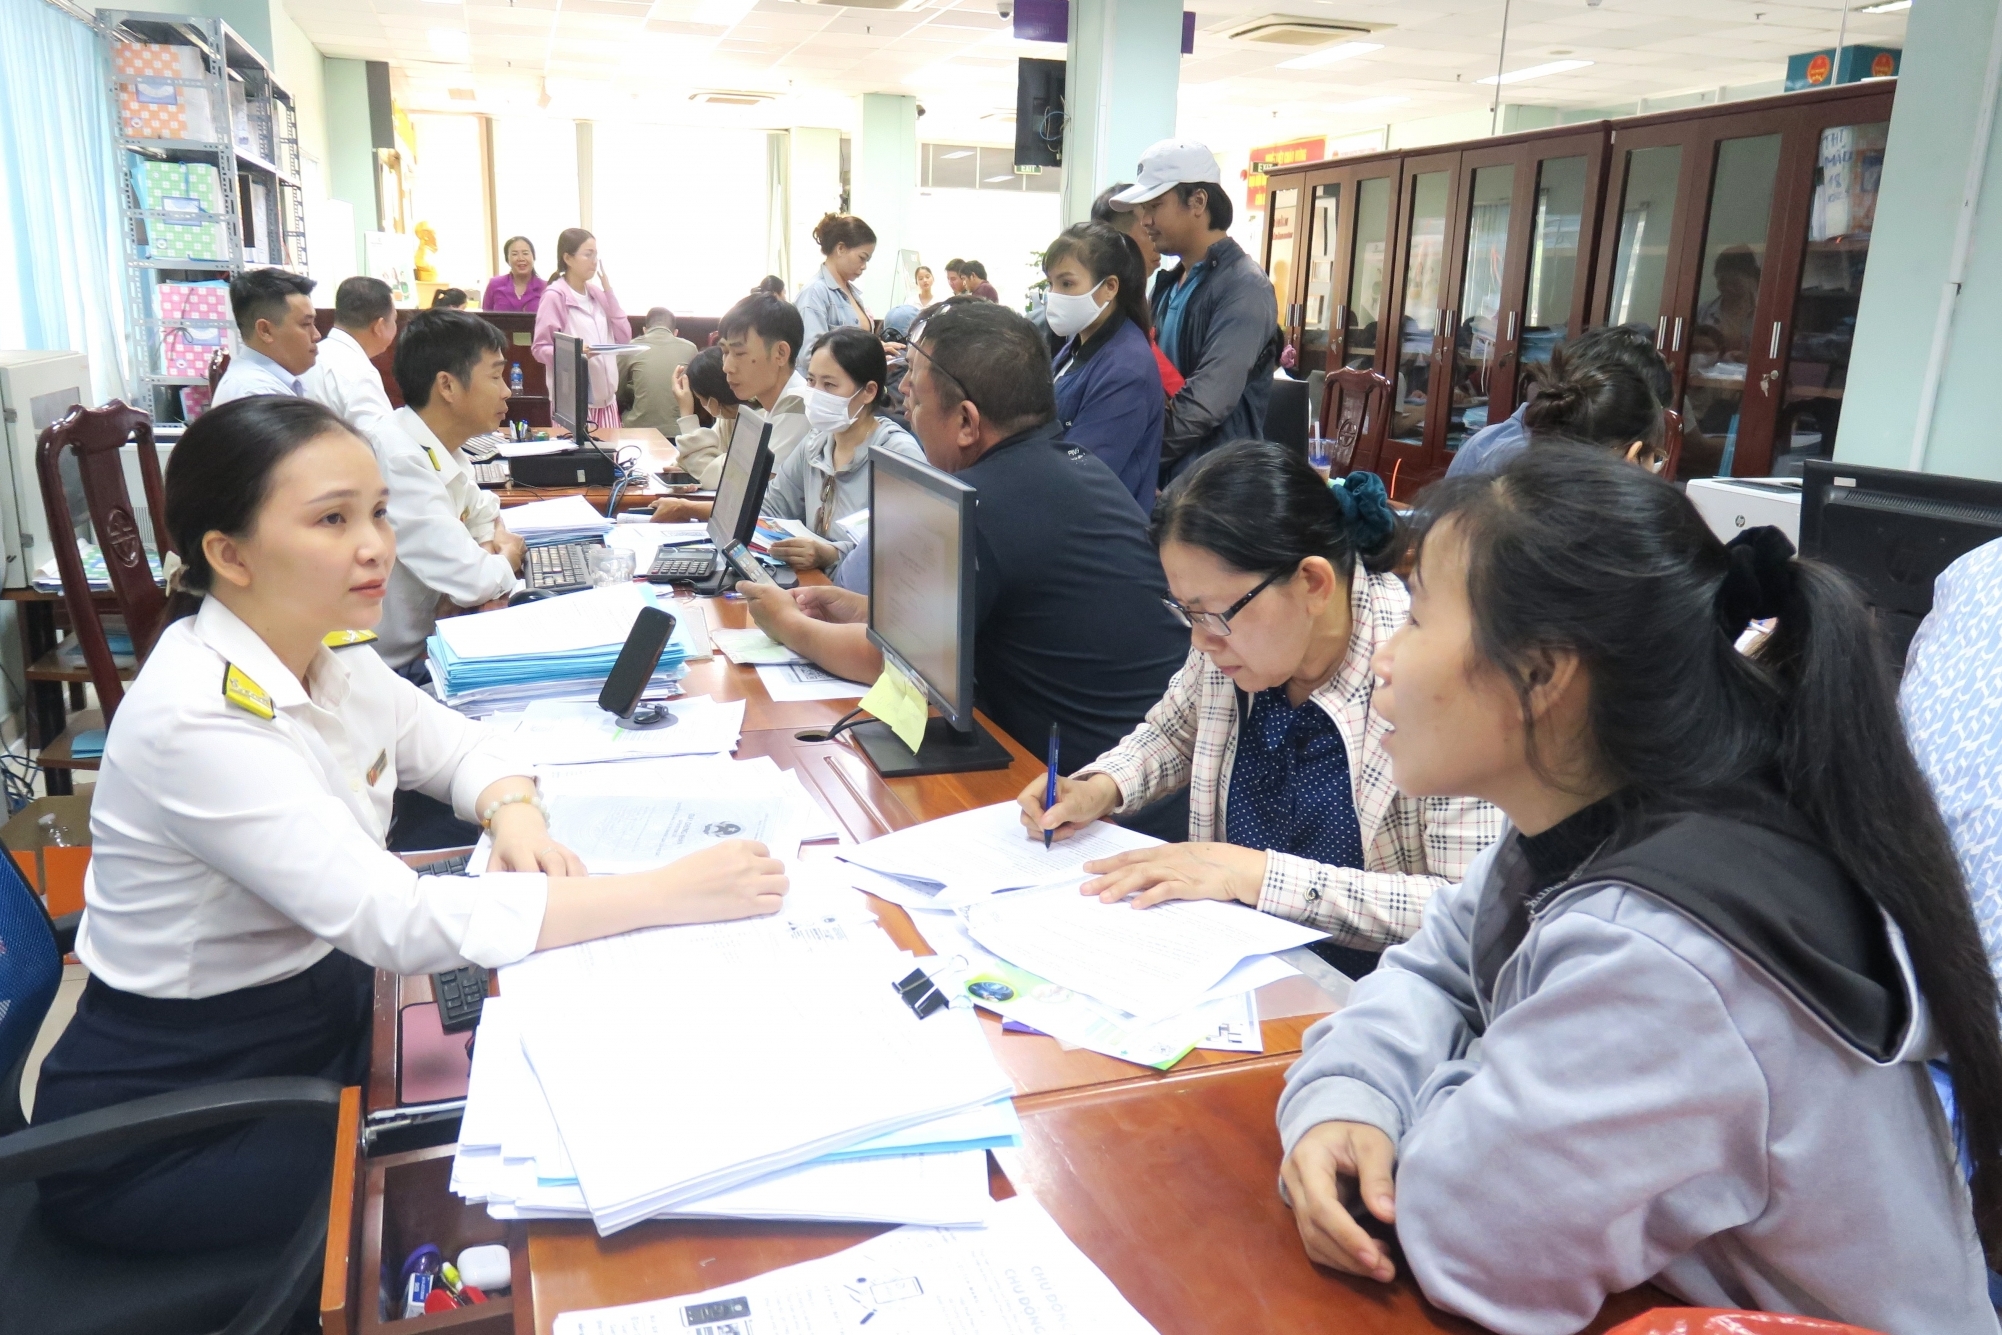
Với việc Quốc hội quyết nghị giảm 30% thuế thu nhập cá nhân (TNCN), thu nhập doanh nghiệp (TNDN) năm 2026-2027 cho nhóm hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu đến 10 tỷ đồng, các chuyên gia cho rằng, đây là động lực quan trọng nhằm tháo gỡ khó khăn, giải tỏa áp lực, tạo sự yên tâm để nhóm hộ kinh doanh duy trì hoạt động thay vì thu hẹp mô hình hoặc đóng cửa.
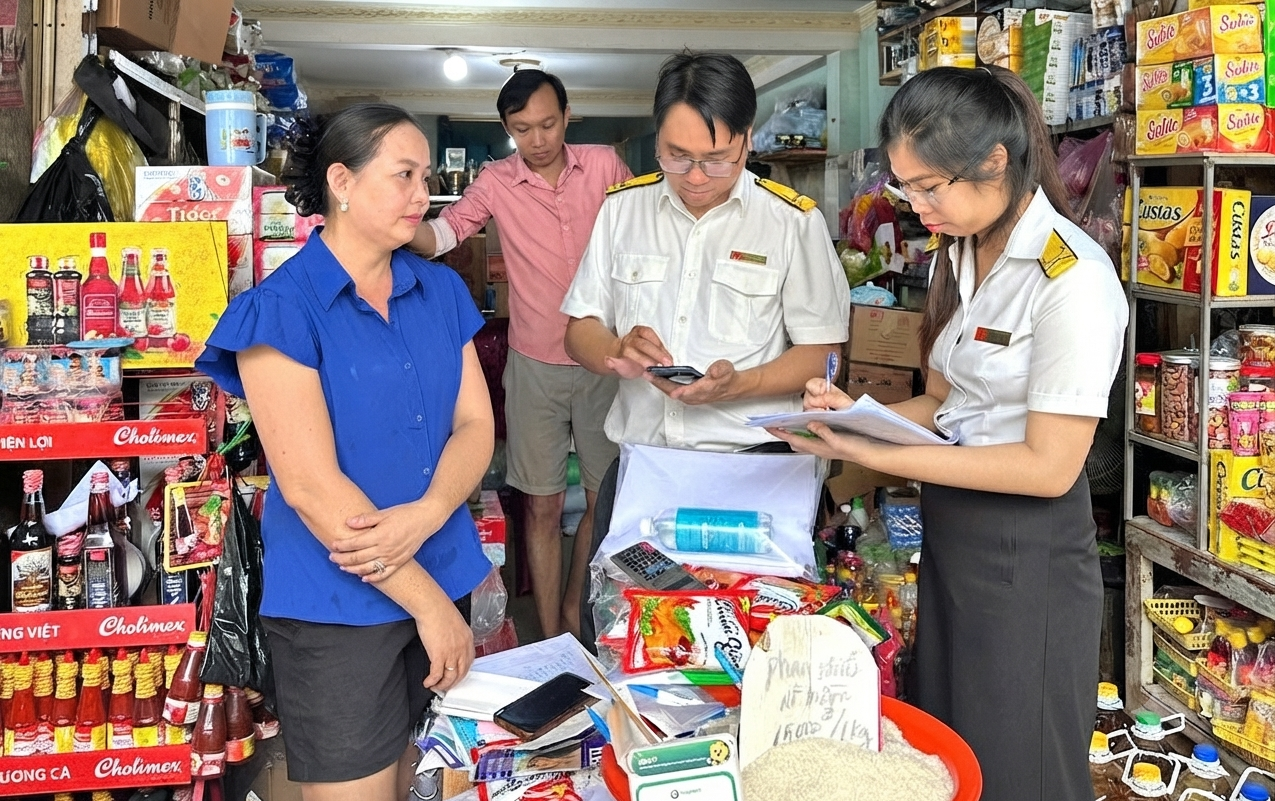 |
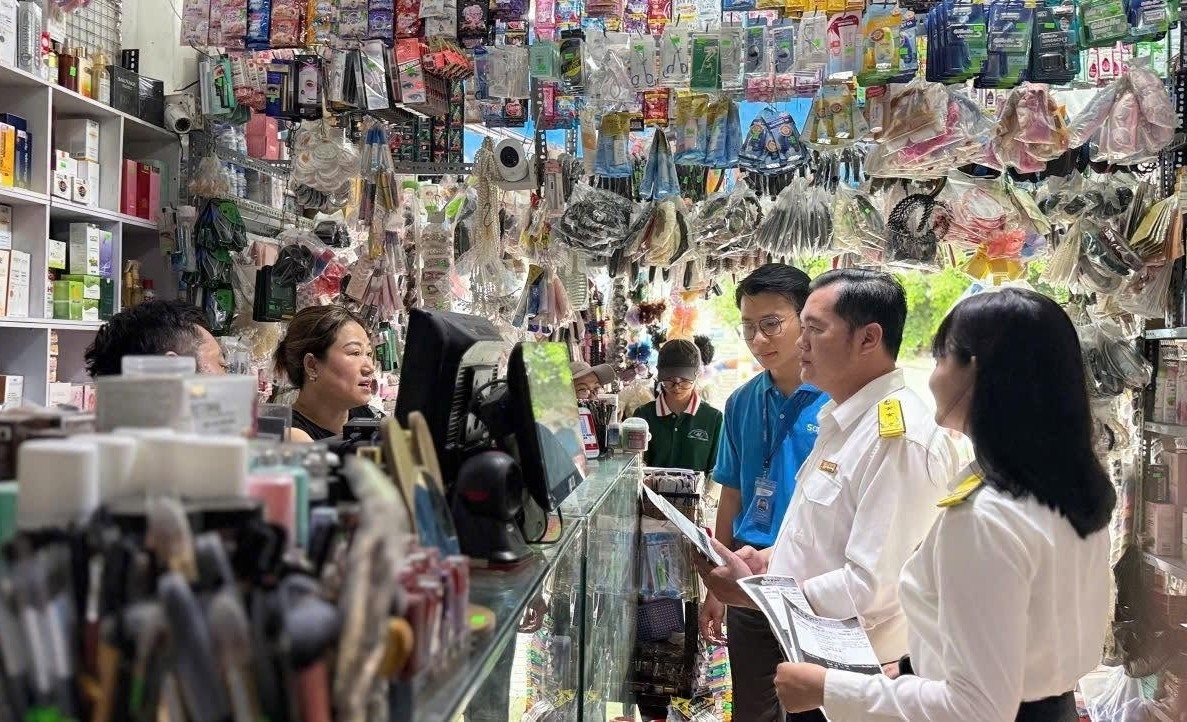
| Chính sách giảm 30% thuế thu nhập là động lực giúp hộ kinh doanh tháo gỡ khó khăn, giảm áp lực, duy trì hoạt động tốt. Ảnh: Thuế TP. Hồ Chí Minh |
Giảm thuế và áp dụng phương pháp tính thuế đơn giản
Đánh giá về tác động của chính sách trên, bà Trần Thị Thanh Phượng, Giám đốc Công ty TNHH Tư vấn và Thương mại Dịch vụ Phượng Cát nhận định, việc giảm 30% thuế TNCN, TNDN là quyết sách đúng đắn, kịp thời, đúng hướng, góp phần tháo gỡ khó khăn cho hộ, cá nhân kinh doanh và doanh nghiệp, tác động tích cực đến tăng trưởng kinh tế tư nhân.
Đây còn là nhóm dễ bị tổn thương nhất trước các biến động chi phí vận hành, mặt bằng và sức mua thị trường. Việc hỗ trợ cho doanh nghiệp và hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm giúp bao phủ rộng hơn, hỗ trợ đúng đối tượng đang trong giai đoạn tích lũy vốn để mở rộng quy mô.
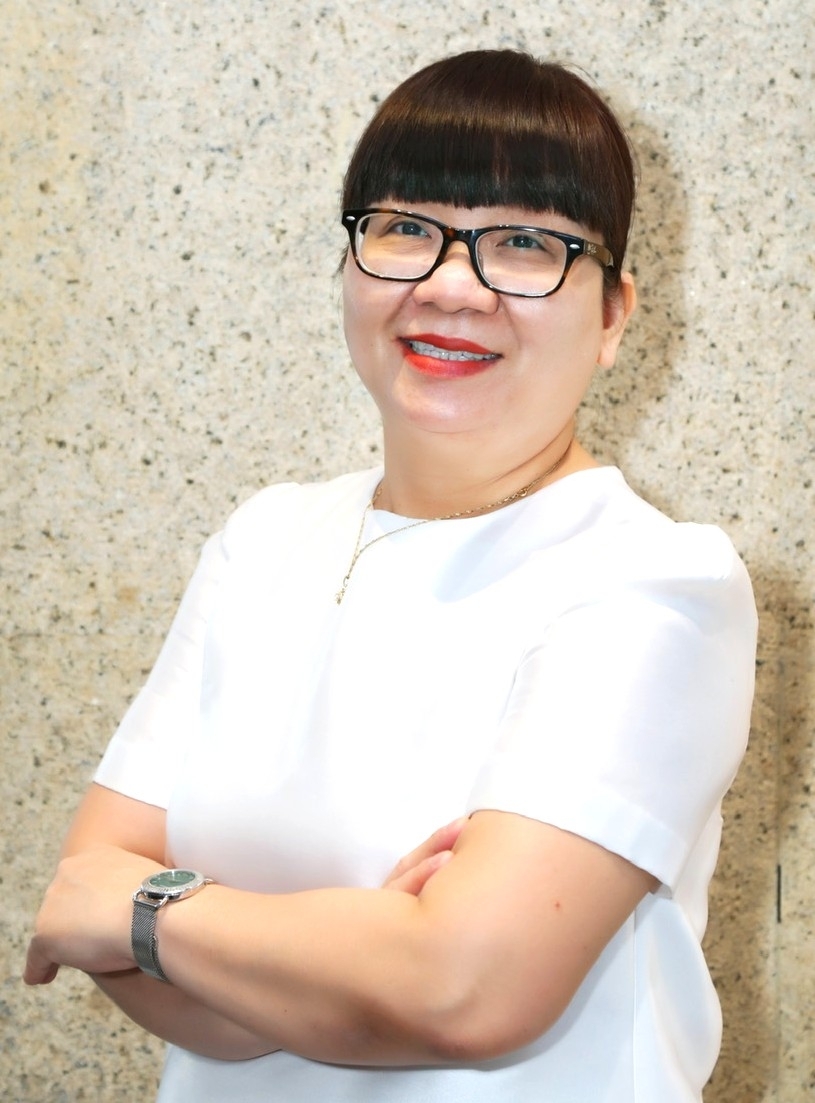 | | Bà Trần Thị Thanh Phượng, Giám đốc Công ty TNHH Tư vấn và Thương mại Dịch vụ Phượng Cát. | |
Điểm quan trọng của chính sách giảm thuế là làm cho lợi nhuận, đầu tư và tiêu dùng tăng, kích thích sản xuất kinh doanh, khoan sức dân nuôi dưỡng nguồn thu và tạo đà cho phát triển kinh tế trung và dài hạn.
Đặc biệt, chính sách này cũng giúp giải tỏa áp lực tâm lý, tạo sự yên tâm để người kinh doanh tiếp tục duy trì hoạt động thay vì đóng cửa hoặc thu hẹp mô hình, đồng thời, củng cố niềm tin, khuyến khích các hộ kinh doanh lớn tự tin chuyển đổi lên mô hình doanh nghiệp.
Về phương pháp tính thuế, bà Trần Thị Thanh Phượng đề xuất mức ngưỡng doanh thu được giảm thuế thiết kế “đa tầng”, cần xây dựng cơ chế chuyển tiếp linh hoạt tại ngưỡng doanh thu 10 tỷ đồng nhằm tránh tạo ra “điểm gãy” nghĩa vụ thuế và tâm lý sợ sai, ngại lớn, ngại tăng quy mô của doanh nghiệp.
Đồng thời, cần nghiên cứu ngưỡng doanh thu được giảm thuế cao hơn so với hộ kinh doanh nhằm khuyến khích hộ kinh doanh chuyển lên mô hình doanh nghiệp. Đối với nhóm hộ kinh doanh, phương pháp tối ưu vẫn là tính thuế dựa vào doanh thu, đơn giản, dễ thực hiện, giúp hộ kinh doanh xác định trực tiếp nghĩa vụ thuế mà không cần phải xác định chi phí hợp lý, hợp lệ.
Theo bà Nguyễn Thị Mỹ Linh, Giám đốc Công ty TNHH Dịch vụ Tư vấn thuế TASCO, đây là một chính sách rất thiết thực và đúng thời điểm, đặc biệt trong bối cảnh hiện nay khu vực hộ, cá nhân kinh doanh và doanh nghiệp nhỏ, siêu nhỏ đang phải đối mặt với áp lực ngày càng lớn về chi phí đầu vào, nhân công, mặt bằng, công nghệ và chi phí tuân thủ.
Tác động tích cực nhất của chính sách này không chỉ nằm ở số tiền thuế được giảm, mà ở dòng tiền được giữ lại trong doanh nghiệp, hộ kinh doanh. Đối với doanh nghiệp có doanh thu từ 5 tỷ đồng đến 10 tỷ đồng/năm, lợi nhuận thực tế có thể không cao do biên lợi nhuận của từng ngành nghề rất khác nhau.
Vì vậy, một khoản thuế thu nhập được giảm 30% có thể trở thành nguồn vốn lưu động để doanh nghiệp trả lương, thanh toán nhà cung cấp, đầu tư phần mềm, máy móc, marketing, đào tạo nhân sự hoặc mở rộng thị trường.
Đối với hộ kinh doanh, chính sách này còn có ý nghĩa về tâm lý và niềm tin. Khi người kinh doanh cảm thấy chính sách thuế đồng hành với quá trình chuyển đổi từ mô hình kinh doanh nhỏ lẻ sang kinh doanh minh bạch, họ sẽ có động lực hơn trong việc kê khai doanh thu thực tế, sử dụng hóa đơn điện tử, mở rộng quy mô và chuyển đổi lên doanh nghiệp khi đủ điều kiện.
Bà Nguyễn Thị Mỹ Linh cho rằng, nếu mục tiêu của chính sách là hỗ trợ thực chất, kích thích kinh doanh tăng trưởng và giảm chi phí tuân thủ, thì với hộ, cá nhân kinh doanh có doanh thu đến 10 tỷ đồng/năm, nên tiếp tục mở rộng phương pháp tính thuế, thay vì yêu cầu tất cả phải đi sâu vào phương pháp xác định thu nhập tính thuế trên cơ sở doanh thu trừ chi phí.
Chủ động tuân thủ và nâng cấp mô hình hoạt động
Liên quan đến vấn đề chính sách dự kiến làm giảm thu ngân sách nhà nước khoảng 6.700 tỷ đồng trong 2 năm (2026 - 2027), bà Trần Thị Thanh Phượng cho rằng, khoản này sẽ tạo dòng tiền tái đầu tư, giúp doanh nghiệp, hộ kinh doanh phục hồi và đóng góp nguồn thu bền vững hơn trong tương lai.
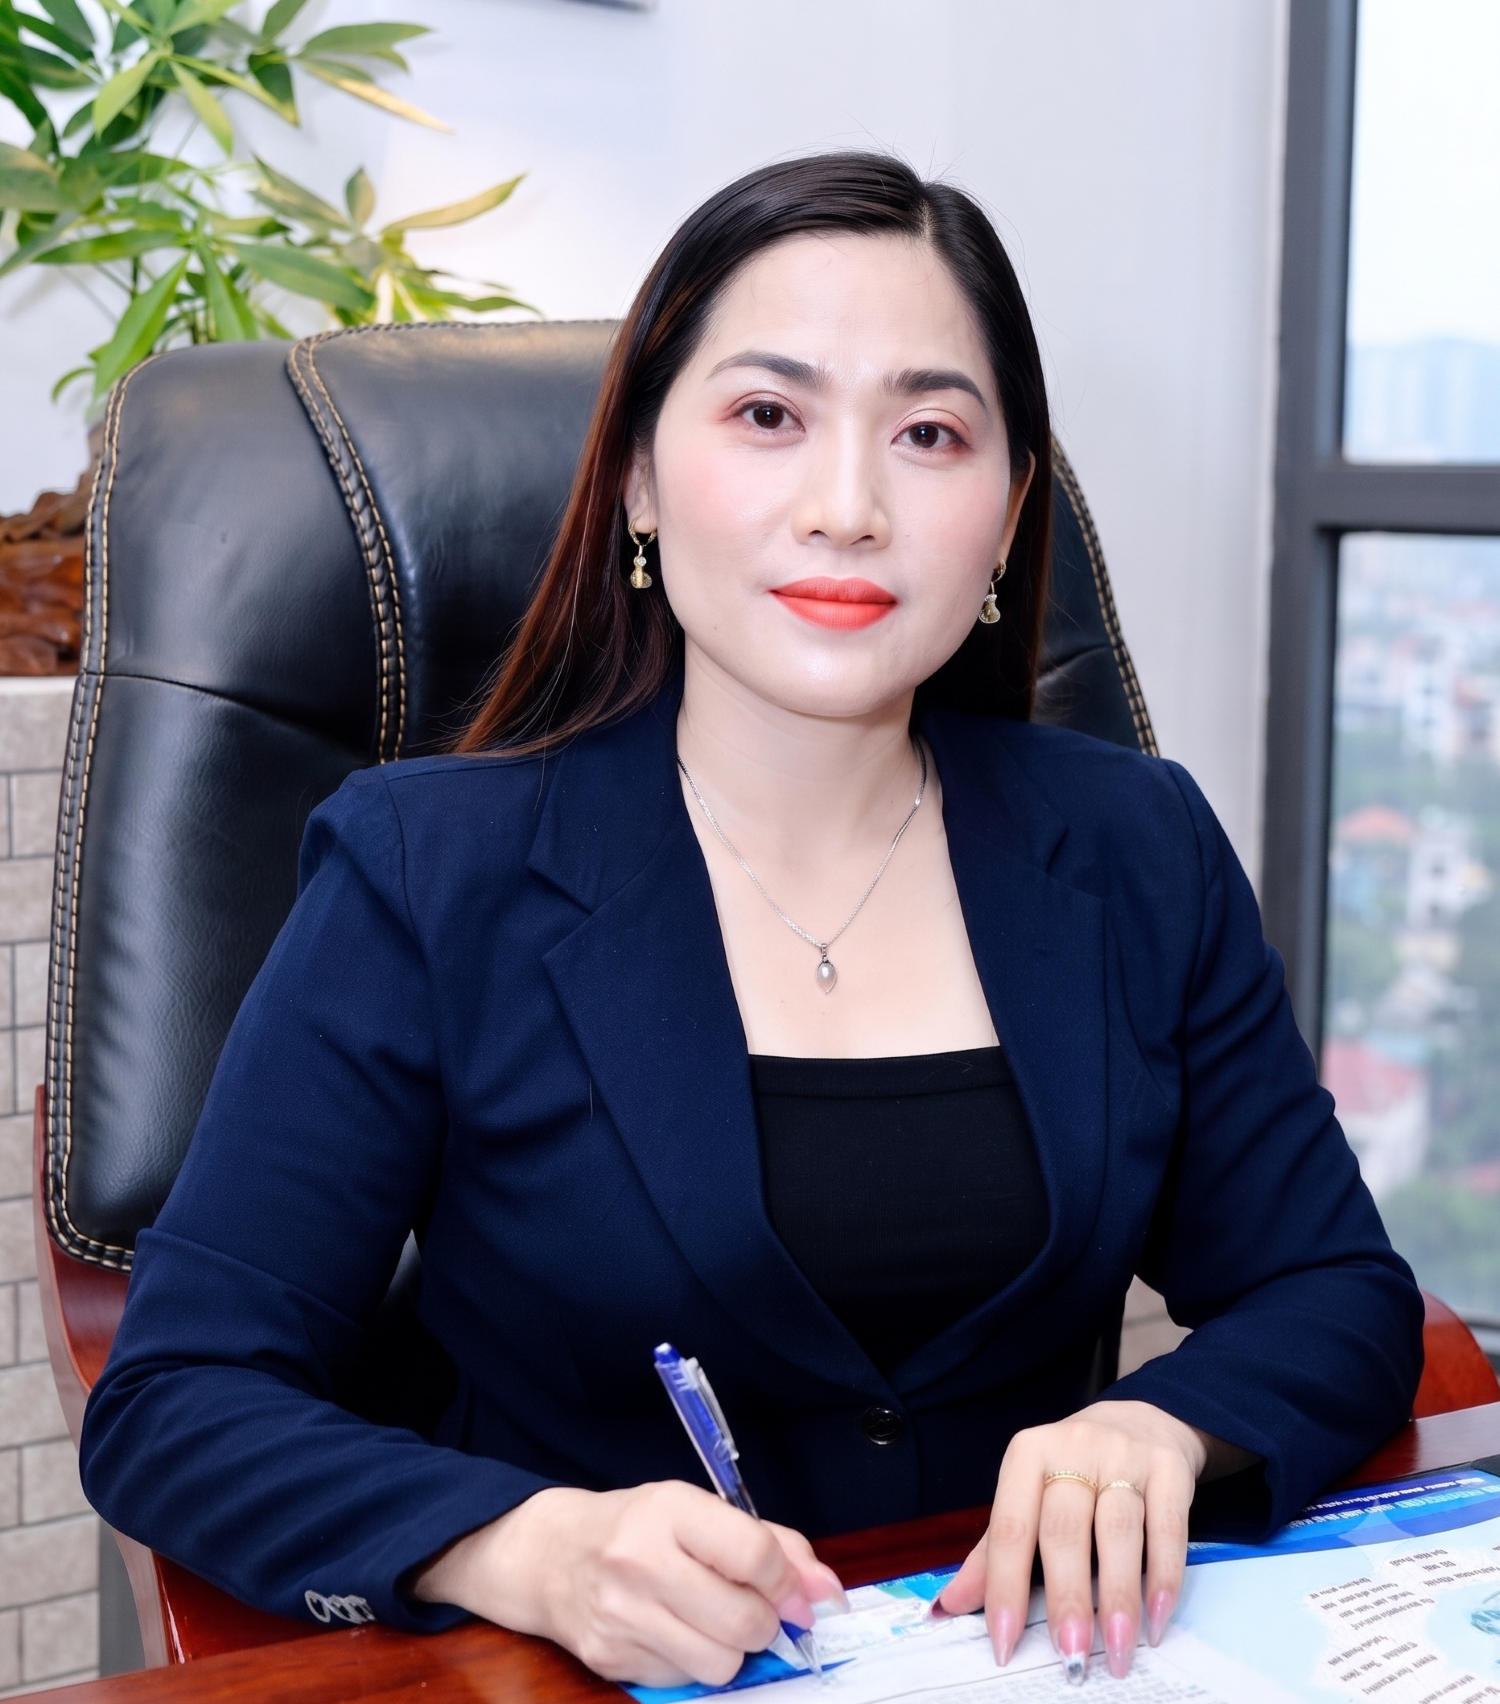 | | Bà Nguyễn Thị Mỹ Linh, Giám đốc Công ty TNHH Dịch vụ Tư vấn thuế TASCO. | |
Đồng thời, dù giảm thu ngân sách nhưng tạo dư địa để nuôi dưỡng nguồn thu lớn hơn trong dài hạn bằng cách giúp các cơ sở kinh doanh duy trì sức sống, tránh giải thể hay tạm ngừng hoạt động.
Một doanh nghiệp còn tồn tại sẽ tiếp tục nộp thuế trong các năm tiếp theo, thay vì mất hẳn nguồn thu nếu họ giải thể, phá sản. Đặc biệt, nhóm hộ, cá nhân kinh doanh và doanh nghiệp nhỏ có độ nhạy cảm rất cao với dòng tiền, khi có thêm ngân sách sẽ nhanh chóng dùng để tái đầu tư, nhập hàng hoặc tiêu dùng nội địa, từ đó quay trở lại đóng góp cho nền kinh tế.
Tuy nhiên, để được hưởng chính sách giảm 30% thuế thu nhập giúp hộ kinh doanh duy trì hoạt động hiệu quả, bà Trần Thị Thanh Phượng khuyến nghị, hộ, cá nhân kinh doanh và doanh nghiệp cần chủ động đẩy mạnh việc chuẩn hóa sổ sách, hóa đơn chứng từ và sử dụng hóa đơn điện tử, hóa đơn khởi tạo từ máy tính tiền đúng quy định.
Đồng thời, doanh nghiệp, hộ, cá nhân kinh doanh nên tái đầu tư dòng tiền do giảm thuế vào việc chuyển đổi số, nâng cấp hạ tầng, đào tạo nhân sự hoặc mở rộng kênh bán hàng để gia tăng năng lực cạnh tranh dài hạn.
Đối với việc tự nguyện tuân thủ, cần tránh tâm lý “né ngưỡng” doanh thu hay các hành vi chia tách hộ kinh doanh, giấu doanh thu để duy trì mức dưới 10 tỷ đồng/năm, thay vào đó, các hộ kinh doanh nên tận dụng chính sách giảm thuế để nâng cấp mô hình hoạt động, xây dựng hệ thống kế toán chuyên nghiệp và cân nhắc chuyển đổi lên mô hình doanh nghiệp chính thức để tạo tiền đề bứt phá lớn hơn.
Về con số dự kiến làm giảm thu ngân sách nhà nước khoảng 6.700 tỷ đồng trong 2 năm (2026-2027), bà Nguyễn Thị Mỹ Linh cho rằng, đây là mức giảm thu có thể cân nhắc được để nền kinh tế nhận được nguồn lực lớn hơn thông qua việc duy trì và mở rộng hoạt động sản xuất kinh doanh. Bởi vì, tiền thuế được giảm không biến mất khỏi nền kinh tế mà một phần được dùng để trả lương, người lao động sẽ tiếp tục tiêu dùng, một phần dùng để mua nguyên vật liệu, đầu tư máy móc, công nghệ, từ đó phát sinh các khoản thuế khác như: Thuế GTGT, thuế TNCN từ tiền lương và các nguồn thu khác.
Do đó, cần ủng hộ cách tiếp cận giảm một phần thu hôm nay để nuôi dưỡng nguồn thu cho ngày mai, đi kèm với cơ chế đánh giá hiệu quả sau mỗi năm.
Về phía hộ, cá nhân kinh doanh và doanh nghiệp, bà Nguyễn Thị Mỹ Linh nêu quan điểm:
Thứ nhất, cần chủ động minh bạch hóa doanh thu, hóa đơn và dòng tiền, không nên xem giảm thuế là cơ hội để giảm nghĩa vụ mà phải xem đây là cơ hội để xây dựng nền tảng kinh doanh bài bản.
Thứ hai, phần thuế được giảm nên ưu tiên sử dụng cho tái đầu tư, bổ sung vốn lưu động, nâng cao năng suất, chuyển đổi số, đào tạo nhân sự và mở rộng thị trường, thay vì chỉ sử dụng cho tiêu dùng ngắn hạn.
Thứ ba, hộ kinh doanh cần chuẩn bị sớm cho quá trình phát triển lên mô hình doanh nghiệp khi quy mô đủ lớn, việc chuyển đổi không chỉ vì yêu cầu pháp luật mà phải được nhìn nhận là bước tiến trong quản trị, tiếp cận vốn, thị trường và khả năng phát triển dài hạn.