Chủ nhật 11/10/2026 02:41
Thời tiết: Hà Nội 26°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 24°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Đức Mỹ
Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.
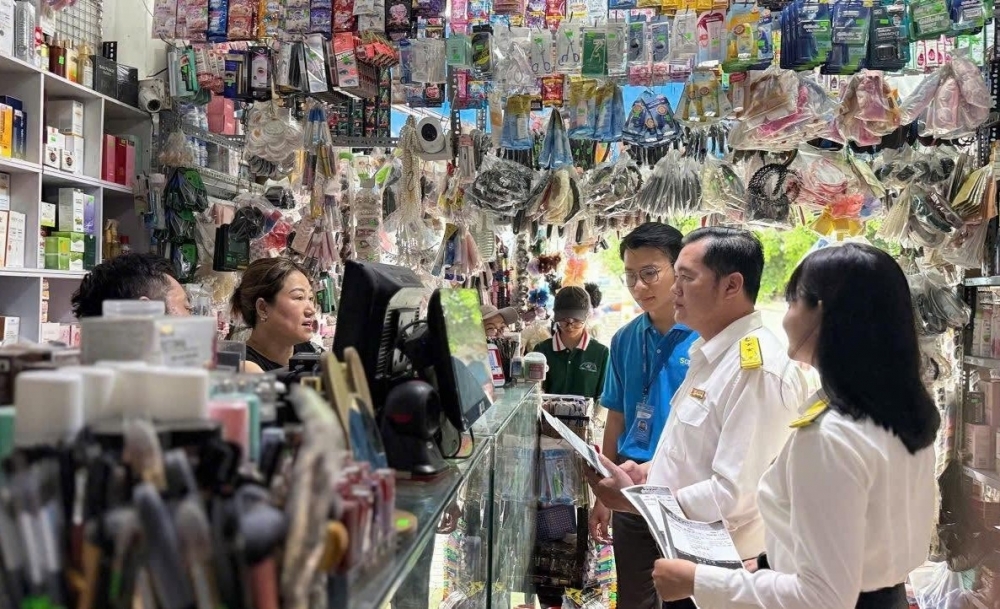
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh
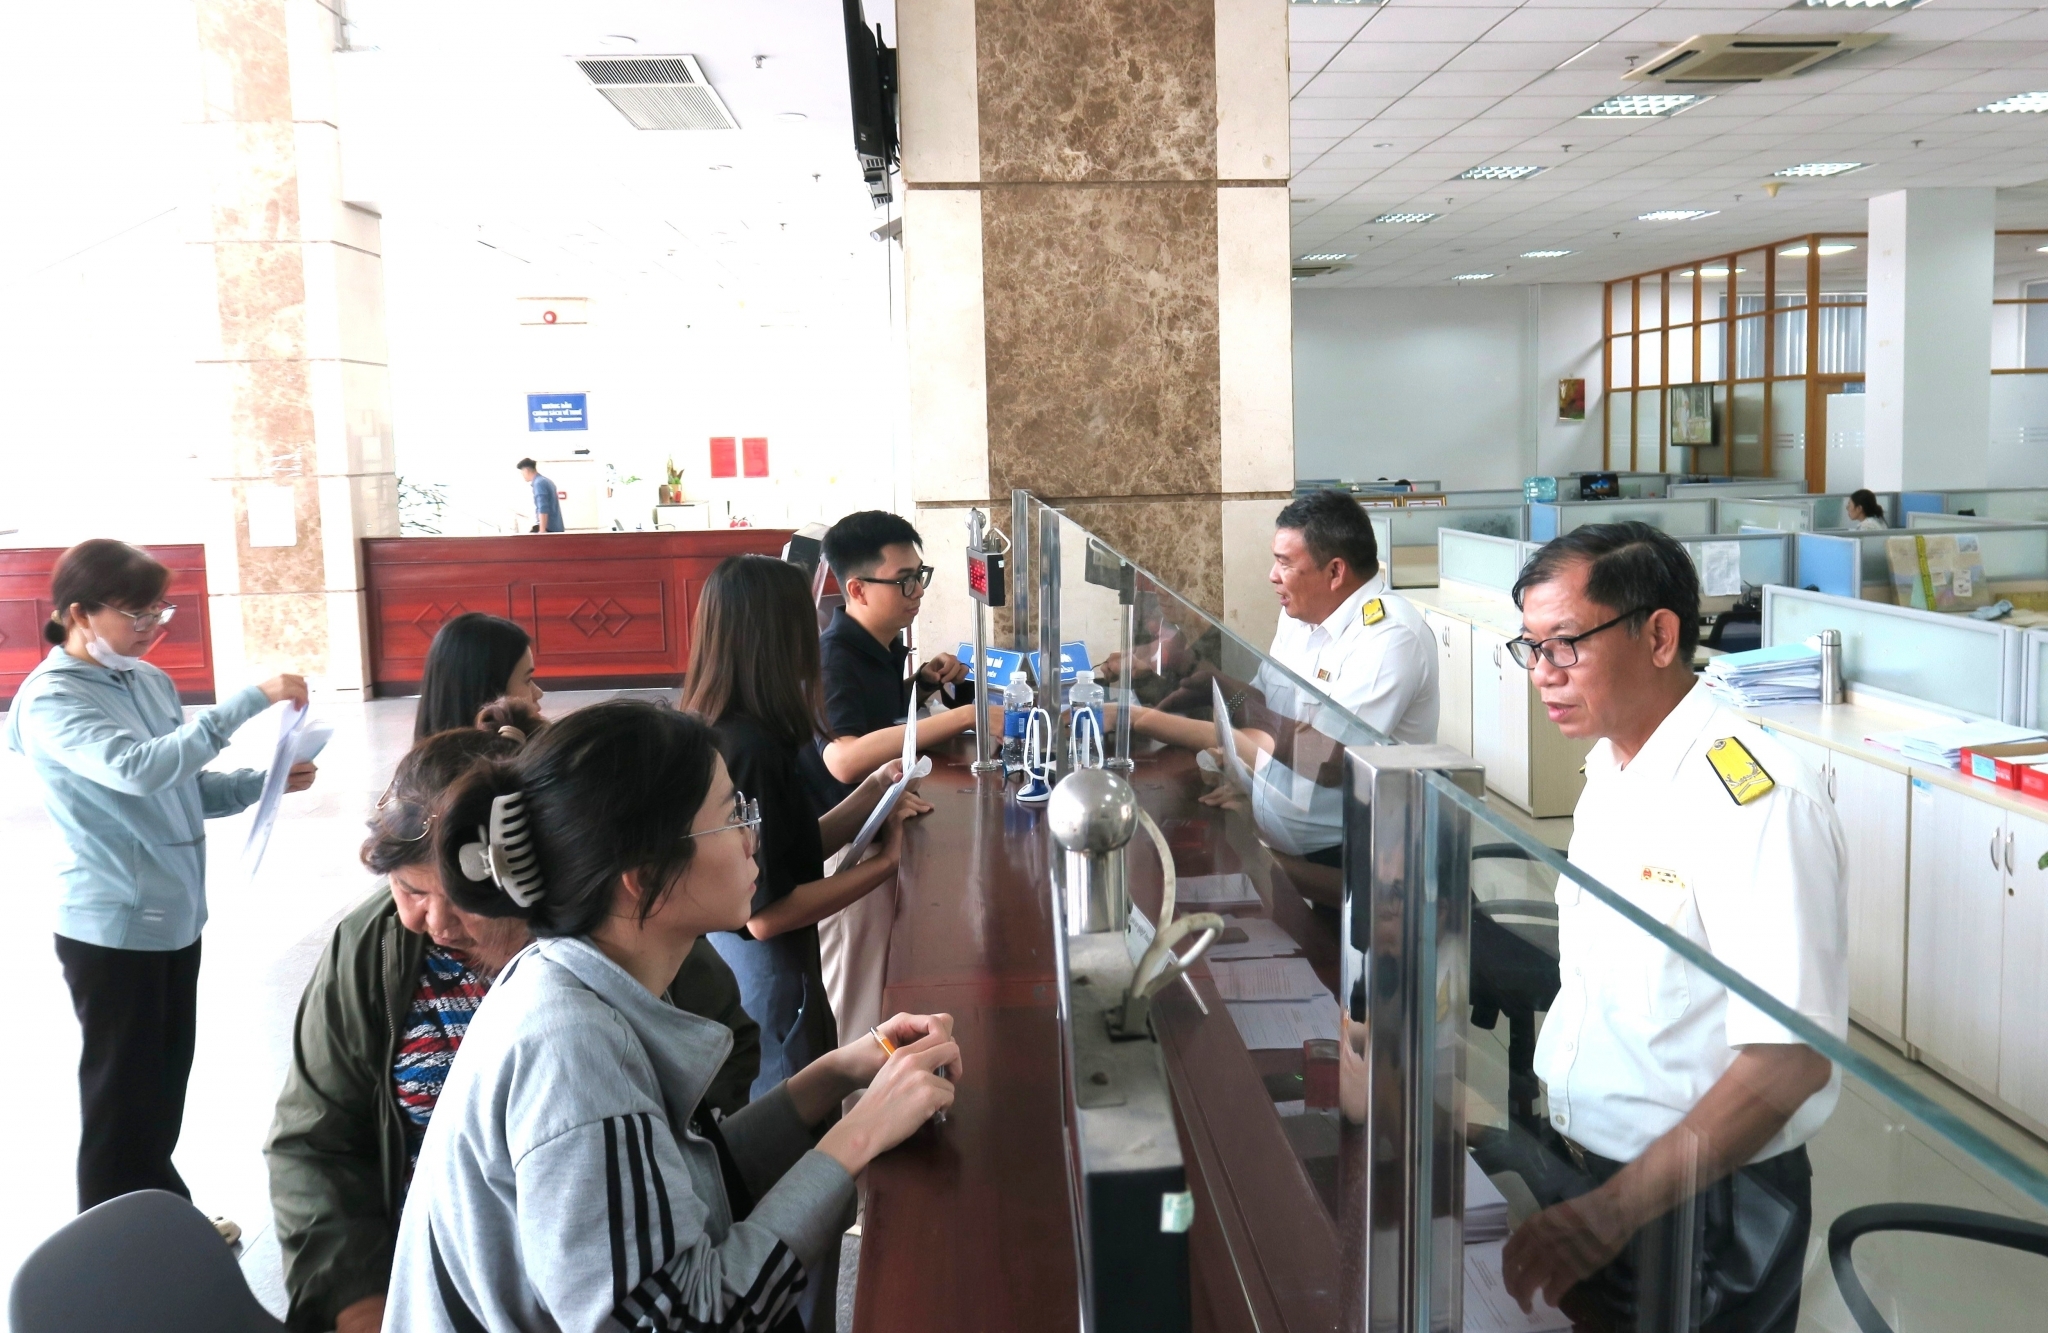
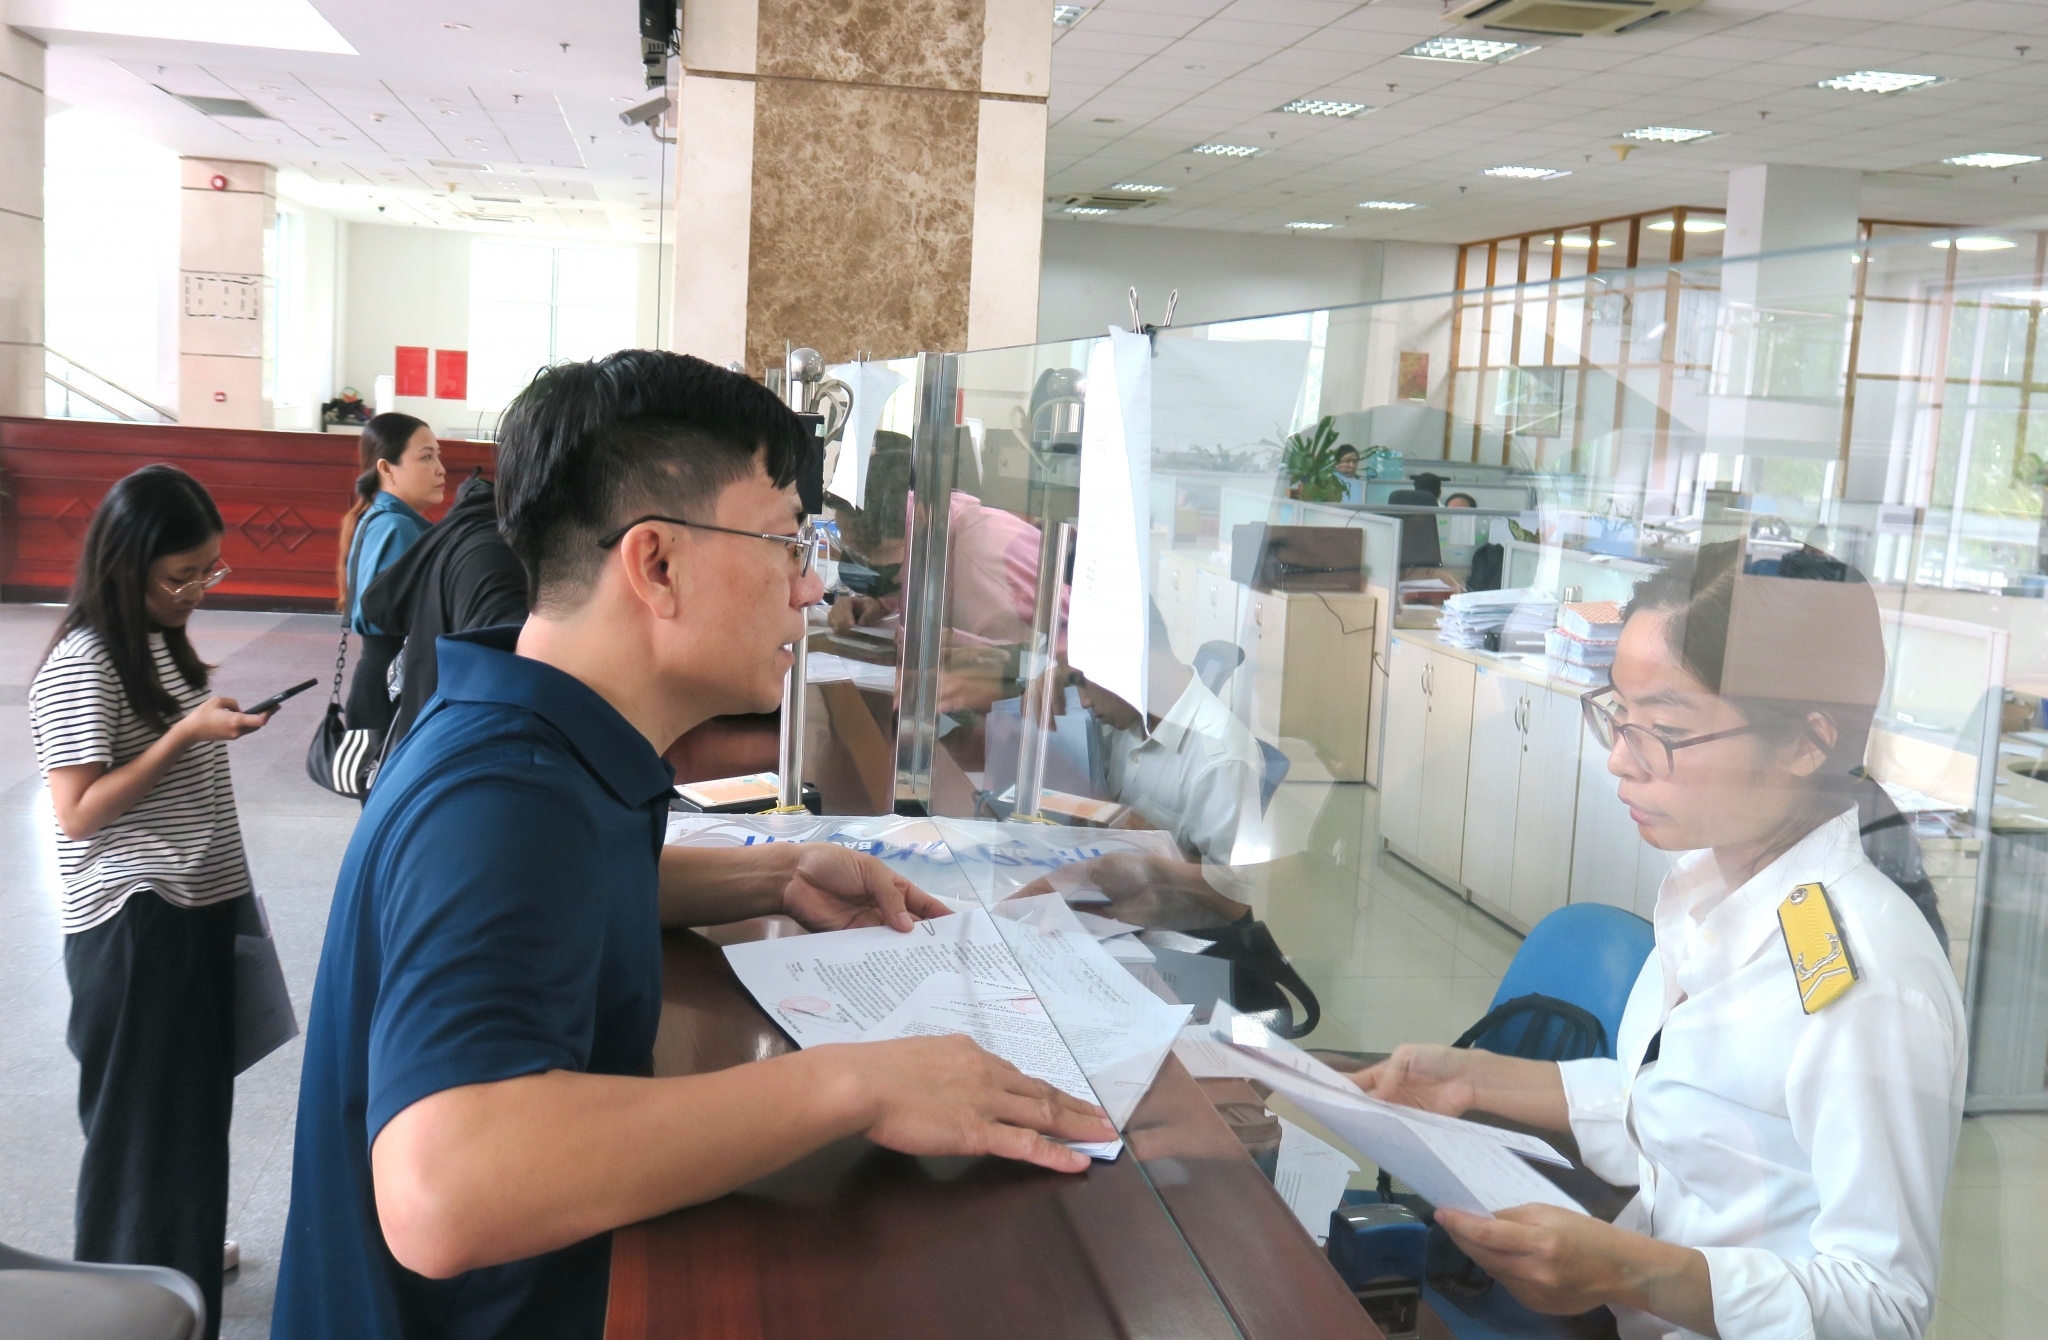
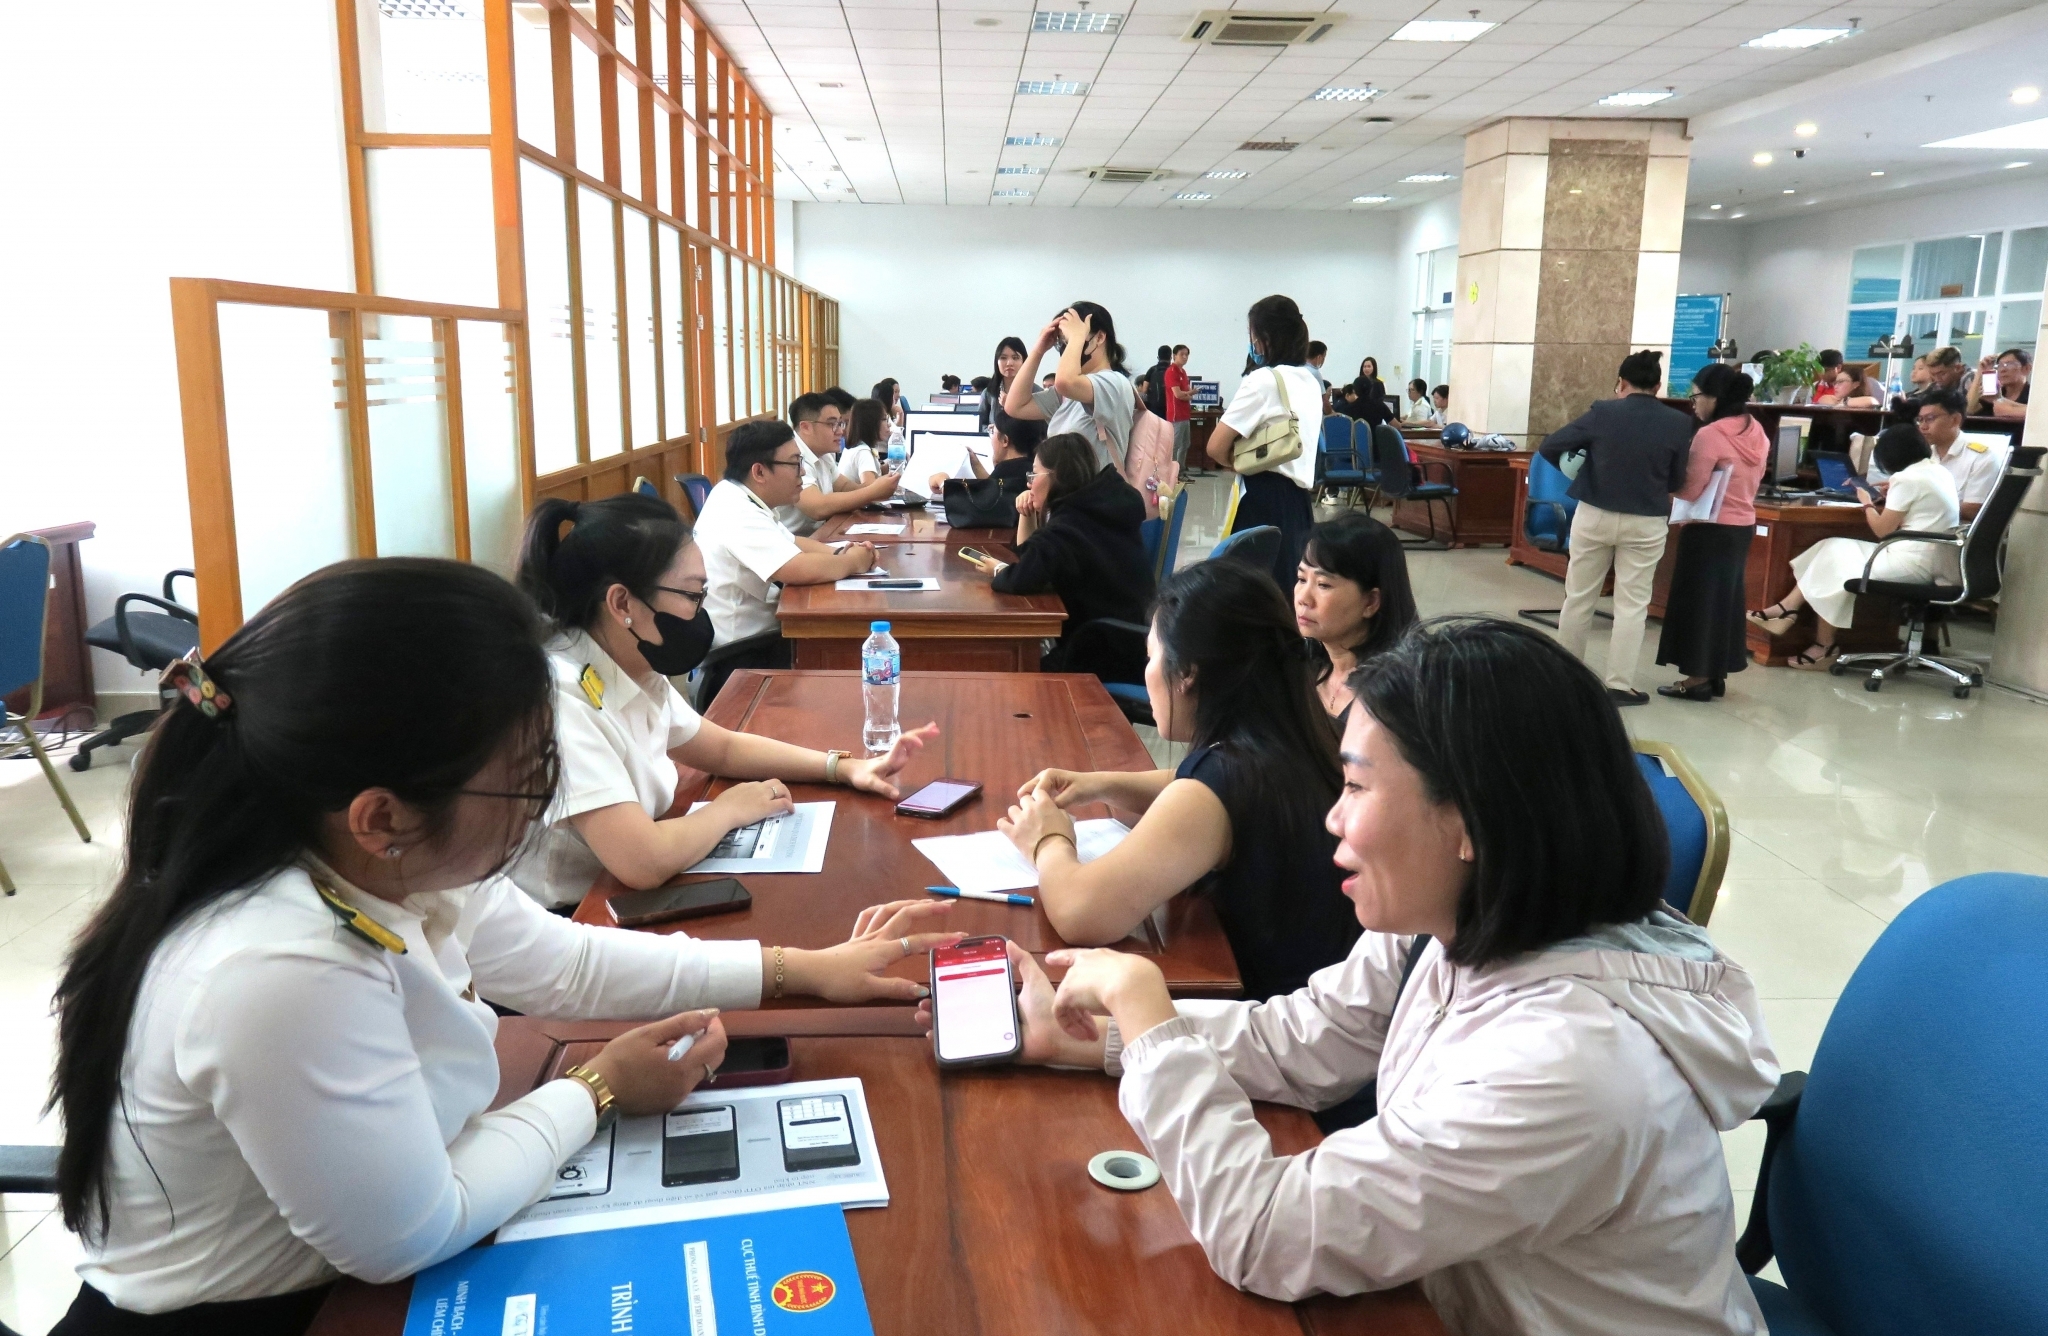
Việc nâng ngưỡng doanh thu thuế lên 10 tỷ đồng sẽ tạo “khoảng đệm” giúp hộ kinh doanh phát triển. Ảnh: Thuế TP. Hồ Chí Minh

Động lực cho sự tăng trưởng

Việc Chính phủ giao Bộ Tài chính nghiên cứu nâng ngưỡng doanh thu từ 3 tỷ đồng lên 10 tỷ đồng/năm để áp dụng phương pháp tính thuế đơn giản hơn đang nhận được sự quan tâm đặc biệt từ cộng đồng doanh nghiệp và các chuyên gia. Đây được coi là bước đi chiến lược nhằm tháo gỡ rào cản cho nhóm hộ kinh doanh đang trên đà phát triển.

Theo bà Ngô Thanh Hạnh, Tổng giám đốc Công ty TNHH Đào tạo và Tư vấn THTAX, nếu đề xuất này trở thành hiện thực, đây sẽ là một thay đổi chính sách đáng chú ý, tạo tác động tích cực đối với một bộ phận lớn hộ, cá nhân kinh doanh, nhất là những đơn vị đang chuyển mình từ quy mô nhỏ lên quy mô vừa.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng - Động lực cho hộ kinh doanh sẵn sàng những bước tiến lớn
Bà Ngô Thanh Hạnh, Tổng giám đốc Công ty TNHH Đào tạo và Tư vấn THTAX. Ảnh: Đức Mỹ

Bà Hạnh cho rằng, lợi ích lớn nhất nằm ở việc giảm áp lực về thủ tục hành chính và chi phí tuân thủ thuế. Hiện nay, khi phải chuyển đổi phương thức quản lý, khi vừa vượt ngưỡng 3 tỷ đồng, nhiều hộ kinh doanh gặp khó khăn trong việc tập hợp chi phí và quản trị.

Do đó, việc nâng ngưỡng lên 10 tỷ đồng sẽ tạo ra một “khoảng đệm” cần thiết, giúp các hộ có thêm thời gian chuẩn hóa hệ thống kế toán, hóa đơn và quản trị dòng tiền trước khi sẵn sàng cho những bước tiến lớn hơn.

Liên quan đến nội dung này, ông Nguyễn Ngọc Tịnh, Phó Giám đốc Công ty kiểm toán DFK Việt Nam đánh giá cao ý nghĩa thực tiễn của chính sách này trong việc thúc đẩy tăng trưởng kinh tế tư nhân.

Ông Tịnh cho biết, đối với phương pháp kê khai doanh thu, chi phí gây nhiều khó khăn cho hộ kinh doanh, do phần lớn các hộ kinh doanh không thể tự mình theo dõi hồ sơ chứng từ, điều kiện thanh toán để đáp ứng những khoản chi ra được tính vào chi phí được trừ khi kê khai xác định thuế TNCN.

Nếu áp dụng phương pháp trực tiếp trên doanh thu sẽ gỡ bỏ được những lo lắng, do thực tế đa số các hộ, cá nhân kinh doanh có nguồn lực hạn chế trong khâu tổ chức công tác hóa đơn, chứng từ, kế toán và có tâm lý sợ khai sai, bị phạt hành chính...

Ông Tịnh tin rằng, sự thay đổi lần này sẽ được đón nhận rộng rãi, tuy nhiên cũng nên cho phép các hộ, cá nhân kinh doanh được quyền chọn phương pháp kê khai (trực tiếp trên doanh thu hoặc doanh thu trừ chi phí) để phù hợp với nguồn lực (nhân sự, công nghệ, tài chính...) của từng người nộp thuế.

Bên cạnh sự thông thoáng của chính sách pháp luật thì cơ quan Thuế cũng nên có những biện pháp tuyên truyền sâu rộng về chính sách thuế thông qua các đầu mối như ban quản lý chợ, phường xã... để ngăn chặn những hành vi tiêu cực như: Chia nhỏ doanh thu, tách thành nhiều hộ kinh doanh, bán hàng cung cấp dịch vụ không xuất hóa đơn, trốn thuế...

Các chuyên gia khẳng định, dù nâng ngưỡng doanh thu, các quy định về tính minh bạch không hề bị nới lỏng. Việc nâng ngưỡng lên 10 tỷ đồng không đồng nghĩa với việc cho phép sự tùy tiện, mà là giải pháp giúp hộ kinh doanh có lộ trình ổn định để “từng bước chuyên nghiệp hóa”.

Đơn giản hóa kê khai dựa trên nền tảng số

Trong quá trình triển khai chính sách nâng ngưỡng doanh thu lên 10 tỷ đồng, phương thức kê khai và áp dụng tính thuế phù hợp là bài toán then chốt. Theo các chuyên gia, vấn đề nằm ở việc xây dựng một cơ chế “dễ kê khai, dễ thực hiện nhưng vẫn đảm bảo tính minh bạch”.

Bà Ngô Thanh Hạnh cho rằng, cơ chế tính thuế dựa trên doanh thu là phương pháp tối ưu đối với các hộ kinh doanh trong ngưỡng 10 tỷ đồng, vì nó giúp người nộp thuế xác định nghĩa vụ trực tiếp mà không cần quá trình xác định chi phí được trừ phức tạp.

Tuy nhiên, khi phương pháp này được áp dụng, điều kiện tiên quyết là doanh thu phải được ghi nhận đầy đủ, trung thực và có khả năng kiểm chứng. Đặc biệt, đối với những lĩnh vực bán lẻ trực tiếp như: Nhà hàng, nhà thuốc hay dịch vụ, cần thiết của việc đồng bộ giữa phần mềm bán hàng, hóa đơn điện tử và dữ liệu ngân hàng.

Đồng thời, cơ quan quản lý nên tận dụng tối đa dữ liệu điện tử thay vì yêu cầu người nộp thuế nhập liệu thủ công nhiều lần. Khi hóa đơn điện tử khởi tạo từ máy tính tiền truyền đến cơ quan Thuế, hệ thống có thể tự động hỗ trợ tổng hợp doanh thu và gợi ý nghĩa vụ thuế, vừa giảm tải cho người dân, vừa nâng cao hiệu quả quản lý nhà nước.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược nhằm tháo gỡ rào cản cho nhóm hộ kinh doanh
Ông Nguyễn Ngọc Tịnh, Phó Giám đốc Công ty kiểm toán DFK Việt Nam. Ảnh: Đức Mỹ

Ông Nguyễn Ngọc Tịnh bổ sung, đối với những hộ kinh doanh tiệm cận ngưỡng 10 tỷ đồng, việc áp dụng công nghệ vào quản lý không chỉ là yêu cầu từ phía cơ quan Thuế, mà là nền tảng quản trị cốt lõi. Dù được chọn phương pháp tính thuế đơn giản, hộ kinh doanh vẫn cần chủ động chuẩn hóa sổ sách, công nợ và dòng tiền. Đây không chỉ là vấn đề thuế mà là yêu cầu sống còn khi quy mô ngày càng mở rộng.

Việc cơ quan Thuế hỗ trợ tổng hợp doanh thu, dự tính số thuế sẽ là đòn bẩy lớn để người kinh doanh tập trung vào phát triển sản xuất. Khi hệ thống quản lý đồng bộ, công khai và minh bạch, sự tự giác tuân thủ của hộ kinh doanh sẽ được nâng cao, tạo tiền đề vững chắc cho việc quản lý thuế hiệu quả và công bằng.

Đảm bảo công bằng và phát triển bền vững nguồn thu

Tình trạng “chia nhỏ” doanh thu hay tâm lý ngại vượt ngưỡng 10 tỷ đồng nhằm né thuế của người nộp thuế. Các chuyên gia nhận định, đây là thách thức cần giải quyết đồng bộ để chính sách thực sự đi vào cuộc sống.

Theo ông Nguyễn Ngọc Tịnh, để ngăn chặn tình trạng phân tán doanh thu sang nhiều chủ thể, cơ quan thuế cần tăng cường phân tích dữ liệu từ hóa đơn điện tử, thông tin ngân hàng và các sàn thương mại điện tử.

Việc quản lý dựa trên dữ liệu giúp nhận diện kịp thời những trường hợp có dấu hiệu “né ngưỡng”, từ đó tạo ra môi trường cạnh tranh bình đẳng.

Đồng thời, đề xuất xây dựng cơ chế cảnh báo sớm, khi doanh thu tiến gần ngưỡng 10 tỷ đồng, cơ quan Thuế cần chủ động hướng dẫn, thông báo về nghĩa vụ mới và lộ trình chuyển đổi, giúp người kinh doanh chuẩn bị tâm thế sẵn sàng thay vì lo âu, né tránh.

Đồng quan điểm, bà Ngô Thanh Hạnh cho rằng, cần hạn chế tối đa hiệu ứng “vách đá thuế”. Nếu sự thay đổi về phương pháp tính thuế diễn ra quá đột ngột khi vượt ngưỡng, người kinh doanh có thể rơi vào tình thế khó khăn về tài chính hoặc chi phí tuân thủ tăng vọt. Do đó, cần có cơ chế chuyển tiếp lộ trình, giúp người nộp thuế có đủ thời gian thích nghi.

Đối với hộ kinh doanh, trong môi trường quản lý số hóa hiện nay, việc gian lận doanh thu không còn là giải pháp bền vững. Các dữ liệu liên quan đến hàng hóa, dòng tiền và hóa đơn đang được đối chiếu ngày càng sâu. Vì vậy, thay vì chia nhỏ hoạt động, các hộ kinh doanh nên tận dụng thời điểm này để nâng cấp mô hình, xây dựng hệ thống kế toán chuyên nghiệp và cân nhắc chuyển đổi thành doanh nghiệp chính thức.


Tin bài có thể bạn quan tâm

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Với hộ kinh doanh chịu ảnh hưởng bởi thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, chính sách thuế thu nhập cá nhân (TNCN) cho phép giảm thuế tương ứng với mức độ thiệt hại. Tuy nhiên, việc xem xét được giảm thuế chỉ có thể thực hiện trên cơ sở hồ sơ chứng minh đầy đủ sự kiện, thiệt hại và chi phí liên quan.
EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

Những vụ việc kinh doanh trực tuyến bị phát hiện để ngoài sổ sách hàng trăm, thậm chí hàng nghìn tỷ đồng doanh thu cho thấy thách thức trong nhận diện và quản lý người kinh doanh trên môi trường số. Khi một cá nhân có thể đồng thời bán hàng qua nhiều nền tảng và sử dụng nhiều tài khoản thanh toán, yêu cầu đặt ra là phải xác định đúng chủ thể phát sinh nghĩa vụ thuế, thay vì chỉ quản lý những tài khoản bán hàng riêng lẻ.
Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Chính sách thuế đối với hàng hóa thực hiện theo loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất đang có những phương thức áp dụng khác nhau. Thực tiễn này đặt ra yêu cầu tiếp tục rà soát, hoàn thiện quy định trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.
Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Mặc dù Quyết định số 31/2026/QĐ-TTg đã tạo cơ sở pháp lý cho việc quản lý hàng hóa phải làm thủ tục tại cửa khẩu nhập, nhưng theo Cục Hải quan, Danh mục vẫn cần được rà soát để phù hợp yêu cầu quản lý mới. Trên cơ sở đó, dự thảo Thông tư được xây dựng, kế thừa những nội dung còn phù hợp của Quyết định số 31/2026/QĐ-TTg và điều chỉnh những nhóm hàng cần thiết.
Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Theo chuyên gia, khi hàng hóa đã được mua hoặc nhận ủy thác để xuất khẩu nhưng không thực tế ra nước ngoài mà chuyển về tiêu thụ trong nước, điểm đến của hàng hóa trở thành căn cứ quan trọng để xác định nghĩa vụ thuế. Điều này được quy định cụ thể tại Thông tư số 136/2026/TT-BTC, hàng thuộc diện chịu thuế tiêu thụ đặc biệt khi tiêu thụ trong nước phải kê khai, nộp thuế.
Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Tám tháng năm 2026, xuất khẩu hàng hóa của Việt Nam đạt 374,84 tỷ USD, trong đó hàng công nghiệp chế biến chiếm 90,2%. Khi hàng Việt ngày càng tham gia sâu vào chuỗi cung ứng toàn cầu, bài toán không chỉ là xuất khẩu được bao nhiêu, mà quan trọng hơn là doanh nghiệp giữ lại được bao nhiêu giá trị. Ở đó, thương hiệu là mắt xích nối công nghệ, chất lượng, sở hữu trí tuệ với niềm tin và khả năng định giá.
Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Chi cục Thuế Thương mại điện tử (TMĐT) - Cục Thuế vừa có Công văn số 458/TMDT-THNV về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN). Các chuyên gia cho rằng, việc này giúp người nộp thuế thực hiện đúng quy định, tránh tình trạng lúng túng khi thực hiện quyết toán thuế cuối năm.
Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Không xây dựng thêm một hệ thống truy xuất nguồn gốc riêng, Bộ Công Thương đề xuất hình thành cơ sở dữ liệu về thực phẩm có khả năng kết nối, chia sẻ với nhiều hệ thống dữ liệu khác. Thay đổi này không chỉ đặt ra yêu cầu mới trong quản lý thực phẩm mà còn có thể tác động trực tiếp đến chi phí, quy trình tuân thủ và khả năng đáp ứng yêu cầu thị trường của doanh nghiệp, đặc biệt là doanh nghiệp xuất nhập khẩu. Phóng viên Tạp chí Kinh tế - Tài chính đã trao đổi với ThS. Nguyễn Thị Lan Anh, Khoa Kinh tế, Học viện Tài chính về vấn đề này.
Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Sữa giả, thực phẩm giả, thực phẩm kém chất lượng liên tiếp bị phát hiện đang cho thấy những lỗ hổng không chỉ ở khâu cấp phép mà còn trong quá trình giám sát sau lưu thông. ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ thuộc Đoàn luật sư TP. Hồ Chí Minh cho rằng, hậu kiểm chưa đủ mạnh, dữ liệu quản lý thiếu liên thông và trách nhiệm còn phân tán đang tạo khoảng trống, đất sống cho thực phẩm giả, kém chất lượng. Theo ông, sửa đổi Luật An toàn thực phẩm cần chuyển mạnh sang kiểm soát xuyên suốt vòng đời sản phẩm, đồng thời làm rõ trách nhiệm và tăng năng lực quản lý trên môi trường số.
Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân có tài khoản định danh điện tử mức độ 2 được miễn, giảm 10 khoản phí, lệ phí nếu đáp ứng đủ điều kiện. Chia sẻ với phóng viên Tạp chí Kinh tế - Tài chính, Luật sư Phạm Tuấn Anh (Đoàn luật sư TP. Hà Nội), Chuyên gia Viện Phát triển bền vững và Kinh tế số cho rằng, không chỉ giúp người dân giảm chi phí khi thực hiện thủ tục, chính sách này còn mở thêm lợi ích cho doanh nghiệp nhỏ, hộ và cá nhân kinh doanh khi dữ liệu số ngày càng gắn chặt với giao dịch, quản lý và thực hiện nghĩa vụ với Nhà nước.
Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Dự thảo sửa đổi, bổ sung một số điều của Nghị định số 25/2026/NĐ-CP đang mở thêm dư địa để doanh nghiệp nhập khẩu hóa chất giảm thủ tục, chi phí tuân thủ và đẩy mạnh số hóa quản lý. Tuy nhiên, theo TS. Đào Cao Sơn, Phó Trưởng bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Khoa Marketing, Trường Đại học Thương mại, thông quan chỉ là một khâu trong cả quá trình, doanh nghiệp cần chủ động hơn từ khai báo, lưu trữ, vận chuyển đến bảo quản và sử dụng hóa chất.
Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Trong bối cảnh nền kinh tế số phát triển vượt bậc, việc ứng dụng công nghệ đa tầng để quản lý thuế là xu hướng không thể đảo ngược của thế giới. Là quốc gia tiếp cận sau, Việt Nam đang đứng trước cơ hội lớn để tận dụng ngay những công nghệ dữ liệu lớn và trí tuệ nhân tạo (AI) nhằm nâng cao hiệu quả quản lý.