Trong chặng nước rút cuối năm, ngành dệt may Việt Nam đứng trước yêu cầu vừa giữ đơn hàng, vừa nâng hiệu quả xuất khẩu trong bối cảnh cạnh tranh quốc tế ngày càng gay gắt. Theo ông Trương Văn Cẩm, Phó Chủ tịch Thường trực kiêm Tổng thư ký Hiệp hội Dệt may Việt Nam (VITAS), sự đồng hành của ngành Thuế và ngành Hải quan sẽ góp phần giảm chi phí tuân thủ, khơi thông nguồn lực và nâng sức cạnh tranh cho doanh nghiệp.
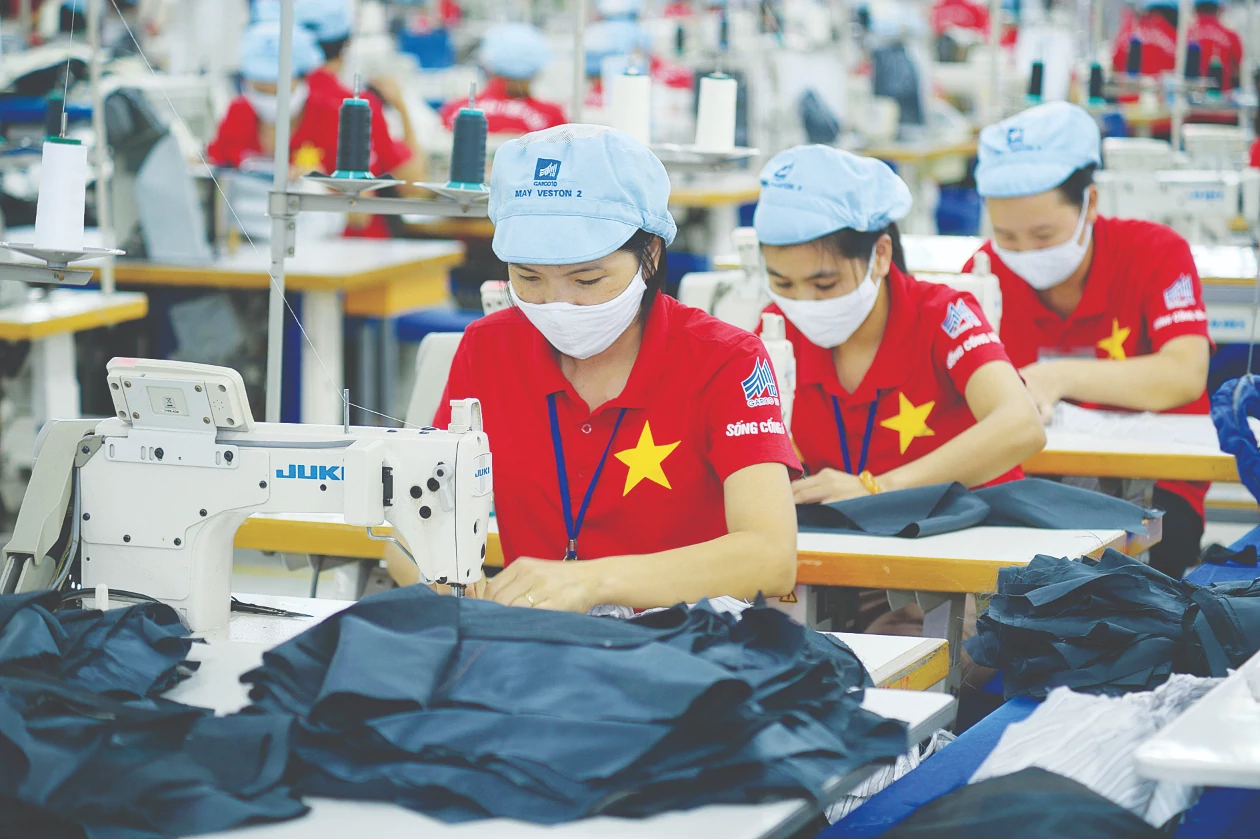 |
| Dệt may là một trong những ngành xuất khẩu chủ lực của Việt Nam. Ảnh: Tư liệu. |
Phóng viên: Thưa ông, dệt may là ngành có độ mở lớn, chuỗi cung ứng dài và phụ thuộc nhiều vào hoạt động xuất nhập khẩu. Nhìn từ thực tiễn doanh nghiệp, ông đánh giá thế nào về sự đồng hành của ngành Thuế và ngành Hải quan trong việc tạo thuận lợi cho sản xuất, xuất khẩu thời gian qua?
Ông Trương Văn Cẩm: Dệt may là một trong những ngành xuất khẩu chủ lực của Việt Nam, có chuỗi cung ứng trải dài từ bông, xơ, sợi, dệt, nhuộm, hoàn tất, phụ liệu đến may mặc và phân phối. Vì vậy, bất kỳ thay đổi nào trong chính sách thuế, hải quan hay thủ tục xuất nhập khẩu đều có tác động trực tiếp đến chi phí, dòng tiền, thời gian giao hàng và năng lực cạnh tranh của doanh nghiệp.
Từ góc độ đại diện công đồng doanh nghiệp dệt may, tôi đánh giá cao những cải cách của ngành Thuế và ngành Hải quan trong nhiều năm qua. Quá trình chuyển từ phương thức quản lý thủ công sang quản lý điện tử, quản lý rủi ro và tạo thuận lợi thương mại đã tạo ra những thay đổi rất rõ đối với hoạt động xuất nhập khẩu.
Đặc biệt, việc triển khai hệ thống VNACCS/VCIS, áp dụng phân luồng, quản lý rủi ro, cơ chế doanh nghiệp ưu tiên và đánh giá mức độ tuân thủ đã giúp những doanh nghiệp chấp hành tốt pháp luật giảm thời gian, chi phí thông quan. Đây chính là sự hỗ trợ có ý nghĩa đối với doanh nghiệp, bởi ngành dệt may có tần suất xuất nhập khẩu nguyên liệu, phụ liệu lớn và yêu cầu giao hàng rất chặt chẽ.
Một điểm đáng ghi nhận khác là cơ chế đối thoại giữa cơ quan quản lý, hiệp hội và doanh nghiệp ngày càng được chú trọng. Nhiều kiến nghị của VITAS và cộng đồng doanh nghiệp đã được tiếp nhận, nghiên cứu và tháo gỡ, từ xử lý vải đầu thừa, đầu mảnh, quy đổi đơn vị tính đối với vải thun, xác định trị giá tính thuế đối với phế liệu, phế phẩm đến những vấn đề liên quan đến trị giá hải quan, xuất nhập khẩu tại chỗ, sản xuất xuất khẩu và hoàn thuế GTGT.
Những kết quả đó cho thấy, khi cơ quan quản lý, hiệp hội và doanh nghiệp cùng trao đổi trên tinh thần thực chất, chính sách sẽ sát hơn với hoạt động sản xuất kinh doanh. Với ngành dệt may, tạo thuận lợi thương mại không chỉ là rút ngắn một thủ tục, mà còn góp phần bảo đảm tiến độ giao đơn hàng, giảm chi phí tuân tủ và duy trì năng lực cạnh tranh trên thị trường quốc tế.
Phóng viên: Thưa ông, kết quả xuất khẩu của ngành dệt may đang duy trì đà tăng, nhưng doanh nghiệp vẫn chịu sức ép lớn về chi phí và cạnh tranh. Theo ông, những vấn đề nào về thuế và hải quan cần tiếp tục được tháo gỡ để hỗ trợ tốt hơn cho hoạt động xuất khẩu?
 | | Ông Trương Văn Cẩm, Phó Chủ tịch Thường trực kiêm Tổng thư ký VITAS | Quy mô thương mại của ngành dệt may Việt Nam đã tăng nhanh trong hơn hai thập kỷ vừa qua. Năm 2001, kim ngạch xuất khẩu đạt 1,96 tỷ USD, kim ngạch nhập khẩu đạt 1,76 tỷ USD; đến năm 2025, kim ngạch xuất khẩu đạt 46,18 tỷ USD, tăng khoảng 23,6 lần, còn kim ngạch nhập khẩu đạt 25,4 tỷ USD, tăng 14,4 lần. Với quy mô ngày càng lớn, việc rút ngắn thời gian và giảm chi phí thực hiện thủ tục thuế, hải quan có thể tạo ra lợi ích kinh tế đáng kể cho doanh nghiệp và nền kinh tế. Cùng với đó, cải cách theo hướng quản lý điện tử, quản lý rủi ro, phân luồng, mở rộng doanh nghiệp ưu tiên và đánh giá mức độ tuân thủ được xem là những giải pháp quan trọng để giảm chi phí thông quan, tạo thuận lợi thương mại và nâng cao sức cạnh tranh của ngành dệt may trên thị trường thế giới. |
Ông Trương Văn Cẩm: Sau 8 tháng năm 2026, kim ngạch xuất khẩu toàn ngành dệt may đạt khoảng 32 tỷ USD, tăng nhẹ 3% so với cùng kỳ năm trước. Số liệu sơ bộ tính đến ngày 15/9 cho thấy, kim ngạch xuất khẩu toàn ngành dệt may đạt hơn 33,6 tỷ USD. Trong đó, hàng dệt may đạt 28,4 tỷ USD, xơ sợi dệt khoảng 3,4 tỷ USD và nguyên phụ liệu hơn 1,8 tỷ USD. Đây là kết quả đáng ghi nhận trong bối cảnh nhu cầu thế giới phục hồi chưa đồng đều, chi phí đầu vào và logistics còn cao, trong khi cạnh tranh về giá ngày càng gay gắt.
Trong bối cảnh đó, doanh nghiệp rất cần một môi trường chính sách có tính dự báo cao, ổn định và thuận lợi hơn cho hoạt động xuất khẩu. Theo tôi, trước hết, tư duy quản lý cần chuyển mạnh từ từng doanh nghiệp, từng giao dịch sang quản lý theo chuỗi cung ứng. Một đơn hàng xuất khẩu có thể liên quan đồng thời đến doanh nghiệp sợi, dệt, nhuộm, phụ liệu, may và logistics. Nếu chỉ nhìn từng khâu riêng lẻ, chính sách có thể chưa phản ánh đầy đủ sự liên kết của cả chuỗi.
Chẳng hạn, nguyên liệu nhập khẩu phục vụ sản xuất hàng xuất khẩu được hưởng cơ chế thuận lợi, trong khi nguyên liệu tương tự mua từ doanh nghiệp trong nước lại phát sinh VAT và chi phí vốn, thì vô hình trung có thể làm giảm động lực sử dụng nguyên liệu nội địa. Vì vậy, cần nghiên cứu cơ chế thuế phù hợp hơn đối với nguyên liệu trong nước tham gia chuỗi sản xuất hàng xuất khẩu, qua đó vừa hỗ trợ doanh nghiệp, vừa thúc đẩy công nghiệp hỗ trợ và tăng tỷ lệ nội địa hóa.
Một vấn đề khác rất quan trọng là hoàn thuế VAT. Đối với doanh nghiệp xuất khẩu, VAT đầu vào nếu chậm được hoàn sẽ trở thành một khoản vốn bị tồn đọng. Với doanh nghiệp có doanh thu hàng nghìn tỷ đồng, số vốn này rất lớn, làm tăng nhu cầu vay ngân hàng và chi phí tài chính. Vì vậy, VITAS mong muốn cơ chế hoàn thuế tiếp tục được cải cách theo hướng nhanh hơn, minh bạch hơn và dựa nhiều hơn vào dữ liệu cũng như mức độ tuân thủ của doanh nghiệp.
Bên cạnh đó, doanh nghiệp cần sự thống nhất trong cách hiểu và áp dụng pháp luật giữa các cơ quan, địa phương, cũng như giữa khâu thông quan và kiểm tra sau thông quan. Một doanh nghiệp cần có khả năng dự báo tương đối chắc chắn nghĩa vụ thuế và hải quan của giao dịch ngay từ đầu. Nếu doanh nghiệp thực hiện theo một cách nhưng sau nhiều năm kiểm tra lại phát sinh cách hiểu khác và truy thu, chi phí tuân thủ và rủi ro kinh doanh sẽ tăng lên.
Tôi cho rằng cơ chế doanh nghiệp ưu tiên cũng cần tiếp tục được mở rộng theo hướng dựa trên lịch sử tuân thủ. Doanh nghiệp chấp hành tốt pháp luật trong thời gian dài cần được hưởng mức độ thuận lợi tương xứng, không chỉ trong thông quan mà cả hoàn thuế, kiểm tra chuyên ngành, kiểm tra sau thông quan và quản lý nguyên liệu sản xuất xuất khẩu. Đây cũng là cách tạo động lực để doanh nghiệp chủ động nâng cao mức độ tuân thủ.
Phóng viên: Để sự đồng hành của ngành Thuế và ngành Hải quan tạo thêm động lực cho xuất khẩu của ngành dệt may, đồng thời góp phần thực hiện mục tiêu tăng trưởng kinh tế hai con số, VITAS kiến nghị những giải pháp trọng tâm nào trong thời gian tới, thưa ông?
Ông Trương Văn Cẩm: Theo tôi, điều quan trọng là phải tiếp tục nâng chất lượng cải cách, chuyển từ “điện tử hóa thủ tục” sang “quản lý bằng dữ liệu”, đồng thời chuyển mạnh từ quản lý từng giao dịch sang quản lý theo chuỗi cung ứng và mức độ tuân thủ. Khi đó, sự đồng hành của cơ quan quản lý (Thuế, Hải quan) sẽ không chỉ nằm ở việc giải quyết thủ tục nhanh hơn mà còn tạo ra không gian thuận lợi hơn để doanh nghiệp dệt may mở rộng quy mô xuất khẩu.
Trước hết, cần nghiên cứu cơ chế thuế phù hợp đối với sợi, vải và nguyên phụ liệu sản xuất trong nước được chứng minh sử dụng cho hàng xuất khẩu, theo hướng không để nguyên liệu nội địa bất lợi hơn nguyên liệu nhập khẩu. Cùng với đó là nghiên cứu cơ chế VAT phù hợp đối với nguyên liệu trong nước đi vào chuỗi hàng xuất khẩu. Mục tiêu cuối cùng là khuyến khích doanh nghiệp sử dụng nguyên liệu trong nước, phát triển công nghiệp hỗ trợ và nâng tỷ lệ nội địa hóa.
Thứ hai, chính sách thuế cần góp phần thu hút đầu tư vào những khâu còn yếu của chuỗi cung ứng dệt may như: dệt, nhuộm, hoàn tất, sản xuất phụ liệu và nguyên liệu tái chế. Những dự án đáp ứng yêu cầu về công nghệ, môi trường, tiết kiệm nước, năng lượng và có khả năng thay thế nhập khẩu cần được nghiên cứu cơ chế hỗ trợ phù hợp. Khi chuỗi cung ứng trong nước được củng cố, doanh nghiệp dệt may sẽ chủ động hơn về nguyên liệu, nâng khả năng đáp ứng quy tắc xuất xứ và tăng giá trị gia tăng trong nước.
Thứ ba, cần tiếp tục cải cách hoàn thuế theo hướng “hoàn thuế trước, kiểm tra theo rủi ro sau” và tiến tới hoàn thuế GTGT tự động đối với doanh nghiệp có mức độ tuân thủ cao. Nếu dữ liệu thuế, hóa đơn điện tử và hải quan được kết nối liên thông, cơ quan quản lý có thể tự động đối chiếu, tập trung kiểm tra vào những hồ sơ có dấu hiệu rủi ro, đồng thời giảm thời gian xử lý cho doanh nghiệp tuân thủ tốt.
Thứ tư, cần mở rộng mô hình doanh nghiệp ưu tiên và tạo lợi ích rõ ràng cho doanh nghiệp tuân thủ. Khi doanh nghiệp được hưởng luồng xanh, giảm kiểm tra, ưu tiên hoàn GTGT, giảm kiểm tra sau thông quan và đơn giản hóa hồ sơ, việc nâng cao tuân thủ sẽ trở thành một động lực kinh tế trực tiếp.
Một yêu cầu rất quan trọng khác là thực hiện nguyên tắc “một lần khai báo, nhiều cơ quan sử dụng”. Những thông tin doanh nghiệp đã khai trên hệ thống hải quan, hóa đơn điện tử hoặc cơ sở dữ liệu của cơ quan nhà nước thì không nên yêu cầu khai lại, nộp lại. Về lâu dài, cần kết nối dữ liệu Thuế - Hải quan - C/O - kiểm tra chuyên ngành - cảng biển - logistics. Đây là nền tảng để giảm hồ sơ, giảm thời gian và giảm chi phí tuân thủ cho doanh nghiệp.
Trong chặng cuối năm, doanh nghiệp dệt may Việt Nam không chỉ cần thêm đơn hàng mà phải nâng cao hiệu quả của từng đơn hàng. Với mục tiêu kim ngạch xuất khẩu cả năm phấn đấu đạt 48 tỷ USD, và xa hơn là đóng góp vào mục tiêu tăng trưởng kinh tế hai con số, ngành dệt may cần tiếp tục giảm chi phí, nâng giá trị gia tăng, đẩy mạnh chuyển đổi số, tự động hóa và phát triển chuỗi cung ứng xanh.
Trong quá trình đó, sự đồng hành của ngành Thuế và ngành Hải quan thông qua cải cách thủ tục, quản lý theo rủi ro, mức độ tuân thủ, chuỗi cung ứng và dữ liệu số sẽ góp phần giải phóng nguồn lực, củng cố sức cạnh tranh và tạo thêm dư địa để ngành dệt may Việt Nam duy trì đà xuất khẩu, đóng góp ngày càng thiết thực hơn vào tăng trưởng kinh tế.
Phóng viên: Trân trọng cảm ơn ông!