Việt Nam nhập khẩu 212.339 ô tô nguyên chiếc trong 10 tháng năm 2026, tổng kim ngạch gần 4,9 tỷ USD, vượt kết quả cả năm 2025. Indonesia tiếp tục dẫn đầu về lượng, còn Trung Quốc vượt Thái Lan lên vị trí thứ hai và chiếm gần 40% kim ngạch nhập khẩu ô tô của cả nước.
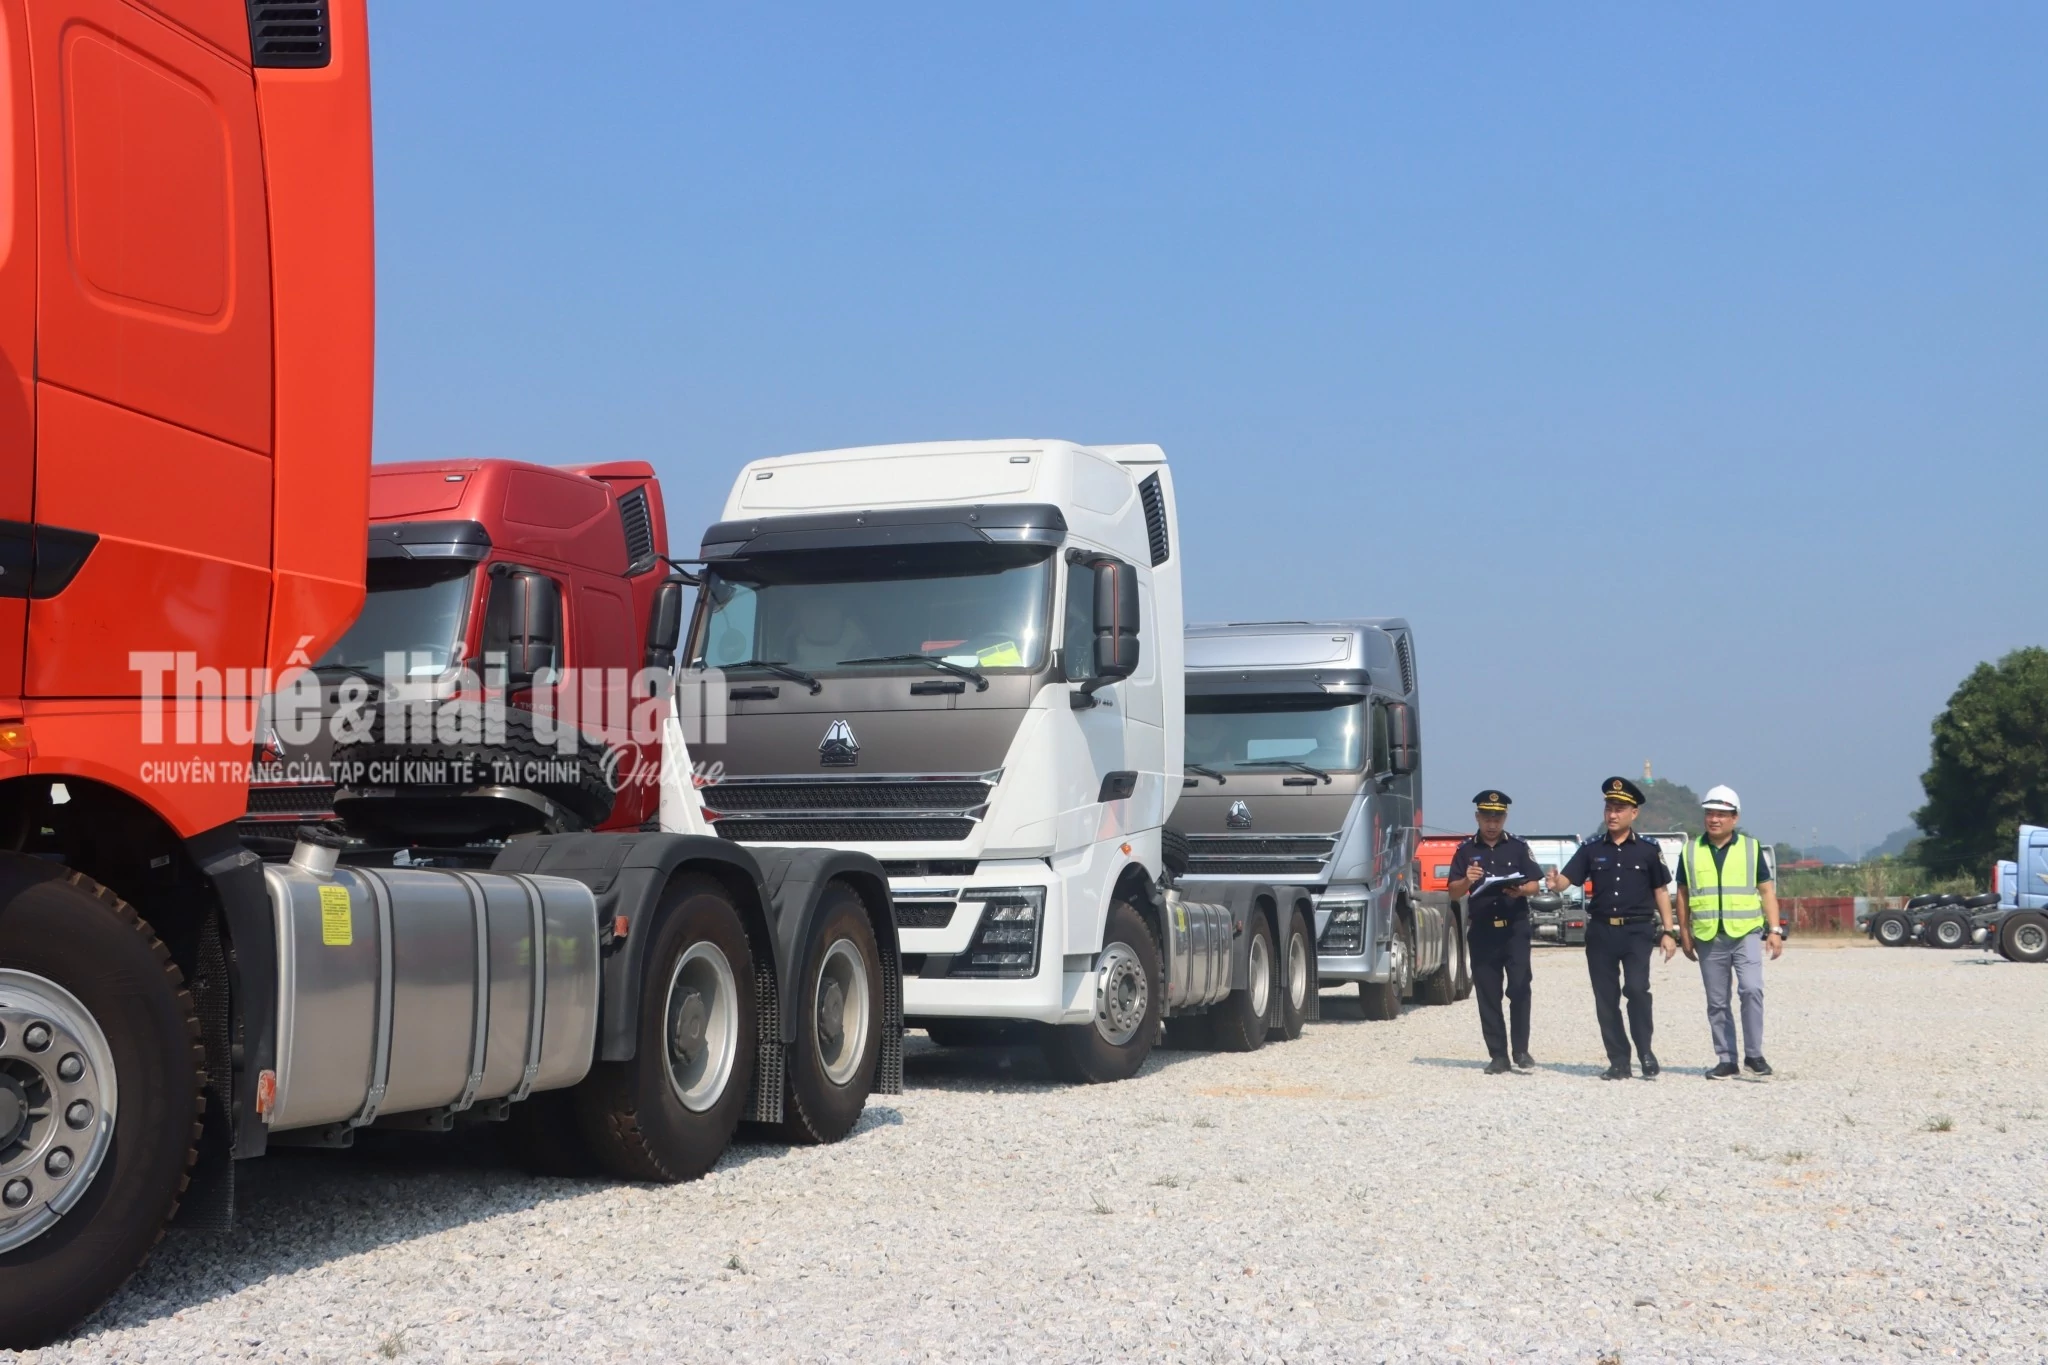 |
| Công chức Hải quan khu vực XVI kiểm tra ô tô nhập khẩu qua cửa khẩu quốc tế Tà Lùng, Cao Bằng. Ảnh: Thái Bình. |
Trung Quốc dẫn đầu về kim ngạch
Theo số liệu sơ bộ của Cục Hải quan vừa công bố, hết tháng 10/2026, lượng ô tô nguyên chiếc nhập khẩu tăng 22,9%, kim ngạch tăng 26,6% so với cùng kỳ năm 2025, tương ứng tăng khoảng 39.600 xe và hơn 1 tỷ USD.
Như vậy, chỉ sau 10 tháng, lượng xe nhập khẩu đã nhiều hơn 6.893 chiếc so với mức 205.446 chiếc của cả năm 2025; trong khi kim ngạch cũng vượt gần 200 triệu USD so với mức khoảng 4,73 tỷ USD của năm ngoái.
Riêng tháng 10, cả nước nhập khẩu 19.187 xe, kim ngạch 437,2 triệu USD, giảm 24,1% về lượng và 22,9% về trị giá so với tháng 9. Tuy vậy, con số 19.187 xe trong tháng 10 vẫn là một kết quả cao xét theo trung bình từng tháng so với chu kỳ của những năm gần đây.
Bình quân 10 tháng, trị giá nhập khẩu (chưa tính các khoản thuế, phí) đạt khoảng 23.060 USD/chiếc, tăng khoảng 3% so với cùng kỳ, phản ánh kim ngạch tăng nhanh hơn số xe.
Cơ cấu nguồn cung vẫn tập trung vào các thị trường ở châu Á, nhất là Indonesia, Trung Quốc và Thái Lan.
Riêng ba thị trường nêu trên cung cấp tổng cộng 200.193 xe, chiếm 94,3% lượng nhập khẩu, với kim ngạch 4,37 tỷ USD, chiếm 89,3% kim ngạch cả nước.
Điểm đáng chú ý là thứ hạng trong nhóm dẫn đầu có thay đổi.
Cùng kỳ năm trước, Trung Quốc còn đứng sau Thái Lan với khoảng cách hơn 18.400 xe. Nhưng đến hết tháng 10 năm nay, Trung Quốc đã vượt lên với khoảng cách 1.767 xe so với thị trường ở Đông Nam Á.
Cụ thể, 10 tháng Việt Nam nhập khẩu 56.299 ô tô nguyên chiếc từ Trung Quốc, tổng kim ngạch 1,94 tỷ USD, tăng 44,2% về lượng và 51,1% về kim ngạch, tương đương lượng xe tăng 17.248 chiếc và kim ngạch tăng gần 657 triệu USD.
Riêng phần kim ngạch tăng thêm từ thị trường Trung Quốc tương đương gần hai phần ba mức tăng kim ngạch nhập khẩu ô tô của cả nước.
Trong khi đó, tỷ trọng của thị trường Trung Quốc trong tổng lượng xe nhập khẩu cũng tăng từ khoảng 22,6% của năm ngoái lên 26,5% trong 10 tháng của năm nay.
Trị giá nhập khẩu bình quân từ Trung Quốc đạt khoảng 34.500 USD/chiếc, cao hơn mức khoảng 20.740 USD/chiếc của Thái Lan và 14.520 USD/chiếc của Indonesia.
Chênh lệch đó giúp Trung Quốc dẫn đầu về kim ngạch dù lượng xe ít hơn Indonesia trên 33.000 chiếc.
Trị giá bình quân nhập khẩu từ Trung Quốc cao hơn hai thị trường còn lại do cơ cấu về dòng xe nhập từ nước láng giềng này có nhiều ô tô tải, ô tô chuyên dụng những dòng xe có trị giá cao hơn so với mặt bằng chung của dòng xe 9 chỗ ngồi trở xuống nhập khẩu từ Indonesia và Thái Lan.
Như đề cập ở trên, Indonesia vẫn giữ vị trí số một về lượng với 89.362 xe, chiếm 42,1% tổng lượng nhập khẩu của Việt Nam. Kim ngạch đạt gần 1,3 tỷ USD, tăng 40,6%, trong khi số xe tăng 37,1%.
Trong ba thị trường dẫn đầu, mức tăng hơn 24.000 xe của Indonesia là lớn nhất. Riêng tháng 10, lượng xe từ thị trường này đạt 8.742 chiếc, tăng 51,6% so với cùng kỳ năm trước.
Thái Lan cung cấp 54.532 xe, trị giá hơn 1,13 tỷ USD, giảm 5,1% về lượng và 0,8% về kim ngạch. Trong tháng 10, lượng xe nhập từ Thái Lan giảm 38,6% so với cùng kỳ, còn 3.593 chiếc.
Dù lùi xuống vị trí thứ ba, Thái Lan vẫn cung cấp hơn một phần tư lượng ô tô nguyên chiếc nhập khẩu vào Việt Nam.
Hai nguồn cung từ Đông Nam Á là Indonesia và Thái Lan chiếm gần 68% tổng lượng xe nhập khẩu.
Ngoài ba thị trường chủ lực nêu trên, một cái tên đáng chú ý khác cũng đến từ châu Á là Nhật Bản. Trong 10 tháng, Việt Nam nhập khẩu 4.561 xe từ thị trường này, với tổng kim ngạch 243,5 triệu USD, tăng 14% về lượng và 12,8% về kim ngạch so với cùng kỳ năm ngoái.
Thị trường Nhật Bản chiếm khoảng 2,1% lượng xe nhập khẩu nhưng đóng góp gần 5% kim ngạch.
Cùng với đà tăng của xe nhập khẩu, sản xuất, lắp ráp trong nước tiếp tục mở rộng. Theo báo cáo kinh tế - xã hội tháng 10 và 10 tháng năm 2026 vừa được Cục Thống kê công bố, sản lượng ô tô sản xuất trong nước tháng 10 ước đạt 54.061 chiếc, tăng 33,2% so với cùng kỳ năm trước. So với mức 44.022 chiếc của tháng 9/2026, sản lượng tháng 10 tăng khoảng 22,8%.
Lũy kế 10 tháng năm 2026, sản lượng ô tô sản xuất trong nước ước đạt 468.237 chiếc, tăng 25,1% so với cùng kỳ năm 2025.
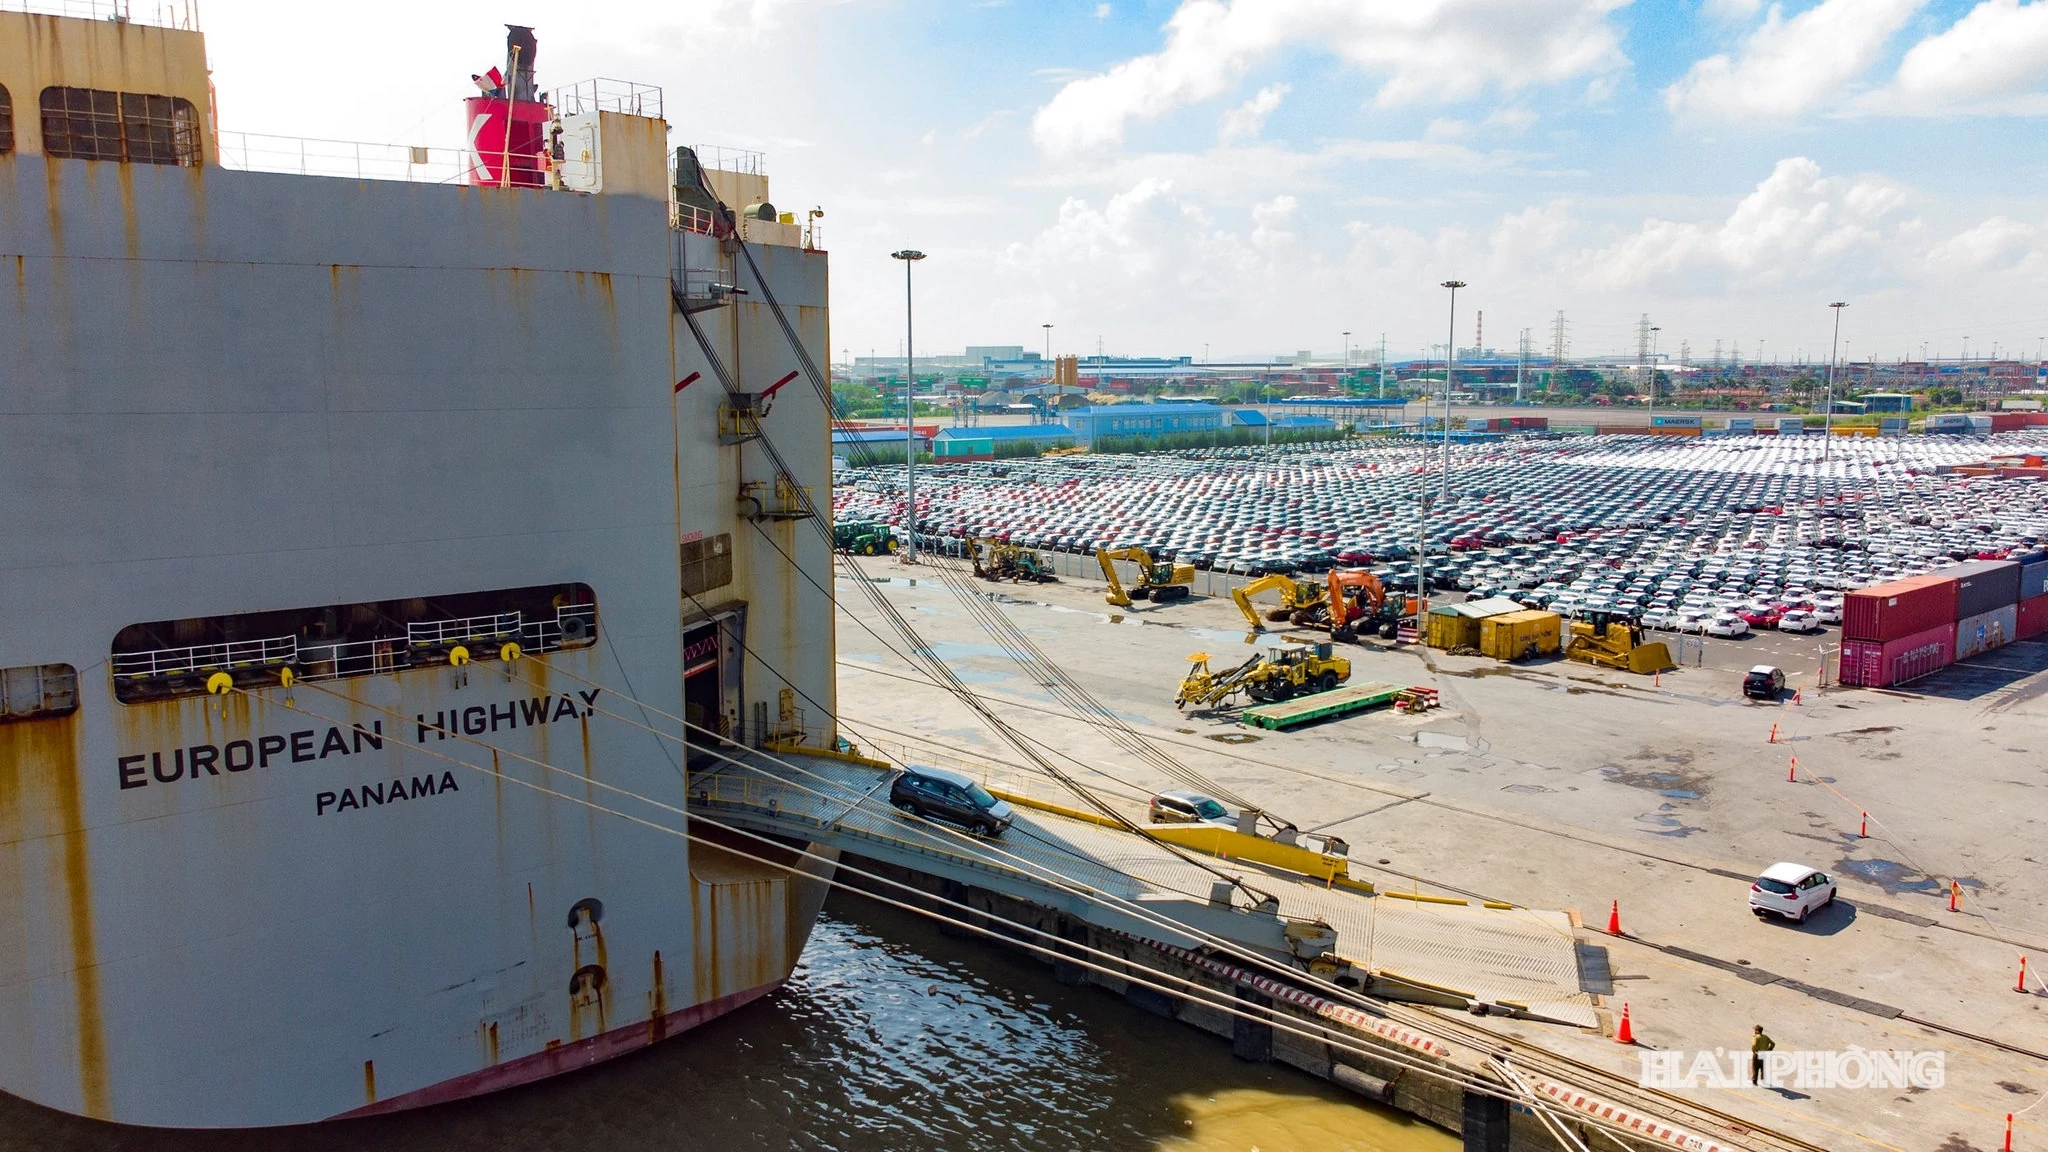 |
| Ô tô nhập khẩu về cảng Hải Phòng. Ảnh: Báo Hải Phòng. |
Chi hơn 6 tỷ USD nhập linh kiện, phụ tùng ô tô
Ngoài ô tô nguyên chiếc, 10 tháng Việt Nam cũng chi đến 6,29 tỷ USD nhập khẩu linh kiện, phụ tùng ô tô, tăng 35,1% so với cùng kỳ năm 2025, tương đương kim ngạch tăng thêm hơn 1,63 tỷ USD.
Tính chung hai nhóm hàng, kim ngạch nhập khẩu đạt gần 11,2 tỷ USD, trong đó linh kiện, phụ tùng chiếm hơn 56%.
Riêng tháng 10, kim ngạch nhập khẩu linh kiện, phụ tùng đạt 626,2 triệu USD, giảm 0,6% so với tháng 9. Trong khi kim ngạch ô tô nguyên chiếc giảm 22,9% so với tháng trước, nhập khẩu linh kiện, phụ tùng vẫn duy trì gần mức bình quân tháng của cả giai đoạn từ đầu năm.
Trung Quốc là nguồn cung lớn nhất, với kim ngạch 3,38 tỷ USD, tăng 83,5% so với cùng kỳ năm 2025.
Tốc độ tăng trưởng cao nên tỷ trọng của thị trường này cũng tăng từ khoảng 39,6% của 10 tháng năm 2025 lên 53,7% của cùng kỳ 2026.
Riêng kim ngạch tăng từ Trung Quốc chiếm khoảng 94% mức tăng chung của cả nước.
Trong tháng 10, nhập khẩu từ thị trường Trung Quốc đạt 348 triệu USD, tăng 42,3% so với cùng tháng năm trước và chiếm gần 56% kim ngạch linh kiện, phụ tùng ô tô nhập khẩu của cả nước trong tháng.
Thị trường lớn thứ hai cũng đến từ châu Á là Hàn Quốc với 741,8 triệu USD trong 10 tháng, chiếm 11,8% tổng kim ngạch cả nước. So với cùng kỳ 2025, kim ngạch nhập khẩu từ thị trường này tăng 1,6%.
Các thị trường lớn kế tiếp như Thái Lan với 618,9 triệu USD, giảm 2,4%; Nhật Bản với 536,2 triệu USD, giảm 3,3%.
Tính chung, Hàn Quốc, Thái Lan và Nhật Bản đóng góp khoảng 30% kim ngạch nhập khẩu linh kiện, phụ tùng ô tô của cả nước, song tổng kim ngạch nhập khẩu từ ba thị trường giảm khoảng 21,8 triệu USD so với cùng kỳ 2025.
Ngoài ra còn phải kể đến thị trường Ấn Độ đạt 335,4 triệu USD, tăng 14,7%; Indonesia đạt 316,6 triệu USD, tăng 18,5%...
Tính chung sáu thị trường lớn kể trên chiếm 94,3% kim ngạch nhập khẩu linh kiện, phụ tùng ô tô cả nước.
Như vậy, nguồn cung cho Việt Nam cả ô tô nguyên chiếc và linh kiện, phụ tùng đều chủ yếu từ các thị trường châu Á. Trong đó, sự chuyển dịch đáng chú ý nhất là thị trường Trung Quốc khi có sự tăng trưởng cao ở cả hai dòng hàng.