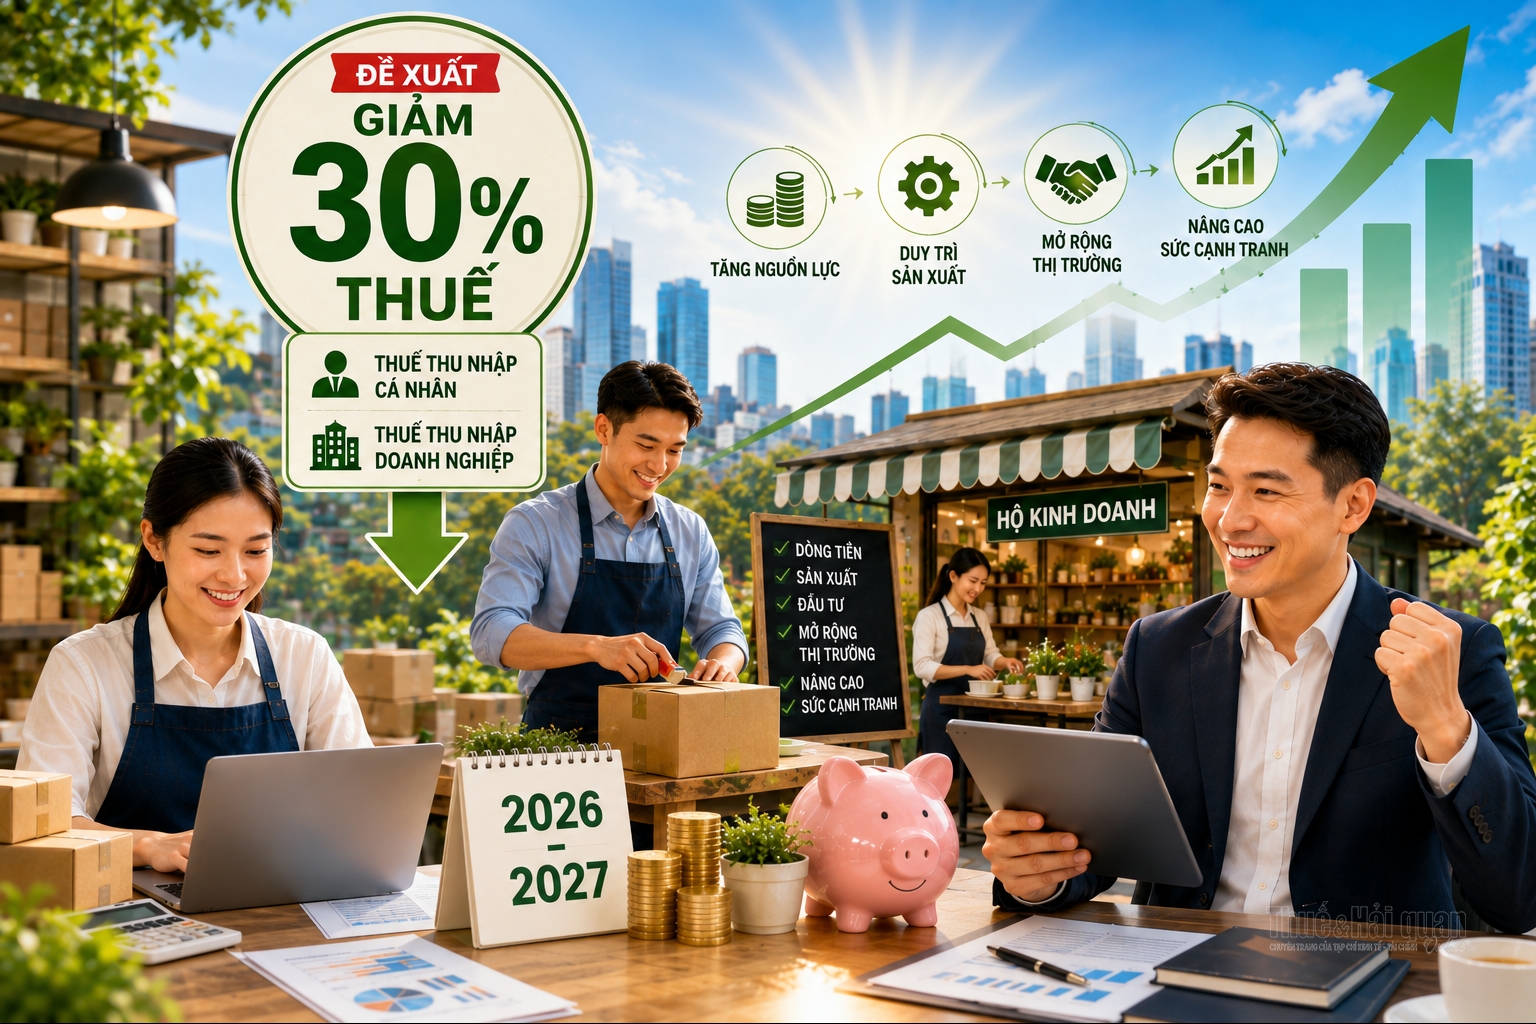
Đề xuất giảm 30% số thuế thu nhập phải nộp trong hai năm 2026-2027 và nghiên cứu nâng ngưỡng áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm của Bộ Tài chính đang nhận được sự đồng tình của nhiều hộ kinh doanh. Từ thực tế buôn bán, các hộ kỳ vọng chính sách không chỉ giúp giữ lại nguồn lực tài chính mà còn mở đường cho một phương thức quản lý thuế đơn giản, dễ thực hiện, phù hợp hơn với quy mô kinh doanh nhỏ lẻ.
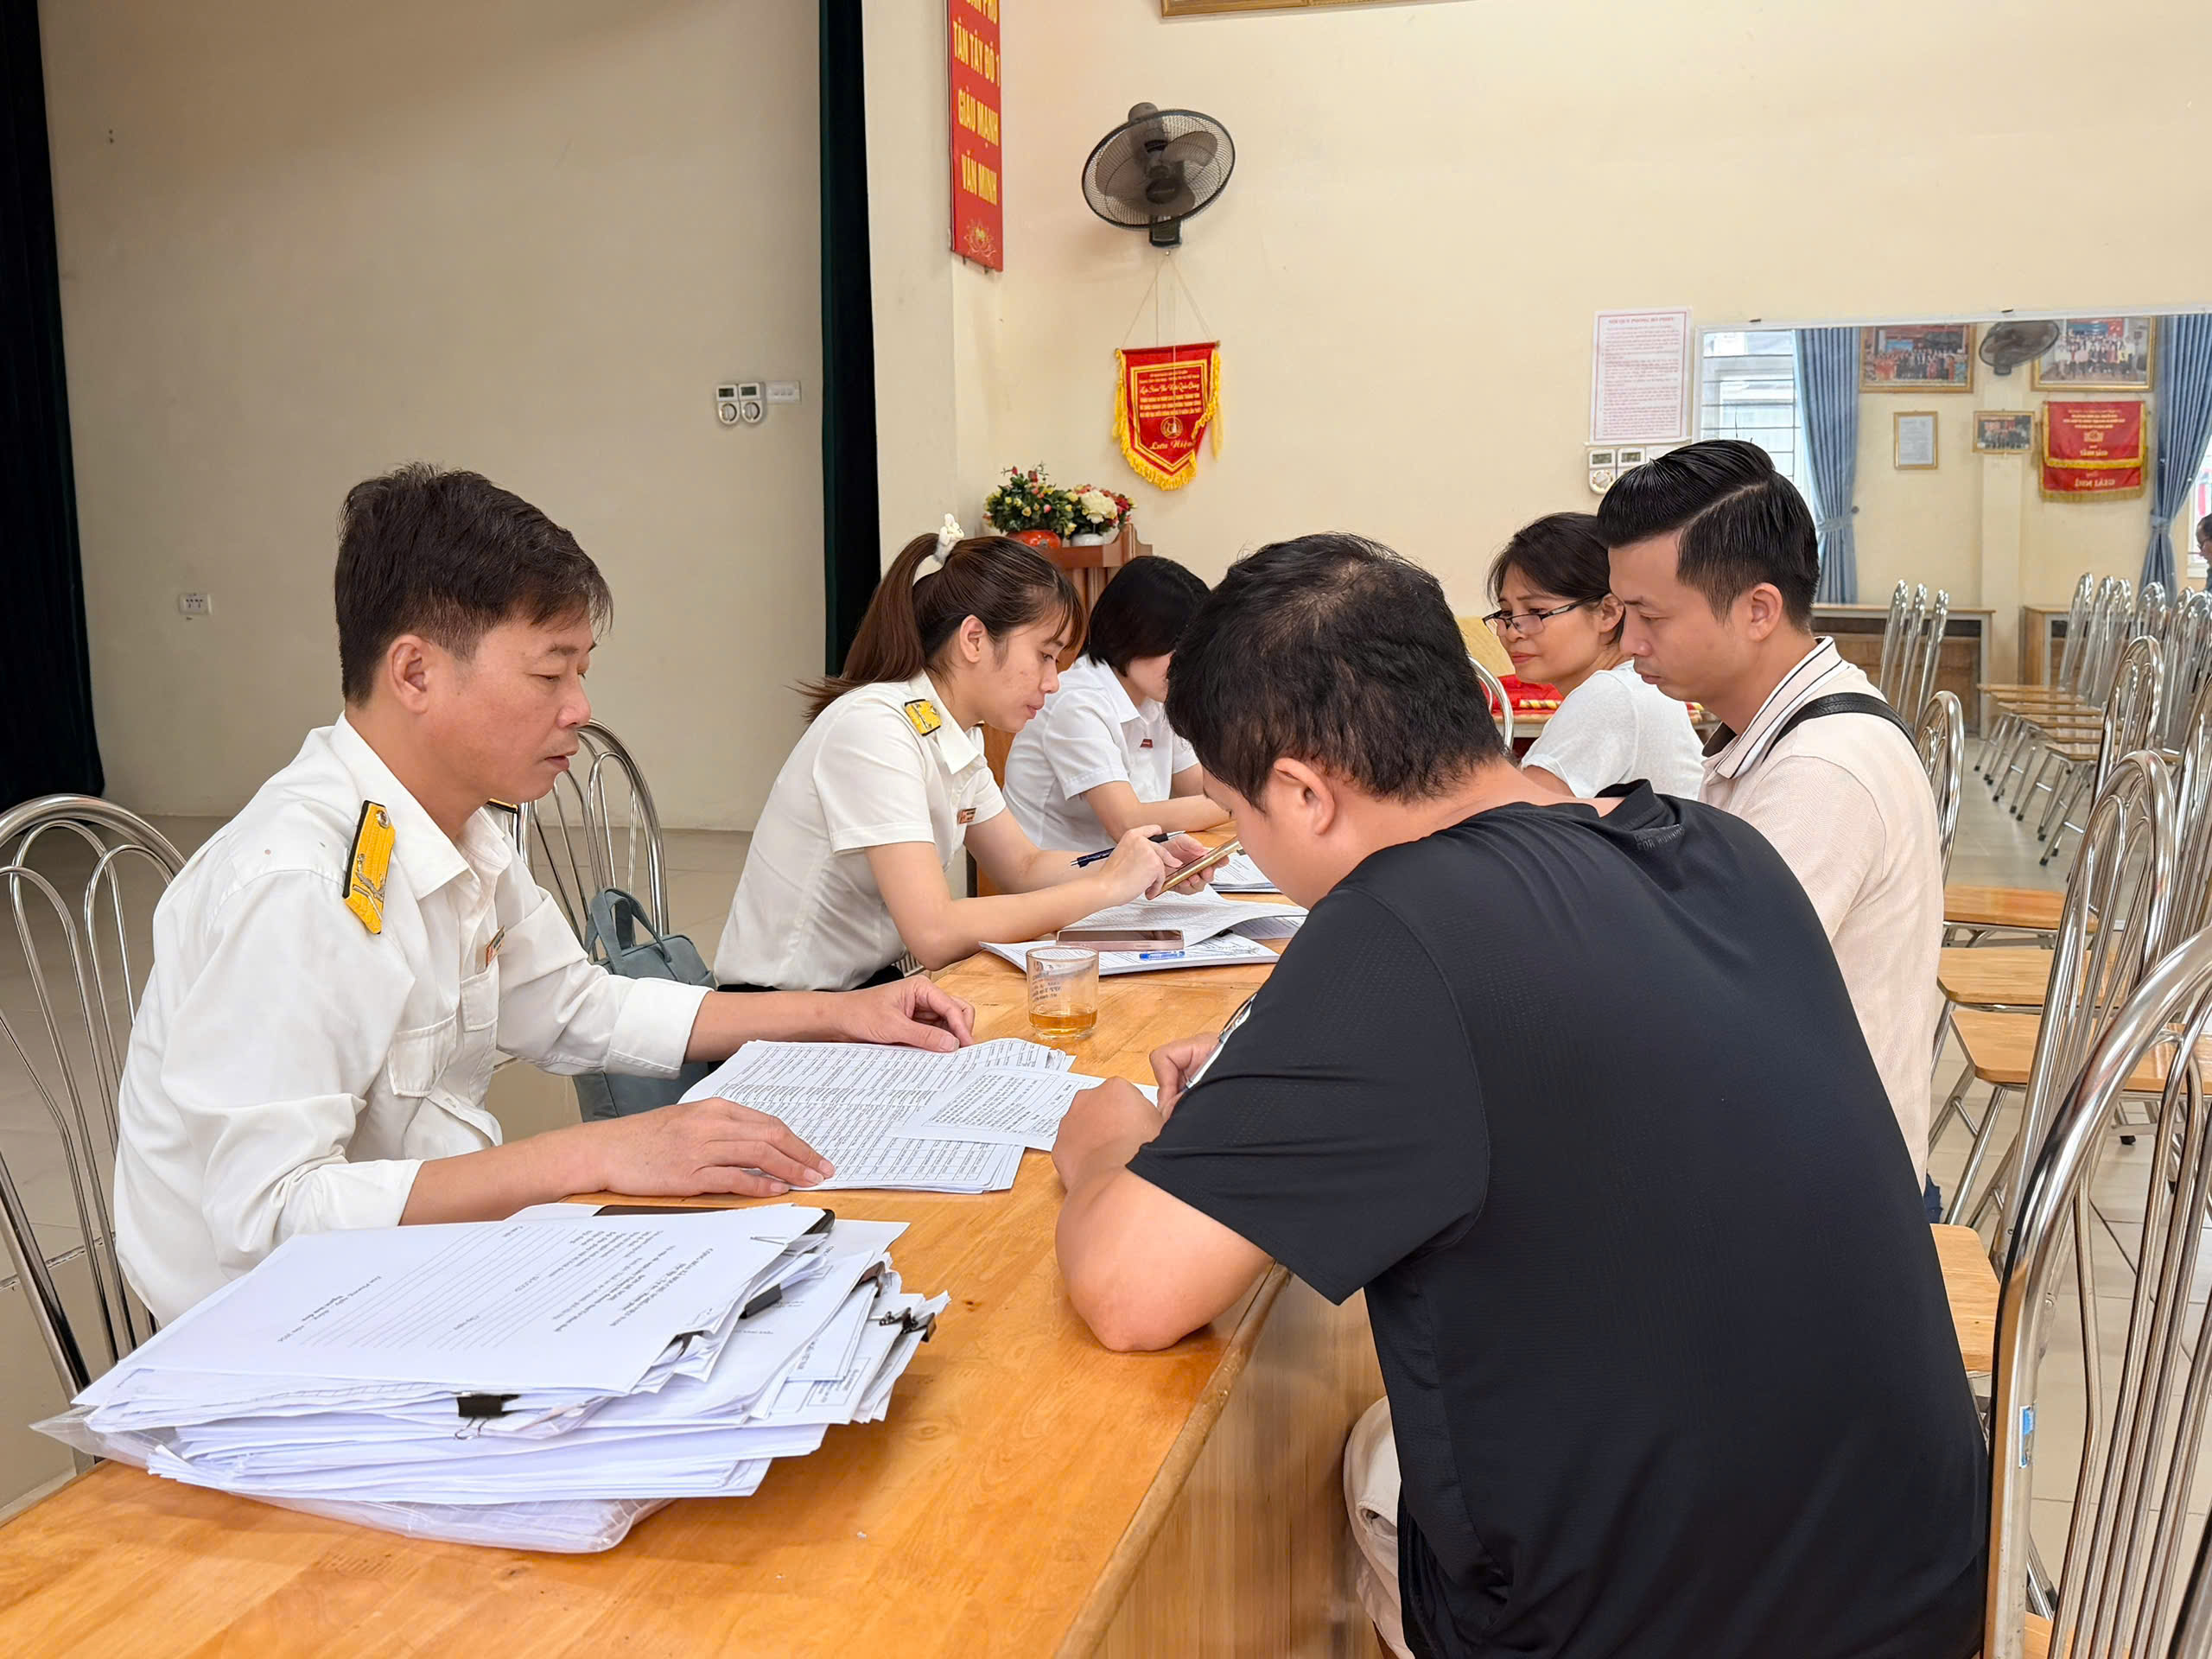 |
| Ngưỡng doanh thu 10 tỷ đồng áp dụng phương pháp tính thuế doanh thu trừ chi phí là phù hợp, có thể tạo thêm động lực để các hộ mạnh dạn phát triển và thực hiện tốt nghĩa vụ với ngân sách. Ảnh: Duy Hưng. |
Nguồn lực thiết thực để hộ kinh doanh ổn định hoạt động
Ngày 21/8, Chính phủ chính thức trình Quốc hội xem xét giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp của kỳ tính thuế năm 2026 và 2027 đối với cá nhân, hộ kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng/năm. Chính sách được kỳ vọng giúp các chủ thể kinh doanh giữ lại nguồn lực để tái đầu tư, mở rộng sản xuất và chủ động hơn trong chu kỳ kinh doanh cuối năm.
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, chính sách dự kiến làm giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và 3.510 tỷ đồng trong năm 2027. Tuy nhiên, đây được xác định là sự chia sẻ nguồn lực trong ngắn hạn để tạo điều kiện cho hộ kinh doanh, doanh nghiệp phát triển, mở rộng cơ sở thu và đóng góp trở lại cho ngân sách trong dài hạn. Chính phủ đề nghị Quốc hội thông qua nghị quyết tại kỳ họp này và dự kiến chính sách có hiệu lực trong quý III/2026.
Ghi nhận từ các hộ kinh doanh cho thấy, đề xuất giảm trực tiếp số thuế phải nộp được đón nhận tích cực, nhất là trong bối cảnh chi phí mặt bằng, điện, nước và nguyên liệu đầu vào đang tạo áp lực đáng kể lên hoạt động buôn bán.
Anh Lê Thế Thắng, chủ hộ kinh doanh đồng hồ trên địa bàn xã Ô Diên, TP. Hà Nội cho biết, với doanh thu khoảng 2 tỷ đồng/năm, cửa hàng của anh Thắng vẫn thực hiện kê khai và nhận thông báo đầy đủ từ cơ quan Thuế. Nếu chính sách giảm thuế được thông qua, phần nguồn lực được giữ lại sẽ giúp hoạt động kinh doanh ổn định hơn.
Bên cạnh đó, anh Thắng cho rằng, ngưỡng doanh thu 10 tỷ đồng áp dụng phương pháp tính thuế doanh thu trừ chi phí là phù hợp, có thể tạo thêm động lực để các hộ mạnh dạn phát triển và thực hiện tốt nghĩa vụ với Nhà nước.
Với chị Loan, chủ một quán ăn nhỏ trên địa bàn phường Nam Định, tỉnh Ninh Bình, chính sách giảm thuế được nhìn nhận là sự hỗ trợ thiết thực. Chị Loan cho biết, hoạt động kinh doanh ăn uống phải thường xuyên cân đối nhiều khoản chi phí, từ thực phẩm, điện, nước đến mặt bằng. Do đó, dù số tiền thuế được giảm ở từng hộ có thể khác nhau, việc giảm trực tiếp nghĩa vụ tài chính vẫn tạo thêm khoảng đệm để hộ duy trì hoạt động.
Cùng với đó, điều mà những hộ kinh doanh quy mô nhỏ kỳ vọng là nguồn lực hỗ trợ này có thể được tiếp cận thuận lợi, không phát sinh thêm hồ sơ và thủ tục phức tạp.
Nhận định này cũng phù hợp với đánh giá của bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, giá trị của chính sách không chỉ nằm ở số thuế được giảm mà còn ở khả năng giải phóng dòng tiền, giúp hộ kinh doanh và doanh nghiệp nhỏ duy trì sản xuất, đầu tư, mở rộng thị trường.
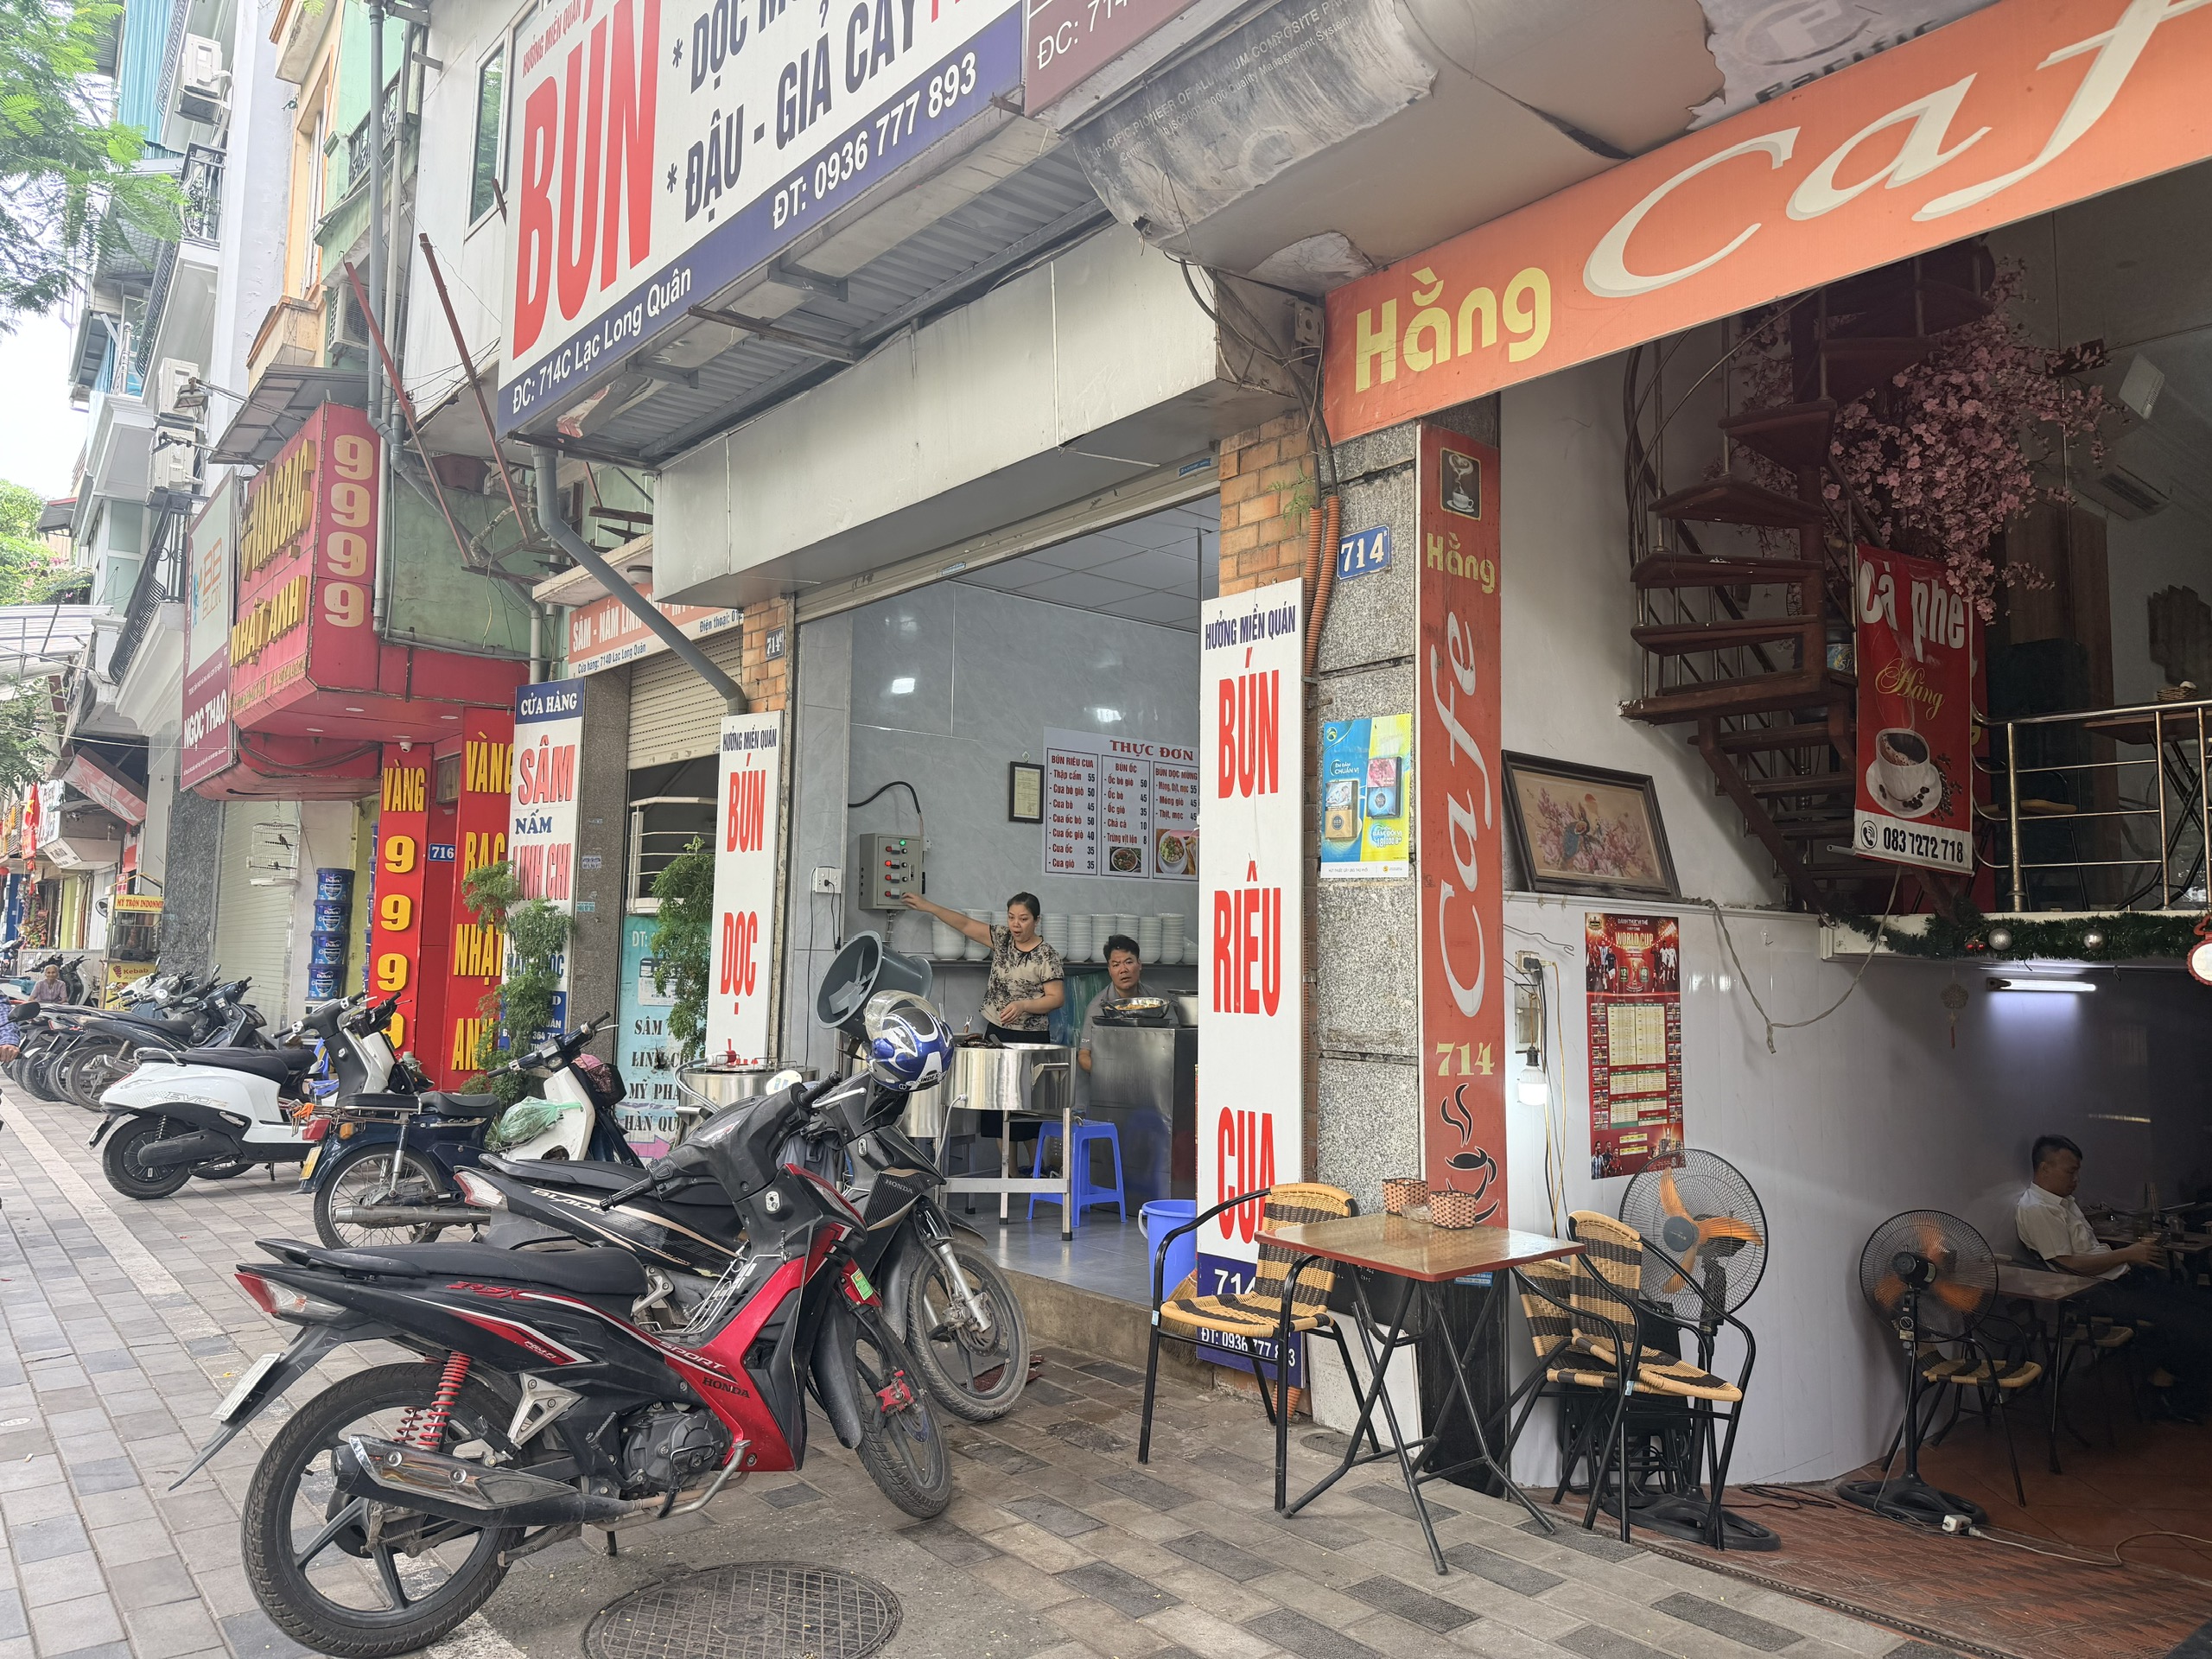 |
| Đề xuất giảm trực tiếp số thuế phải nộp được đón nhận tích cực, nhất là trong bối cảnh chi phí mặt bằng, điện, nước và nguyên liệu đầu vào đang tạo áp lực đáng kể lên hoạt động buôn bán. Ảnh: Duy Hưng. |
Giảm thuế cần đi cùng đơn giản hóa thủ tục
Bên cạnh sự đồng tình với mức giảm 30% thuế, mong muốn được nhiều hộ kinh doanh nhắc tới là tiếp tục đơn giản hóa thủ tục về kê khai, sổ sách, hóa đơn và chứng từ.
Đây cũng là lý do việc nghiên cứu nâng ngưỡng áp dụng phương pháp tính thuế đơn giản từ mức doanh thu dưới 3 tỷ đồng lên dưới 10 tỷ đồng/năm nhận được sự quan tâm.
Theo thông tin trình Quốc hội, khi áp dụng phương pháp doanh thu trừ chi phí, người kinh doanh phải tổ chức hệ thống sổ sách và ghi chép chi tiết hơn, kéo theo yêu cầu về kiến thức quản lý cũng như thời gian, chi phí thực hiện.
Đối với hộ kinh doanh của anh Lê Thế Thắng, chủ hộ còn trẻ và có khả năng tiếp cận công nghệ. Tuy nhiên, anh Thắng cho biết, việc kê khai vẫn có thời điểm phải thực hiện nhiều lần và cần cán bộ thuế hỗ trợ trực tiếp. Từ thực tế này, anh Thắng mong quy trình được thiết kế trực quan hơn, có hướng dẫn theo từng nhóm ngành nghề và giúp người nộp thuế nhận diện, sửa sai ngay từ đầu.
Chị Thu Thủy, chủ hộ kinh doanh nguyên liệu pha chế cũng cho rằng, chi phí tuân thủ là vấn đề cần được tính toán song song với số thuế được giảm. Theo chia sẻ của chị, nếu phải thuê kế toán dịch vụ để đáp ứng đầy đủ yêu cầu về sổ sách, hộ có thể phát sinh chi phí cố định khoảng 10 triệu đồng/tháng.
“Nếu được chọn giữa giảm thuế và đơn giản hóa thủ tục hành chính, em chắc chắn chọn đơn giản hóa thủ tục”, chị Thủy bày tỏ. Ý kiến của chủ hộ kinh doanh không phủ nhận lợi ích của giảm thuế, mà cho thấy hộ kỳ vọng hiệu quả hỗ trợ được mở rộng từ nghĩa vụ tài chính sang cả thời gian, nhân lực và chi phí thực hiện.
Với mô hình quán ăn của chị Loan, do quy mô quán chưa phù hợp để chuyển toàn bộ nguồn hàng sang các nhà cung cấp lớn, nguồn nguyên liệu đầu vào chủ yếu được mua từ các chợ truyền thống. Tuy nhiên, nhiều đầu mối nhỏ lẻ chưa thể cung cấp đầy đủ hóa đơn cũng là vấn đề cần quan tâm.
Từ thực tế đó, chị Loan bày tỏ mong muốn cơ chế chứng từ và kê khai được thiết kế phù hợp với chuỗi cung ứng nhỏ lẻ; đồng thời có phương án xử lý linh hoạt đối với những mặt hàng mua trực tiếp tại chợ truyền thống.
Những phản ánh từ thực tế cho thấy giảm 30% thuế và nâng ngưỡng áp dụng phương pháp tính thuế đơn giản là hai trụ cột hỗ trợ có quan hệ chặt chẽ. Một chính sách giúp hộ giữ lại nguồn lực tài chính; chính sách còn lại hướng tới giảm thời gian, nhân lực và chi phí tuân thủ.
Nếu được hoàn thiện theo hướng rõ ràng, dễ tiếp cận và hỗ trợ người kinh doanh làm đúng ngay từ đầu, các chính sách này không chỉ giúp hộ vượt qua khó khăn trước mắt mà còn củng cố niềm tin để duy trì, mở rộng hoạt động và từng bước tham gia sâu hơn vào khu vực kinh doanh chính thức. Đây cũng là nền tảng để nuôi dưỡng nguồn thu bền vững, hài hòa lợi ích giữa Nhà nước và cộng đồng kinh doanh.